


L’état de la finance hybride en 2026
 27 min de lecture
- Finance
- Données
Une année de données, du T2 2025 au T2 2026 : les actifs tokenisés sont désormais utilisés
Un mot du cofondateur et PDG de CoinShares
En début d’année, CoinShares a présenté la finance hybride comme approche d’investissement, selon la conviction que la finance n’est pas bouleversée mais réinventée, à la croisée des chemins entre blockchains performantes, plateformes de prêt et de trading décentralisées, et représentations tokenisées de classes d’actifs traditionnelles. Une thèse ne vaut que par les preuves qui l’étayent, d’où l’intérêt de ce rapport, notre deuxième avec Token Terminal.
Publié en avril, notre premier rapport établissait que la capitalisation boursière on-chain des actifs du monde réel (RWA) tokenisés avait dépassé les 40 milliards de dollars. Cette édition pose une question autrement plus complexe et importante : ces actifs sont-ils réellement utilisés ? La réponse est sans équivoque. Les dépôts de RWA sur les plateformes de prêt et les places de cotation décentralisées ont atteint 7,4 milliards de dollars, enregistrant une croissance annuelle alors même que le total des dépôts DeFi reculait de manière significative. La même tendance s’observe dans le trading : alors que l’activité au comptant (spot) crypto-native sur les places de cotation décentralisées chutait d’environ 70 %, le trading au comptant de RWA tokenisés progressait d’environ 220 % sur la même période. De même, sur les plateformes de contrats perpétuels, les volumes et l’intérêt ouvert liés aux RWA ont poursuivi leur progression, à contre-courant du ralentissement général observé dans le secteur crypto.
Cette divergence est un signal fort. En effet, lorsqu’une classe d’actifs enregistre une croissance malgré le ralentissement de son écosystème d’accueil, cela signifie que la demande est portée par l’utilité financière, et non par les cycles de marché. Or, c’est précisément ce que prédisait la finance hybride : la tokenization est structurelle, et non cyclique.
Nous n’en sommes qu’au début. En effet, seuls quelque 2,2 milliards de dollars — sur un marché mondial des actions de plus de 100 000 milliards de dollars — ont été tokenisés, une situation qui n’est pas sans rappeler celle connue par les stablecoins en 2019, à la différence près que la trajectoire est désormais mesurable, vérifiable et on-chain. Je vous invite à examiner les données par vous-même dans les pages suivantes.
Jean-Marie Mognetti
Introduction
Publié en avril, le rapport CoinShares x Token Terminal du premier trimestre 2026 a révélé que la capitalisation boursière on-chain des actifs du monde réel tokenisés (RWA) avait franchi la barre des 40 milliards de dollars à travers les matières premières, les actions et les fonds tokenisés.
Ce second rapport examine quant à lui les modalités d’utilisation des RWA on-chain, en se concentrant sur les marchés du prêt, du trading au comptant et des contrats perpétuels, ainsi que sur la manière dont les plateformes qui soutiennent cette activité la monétisent.
Le rapport compare également les profils de risque et de rendement de différents produits RWA et évalue l’influence de ces caractéristiques sur leur adoption par les diverses catégories d’investisseurs.
Enfin, il envisage les perspectives d’évolution du marché au cours des 18 prochains mois.
Remarque à l’intention du lecteur :
Structuré par cas d’utilisation, ce rapport débute par le prêt, le trading au comptant et le trading de contrats perpétuels, avant d’examiner les revenus et les multiples de valorisation des principales plateformes. Il aborde ensuite la question du rendement et de la participation des investisseurs.
Cette structure reflète la définition de la finance hybride par CoinShares, à l’intersection des blockchains performantes, des plateformes de trading et de prêt DeFi, et des représentations tokenisées de classes d’actifs traditionnelles.
Ce rapport se concentre sur les actifs distribués, c’est-à-dire les actifs tokenisés pouvant être transférés vers des portefeuilles extérieurs à la plateforme émettrice. Ainsi, des réseaux tels que Canton Network et Provenance n’entrent pas dans le champ de cette analyse, car ils hébergent principalement des actifs représentés — soit des actifs tokenisés qui ne sont pas largement transférables entre les plateformes de prêt et de trading décentralisées étudiées dans ce rapport.
Les données présentées dans chaque section proviennent de Token Terminal et couvrent principalement la période allant du deuxième trimestre 2025 au deuxième trimestre 2026. Lorsque des données pertinentes sont disponibles, des périodes plus longues sont incluses en vue d’étoffer le contexte. Sauf indication contraire, les comparaisons en glissement annuel présentes dans les graphiques portent sur les deuxièmes trimestres 2025 et 2026.
Dans ce rapport, les actifs du monde réel (RWA) tokenisés se réfèrent aux matières premières, aux actions et aux fonds tokenisés.
Les données sous-jacentes sont disponibles ici :
https://tokenterminal.com/explorer/studio/dashboards/0b5ddc64-d598-42e0-a44d-78b53a6fb71e
1. Garantie et liquidity
1.1 L’utilisation des RWA comme garantie progresse en glissement annuel malgré le ralentissement de la DeFi
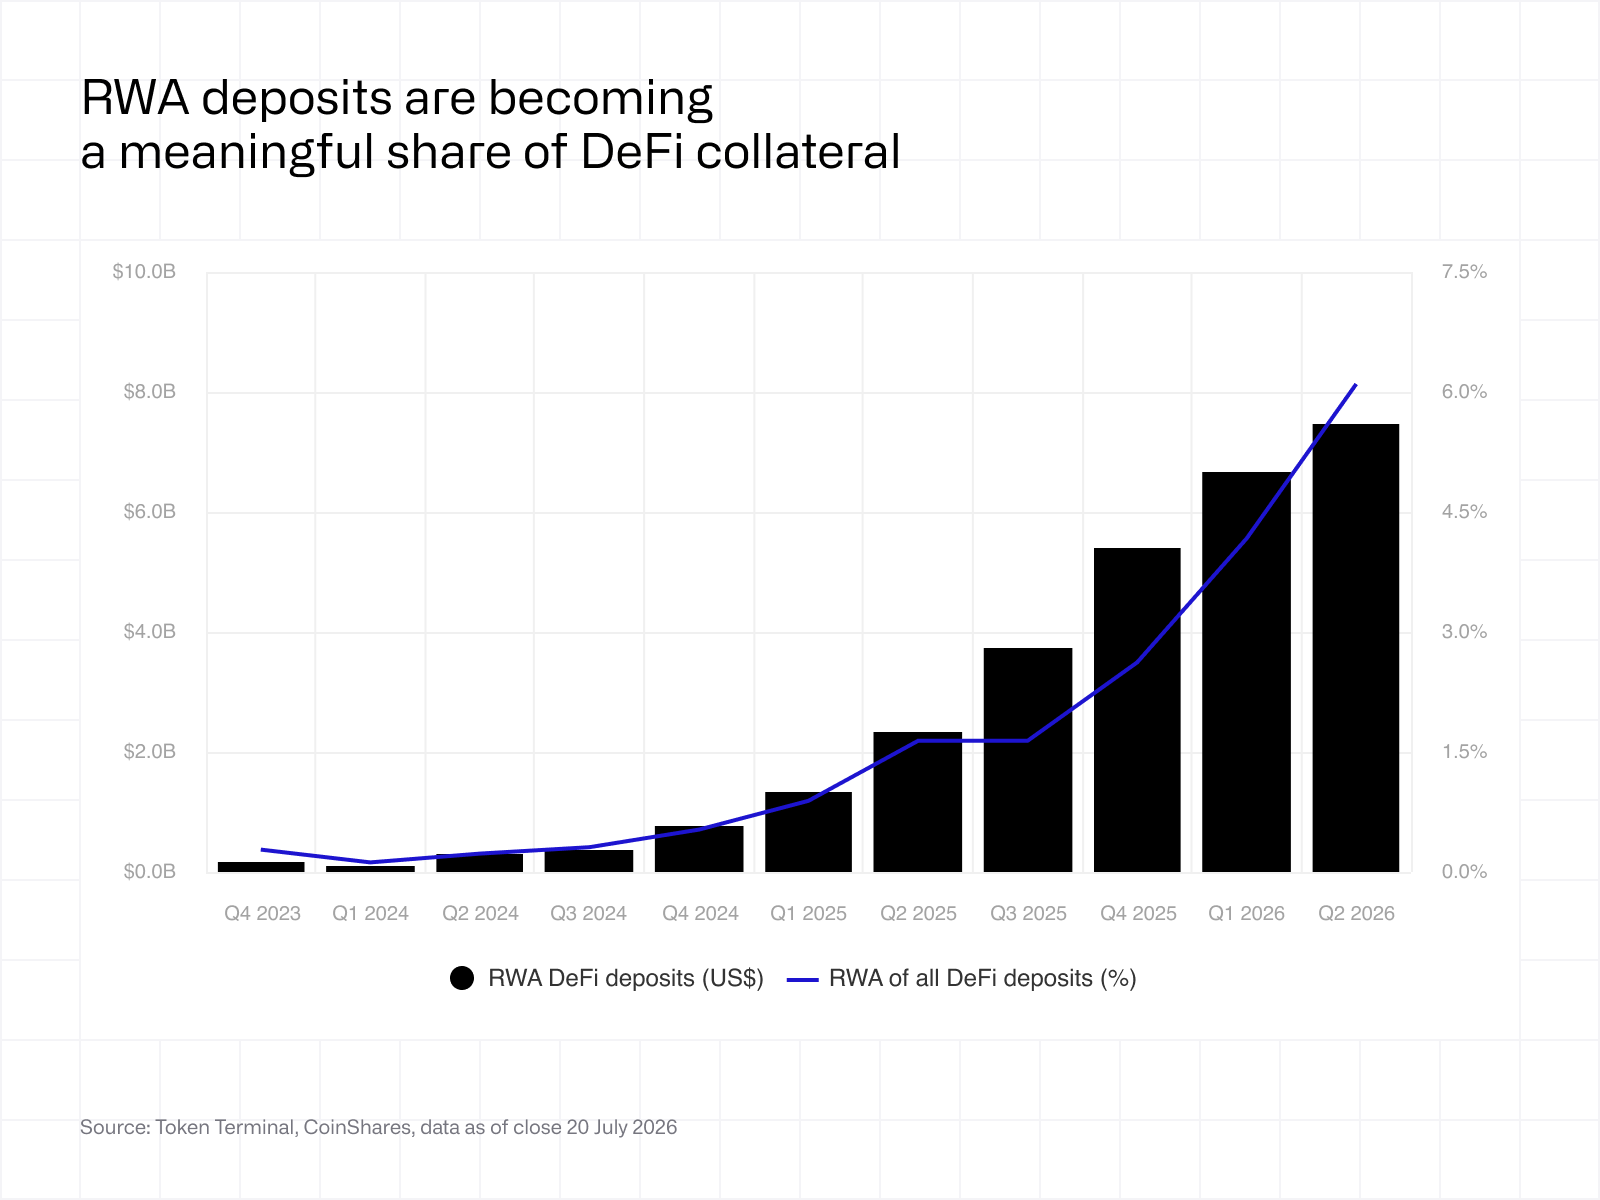
L’émission d’un actif tokenisé ne constitue que la première étape. L’utilité économique de l’actif augmente dès lors qu’il peut servir de garantie pour accéder à l’emprunt et à d’autres services financiers on-chain. Le volume des dépôts de RWA constitue donc un indicateur de l’efficacité avec laquelle les actifs tokenisés sont utilisés au-delà de leur simple émission.
Entre T2 2025 et T2 2026, le total des dépôts en DeFi a baissé d’environ 15 %, signe à la fois de retraits d’investisseurs et d’une baisse du cours des crypto-actifs. Sur la même période, les dépôts de RWA sur les plateformes de prêt et les places de cotation décentralisées ont plus que triplé, passant de 2,3 à 7,4 milliards de dollars. Cette divergence par rapport aux tendances générales de la DeFi suggère que la demande pour les actifs tokenisés est de plus en plus soutenue par leur utilité financière plutôt que par les seules conditions du marché des cryptomonnaies.
Comme révélé par le premier rapport sur la finance hybride, la capitalisation boursière on-chain des actifs tokenisés a dépassé les 40 milliards de dollars. Les 7,4 milliards de dollars actuellement déployés à travers la DeFi représentent la prochaine étape du développement du marché, caractérisée par une utilisation croissante des actifs tokenisés, au-delà de leur simple émission.
1.2 Les fonds tokenisés se sont imposés comme les principaux actifs de garantie
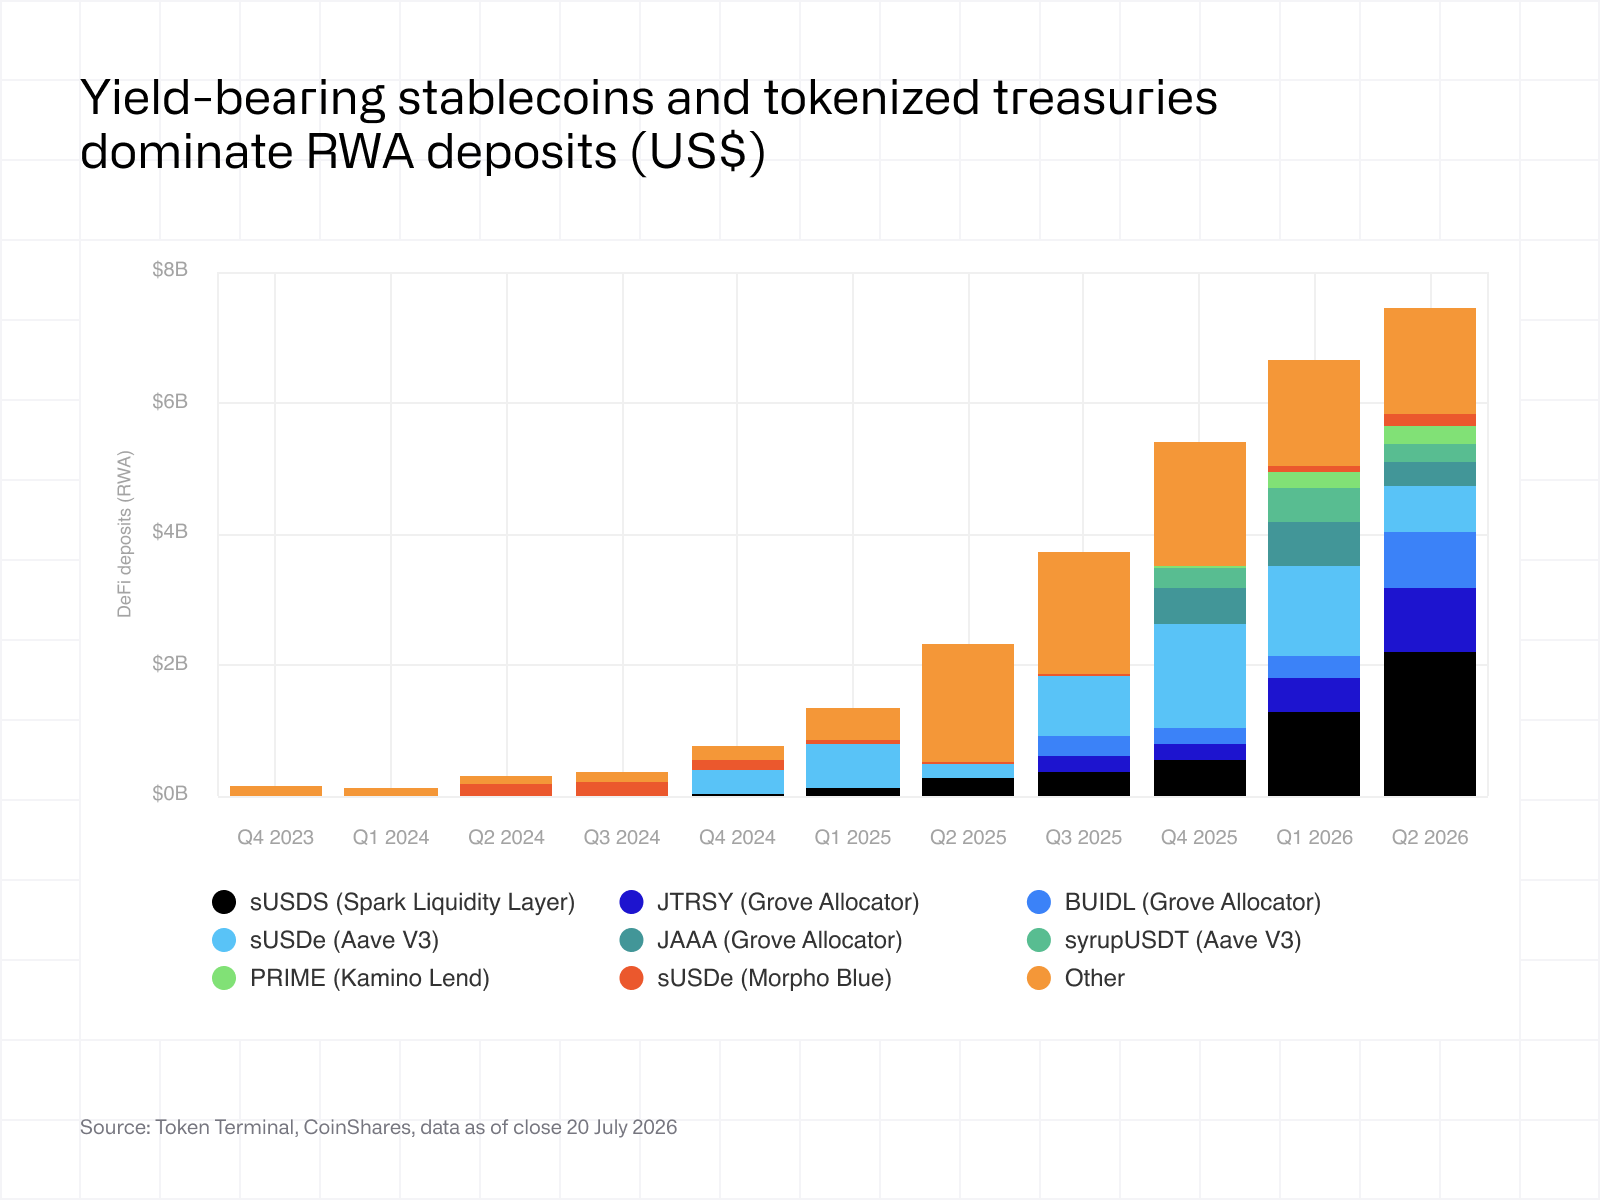
Une fois établi que les dépôts de RWA dans la DeFi ont atteint 7,4 milliards de dollars, la question suivante consiste à savoir quels sont les actifs qui soutiennent cette croissance.
Au rang des principaux contributeurs, on retrouve les fonds tokenisés investis en bons du Trésor et ceux de type multi-stratégies (notamment JTRSY, BUIDL et sUSDS), suivis par des produits de crédit privé (tels que JAAA, syrupUSDT, syrupUSDC et PRIME) et, enfin, par des stratégies delta-neutres comme sUSDe. Ensemble, ces actifs représentent la majeure partie de la hausse, le solde provenant d’une gamme croissante de fonds de plus petite taille.
Cette composition reflète une incitation économique simple, à savoir que les investisseurs privilégient une garantie qui continue de générer des revenus tout en favorisant l’activité d’emprunt, ce qui réduit le coût d’opportunité lié à l’immobilisation du capital. Ainsi, les dépôts restent concentrés sur des actifs générateurs de rendement et sur des plateformes de prêt établies telles que Aave, Morpho et Kamino, où se trouve déjà la plus grande profondeur de liquidity.
1.3 L’écosystème DeFi d’Ethereum en fait un premier choix naturel pour les emprunteurs
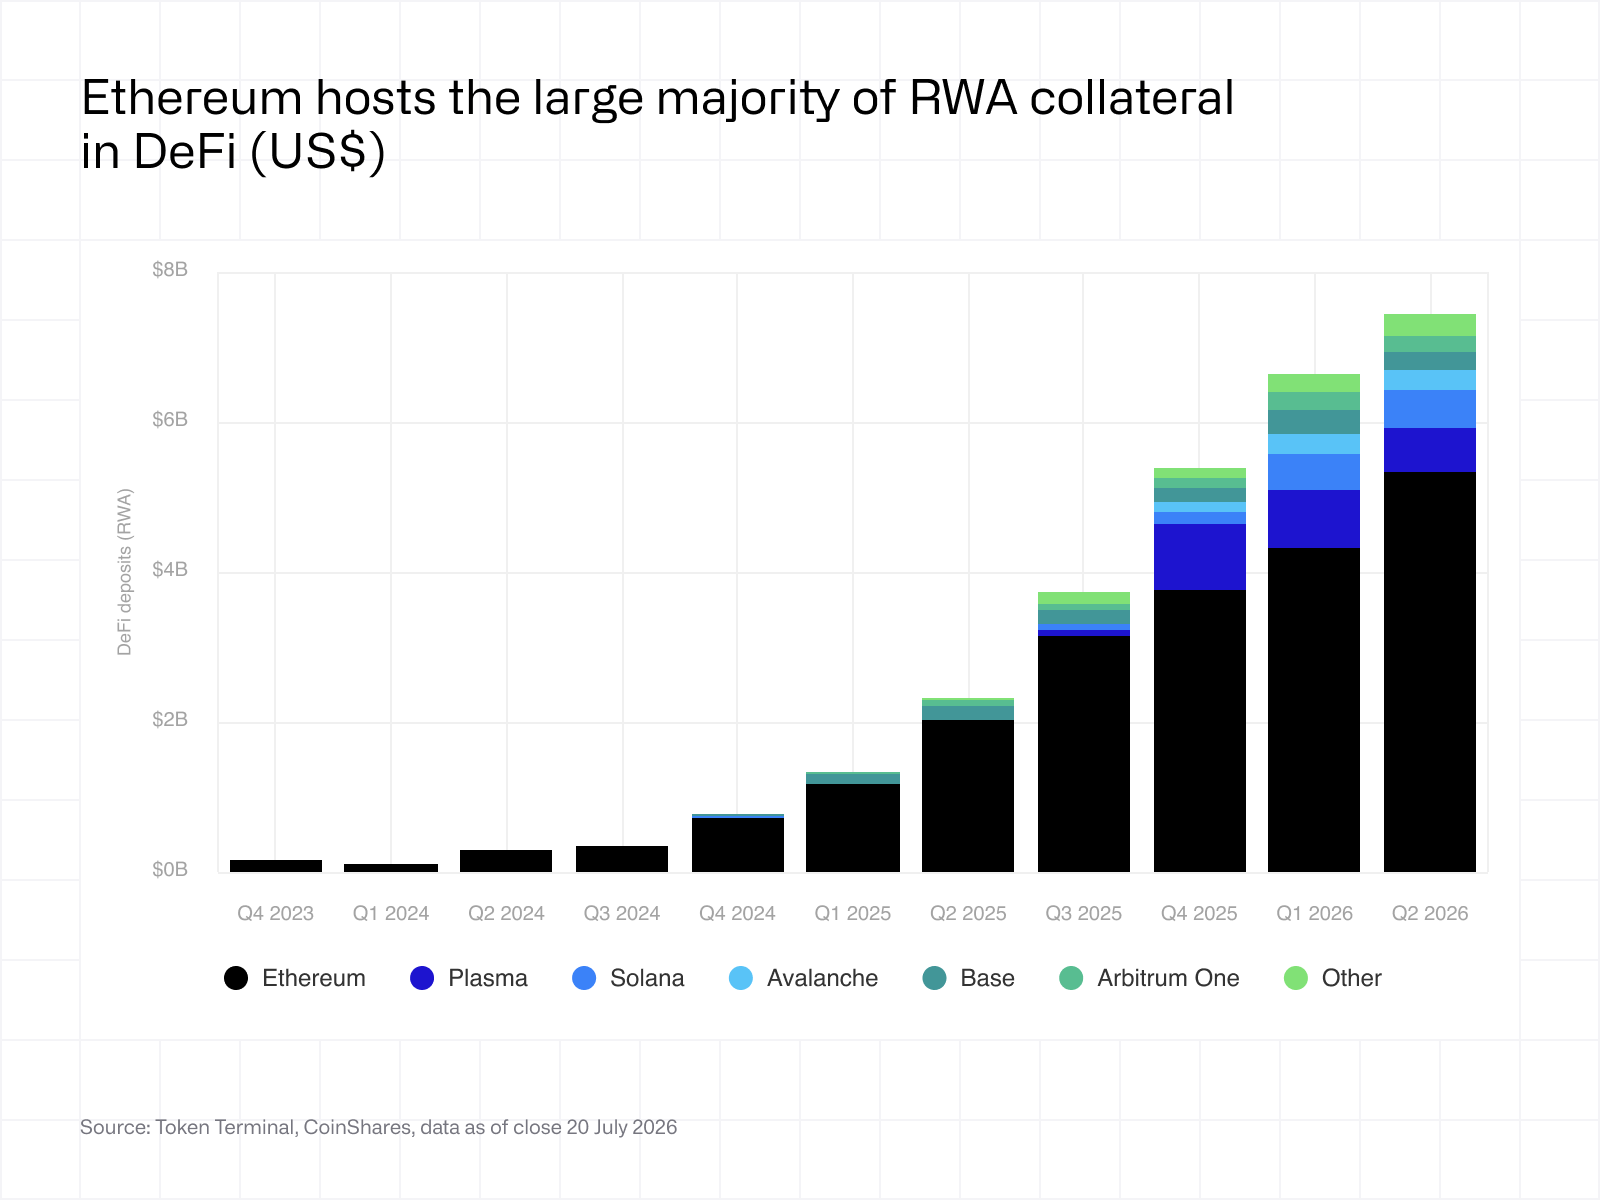
La répartition par blockchain révèle que près de 70 % de l’ensemble des dépôts de RWA sont alloués à des plateformes de prêt construites sur Ethereum, ce qui en fait le principal écosystème pour la garantie on-chain.
Plasma s’est imposé comme le deuxième écosystème en importance, porté par l’expansion d’Aave par-delà Ethereum, tandis que la croissance de Solana a été largement stimulée par Kamino, une plateforme de prêt native axée sur des utilisations productives de la garantie RWA.
Cette répartition illustre l’un des effets de réseau les plus puissants de la DeFi : tandis que les emprunteurs privilégient les plateformes disposant d’une abondante liquidity de prêt, les prêteurs allouent leurs capitaux là où la demande d’emprunt existe déjà. Par conséquent, les nouveaux écosystèmes doivent veiller à développer simultanément la liquidity et la confiance, deux atouts dont bénéficient les écosystèmes établis.
2. Place de cotation décentralisée (marché au comptant)
2.1 Le volume de trading RWA sur les DEX au comptant progresse en glissement annuel malgré le ralentissement de la DeFi
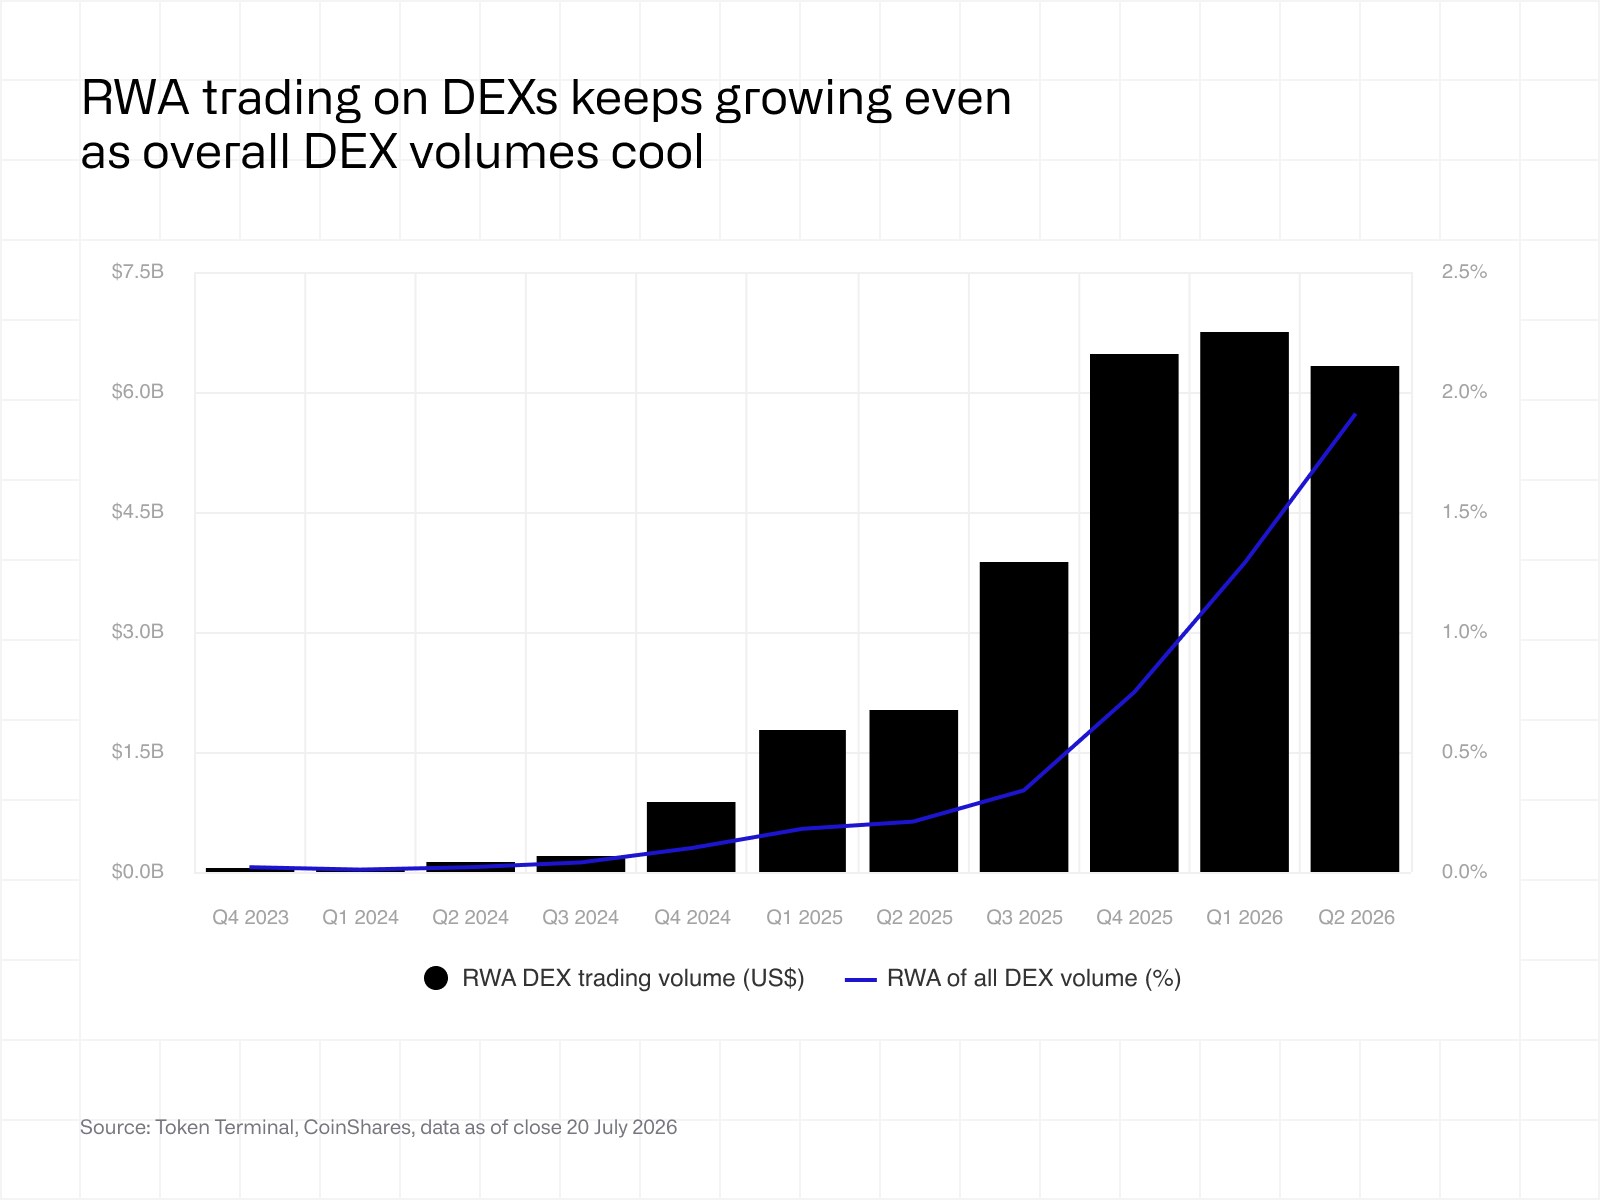
Le trading au comptant constitue le deuxième cas d’utilisation majeur après l’émission. Si le prêt donne la possibilité aux investisseurs d’emprunter en utilisant des actifs tokenisés comme garantie, les marchés au comptant facilitent le transfert de propriété, créant ainsi une liquidity sur le marché secondaire et permettant aux investisseurs de trader entre eux plutôt que directement avec les émetteurs.
Entre T2 2025 et T2 2026, les volumes agrégés des DEX au comptant, lesquels restent très majoritairement crypto-natifs, ont chuté d’environ 70 %, tandis que les volumes de trading au comptant de RWA ont augmenté d’approximativement 220 % sur un an, en dépit d’une base bien moindre. Malgré un ralentissement de la croissance ces derniers trimestres, cette divergence par rapport à l’activité globale de la DeFi suggère que l’adoption des actifs tokenisés se poursuit indépendamment des conditions du marché des cryptomonnaies.
À mesure que les marchés secondaires s’approfondissent, les actifs tokenisés deviennent plus accessibles à une base élargie d’investisseurs. Les plateformes de distribution grand public, telles que Robinhood et Revolut, pourraient accélérer cette tendance en orientant leurs utilisateurs particuliers existants vers des plateformes de trading on-chain.
2.2 Le volume se concentre sur l’or et les fonds tokenisés
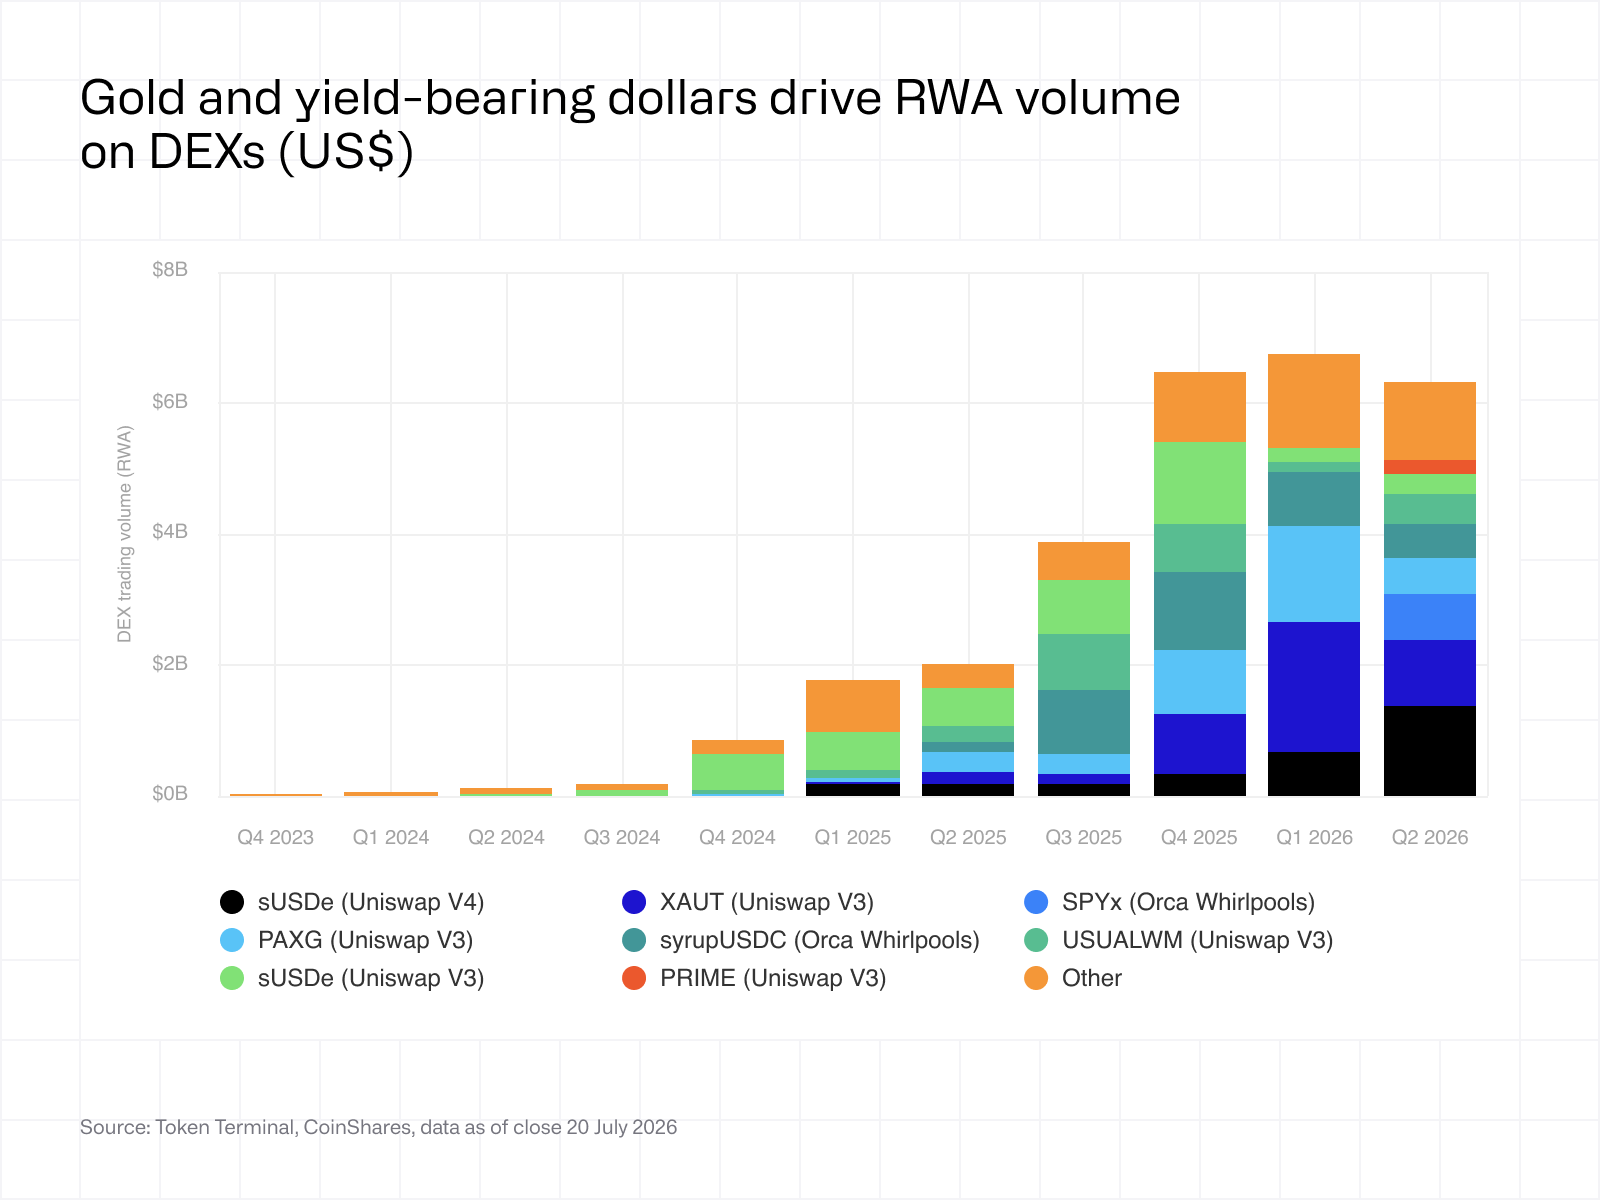
À ce jour, le volume de trading au comptant des RWA se concentre sur un nombre relativement restreint d’actifs, au premier rang desquels figurent l’or et les fonds tokenisés, tandis que les actions tokenisées commencent à représenter une part croissante de l’activité.
XAUT et PAXG ont généré une part importante de ce volume, les investisseurs ayant activement ajusté leurs positions lors des périodes de hausse et de correction du cours de l’or. Le sUSDe d’Ethena a également contribué de manière significative à ce volume suite au transfert de liquidity d’Uniswap v3 vers Uniswap v4.
Contrairement aux activités de prêt et aux contrats perpétuels, les marchés au comptant n’offrent ni effet de levier ni amélioration de l’efficacité du capital. Leur rôle principal est de faciliter le transfert de propriété, ce qui se traduit par une activité de trading structurellement plus faible que celle d’autres marchés financiers on-chain, lesquels, eux, permettent aux utilisateurs de bénéficier d’un effet de levier.
2.3 Ethereum et Solana concentrent l’essentiel du volume
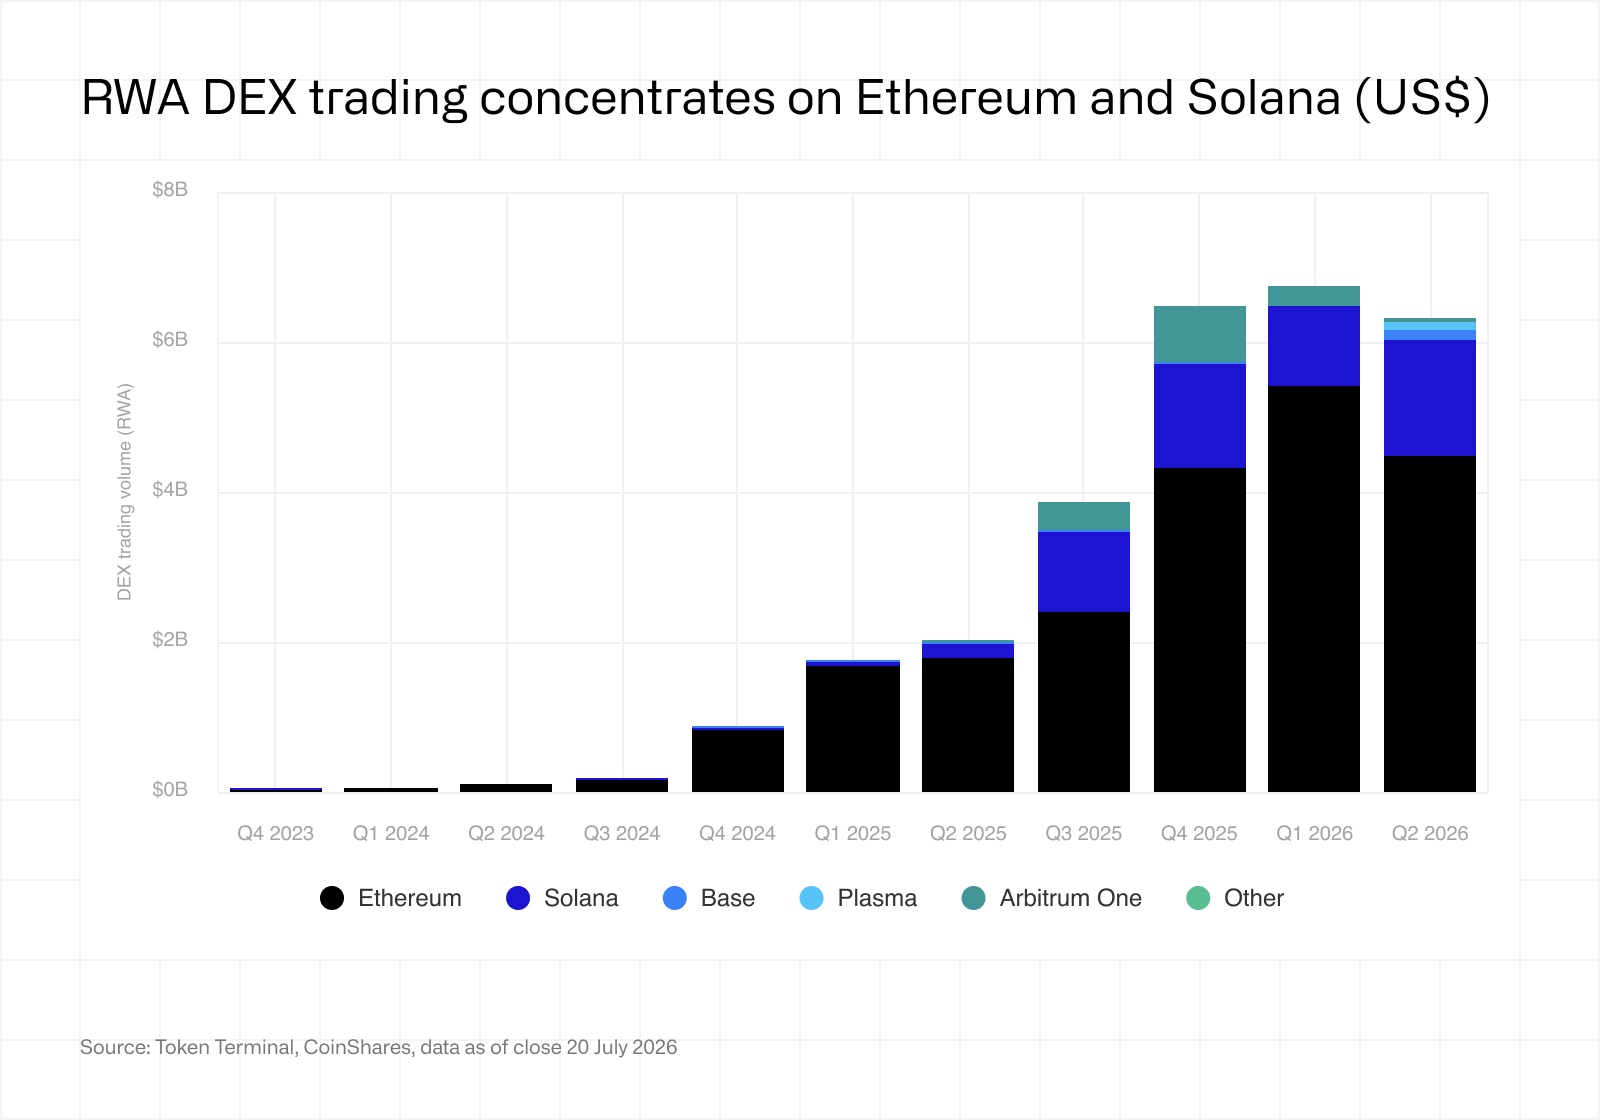
Tout comme pour l’activité de prêt, le trading au comptant de RWA reste concentré sur Ethereum, Solana s’imposant comme le deuxième écosystème en importance. Bien qu’opérationnels depuis plusieurs années, Arbitrum, BNB Chain et Base n’ont pas encore généré d’activité significative de trading au comptant de RWA.
Tout comme les teneurs de marché, les émetteurs d’actifs ont tout intérêt à opérer là où les infrastructures de trading et la liquidity sont déjà présentes. Par conséquent, les nouveaux écosystèmes doivent relever le défi consistant à attirer simultanément actifs et activité de trading, tandis que les écosystèmes établis continuent de consolider leur avantage en matière de liquidity.
Cette dynamique explique également pourquoi les blockchains émergentes rivalisent pour attirer les applications DeFi existantes. En effet, ces applications éprouvées apportent liquidity, utilisateurs et crédibilité sur le marché, réduisant ainsi les obstacles inhérents à la création de nouveaux écosystèmes financiers on-chain.
3. Place de cotation décentralisée (contrats perpétuels)
3.1 Le volume de trading RWA sur les DEX de contrats perpétuels progresse en glissement annuel malgré le ralentissement de la DeFi
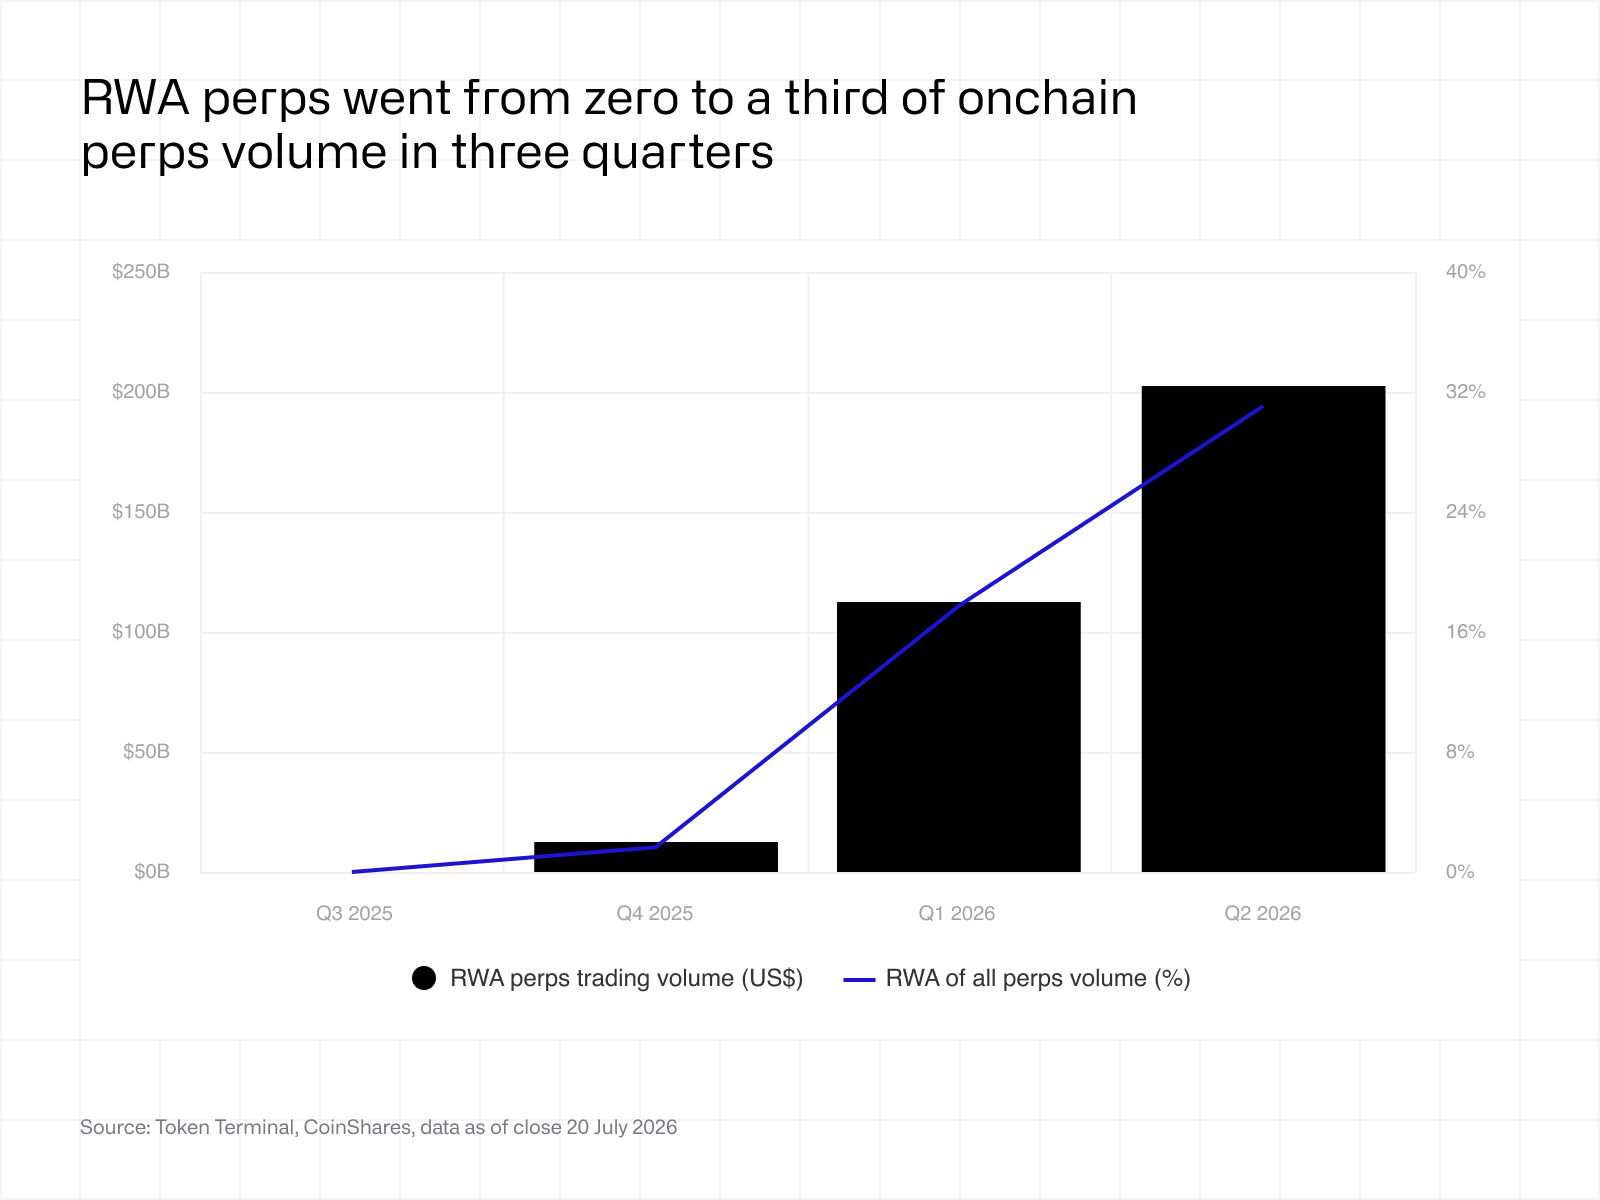
Après le trading au comptant, les contrats perpétuels constituent la prochaine étape du développement du marché. Alors que l’activité de prêt utilise des actifs tokenisés comme garantie et que les marchés au comptant permettent un transfert de propriété, les contrats perpétuels utilisent généralement des stablecoins comme garantie tout en offrant une exposition avec effet de levier au cours d’un RWA sous-jacent, tel qu’un indice boursier, une matière première ou une action individuelle. Le volume de trading mesure donc l’intensité avec laquelle les investisseurs recourent aux marchés on-chain pour s’exposer aux RWA.
Si les volumes de trading ont reculé sur l’ensemble du marché on-chain des contrats perpétuels depuis le 10 octobre 2025, ceux des contrats perpétuels basés sur des RWA ont continué de croître rapidement. Sur tradeXYZ, une plateforme spécialisée dans les RWA et construite sur Hyperliquid, les volumes ont quasiment été multipliés par 20 depuis son lancement, contrastant avec le ralentissement général observé sur les marchés crypto-natifs.
Cette divergence suggère que, au lieu de simplement redistribuer l’activité de trading crypto existante, les contrats perpétuels sur RWA captent une nouvelle demande. Pour les investisseurs, ils offrent un accès continu aux marchés d’actifs traditionnels sans nécessiter la détention de l’actif sous-jacent.
3.2 Le volume est porté par les matières premières et les indices boursiers
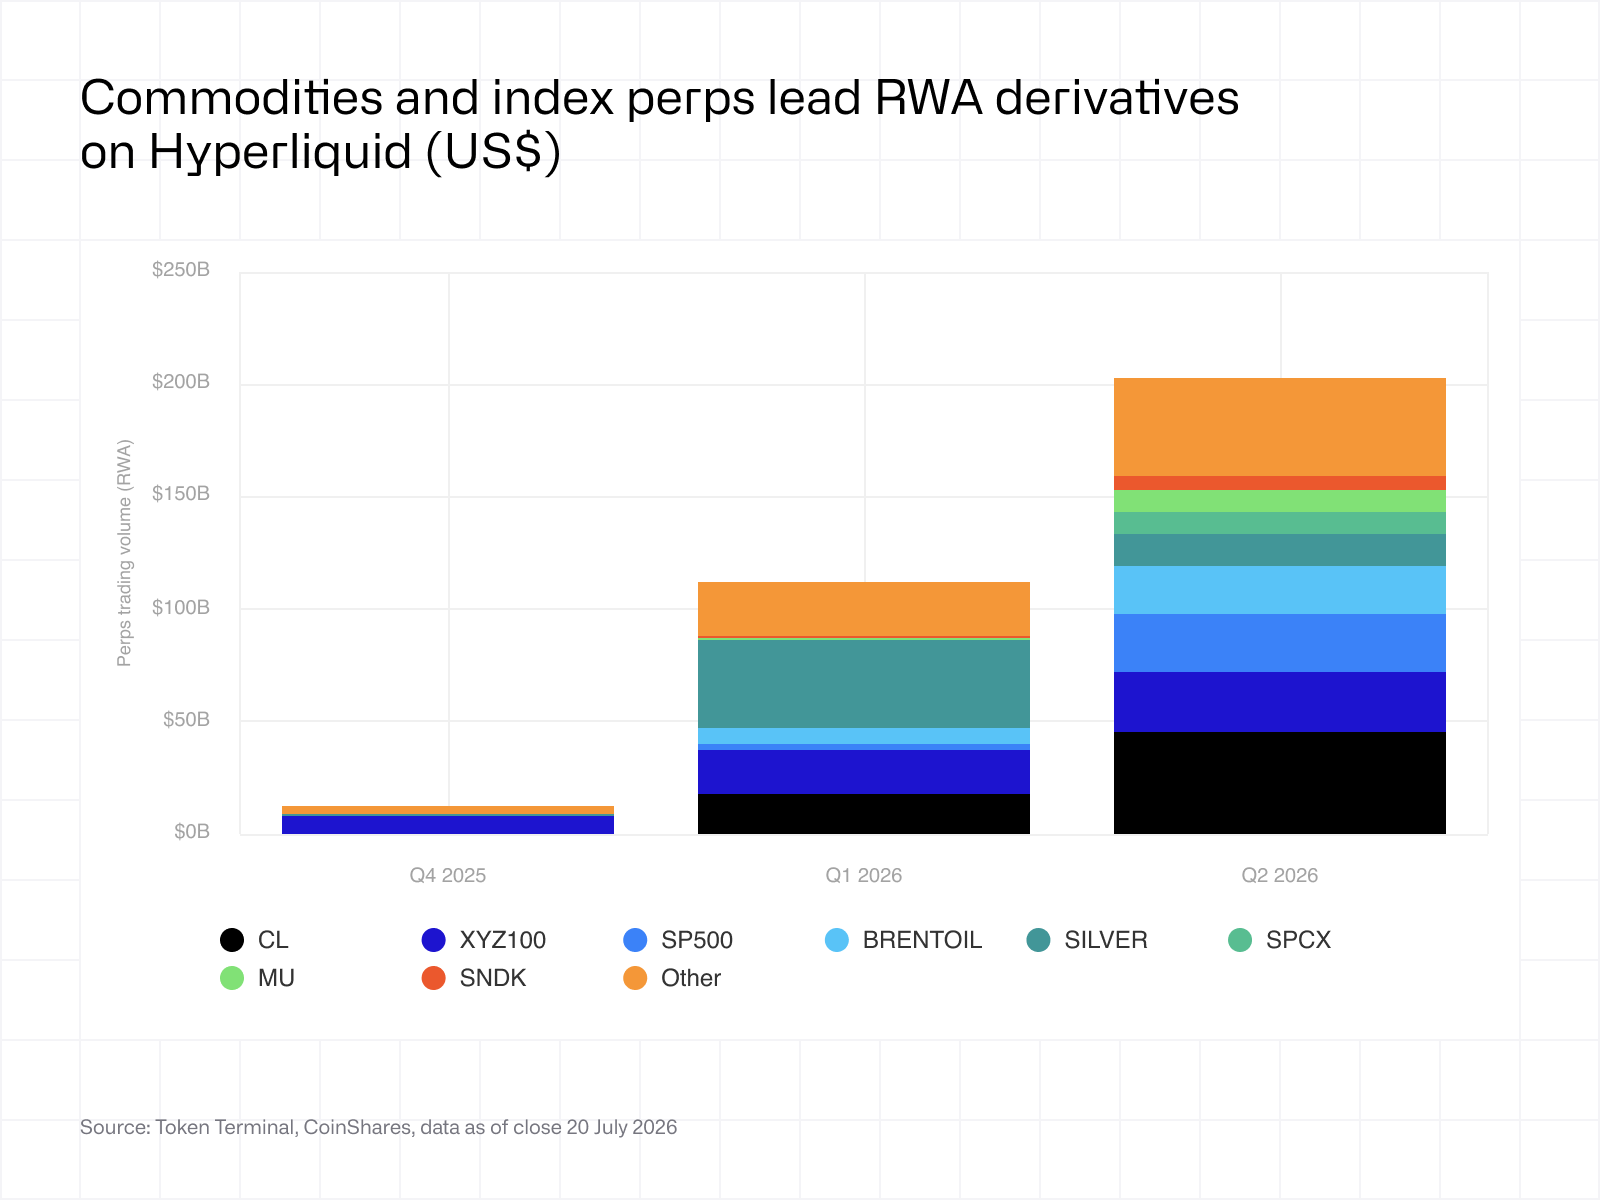
Les volumes des contrats perpétuels sur RWA se concentrent sur les matières premières, les indices boursiers et les valeurs technologiques et de semi-conducteurs.
Le pétrole et les métaux précieux représentent une part importante de l’activité de trading, les investisseurs étant de plus en plus sensibles aux évolutions macroéconomiques en dehors des heures d’ouverture des marchés traditionnels. Les indices boursiers, notamment le S&P 500 et le Nasdaq-100, offrent une large exposition au marché via un instrument unique, tandis que les entreprises technologiques et de semi-conducteurs attirent une activité de trading soutenue en raison de leur liquidity et de la volatilité de leurs cours.
Cette composition met en lumière les segments où le trading continu offre la plus grande valeur ajoutée. Les actifs caractérisés par une fréquente découverte des prix, un intérêt des investisseurs à l’échelle mondiale et des horaires de trading limités sur les marchés traditionnels figurent naturellement parmi les premiers à attirer la liquidity des produits dérivés on-chain.
3.3 L’intérêt ouvert sur les RWA progresse en glissement annuel malgré le ralentissement de la DeFi
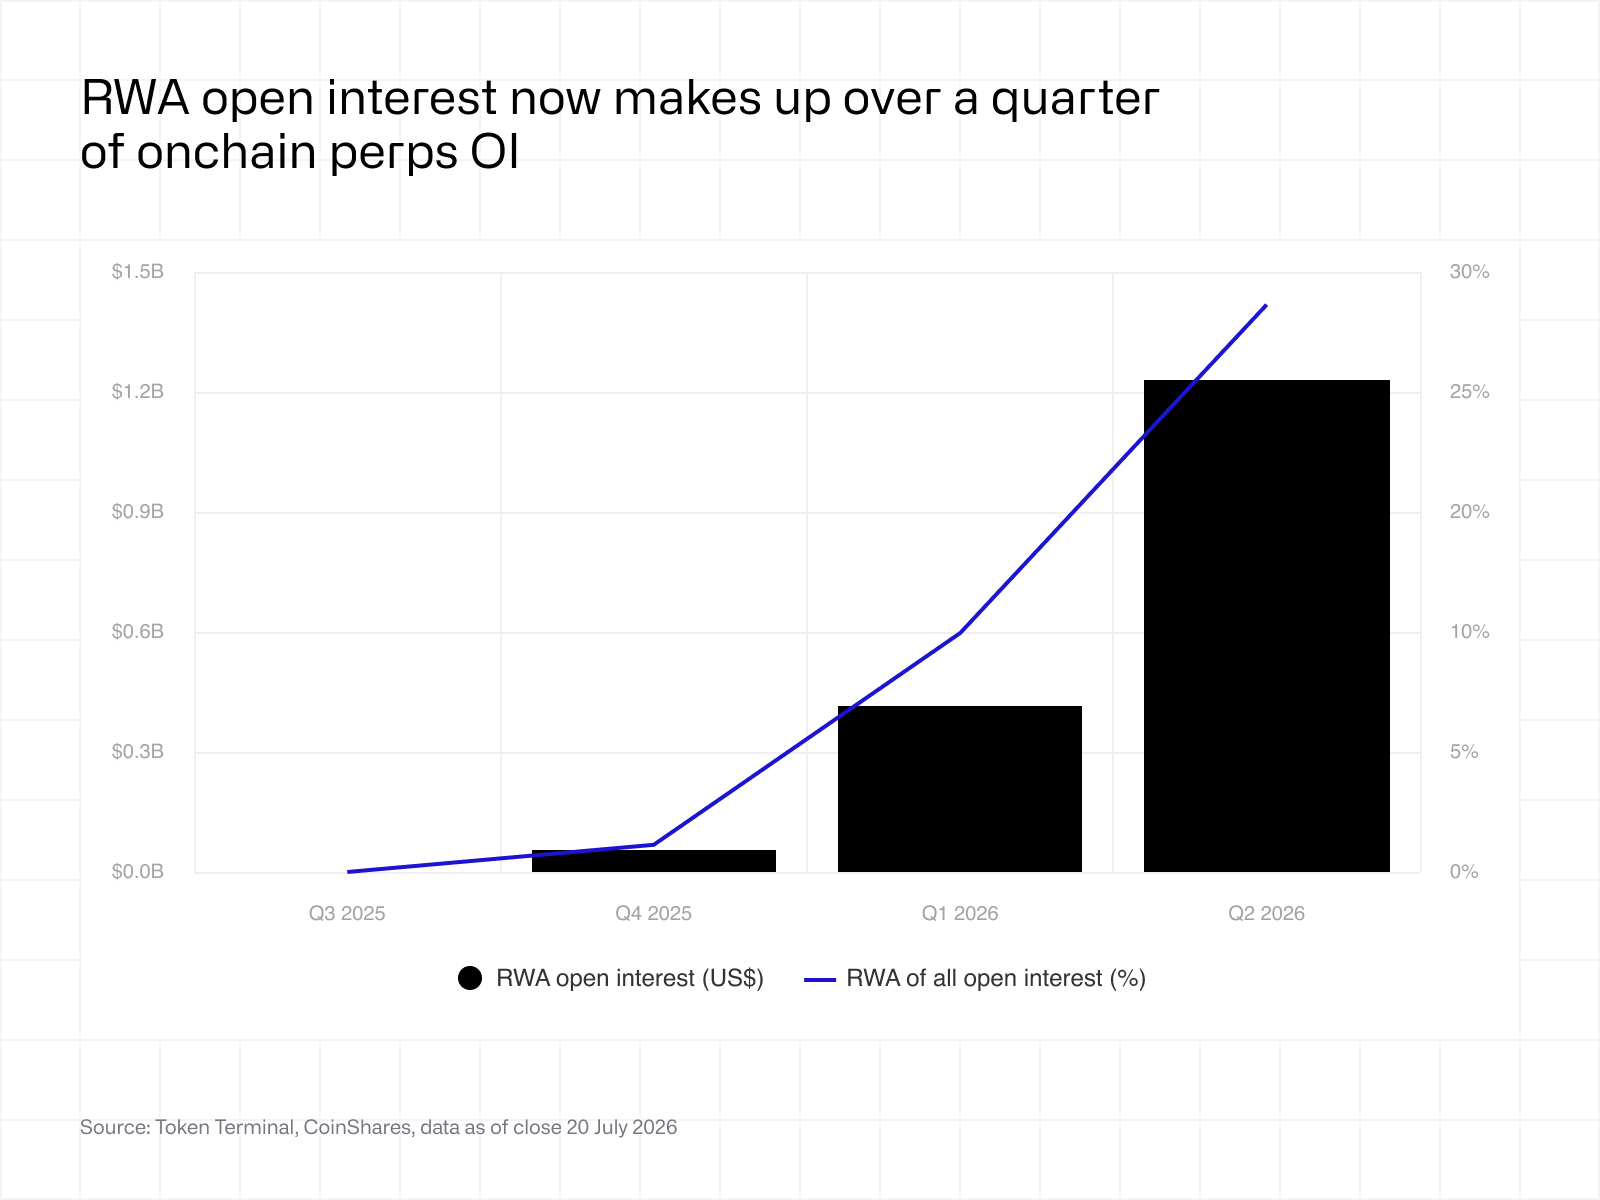
Alors que le volume de trading mesure l’activité, l’intérêt ouvert évalue le capital engagé. Il représente la valeur notionnelle des positions ouvertes, complétant ainsi le volume de trading pour évaluer le développement des marchés de contrats perpétuels sur RWA.
L’intérêt ouvert a continué de croître malgré le recul général de l’activité sur les contrats perpétuels crypto-natifs, ce qui indique que les investisseurs engagent des volumes de capitaux croissants dans les contrats perpétuels sur RWA, plutôt que de simplement générer une plus forte rotation des positions.
Cette distinction est particulièrement utile pour comparer les marchés de produits dérivés. Le volume de trading peut augmenter rapidement à court terme sous l’effet d’incitations destinées aux traders et/ou aux teneurs de marché, tandis qu’une croissance soutenue de l’intérêt ouvert témoigne du maintien des capitaux sur le marché, favorisant ainsi une plus grande profondeur et une meilleure pérennité de ces marchés.
3.4 L’intérêt ouvert est porté par les indices boursiers et les actions du secteur des semi-conducteurs
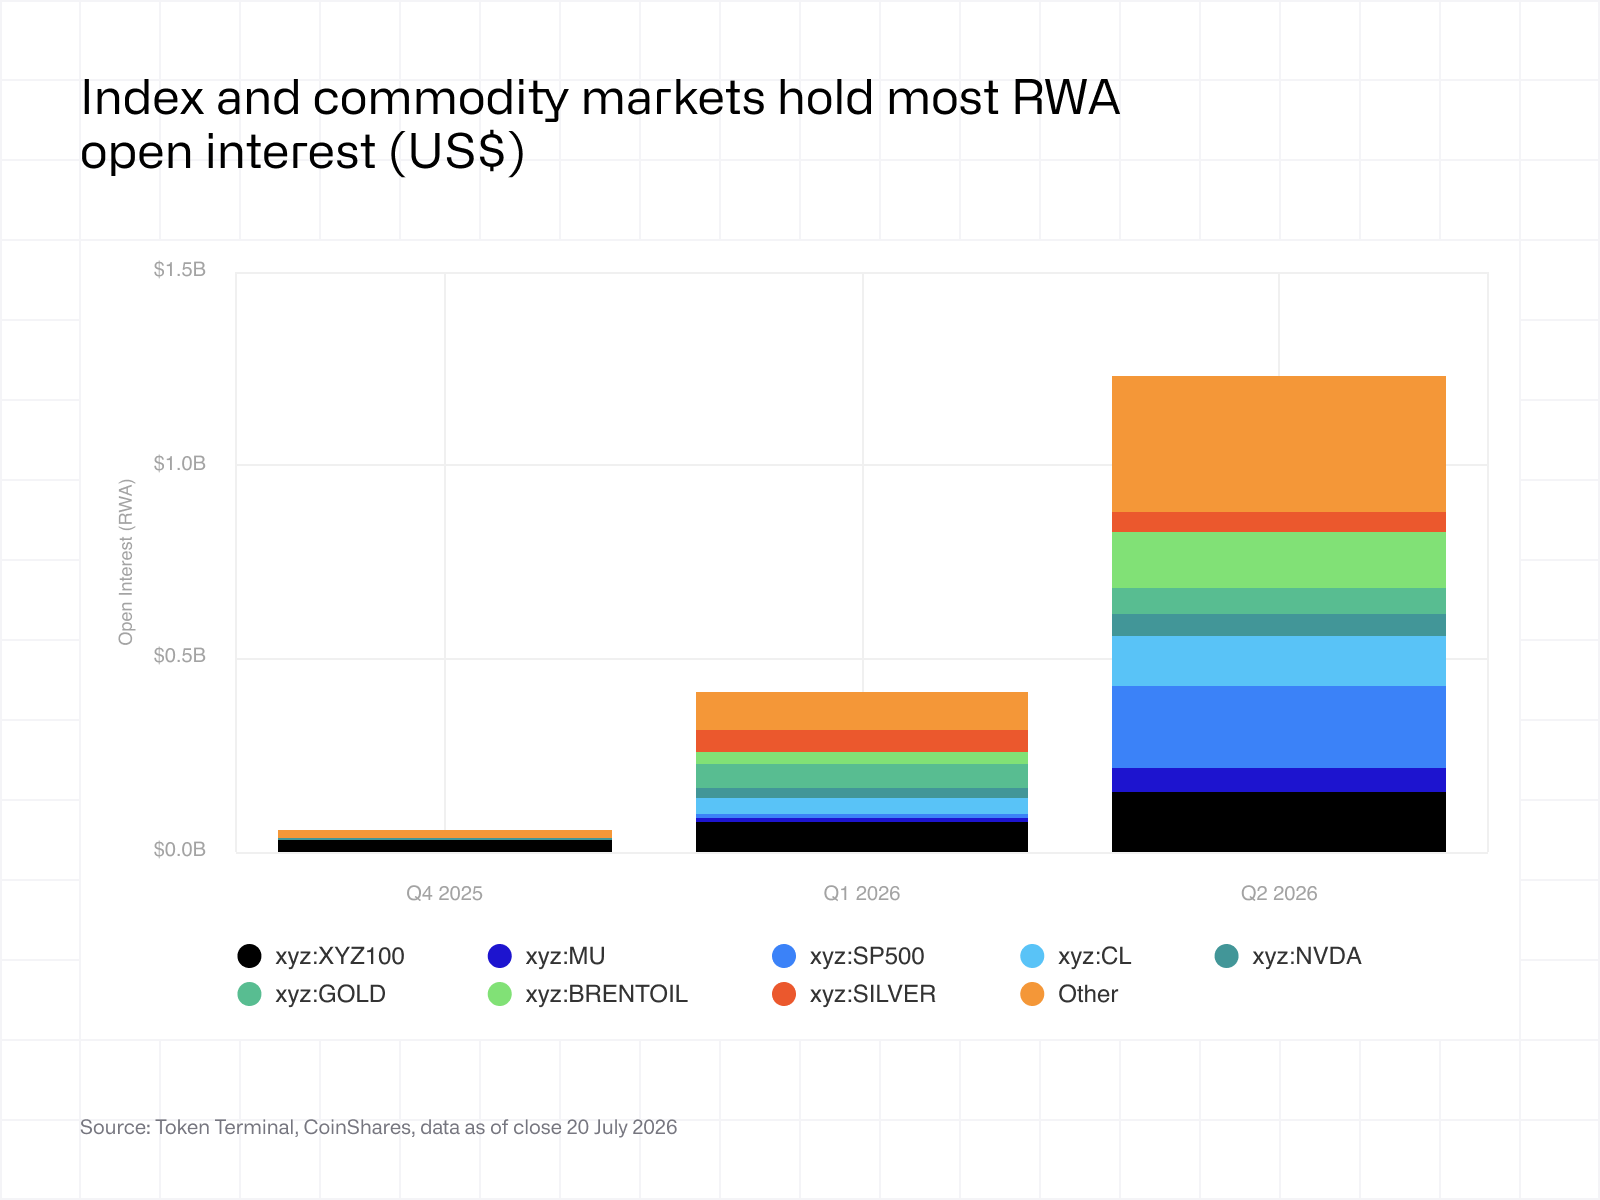
La composition de l’intérêt ouvert reflète globalement la répartition des volumes de trading, les indices boursiers et les actions du secteur des semi-conducteurs représentant la majeure partie du capital engagé sur les marchés de contrats perpétuels sur RWA.
Il existe toutefois des différences notables entre l’activité de trading et l’allocation des capitaux. Si les matières premières génèrent une part importante du volume de trading, les indices boursiers et les actions du secteur des semi-conducteurs représentent une part plus importante de l’intérêt ouvert, ce qui laisse entendre que les investisseurs conservent des positions plus importantes ou plus durables sur ces marchés. Le cas de SK Hynix illustre cette dynamique, la valeur s’étant rapidement imposée comme l’un des plus importants marchés de tradeXYZ après sa cotation.
Considérées dans leur ensemble, les données relatives au volume de trading et à l’intérêt ouvert indiquent que les marchés de produits dérivés fondés sur des RWA gagnent en maturité. De son côté, la croissance est de plus en plus portée par des capitaux qui restent engagés sur ces marchés, plutôt que par la seule activité de trading à court terme.
4. Perspective économique
4.1 Baisse des revenus des plateformes de prêt et de trading on-chain en glissement annuel
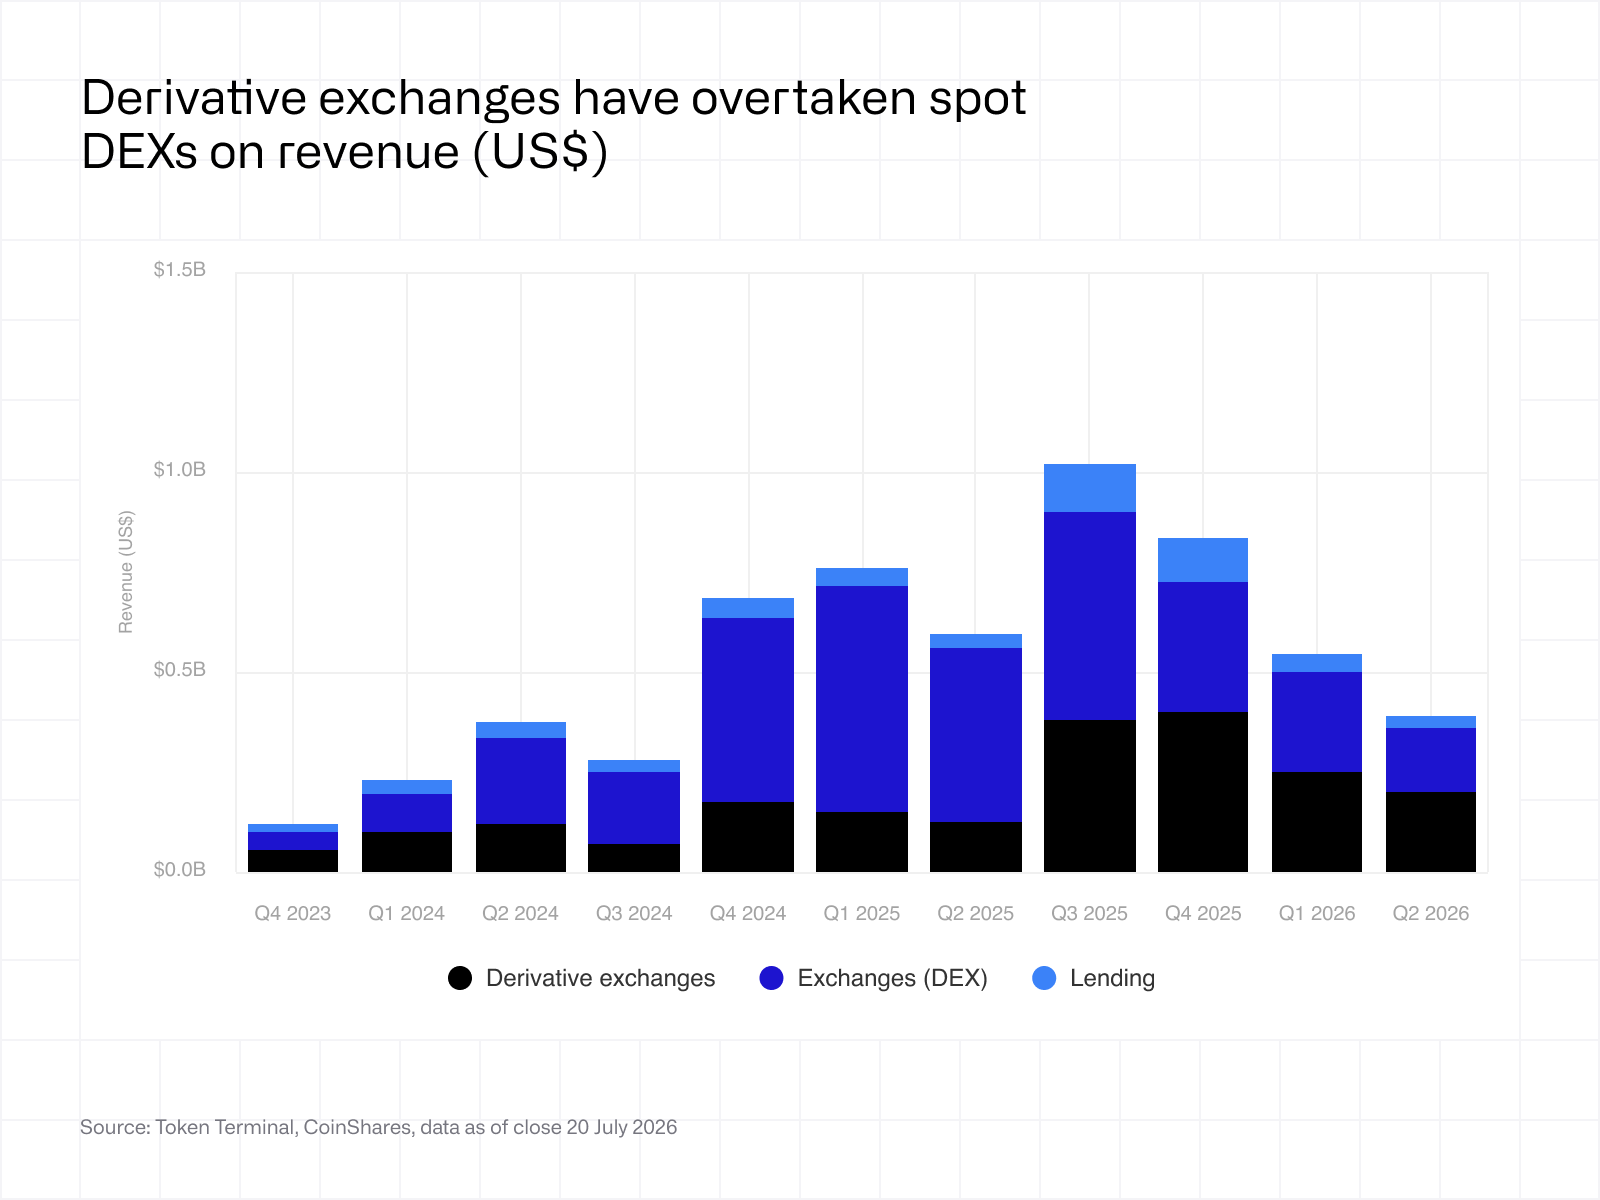
Les sections précédentes ont montré que l’activité de prêt et de trading de RWA a continué de croître malgré un ralentissement plus général observé au sein de la DeFi. Reste à savoir si cette croissance a commencé à se traduire par une hausse des revenus pour les plateformes facilitant cette activité.
Les revenus des applications ont diminué tant sur les plateformes de prêt que sur celles de trading entre le T2 2025 et le T2 2026. Bien que l’activité liée aux RWA ait continué de progresser, elle reste marginale par rapport aux marchés crypto-natifs, ce qui signifie que le repli de l’activité de trading et d’emprunt à l’échelle de l’écosystème global continue de peser sur les revenus globaux.
Ceci illustre le fait que l’adoption des RWA n’en est qu’à ses balbutiements d’un point de vue économique. Bien que les volumes de prêt et de trading continuent de croître, ils n’ont pas encore atteint l’échelle nécessaire pour infléchir de manière significative la trajectoire des revenus des principales applications financières on-chain.
4.2 Hyperliquid enregistre les revenus d’application les plus élevés en valeur absolue
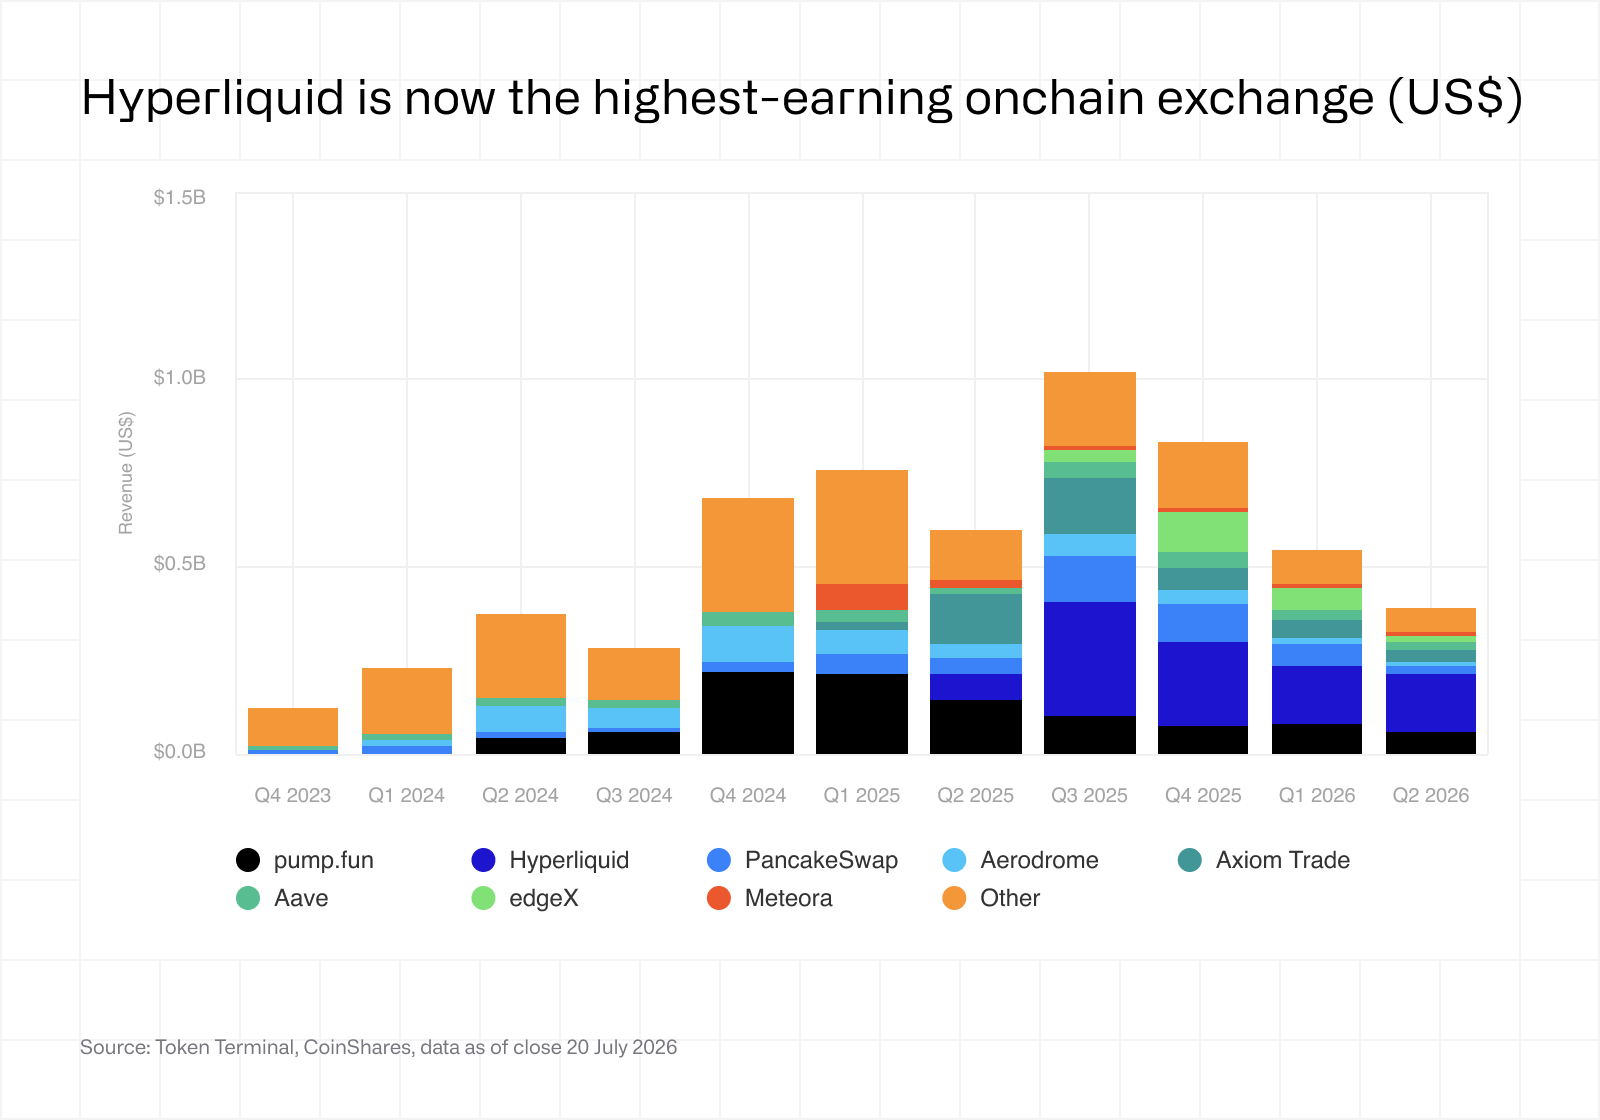
La répartition des revenus met en évidence un leader incontesté du marché. En effet, malgré des revenus en baisse à l’échelle du secteur, Hyperliquid continue de générer des revenus d’application nettement supérieurs à ceux de toute autre plateforme de prêt ou de trading.
Cet écart reflète à la fois l’ampleur de l’activité de trading sur la plateforme et le modèle économique des places de cotation de produits dérivés, où une fréquence de trading élevée se traduit par des frais de transaction récurrents.
À titre de comparaison, les revenus issus de l’activité de prêt demeurent limités par une demande d’emprunt plus faible et, dans le cas de Morpho — la deuxième plus grande plateforme de prêt du marché — par l’absence de taux de prélèvement au niveau du protocole.
La répartition des revenus démontre que l’activité reste concentrée sur un nombre relativement restreint d’applications. Avec l’expansion des marchés de RWA, les plateformes majeures sont idéalement positionnées pour capter une part disproportionnée de l’activité de trading et de prêt supplémentaire.
4.3 Hyperliquid intervient tant au niveau de la couche applicative que de la couche de règlement
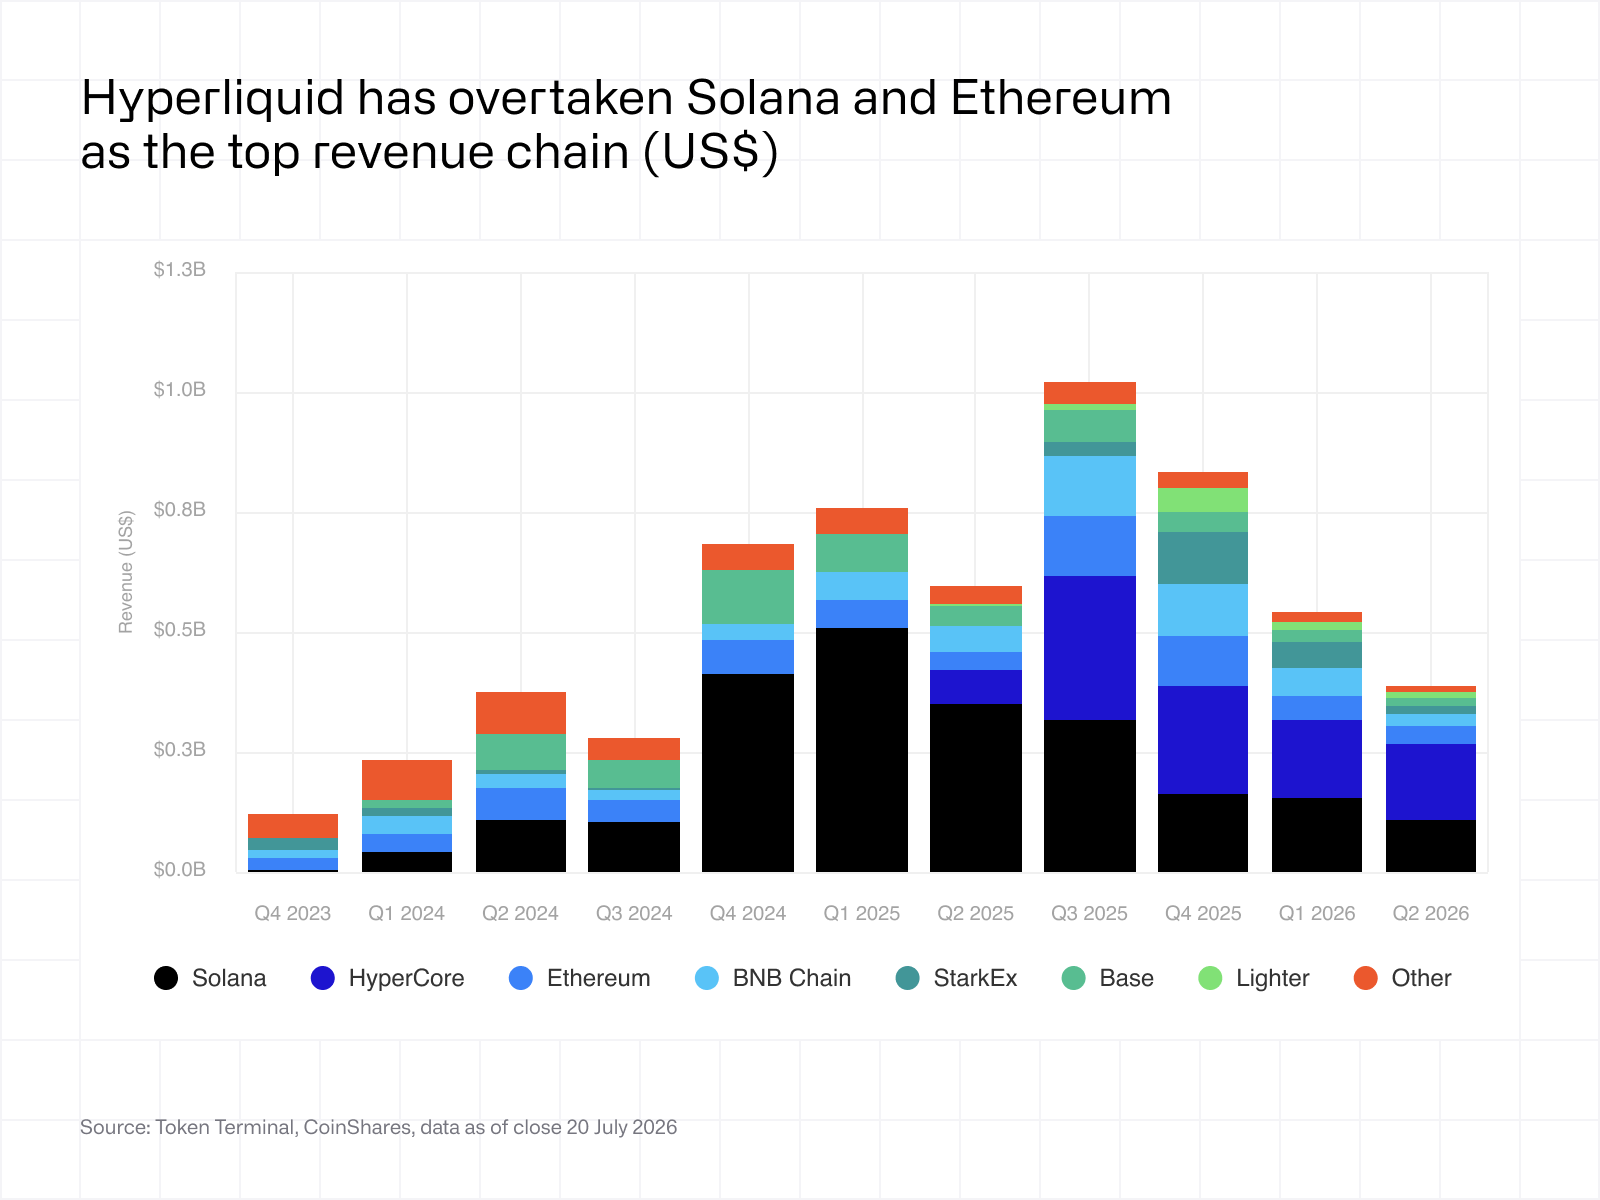
Alors que le graphique précédent comparait les revenus générés par des applications individuelles, celui-ci attribue ces revenus aux réseaux de règlement sous-jacents, mettant en évidence où l’activité économique se concentre en fin de compte.
La plateforme Hyperliquid se distingue par le fait qu’elle opère au niveau de la couche applicative et de la couche de règlement. Contrairement à la plupart des plateformes de trading, lesquelles génèrent des frais tout en s’appuyant sur des blockchains tierces pour le règlement, Hyperliquid capte de la valeur aussi bien sur l’activité de trading que sur l’infrastructure qui la soutient.
Le graphique met également en lumière l’importance de la performance. Hyperliquid et Solana concentrent une part disproportionnée des revenus d’application, ce qui suggère qu’une faible latence et un débit élevé demeurent des avantages concurrentiels majeurs pour les plateformes de trading on-chain.
4.4 Les plateformes de trading affichent les plus forts multiples de revenus
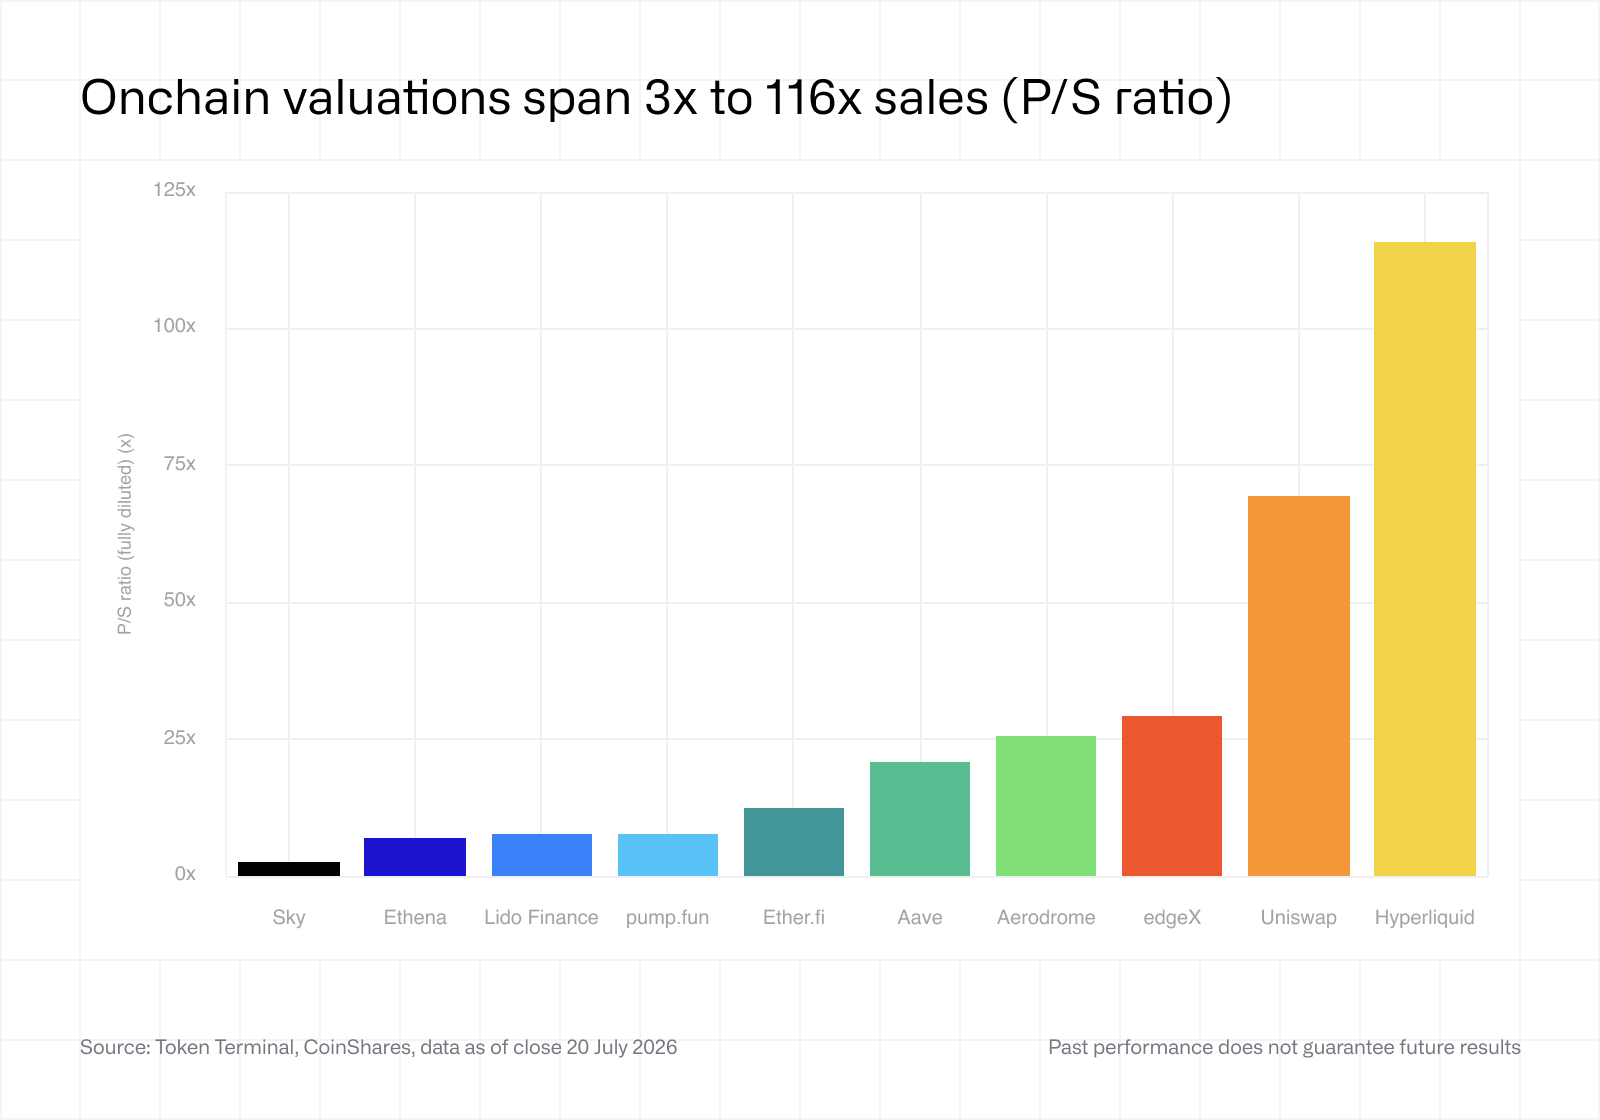
Le dernier graphique compare les multiples de valorisation attribués aux principales applications financières on-chain. Les plateformes de trading, notamment Hyperliquid, Uniswap et Aerodrome, présentent les multiples de revenus les plus élevés du groupe.
En règle générale, des multiples de valorisation plus élevés annoncent une croissance plus soutenue des flux de trésorerie futurs. Par rapport aux activités de prêt ou de gestion d’actifs, les plateformes de trading bénéficient d’une vitesse de rotation du capital supérieure, de perspectives d’élargissement de l’offre plus vastes et de modèles opérationnels capables de monter efficacement en puissance à mesure que l’activité de trading s’intensifie.
À la faveur du développement de la finance hybride, il est de plus en plus probable que les principales applications financières on-chain soient évaluées selon les mêmes méthodes que les entreprises proposant des services financiers traditionnels. Les multiples de revenus offrent donc une autre grille de lecture par laquelle les investisseurs évaluent la viabilité économique à long terme du secteur.
Remarque : les multiples de valorisation sont calculés sur la base d’une capitalisation boursière entièrement diluée. Cette mesure reflète la valeur de l’ensemble de la structure de propriété du protocole plutôt que les seuls tokens actuellement en circulation, offrant ainsi une base de comparaison plus pertinente entre des projets aux calendriers de distribution de tokens différents. Cette approche est analogue à la valorisation des actions traditionnelles, où les entreprises sont comparées en fonction du nombre total de titres en circulation plutôt que du seul flottant.
5. Rendement et utilisation
5.1 Chaque RWA présente un profil de risque et de rendement distinct
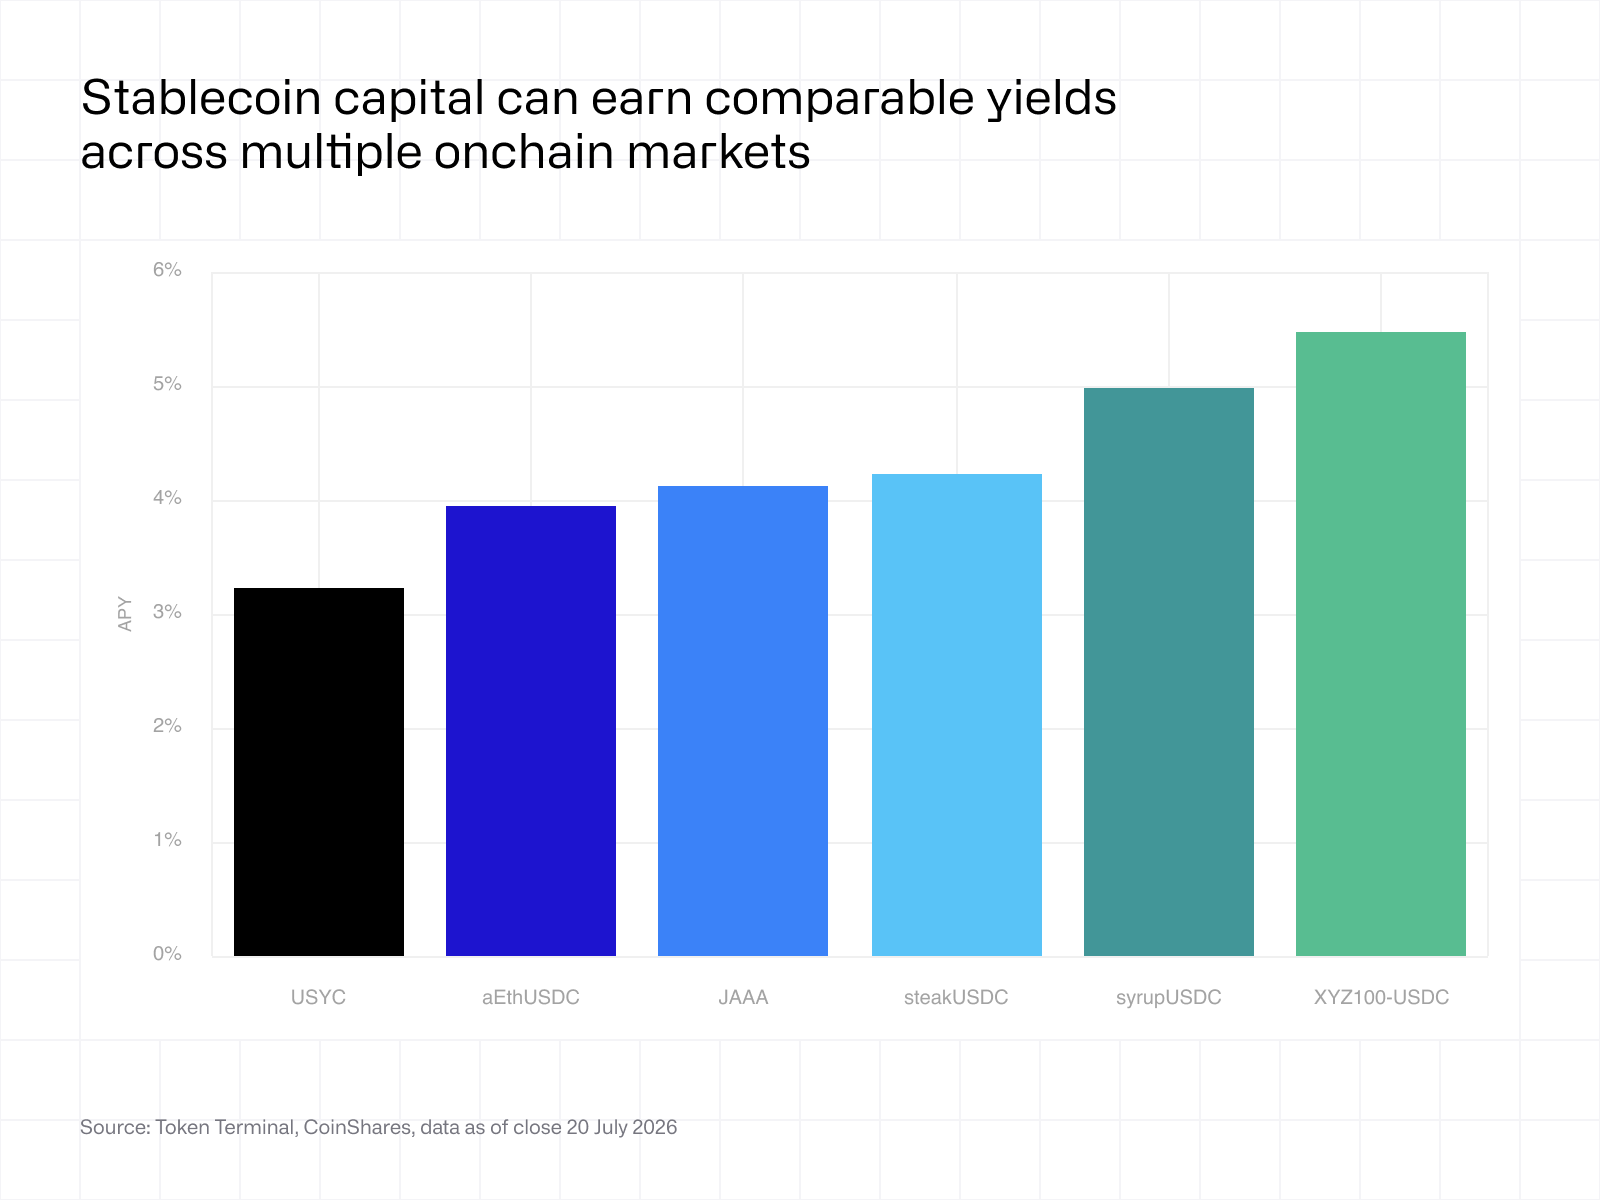 Alors que le chapitre précédent s’intéressait aux acteurs facilitant la finance hybride, celui-ci se penche sur les produits eux-mêmes, en commençant par la relation existant entre le risque, le rendement et la demande des investisseurs.
Le graphique montre que les rendements s’échelonnent actuellement entre environ 3,2 % et 5,5 %, reflétant la diversité des sources de rendement sous-jacentes. Les fonds de bons du Trésor tokenisés se situent dans la fourchette basse, tandis que le crédit privé, les marchés de prêt on-chain, les vaults et les stratégies reposant sur les taux de financement offrent des rendements progressivement plus élevés, assortis de profils de risque différents.
Cette dispersion illustre le fait que les actifs tokenisés évoluent au-delà des simples produits liés aux bons du Trésor. Alors que le marché mûrit, les investisseurs sont de plus en plus en mesure de sélectionner des produits correspondant à l’équilibre qu’ils recherchent entre rendement, risque et liquidity.
Remarque : à des fins de comparabilité, tous les rendements sont présentés du point de vue d’un détenteur de stablecoins allouant des capitaux selon différentes stratégies de génération de revenus on-chain. Dans le cas de stratégies fondées sur les taux de financement, cela suppose une position delta-neutre où l’exposition à l’actif sous-jacent est couverte, isolant ainsi les paiements liés au financement comme principale source de rendement. Cette approche permet de comparer ces stratégies aux produits liés aux bons du Trésor, au crédit privé et aux prêts, en tant que moyens alternatifs de générer du rendement sur des capitaux libellés en stablecoins.
5.2 Les profils des détenteurs varient considérablement d’un RWA à l’autre
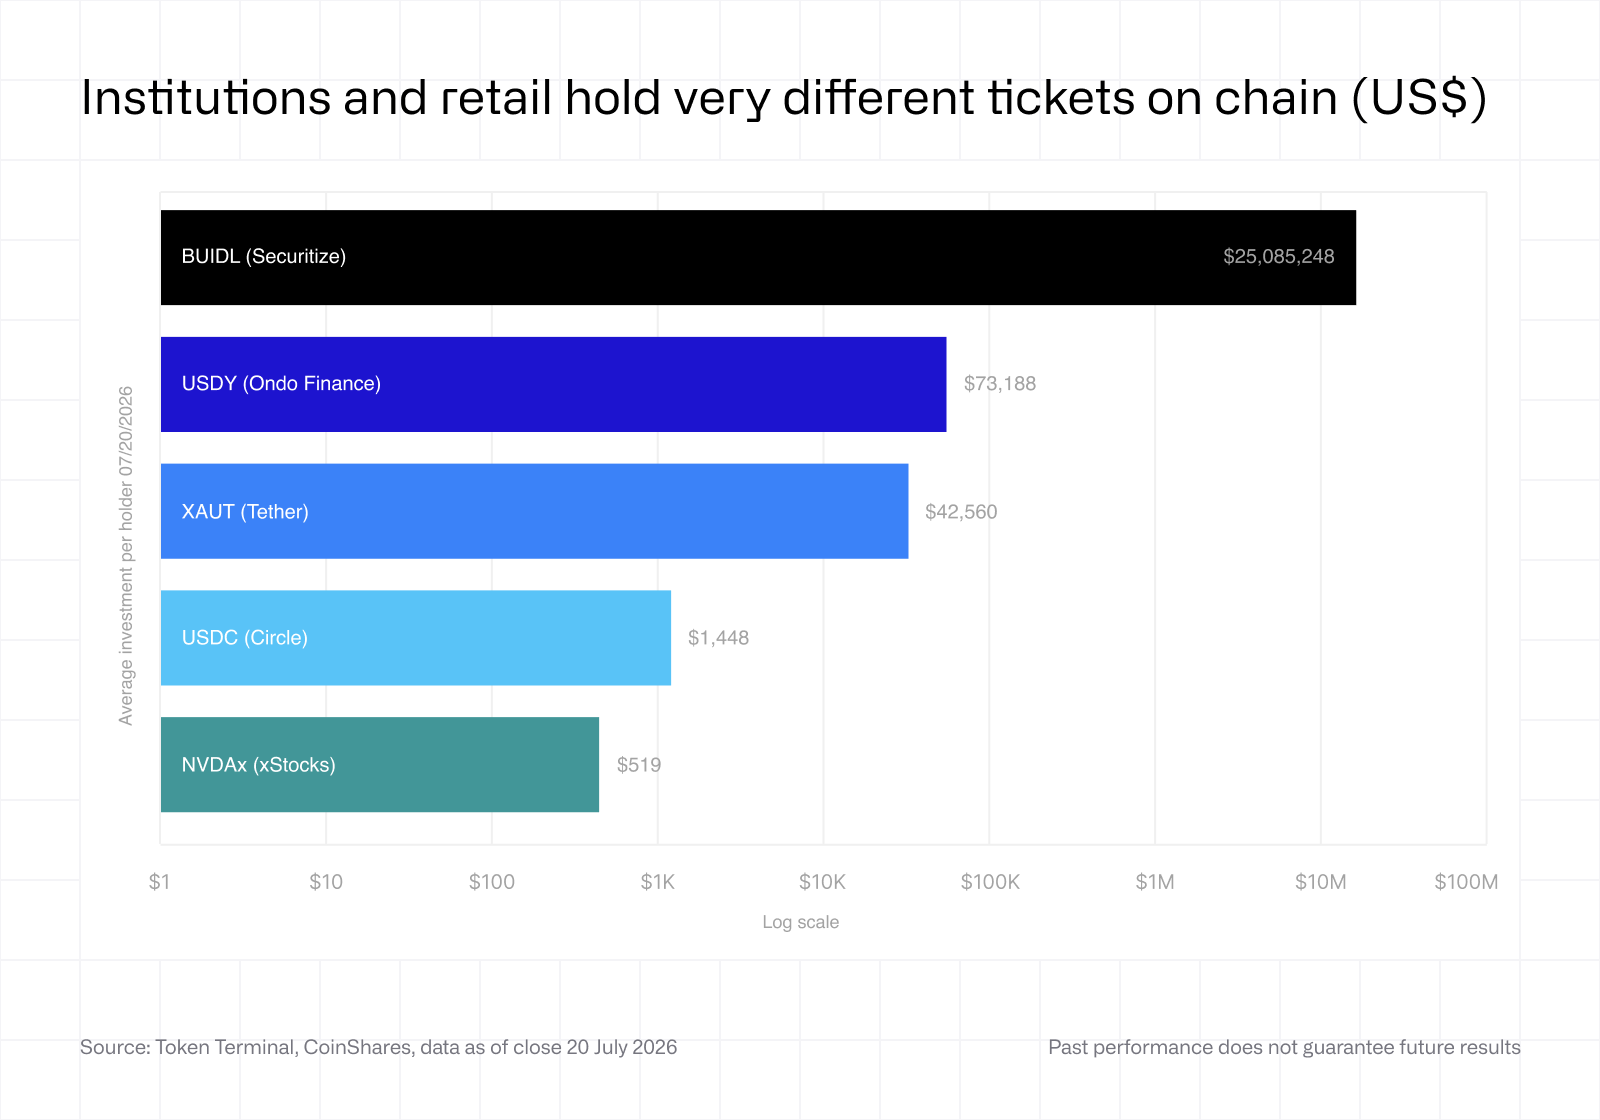
Différents produits attirent différents types d’investisseurs. Une manière d’appréhender cette réalité consiste à comparer le solde moyen des portefeuilles par détenteur, calculé en divisant les actifs sous gestion par le nombre de détenteurs on-chain.
Les écarts d’un produit à l’autre se révèlent considérables. Les produits institutionnels, tels que le fonds BUIDL de BlackRock (émis par Securitize), affichent des soldes moyens de portefeuille se chiffrant en dizaines de millions de dollars, tandis que les actions tokenisées émises via xStocks sont détenues dans des proportions beaucoup plus modestes, indiquant une large participation d’investisseurs particuliers.
Bien que les portefeuilles individuels ne représentent pas nécessairement des investisseurs uniques, cet indicateur fournit une information précieuse sur le segment d’investisseurs principalement visé par chaque produit. Conjuguée au rendement, la composition de la base d’investisseurs aide à comprendre pourquoi les différentes catégories de RWA suivent des trajectoires d’adoption distinctes.
5.3 Les RWA orientés vers les particuliers voient leur base de détenteurs croître plus rapidement
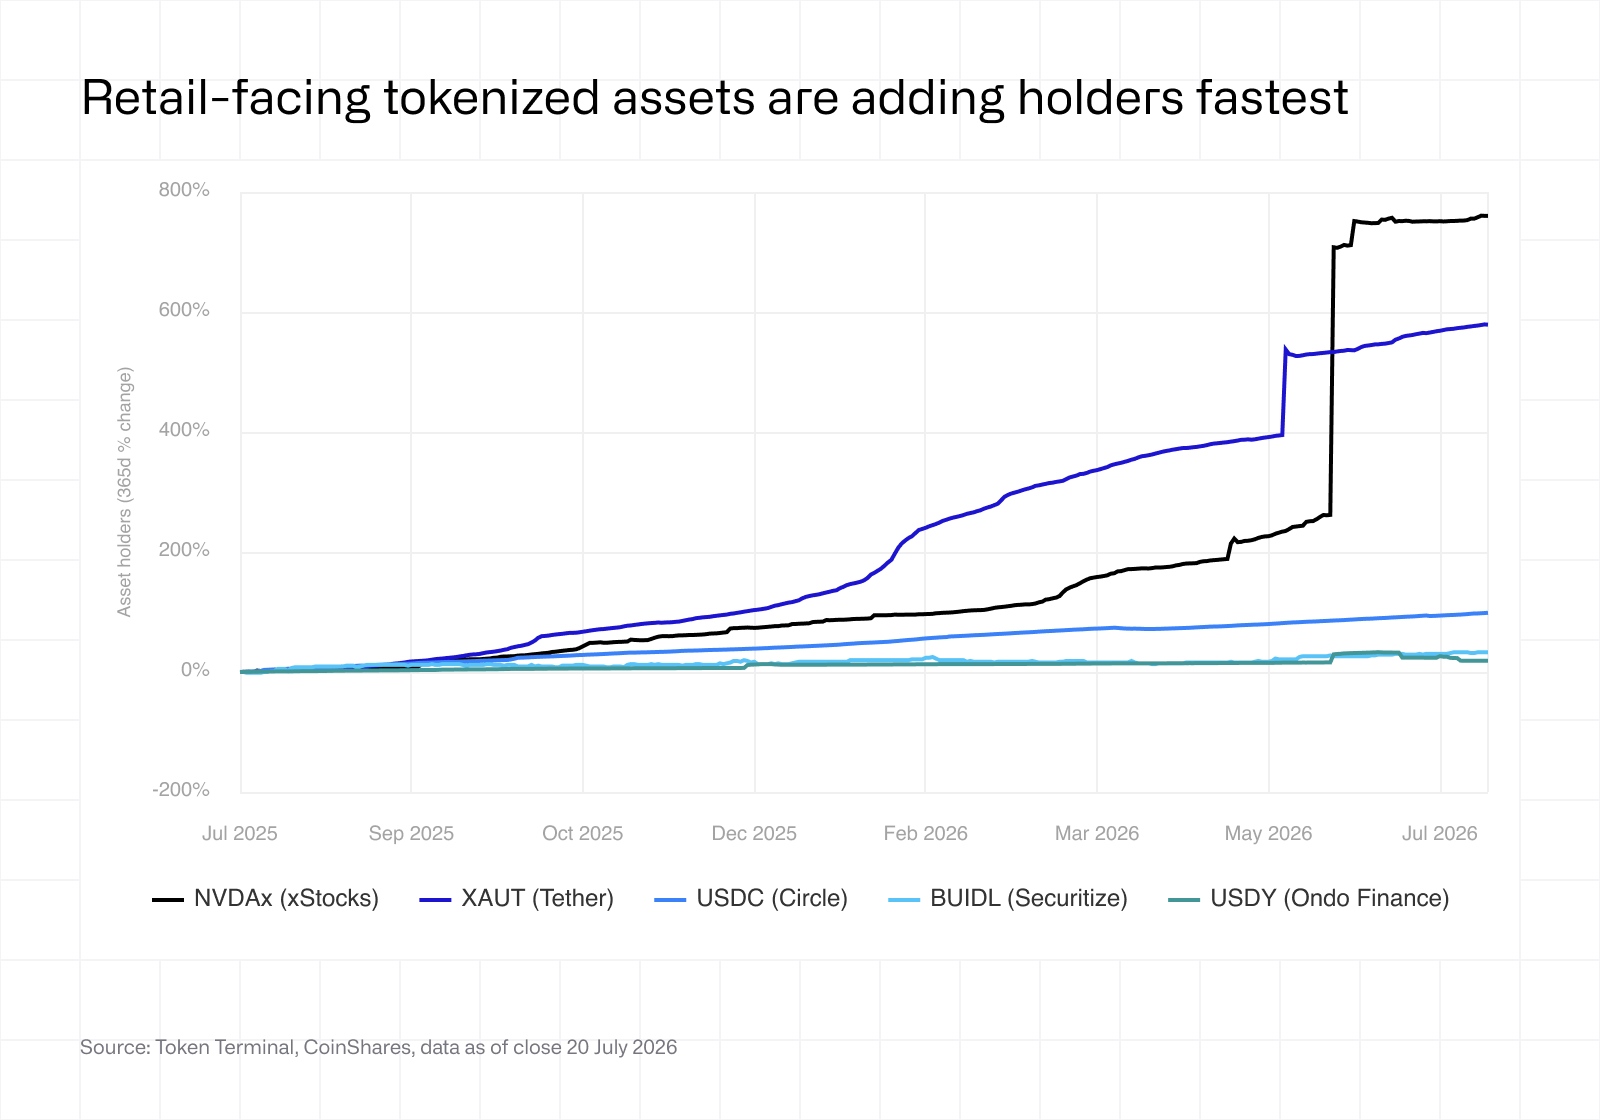
La participation des investisseurs varie également de manière prononcée selon les catégories de RWA. Les produits destinés aux investisseurs particuliers ont généralement vu leur base de détenteurs s’élargir plus rapidement que ceux ciblant les capitaux institutionnels.
Le graphique montre que les actions tokenisées ont enregistré la croissance la plus rapide du nombre de détenteurs on-chain au cours de l’année écoulée, devançant largement les produits institutionnels. Des seuils d’investissement minimum plus faibles permettent la participation d’un plus large éventail d’investisseurs, ce qui accélère la croissance du nombre de détenteurs, même lorsque le montant du capital investi par chacun reste relativement modeste.
Cette comparaison met en évidence le fait que la croissance du nombre d’utilisateurs et celle des capitaux investis mesurent des dimensions différentes de l’adoption. Si les produits institutionnels peuvent attirer des allocations plus importantes, les produits destinés aux particuliers tendent à élargir plus rapidement leur base d’utilisateurs.
5.4 Les actions tokenisées d’aujourd’hui rappellent les stablecoins de 2019
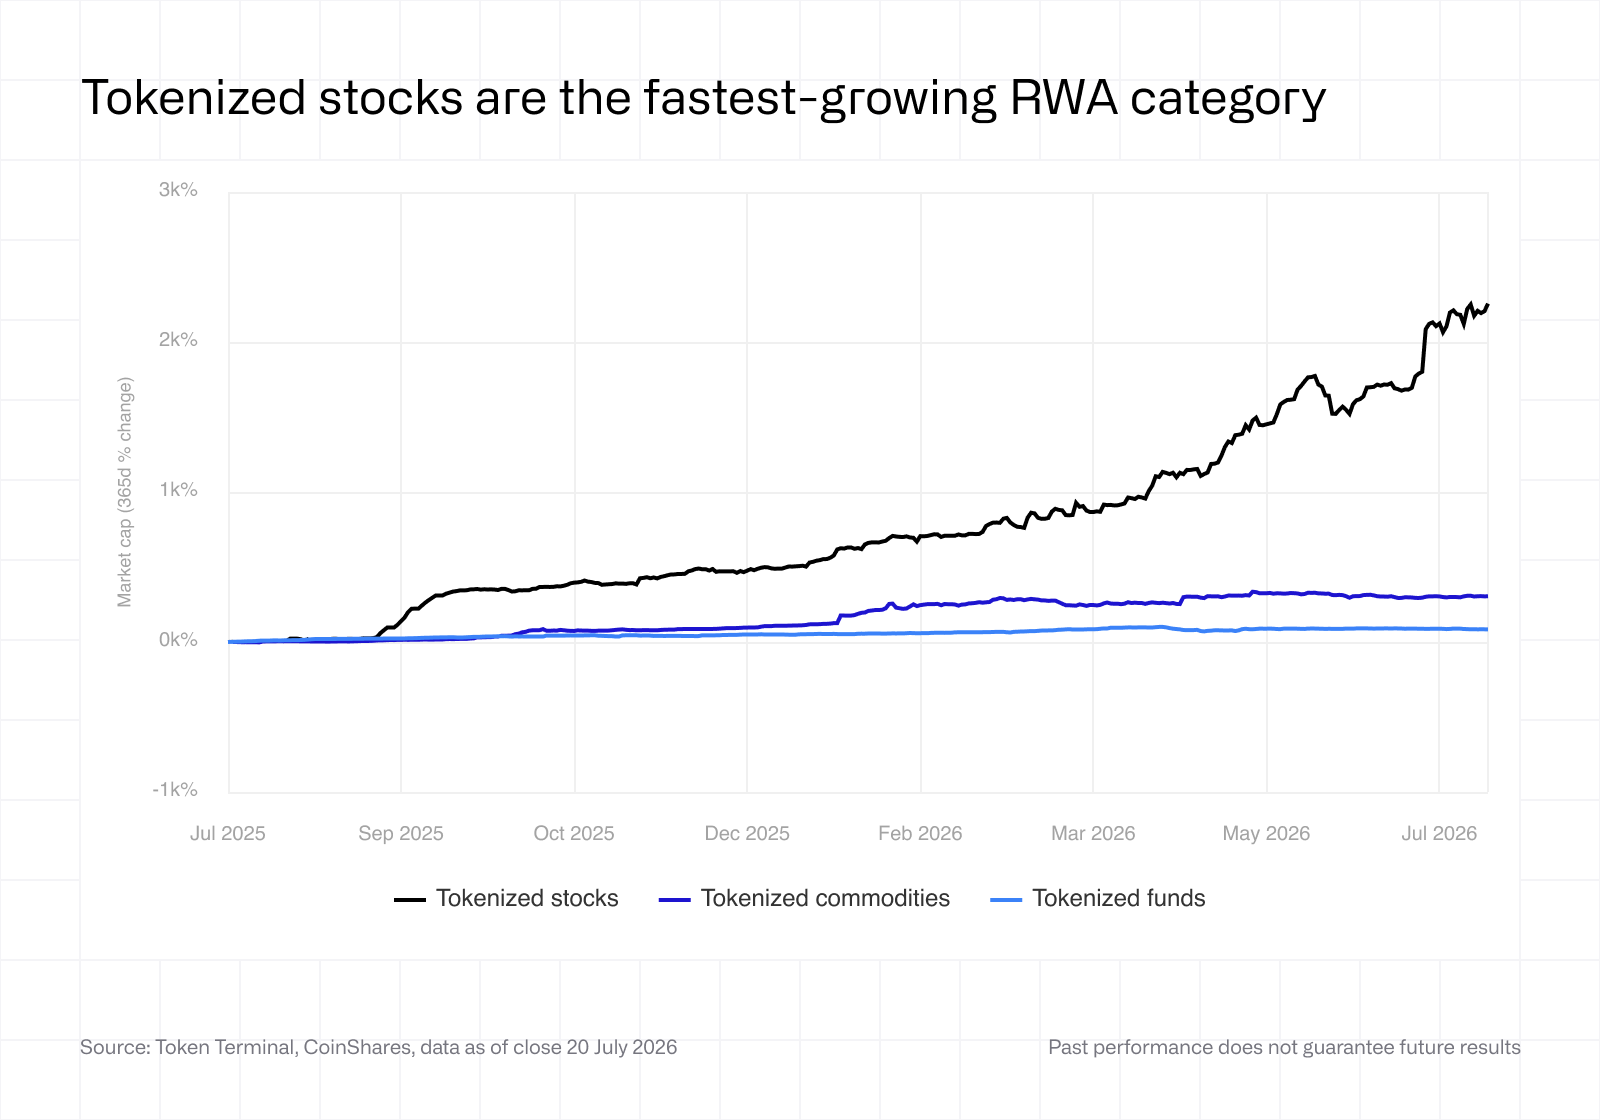
Dans les sections précédentes, il a été établi que les actions tokenisées attirent les bases d’utilisateurs à la croissance la plus rapide. Ce dernier graphique replace cette croissance dans un contexte de marché plus large.
Bien que toutes les catégories de RWA continuent de se développer, les actions tokenisées ont progressé considérablement plus vite que les fonds et les matières premières tokenisés, en dépit d’une base bien plus restreinte au départ. Malgré cette dynamique, seuls environ 2,2 milliards de dollars sur un marché mondial des actions adressable de plus de 100 000 milliards de dollars ont été tokenisés à ce jour.
La comparaison avec les stablecoins adossés au dollar en 2019 illustre le stade de développement actuel du marché plutôt que son évolution future. Ces deux marchés ont connu une adoption modeste au regard de leur potentiel adressable avant d’entrer dans des phases d’investissements soutenus dans les infrastructures, de développement de produits et de croissance du nombre d’utilisateurs.
Perspectives d’avenir
Prises dans leur ensemble, ces tendances dessinent un marché dont la prochaine phase sera définie moins par le volume d’actifs tokenisés que par leurs modalités d’utilisation.
Utilité. Les actifs tokenisés poursuivent leur croissance indépendamment de l’activité globale de la DeFi, tant comme garantie que sur les plateformes de trading. À mesure que de nouvelles classes d’actifs migrent on-chain, la demande sera vraisemblablement davantage portée par l’utilité financière plutôt que par les seuls cycles du marché des cryptomonnaies.
Consolidation. L’activité de prêt, les volumes de trading et les revenus des applications restent concentrés sur un nombre relativement restreint d’actifs, de plateformes et d’écosystèmes, ce qui témoigne de l’importance de la liquidity, des effets de réseau et de l’historique d’exploitation. Alors que de nouveaux acteurs continueront d’entrer sur le marché, les plus grandes plateformes sont idéalement positionnées pour renforcer leurs positions concurrentielles à mesure que l’activité monte en puissance.
Monétisation. Les activités de prêt et de trading de RWA n’ont pas encore modifié de manière significative le profil de revenus des principales applications financières on-chain. Toutefois, si les marchés d’actifs tokenisés continuent de se développer plus rapidement que les marchés crypto-natifs, l’activité liée aux RWA est appelée à devenir, avec le temps, un moteur de plus en plus important des revenus de ces applications.
Spécialisation. Le marché se segmente de plus en plus par type d’investisseur. Les investisseurs institutionnels continuent d’allouer des capitaux à des produits de garantie générateurs de rendement, tandis que la participation des investisseurs particuliers progresse le plus rapidement via les actions tokenisées. À mesure que l’offre de produits s’étoffe, cette segmentation des investisseurs a toutes les chances de s’accentuer.
Innovation produit. Les actifs tokenisés évoluent au-delà des simples produits liés aux bons du Trésor pour s’orienter vers une gamme élargie de profils de risque et de rendement. Alors que les émetteurs se disputent les capitaux, la différenciation reposera vraisemblablement de plus en plus sur la conception des produits, la génération de rendement et l’accès à des opportunités d’investissement jusqu’alors indisponibles, plutôt que sur la simple tokenization.
Publié leAoût 6th, 2026
