


Les quatre canaux par lesquels les stablecoins atteignent un portefeuille d'actions
 10 min de lecture
- Finance
- Altcoins
- Données
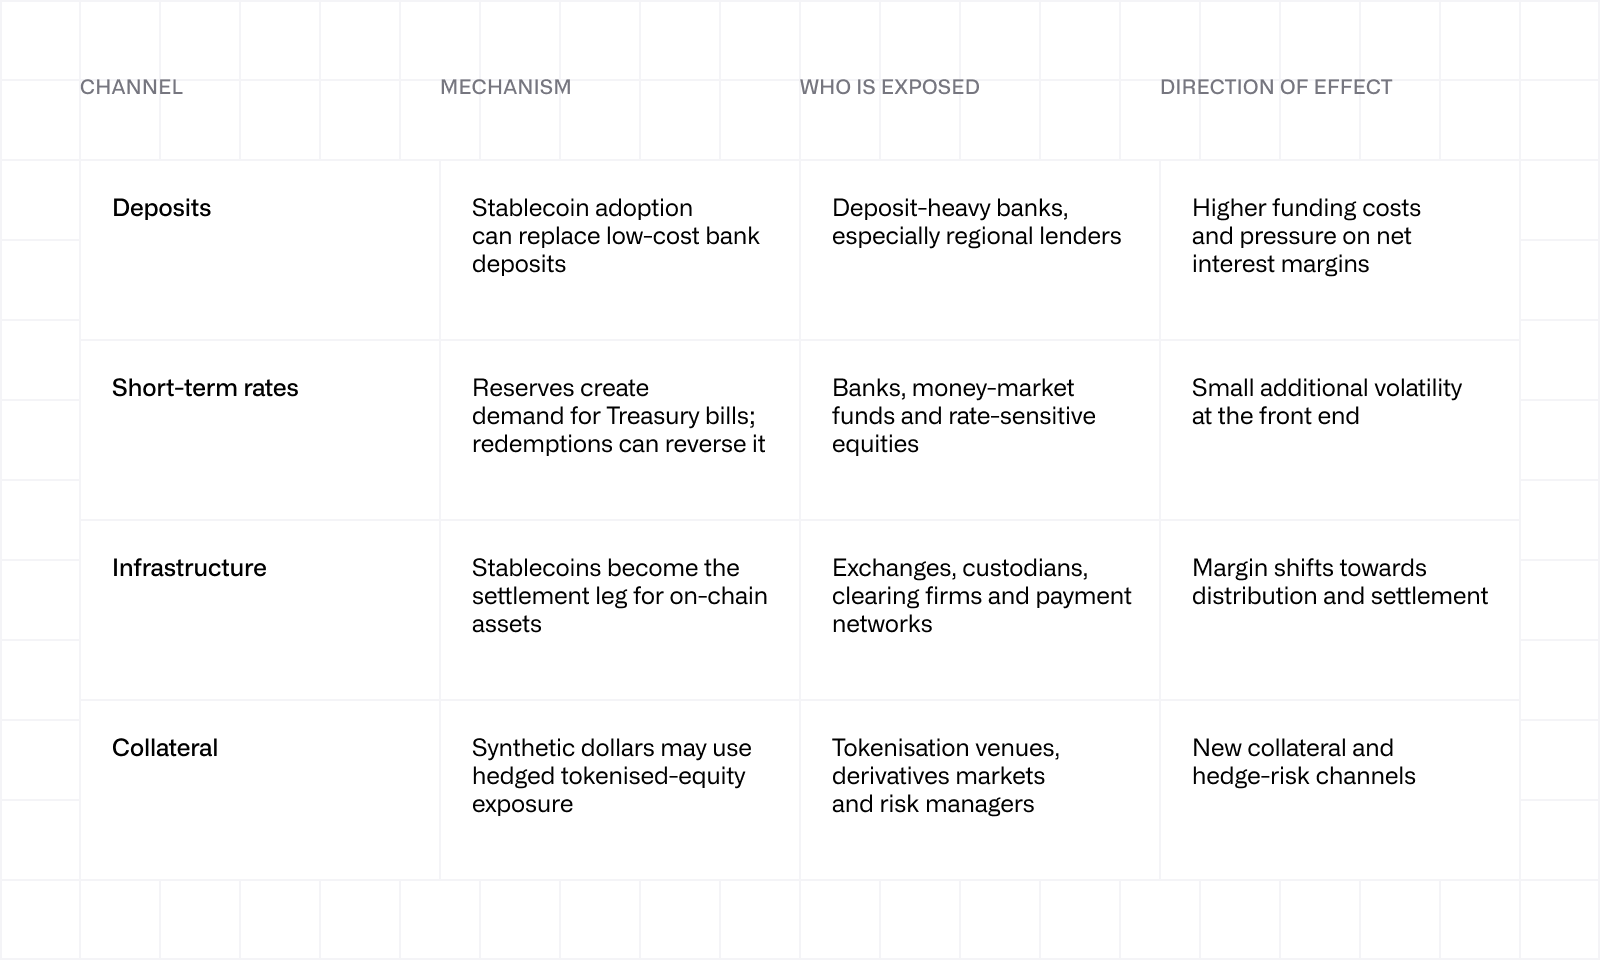
Les stablecoins ont dépassé le cadre d'une simple histoire du marché crypto. Ils peuvent faire bouger les résultats et les valorisations de banques, de bourses et de réseaux de paiement cotés sans qu'un investisseur n'en achète jamais un. Lorsque les ménages déplacent leur trésorerie de comptes courants vers des jetons adossés à des bons du Trésor, les banques perdent un financement bon marché et peuvent devoir le remplacer à un coût plus élevé.
Les stablecoins retirent-ils des dépôts aux banques, et quelles banques sont les plus exposées ?
Des conseillers du Trésor américain ont signalé en avril 2025 6 600 Md USD de dépôts transactionnels américains comme exposés, et l'offre totale de stablecoins équivaut à 4,6 % de ce chiffre. Une étude du FMI portant sur des données jusqu'en juin 2025 n'a relevé aucune réaction significative du cours des actions, ni pour les grandes banques ni pour les banques de proximité, face aux chocs de demande de stablecoins. Pour l'instant, l'adoption des stablecoins ressemble davantage à un risque de marge qu'à un choc de financement.
Un stablecoin fonctionne comme une banque très simple. Quelqu'un remet un dollar et l'émetteur conserve des actifs sûrs en contrepartie, appelés réserves du stablecoin. Un compte courant est un financement bon marché et stable, car les clients le déplacent rarement et sont peu rémunérés pour y laisser leur argent. Lorsque ce dollar passe dans un stablecoin, la banque doit le remplacer par un financement plus coûteux.
L'ampleur reste faible au regard du gisement en jeu. L'offre totale s'élevait à 305,83 Md USD le 27 septembre 2026, soit 0,8 % de moins que les 308,16 Md USD du 31 mars. Deux émetteurs, Tether et Circle, en détiennent 84,7 %. Un marché statique est en soi le constat : la menace sur les dépôts se joue en années et en politique, pas au rythme de croissance de ce trimestre.
L'exposition est inégale. Les investisseurs peuvent filtrer sur le produit net d'intérêts en proportion du chiffre d'affaires total : les banques axées sur le crédit, comme les prêteurs régionaux américains, obtiennent des scores plus élevés que les banques diversifiées ou d'investissement, et ont donc davantage à perdre si les coûts de financement augmentent. Le même filtre fonctionne pour les valeurs financières européennes.
Le bras de fer politique fixe la vitesse. Le GENIUS Act, signé en juillet 2025, exige un dollar de réserves pour chaque jeton et interdit aux émetteurs de verser des intérêts aux détenteurs. Il n'empêche pas clairement les plateformes d'échange de verser des récompenses sur les jetons détenus sur leur plateforme, et beaucoup le font. Selon le Congressional Research Service (6 mars 2026) et le Council of Economic Advisers (avril 2026), les banques veulent que les plateformes d'échange cessent de verser des récompenses sur les stablecoins, car ces récompenses mettent les jetons en concurrence plus directe avec les comptes de dépôt bancaires. Les plateformes veulent continuer à en proposer. C'est un affrontement sur le point de savoir si un jeton a le droit de ressembler à un compte courant, avec les actions bancaires d'un côté et les actions des plateformes d'échange de l'autre.
Comment les stablecoins influencent-ils les rendements des bons du Trésor et les taux à court terme ?
Les réserves des stablecoins sont investies surtout en instruments d'État américains à court terme, de sorte que la croissance de l'offre ajoute de la demande sur le segment court de la courbe. Une étude de la BIS utilisant des données jusqu'en mars 2026 constate qu'un afflux de 3,5 Md USD abaisse les rendements des bons à trois mois de 0,7 point de base à l'impact et d'environ quatre points de base en dix jours, avec un effet plus marqué lorsque la liquidité du marché du Trésor est tendue.
Un point de base équivaut à un centième de point de pourcentage ; l'effet est donc réel mais faible. Une version antérieure avait constaté que des sorties de même taille avaient un effet plus important. L'étude actuelle de la BIS ne reprend pas cette comparaison ; l'asymétrie doit donc être considérée comme non tranchée.
Dans son communiqué d'attestation du T2 2026 du 31 juillet 2026, Tether a déclaré 187,8 Md USD d'actifs totaux au 30 juin, la majeure partie des réserves étant placée en instruments adossés à l'État américain et en facilités de liquidité à court terme.
Pour un investisseur en actions, la croissance est un léger vent porteur pour le prix des bons. Un marché en contraction pourrait constituer un choc plus brutal, car la tension qui déclenche les rachats survient précisément quand le marché des bons est le moins capable d'absorber les ventes. L'étude de la BIS mesure la réaction des rendements aux flux de stablecoins ; elle ne démontre pas que les rachats surviennent lorsque la liquidité du marché des bons est la plus faible. Il faut y voir un scénario de risque, non un résultat observé. Des rachats de cette ampleur n'ont pas été éprouvés. La plus forte baisse hebdomadaire de l'offre au cours de la dernière année a été de 3,83 Md USD, durant la semaine achevée le 1er février 2026.
Ce que l'investisseur en actions doit en retenir n'est pas un niveau mais une variance. Les stablecoins ajoutent un peu aux fluctuations des taux sans en fixer le niveau, mais les taux courts alimentent les coûts de financement des banques, les rendements des fonds monétaires et le taux d'actualisation de tous les autres actifs.
Comment les stablecoins transforment-ils le règlement et les infrastructures de marché ?
Les stablecoins deviennent la jambe cash du règlement on-chain, si bien que les revenus de distribution et de règlement sont désormais disputés. L'accord de cinq ans de Circle avec Binance, annoncé le 22 septembre 2026 avec une prise de participation de 100 M USD de Binance, montre à quel point les émetteurs s'appuient sur de grands distributeurs pour leur portée.
La jambe de règlement est le côté cash d'une transaction, celui où l'argent change de mains au moment de la livraison de l'actif. Sur les blockchains, cette jambe utilise de plus en plus des stablecoins. C'est le canal le plus structurel : son importance dépend moins de la croissance actuelle de l'offre que de l'endroit où les actifs tokenisés finiront par être réglés. Où un actif se règle, dans quelle monnaie et sur les rails de qui sont des questions de revenus pour les bourses, les chambres de compensation, les conservateurs et les réseaux de cartes, tous cotés.
Deux caractéristiques de la tuyauterie comptent. Un dollar qui se règle en quelques secondes, à toute heure, peut être déposé, déplacé et rappelé d'une façon qu'un virement bancaire ne permet pas, ce qui permet aux intermédiaires de détenir des coussins plus réduits et change la valeur de leur service. Et comme le règlement en stablecoins ne ferme jamais alors que les actions se négocient aux heures de bourse, un décalage temporel s'ouvre entre les deux marchés.
La part d'Ethereum dans l'offre de stablecoins est passée de 53,0 % à 48,0 % entre le 31 mars et le 27 septembre 2026, tandis que celle de Tron progressait de 28,0 % à 30,9 %, celle de Solana de 4,8 % à 5,4 % et celle d'Hyperliquid de 1,7 % à 2,5 %. Ce glissement indique quels réseaux captent une plus grande part de la liquidité en stablecoins et, avec elle, une plus grande pertinence économique.
La distribution est l'endroit où la rente se loge. Le communiqué de Circle décrit un achat d'actions de 100 M USD par Binance avec une décote de 5,0 %, et un accord commercial en vertu duquel Binance promeut l'USDC et Circle fournit l'infrastructure. Il ne donne aucune condition tarifaire. Avec une offre totale globalement stable et une part d'USDC peu changée (24,7 % contre 25,1 % au 31 mars), l'accord suggère que la distribution est devenue un coût pour défendre la portée. Qu'elle réduise les marges de l'émetteur dépend de conditions que Circle n'a pas encore divulguées. La question pour les investisseurs n'est pas de savoir si les stablecoins gagnent, mais quelle couche cotée conserve la marge.
Pourquoi les stablecoins commencent-ils à être adossés à des actions tokenisées ?
Ethena a indiqué le 25 septembre 2026 que Binance serait sa première plateforme pour étendre le basis trade d'USDe aux contrats perpétuels (perpetual futures) sur actions, et The Block a rapporté qu'une partie de l'adossement serait constituée d'actions américaines tokenisées. Les actions deviennent un collatéral pour des instruments valorisés comme du cash, ce qui fait de la qualité de ce collatéral une question de diligence raisonnable.
USDe est un dollar synthétique adossé à une opération plutôt qu'à des dépôts bancaires. Ethena détient des actions tokenisées, des jetons blockchain qui suivent des actions cotées, et vend à découvert les contrats perpétuels correspondants, des dérivés sans échéance, de sorte que les variations de prix sont conçues pour se compenser. Le rendement restant est le taux de financement (funding rate), un paiement entre traders pour le levier. Un cash-and-carry, en somme, avec des actions à la place des matières premières.
Cela crée une nouvelle source de demande pour les actions tokenisées et les perpétuels sur actions, tirée par des besoins de collatéral plutôt que par une opinion sur l'entreprise. La question clé est de savoir si la couverture tient en cas de stress, sachant que les marchés des perpétuels sur actions sont bien moins profonds que leurs équivalents crypto. Les dollars synthétiques peuvent brouiller la frontière entre instruments assimilables à du cash et collatéral adossé à des actions.
Ethena mérite un contrepoids équitable. L'offre d'USDe a reculé de 74,7 %, passant de 14,83 Md USD le 4 octobre 2025 à 3,75 Md USD le 28 avril 2026, un rachat de cette taille ayant été réglé sans que l'instrument ne casse, ce qui est le test que sa conception vise à réussir. Elle s'établissait à 4,94 Md USD le 27 septembre 2026.
L'étape pratique n'est pas de se forger une opinion sur tel ou tel stablecoin. C'est de savoir où, dans un portefeuille, l'exposition se trouve déjà : marges des banques régionales, fluctuations des taux courts, revenus des bourses et des réseaux de paiement, et désormais le collatéral derrière des instruments traités comme du cash.
FAQ
Les stablecoins retirent-ils des dépôts aux banques, et quelles banques sont les plus exposées ? Certains dépôts migrent, mais l'offre est stable et équivaut à 4,6 % des 6 600 Md USD de dépôts transactionnels américains signalés comme à risque. Les prêteurs financés par les dépôts, comme les banques régionales américaines, portent la plus forte exposition.
Comment les stablecoins influencent-ils les rendements des bons du Trésor et les taux à court terme ? Légèrement : l'étude de la BIS constate qu'un afflux de 3,5 Md USD abaisse les rendements des bons à trois mois d'environ 4 points de base en dix jours.
Comment les stablecoins transforment-ils le règlement et les infrastructures de marché ? Les revenus de règlement et de distribution sont désormais disputés entre bourses, conservateurs, chambres de compensation, réseaux de cartes et émetteurs.
Pourquoi les stablecoins commencent-ils à être adossés à des actions tokenisées ? Les couvertures en actions élargissent l'éventail d'actifs pouvant adosser un dollar synthétique au-delà du crypto, au prix d'une stabilité liée à des marchés de dérivés actions plus étroits.
Publié leOct 23rd, 2026
