


Rapport Bitcoin 13F T2 2026
 3 min de lecture
- Bitcoin
Bitcoin 13F T2 2026 : les professionnels tiennent bon alors que le reste du marché vend
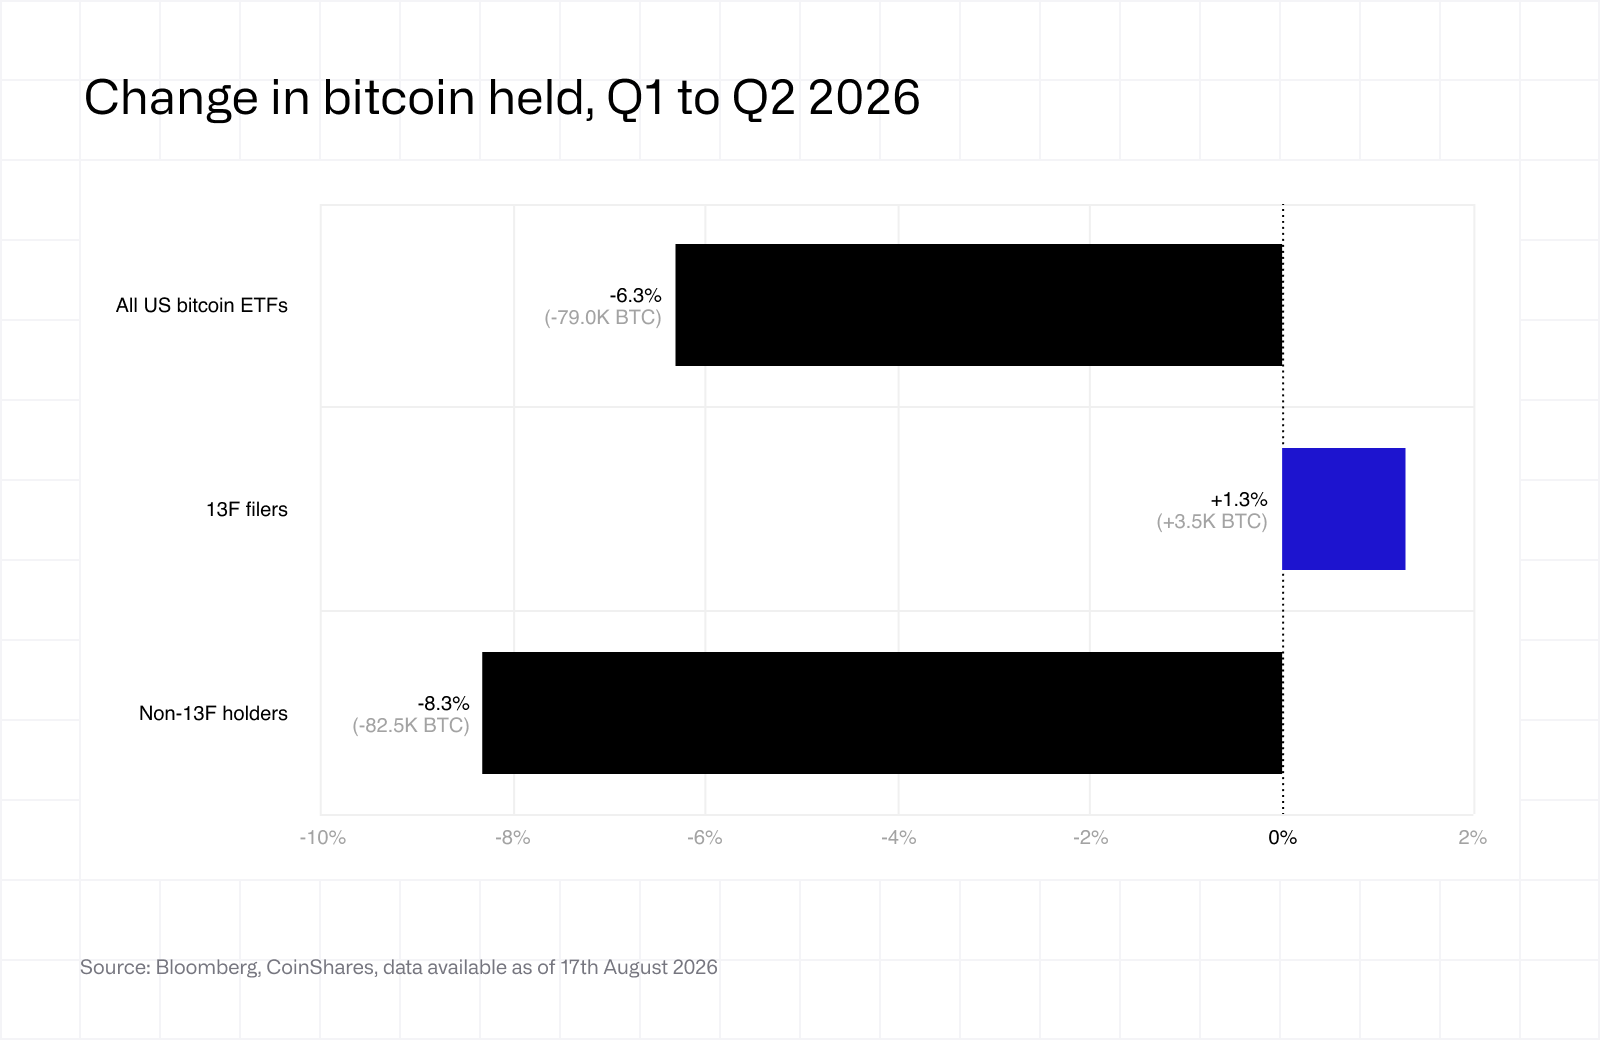
La détention par les professionnels a résisté au T2 alors que le reste du marché vendait. Les déclarants 13F ont fait état de 264k BTC équivalents fin juin, contre 261k au T1 (+1,3 %), alors même que les avoirs totaux en Bitcoin des ETF spot américains ont reculé de 6,3 % et que les détenteurs hors 13F ont réduit les leurs de 8,3 %. La valeur en dollars des avoirs des déclarants a baissé de 13 % à 15,5 Md USD, sous l’effet d’une chute de 14 % du cours du Bitcoin. La part des 13F dans les AuM totaux des ETF Bitcoin américains est passée de 20,8 % à 22,4 %, première hausse depuis le T2 2025.
Qui a vendu, qui a acheté
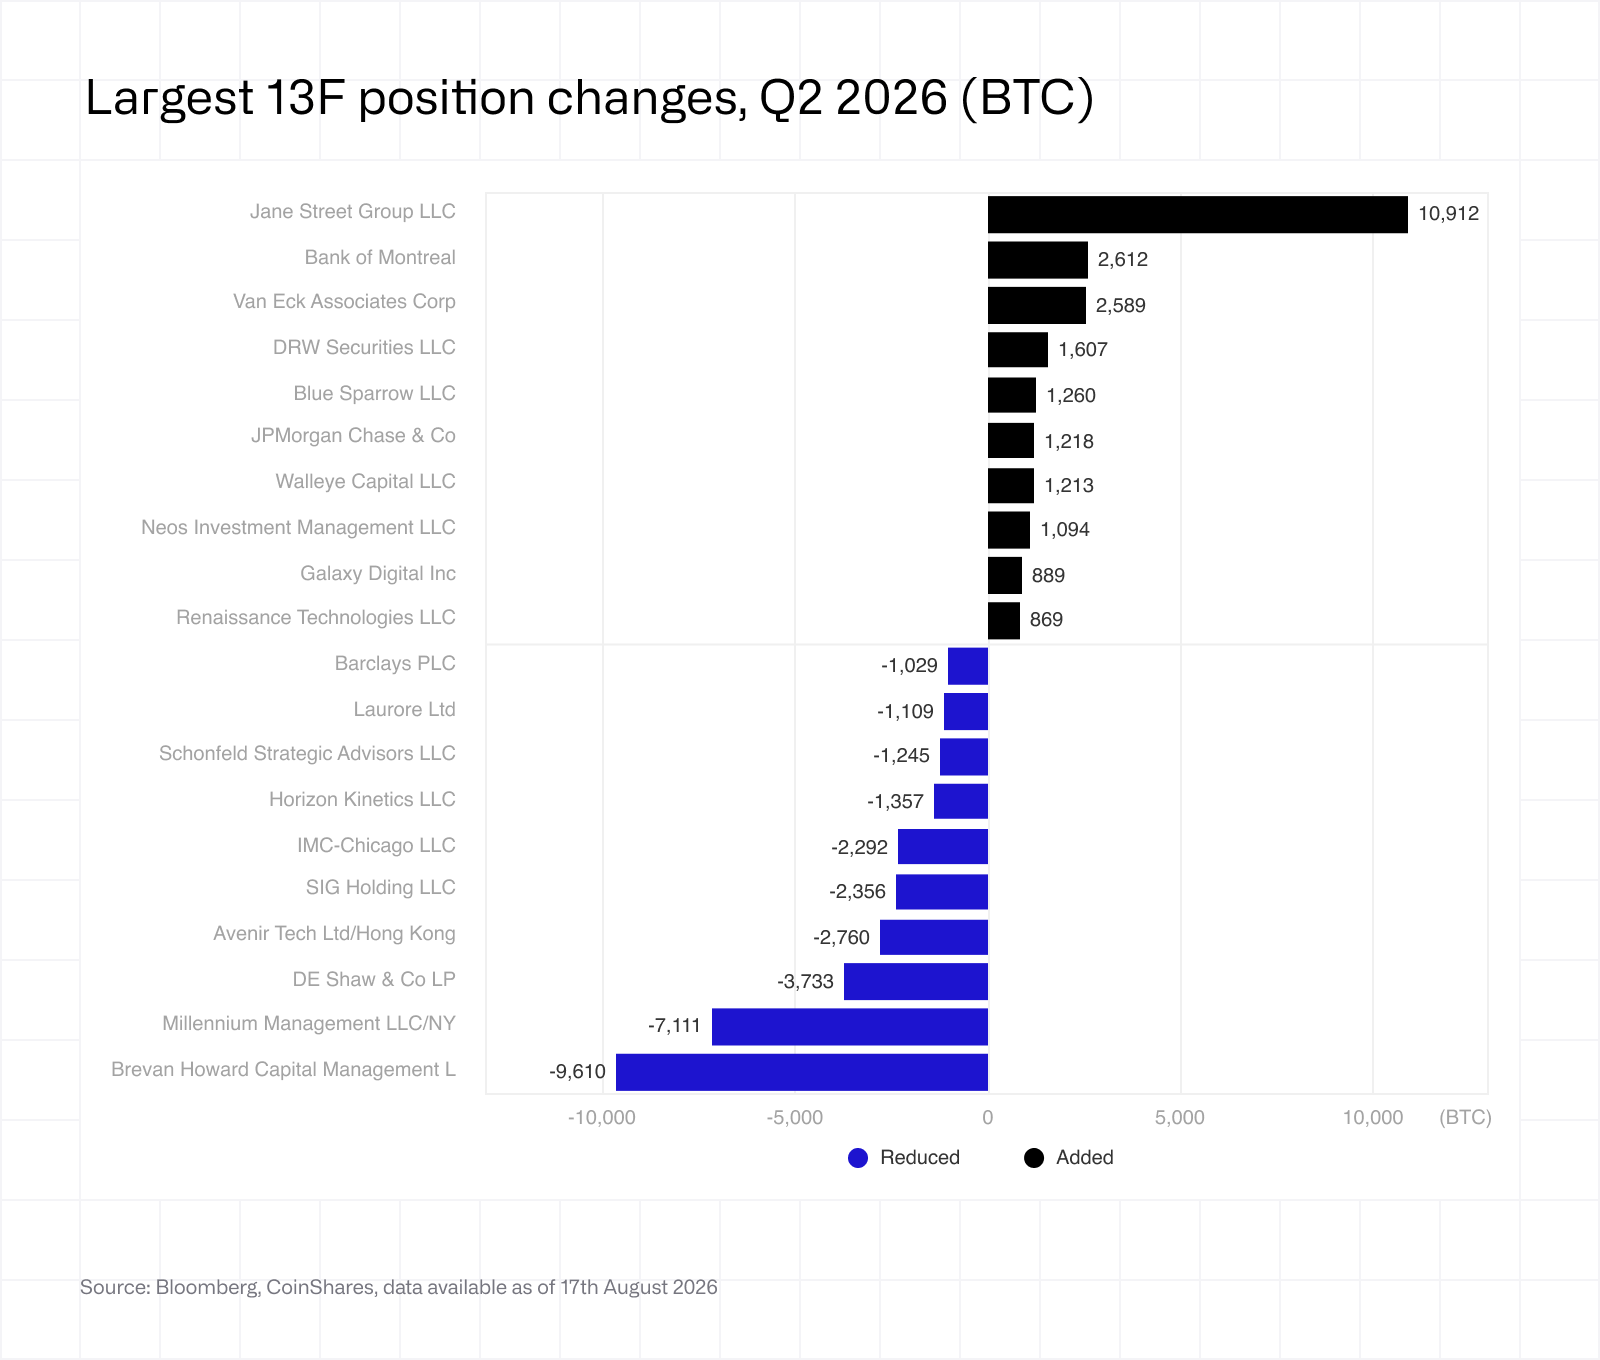
Les hedge funds ont de nouveau enregistré la plus forte réduction, en diminuant leur exposition de 10,8k BTC (-22 % sur le trimestre) à 37,8k BTC, soit moins de la moitié de leur niveau de fin d’année (80,1k). DE Shaw a soldé sa position de 3,7k BTC et Millennium a ramené la sienne de 14,4k à 7,3k BTC.
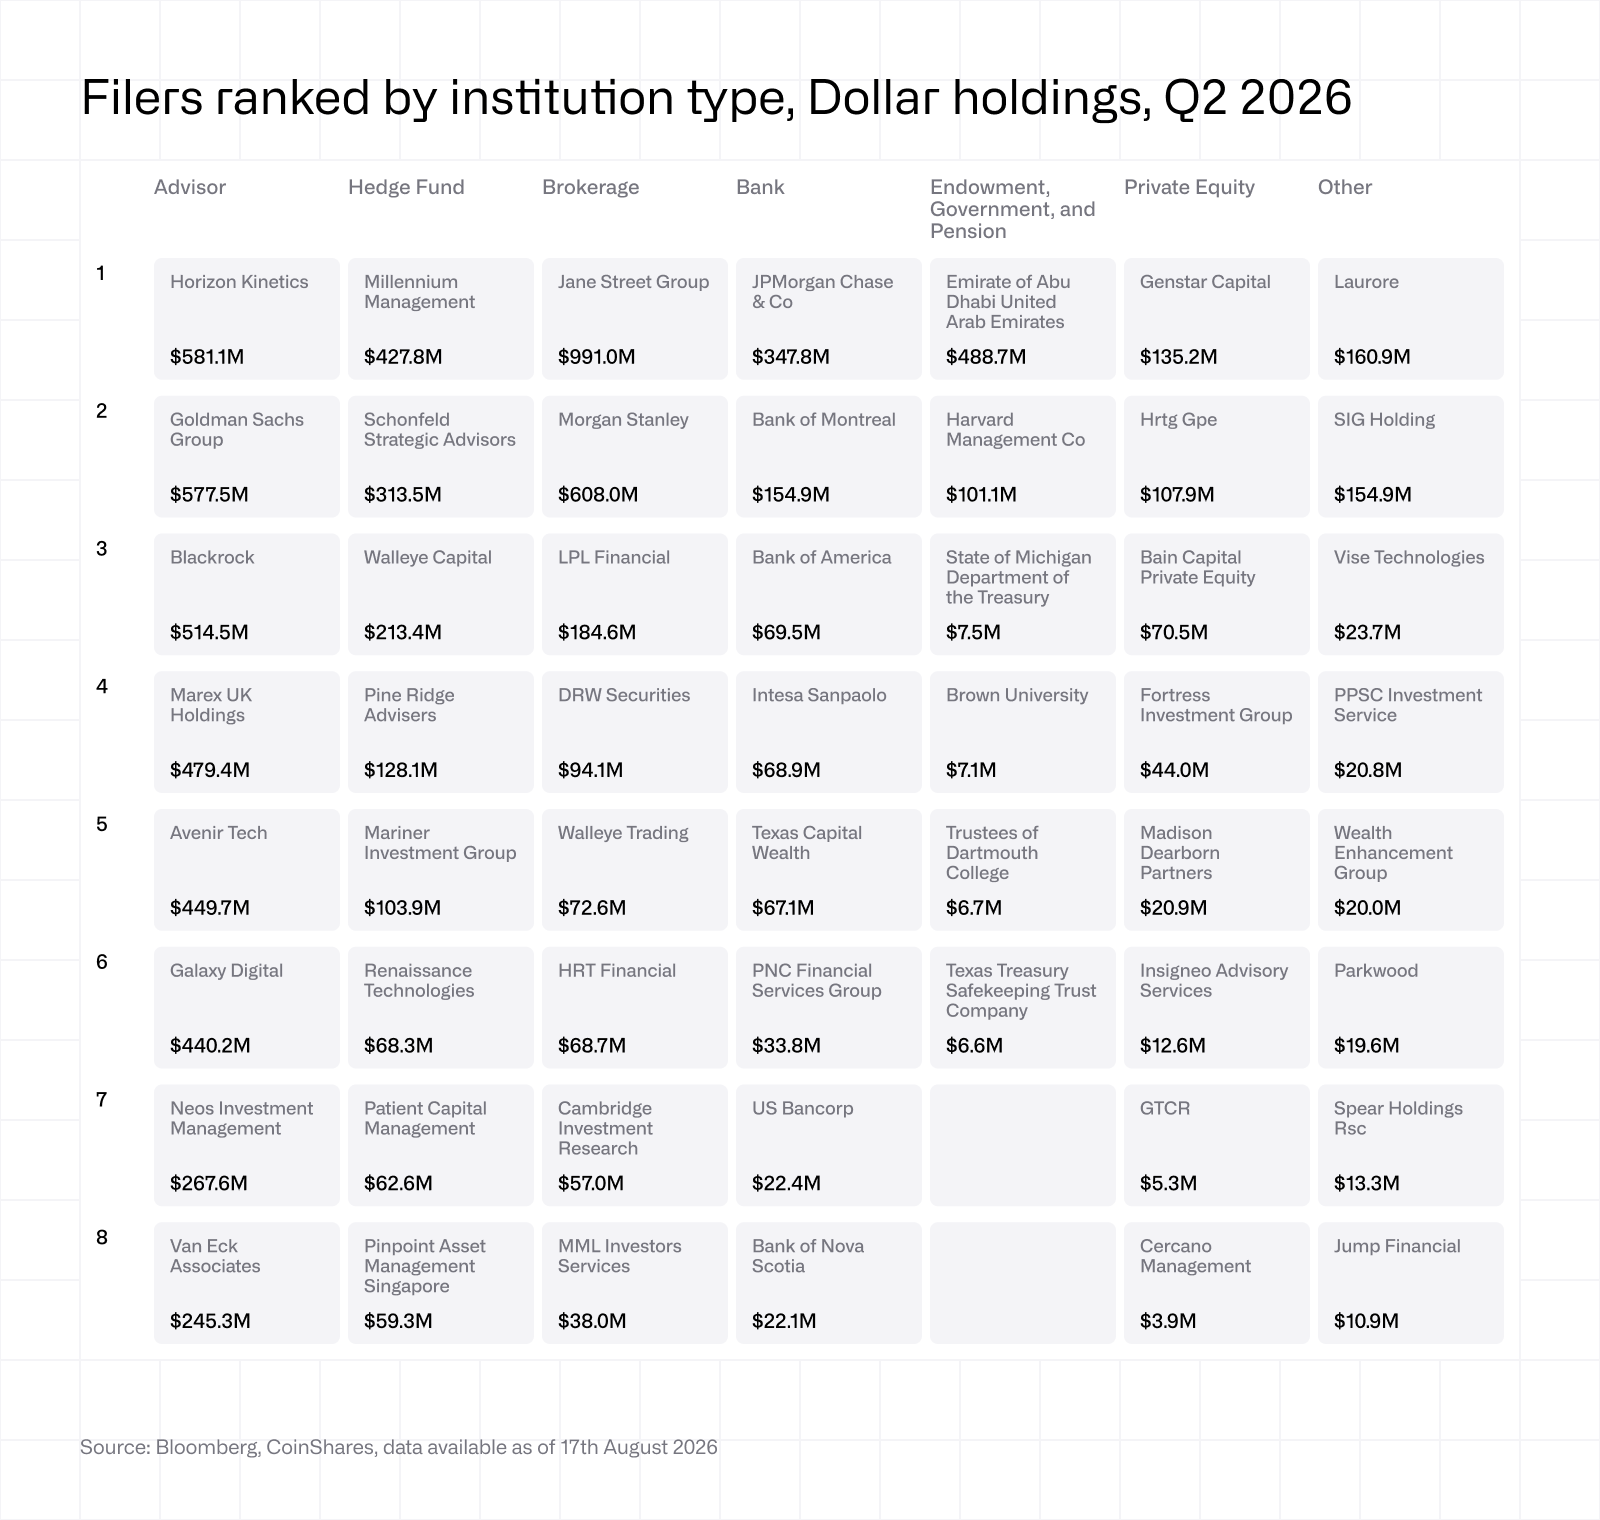
Les conseillers ont réduit de 4,6k BTC (-3,0 % sur le trimestre) à 145,7k BTC, soit environ 55 % de l’ensemble des avoirs en Bitcoin des 13F. Brevan Howard a réduit sa position de 9,6k BTC, de 13,7k à 4,1k.
Les courtiers sont passés à 38,5k BTC contre 17,0k. Jane Street, teneur de marché sur les ETF, a ajouté 10,9k BTC pour atteindre 16,9k. Le total inclut aussi les 10,4k BTC de Morgan Stanley ; son 13F du T1, déposé le 15 mai, ne figurait pas dans les données Bloomberg utilisées pour le rapport du T1.
Les États et les fonds de dotation sont restés globalement stables : l’émirat d’Abou Dhabi détenait 8,4k BTC, Harvard 1,7k, Brown 121 et Dartmouth 114. Le capital-investissement a progressé de 5 % à 6,9k BTC.
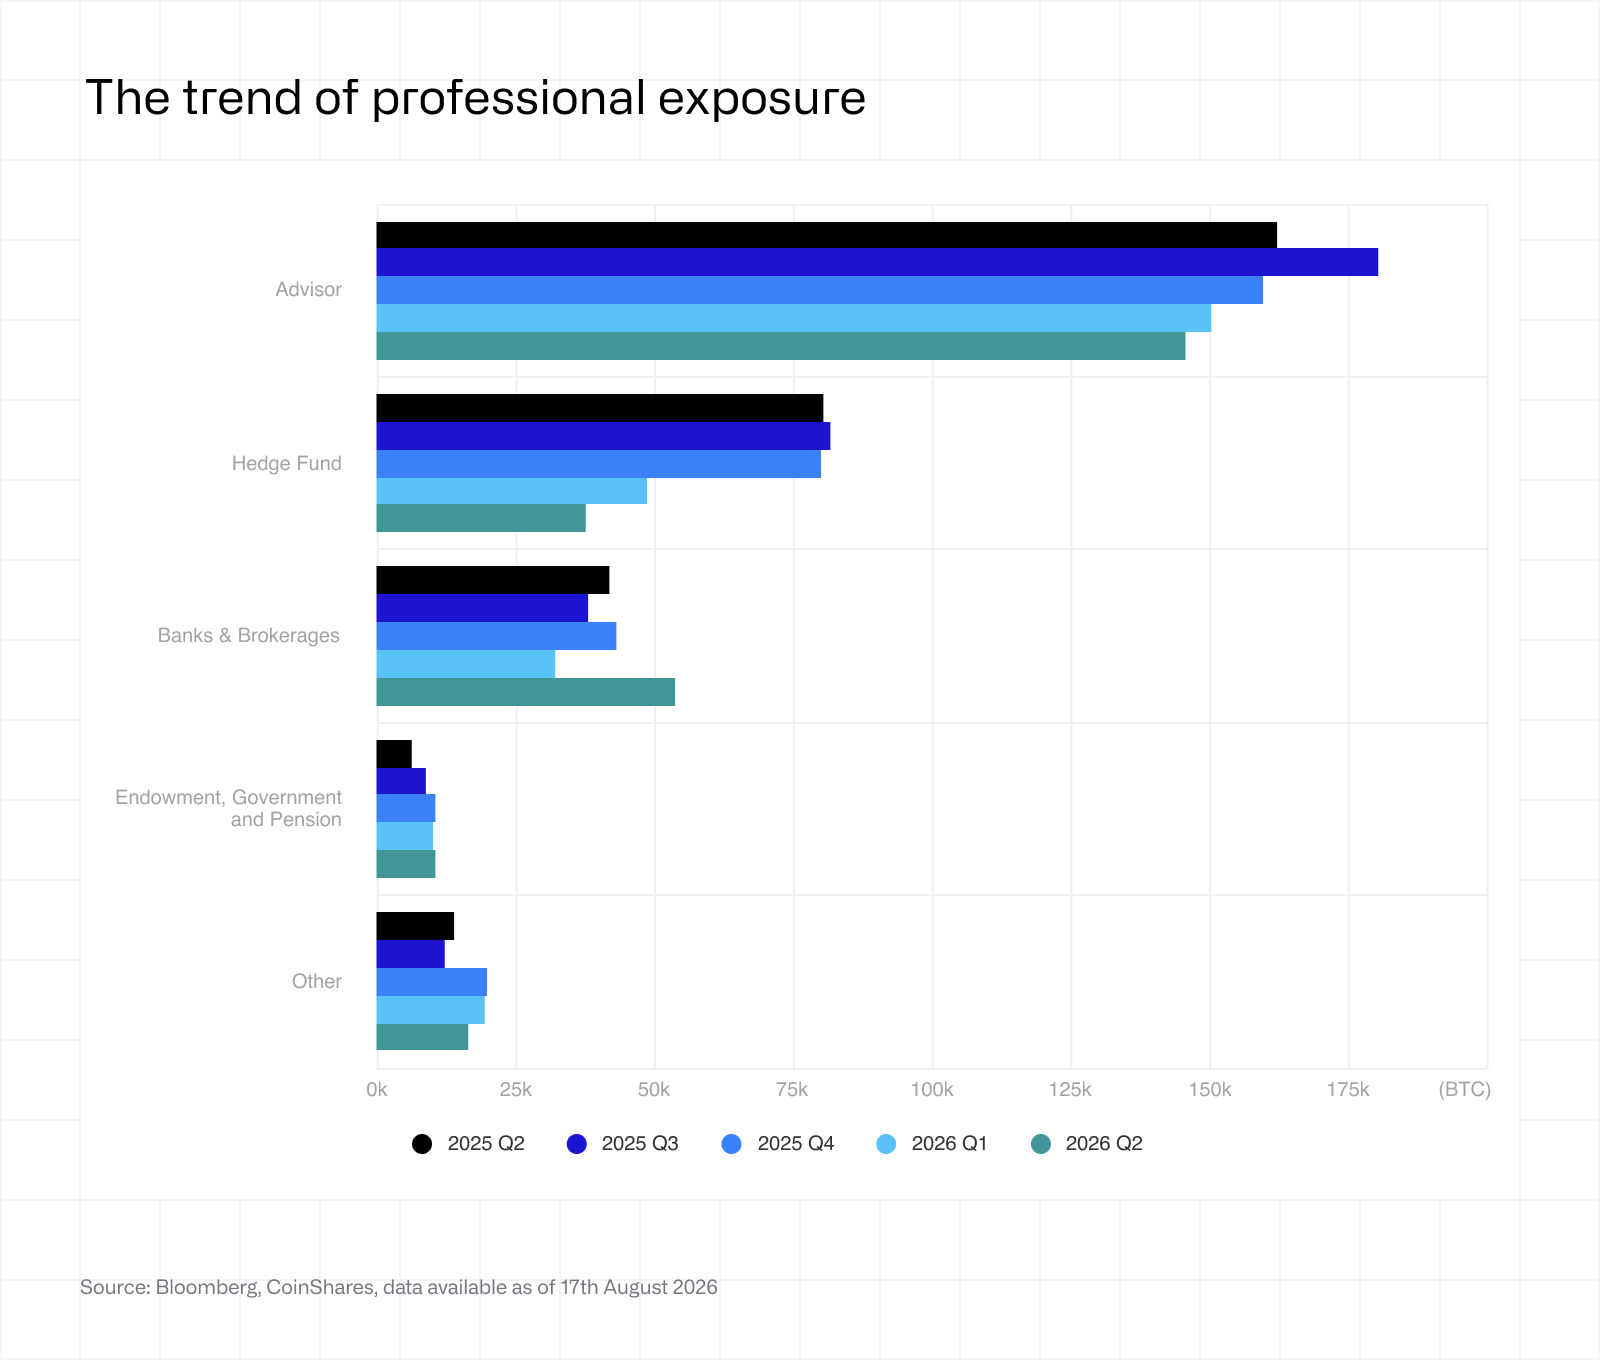
La tendance décrite au T1 s’est poursuivie. Les positions à effet de levier et tactiques ont continué de se dénouer, les hedge funds réduisant leur exposition pour le deuxième trimestre consécutif. Les conseillers, banques, fonds souverains et fonds de dotation, soit les détenteurs les plus stratégiques et à plus long terme, sont restés globalement stables. Les détenteurs non déclarants ayant vendu plus fortement, cette partie de la base représente désormais une part plus importante de la détention des ETF.
Perspectives
La SEC a publié un communiqué intitulé « SEC Proposes New Regulation Crypto Assets ». Les règles proposées offriraient aux projets crypto deux voies allégées pour lever des fonds auprès d’investisseurs sans enregistrement complet en tant que valeur mobilière, et prévoiraient un mécanisme permettant à un token de cesser d’être traité comme une valeur mobilière une fois le travail promis par l’équipe achevé. Une période de consultation de 60 jours s’ouvrira, qui donnera une première lecture de la réaction du secteur et des éventuels commissaires dissidents. En cas d’adoption, ce serait l’une des voies les plus claires à ce jour pour les émetteurs crypto qui souhaitent lever des capitaux sur le sol américain, plutôt que de se tourner par défaut vers des structures offshore.
Par ailleurs, le conflit au Moyen-Orient perdure, sans signe de résolution ; le pétrole est repassé au-dessus de 100 USD le baril et les anticipations d’inflation des consommateurs se situent bien au-dessus de la cible de 2 % de la Réserve fédérale, ce qui a abouti à la hausse de taux de septembre, la première depuis 2023. Pourtant, la réaction du marché ces derniers mois a été remarquablement constructive : le Bitcoin a gagné environ 25 % en août, son meilleur mois en près de deux ans, et les flux vers les ETF sont passés de la quasi-stagnation de juillet à 3,5 Md USD d’entrées nettes en août, réduisant des deux tiers la sortie cumulée de l’année. Cette résilience face à un contexte macroéconomique véritablement hostile est sans doute une histoire plus intéressante que le contexte lui-même, et elle renforce positivement la thèse du Bitcoin pour les investisseurs institutionnels qui se demandent si l’actif peut tenir bon indépendamment de la politique de taux.
Les déclarations du T3 montreront le paysage après les plus bas annuels et la nouvelle allocation de ces investisseurs institutionnels, le test le plus clair à ce jour pour savoir si la demande professionnelle se maintient une fois la poussière du T2 retombée.
Publié leOct 9th, 2026
