


Lo stato della finanza ibrida nel 2026
 27 minuti di lettura
- Finanza
- Dati
Un anno di dati, dal T2 2025 al T2 2026: gli asset tokenizzati vengono ormai utilizzati concretamente
Un messaggio dal cofondatore, presidente e CEO di CoinShares
All’inizio di quest’anno, CoinShares ha presentato la finanza ibrida come proprio approccio di investimento: la convinzione che la finanza non stia venendo stravolta, ma riprogettata, all’intersezione tra blockchain ad alte prestazioni, piattaforme decentralizzate di prestito e negoziazione, e rappresentazioni tokenizzate delle classi di asset tradizionali. Una tesi, però, vale quanto le prove che la sostengono. Questo report, il nostro secondo realizzato con Token Terminal, rappresenta proprio questa prova.
Il nostro primo report, pubblicato ad aprile, aveva mostrato che la capitalizzazione di mercato on-chain degli asset reali tokenizzati aveva superato i 40 miliardi di dollari. Questa edizione pone una domanda più difficile e, soprattutto, più importante: questi asset vengono realmente utilizzati? La risposta è inequivocabile. I depositi in asset reali sulle piattaforme di prestiti e sugli exchange decentralizzati hanno raggiunto 7,4 miliardi di dollari, registrando una crescita su base annua nonostante una significativa contrazione dei depositi complessivi nella DeFi. Lo stesso andamento emerge negli scambi: mentre l’attività spot nativa del sistema cripto sugli exchange decentralizzati è diminuita di circa il 70%, il trading spot di asset reali tokenizzati è aumentato di circa il 220% nello stesso periodo. Anche sulle piattaforme di futures perpetui, sia i volumi sia l’open interest relativi agli asset reali hanno continuato a crescere, in controtendenza rispetto al rallentamento più ampio degli asset nativi del sistema cripto.
Questa divergenza è il segnale più importante. Quando una classe di asset cresce durante una fase di contrazione dell’ecosistema che la ospita, significa che la domanda è guidata dall’utilità finanziaria, non dai cicli di mercato. È esattamente ciò che la tesi della finanza ibrida aveva previsto: la tokenization è un fenomeno strutturale, non ciclico.
Siamo ancora agli inizi: solo circa 2,2 miliardi di dollari di un mercato azionario globale del valore di oltre centomila miliardi di dollari sono stati tokenizzati, una situazione che ricorda quella delle stablecoin nel 2019. Tuttavia, la direzione è ormai misurabile, verificabile e on-chain. Vi invito a esaminare direttamente i dati nelle pagine che seguono.
Jean-Marie Mognetti
Introduzione
Il report CoinShares x Token Terminal del T1 2026, pubblicato ad aprile, ha mostrato che la capitalizzazione di mercato on-chain degli asset reali tokenizzati, o RWA, aveva superato i 40 miliardi di dollari tra azioni, materie prime e fondi tokenizzati.
Questo secondo report analizza come gli asset reali vengono utilizzati on-chain, concentrandosi sui mercati dei prestiti, del trading spot e dei futures perpetui, nonché sulle modalità con cui le piattaforme che supportano queste attività le monetizzano.
Il report confronta inoltre i profili di rischio e rendimento dei diversi prodotti RWA e valuta in che modo queste caratteristiche influenzano l’adozione tra le diverse categorie di investitori.
Infine, esamina come il mercato potrebbe evolversi nei prossimi 18 mesi.
Nota per il lettore:
Questo report è organizzato per caso d’uso. Inizia con i prestiti, il trading spot e la negoziazione di futures perpetui, per poi analizzare i ricavi e i multipli di valutazione delle principali piattaforme; successivamente, si concentra sul rendimento e sulla partecipazione degli investitori.
Questa struttura riflette la definizione di finanza ibrida adottata da CoinShares come intersezione tra blockchain ad alte prestazioni, piattaforme DeFi di prestiti e negoziazione, oltre che rappresentazioni tokenizzate delle classi di asset tradizionali.
Questo report si concentra sugli asset distribuiti, ossia asset tokenizzati che possono essere trasferiti verso portafogli esterni alla piattaforma emittente. Di conseguenza, reti come Canton Network e Provenance non rientrano nell’ambito di questa analisi, poiché ospitano principalmente asset rappresentati, vale a dire asset tokenizzati che non sono ampiamente trasferibili tra le piattaforme decentralizzate di prestiti e negoziazione analizzate nel corso del report.
I dati di ciascuna sezione sono forniti da Token Terminal e coprono principalmente il periodo dal T2 del 2025 al T2 del 2026. Laddove siano disponibili dati pertinenti, vengono inclusi periodi più lunghi per fornire un contesto aggiuntivo. Salvo diversa indicazione, i confronti su base annua nei grafici si riferiscono al T2 del 2025 e al T2 del 2026.
In questo report, per asset reali tokenizzati, o RWA, si intendono azioni, materie prime e fondi tokenizzati.
I dati sottostanti sono disponibili qui:
https://tokenterminal.com/explorer/studio/dashboards/0b5ddc64-d598-42e0-a44d-78b53a6fb71e
1. Garanzia e liquidity
1.1 L’utilizzo degli RWA come garanzia cresce su base annua nonostante la contrazione della DeFi
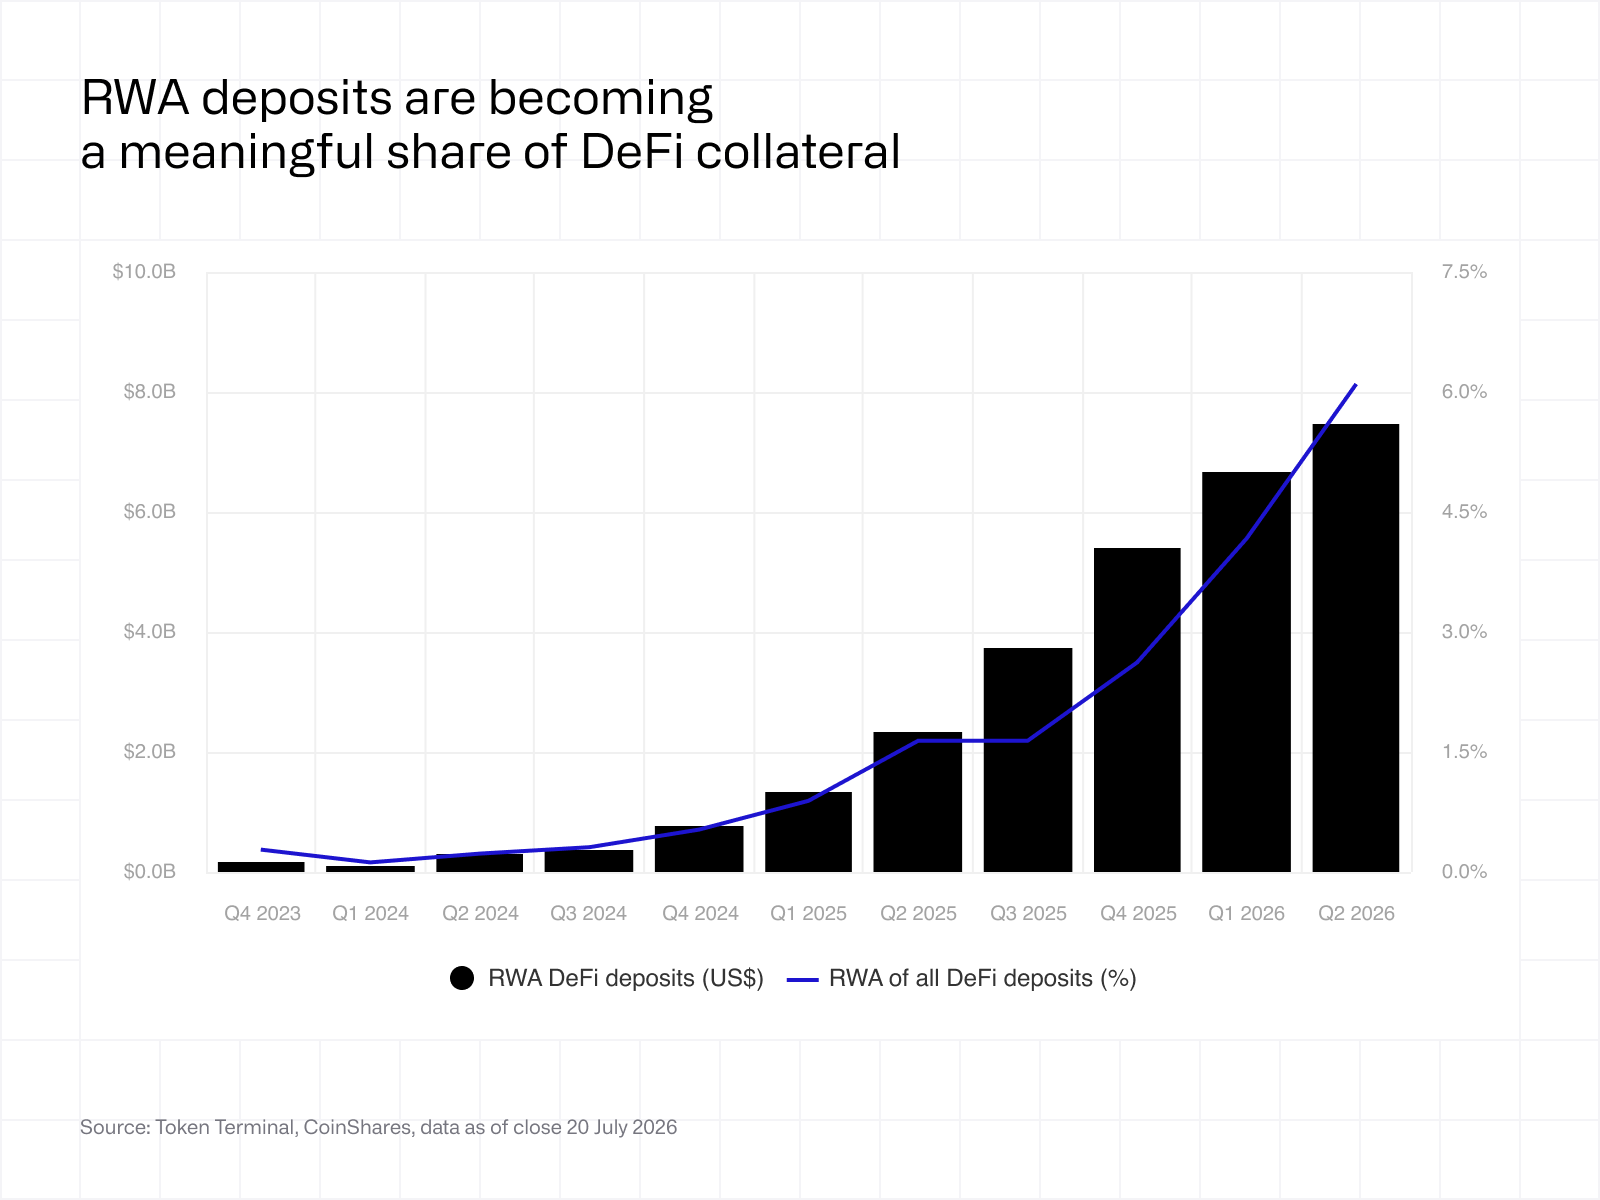
L’emissione di un asset tokenizzato è solo il primo passo: la sua utilità economica aumenta quando può essere utilizzato come garanzia per accedere a prestiti e ad altri servizi finanziari on-chain. I depositi in RWA forniscono quindi un’indicazione di quanto gli asset tokenizzati vengano utilizzati in modo produttivo oltre la semplice emissione.
Tra il T2 del 2025 e il T2 del 2026, i depositi totali nella DeFi sono diminuiti di circa il 15%, riflettendo sia i prelievi degli investitori sia il calo dei prezzi dei cripto-asset. Nello stesso periodo, i depositi in RWA sulle piattaforme di prestiti e sugli exchange decentralizzati sono più che triplicati, passando da 2,3 miliardi a 7,4 miliardi di dollari. La divergenza rispetto all’andamento più generale della DeFi suggerisce che la domanda di asset tokenizzati sia sempre più sostenuta dalla loro utilità finanziaria, piuttosto che dalle sole condizioni del mercato delle criptovalute.
Come mostrato nel primo report sulla finanza ibrida, la capitalizzazione di mercato on-chain degli asset tokenizzati ha superato i 40 miliardi di dollari. I 7,4 miliardi di dollari attualmente impiegati nella DeFi rappresentano la fase successiva dello sviluppo del mercato, in cui gli asset tokenizzati vengono sempre più utilizzati, anziché semplicemente emessi.
1.2 I fondi tokenizzati si sono affermati come principale asset utilizzato come garanzia
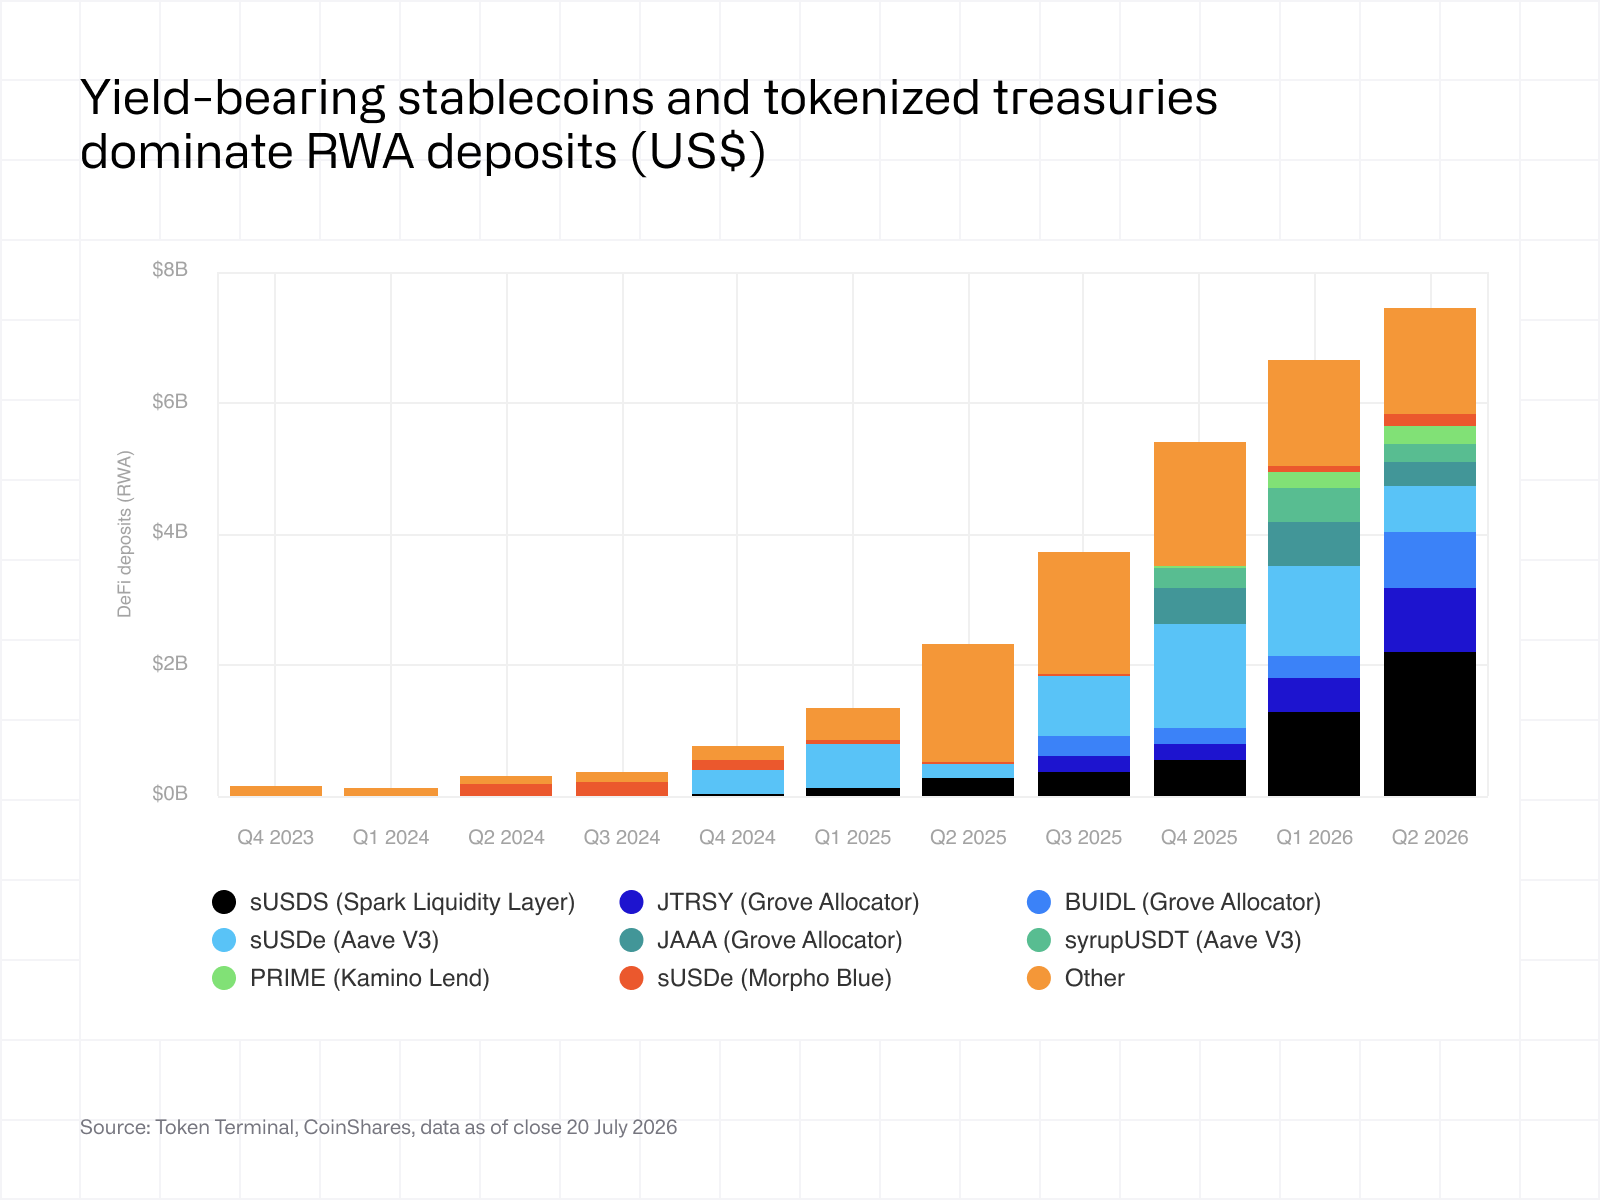
Dopo aver constatato che i depositi in RWA nella DeFi hanno raggiunto i 7,4 miliardi di dollari, la domanda successiva è quali asset abbiano contribuito a questa crescita.
I principali contributori sono i fondi di titoli di Stato tokenizzati e i fondi multi-strategy, tra cui JTRSY, BUIDL e sUSDS, seguiti da prodotti di credito privato come JAAA, syrupUSDT, syrupUSDC e PRIME e, infine, da strategie delta-neutral come sUSDe. Nel complesso, questi asset rappresentano la maggior parte dell’aumento, mentre una crescente lunga coda di fondi più piccoli contribuisce alla quota restante.
Questa composizione riflette un incentivo economico piuttosto semplice: gli investitori preferiscono una garanzia che continui a generare rendimento pur sostenendo l’attività di prestito, riducendo così il costo opportunità derivante dall’immobilizzazione del capitale. I depositi restano quindi concentrati negli asset che generano rendimento e su piattaforme di prestito consolidate come Aave, Morpho e Kamino, dove è già presente la maggiore profondità di liquidity.
1.3 L’ecosistema DeFi di Ethereum lo rende una scelta naturale per i mutuatari
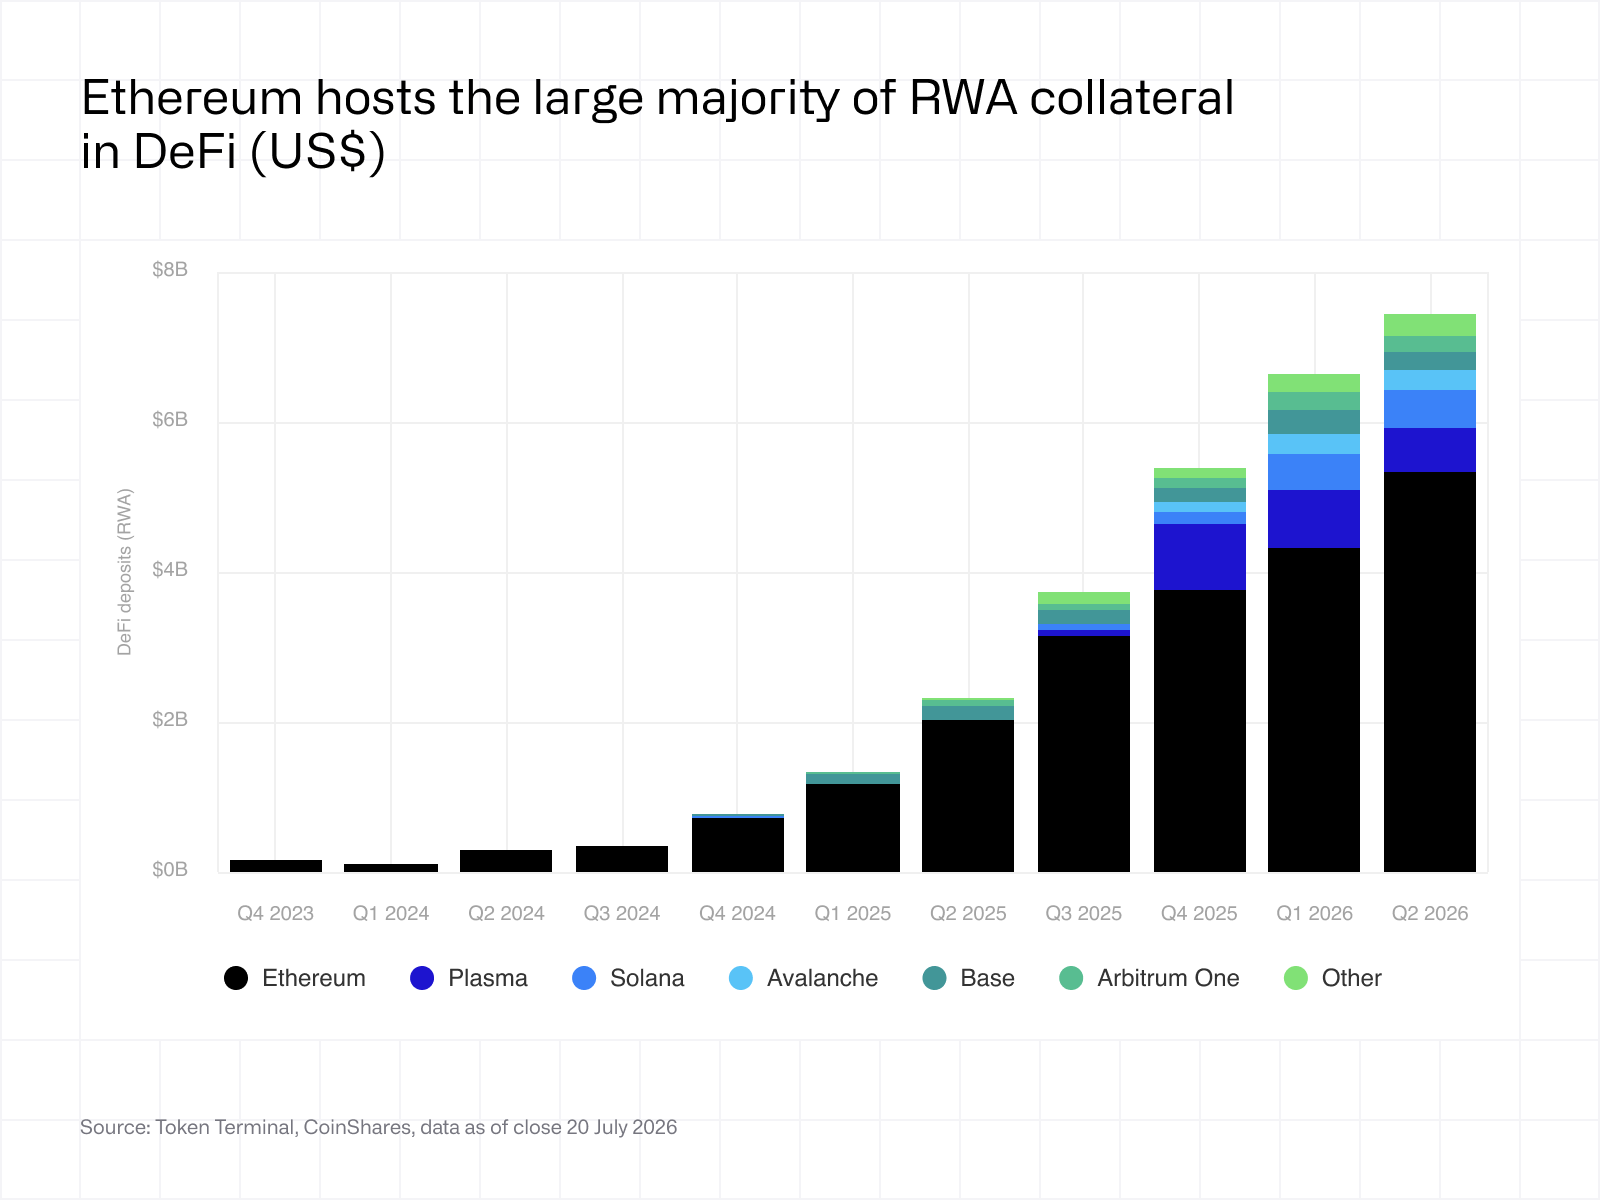
L’analisi per blockchain mostra che quasi il 70% di tutti i depositi in RWA è allocato su piattaforme di prestito costruite su Ethereum, rendendolo il principale ecosistema per la garanzia on-chain.
Plasma si è affermato come il secondo ecosistema per dimensioni, sostenuto dall’espansione di Aave oltre Ethereum, mentre la crescita di Solana è stata trainata in larga parte da Kamino, una piattaforma di prestito nativa focalizzata su utilizzi produttivi della garanzia RWA.
Questa distribuzione riflette uno dei più forti effetti di rete della DeFi: i mutuatari preferiscono piattaforme con ampia liquidity disponibile per i prestiti, mentre i prestatori allocano il capitale dove esiste già una domanda di concessione di prestiti. Di conseguenza, i nuovi ecosistemi devono costruire simultaneamente liquidity e fiducia, mentre quelli già consolidati beneficiano di entrambe.
2. Exchange decentralizzati (spot)
2.1 I volumi di negoziazione degli RWA sui DEX spot crescono su base annua nonostante la contrazione della DeFi
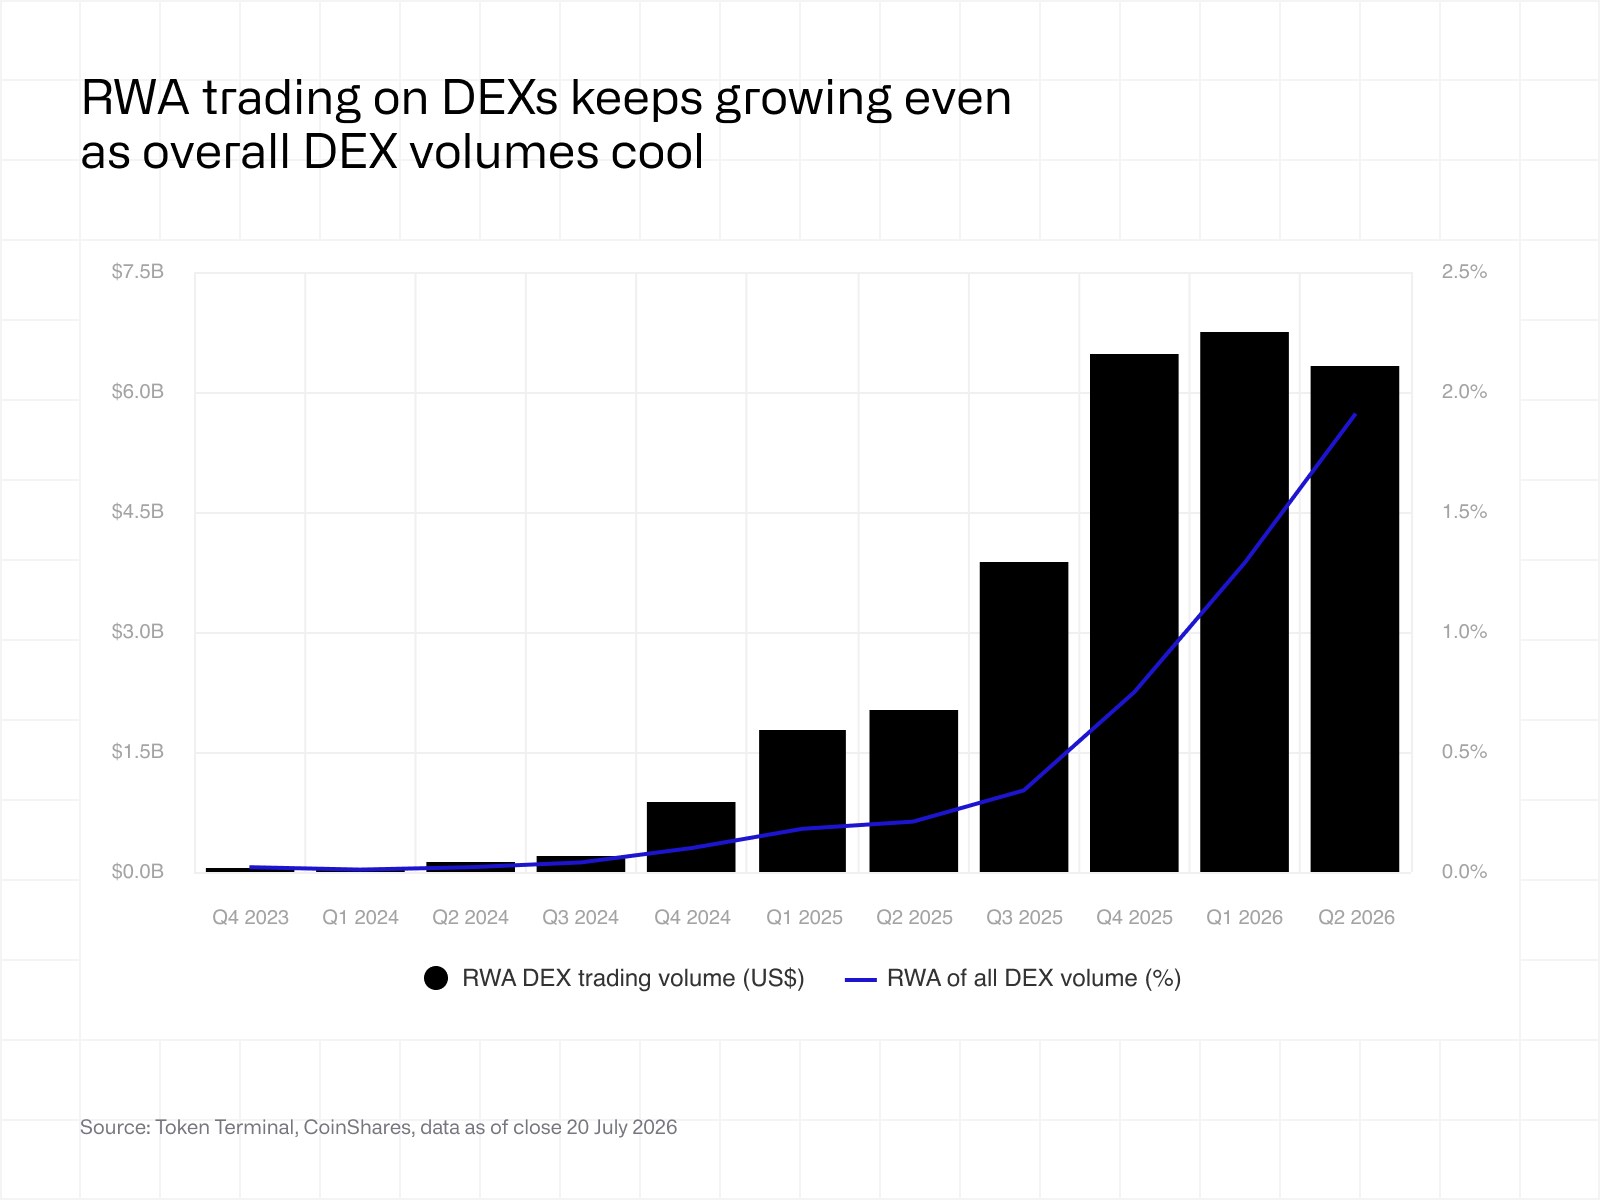
Il trading spot è il secondo grande caso d’uso che segue l’emissione. Mentre il prestito offre agli investitori la possibilità di ottenere finanziamenti utilizzando asset tokenizzati come garanzia, i mercati spot permettono il trasferimento della proprietà, creando liquidity sul mercato secondario e consentendo agli investitori di negoziare tra loro anziché direttamente con gli emittenti.
Tra il T2 del 2025 e il T2 del 2026, i volumi aggregati sui DEX spot, che restano prevalentemente nativi del settore delle criptovalute, sono diminuiti di circa il 70%, mentre i volumi di trading spot degli RWA sono aumentati di circa il 220% su base annua, seppur partendo da una base molto più ridotta. Sebbene la crescita sia rallentata negli ultimi trimestri, la divergenza rispetto all’attività più ampia della DeFi suggerisce che l’adozione degli asset tokenizzati continui indipendentemente dalle condizioni del mercato delle criptovalute.
Con l’aumento della profondità dei mercati secondari, gli asset tokenizzati diventano più accessibili a una base di investitori più ampia. Piattaforme di distribuzione rivolte ai consumatori, come Robinhood e Revolut, potrebbero accelerare ulteriormente questa tendenza indirizzando i piccoli investitori già esistenti verso piattaforme di negoziazione on-chain.
2.2 Il volume è concentrato su oro e fondi tokenizzati
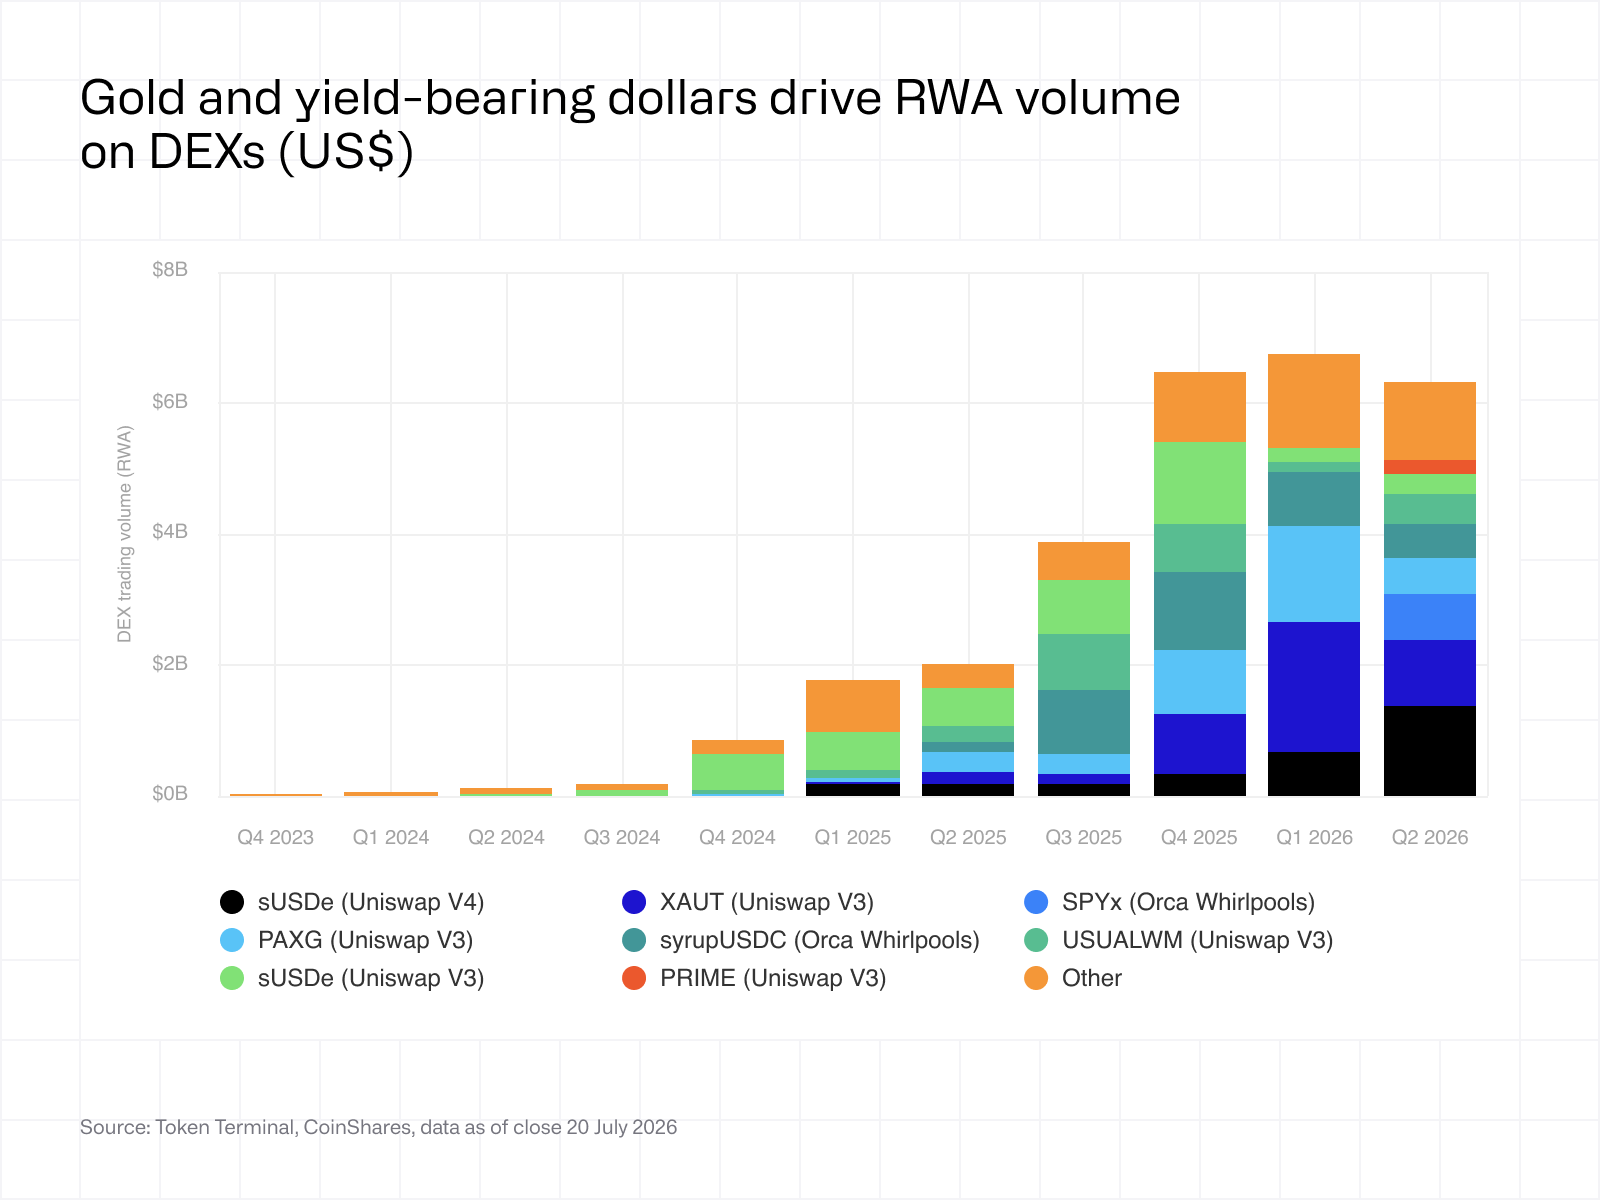
Ad oggi, i volumi di trading spot degli RWA si sono concentrati su un numero relativamente limitato di asset, guidati da oro e fondi tokenizzati, mentre le azioni tokenizzate stanno iniziando a rappresentare una quota crescente dell’attività.
XAUT e PAXG hanno generato una quota significativa dei volumi di negoziazione, poiché gli investitori hanno modificato attivamente le proprie posizioni durante le fasi di accrescimento e di correzione del prezzo dell’oro. Anche sUSDe di Ethena ha contribuito in misura significativa in seguito alla migrazione della liquidity da Uniswap v3 a Uniswap v4.
A differenza dei prestiti e dei futures perpetui, i mercati spot non offrono leva finanziaria né aumentano l’efficienza del capitale. Il loro ruolo principale consiste nel facilitare il trasferimento della proprietà, con un livello di attività di negoziazione strutturalmente inferiore rispetto ad altri mercati finanziari on-chain che consentono invece agli utenti di accedere alla leva finanziaria.
2.3 Ethereum e Solana rappresentano la maggior parte del volume
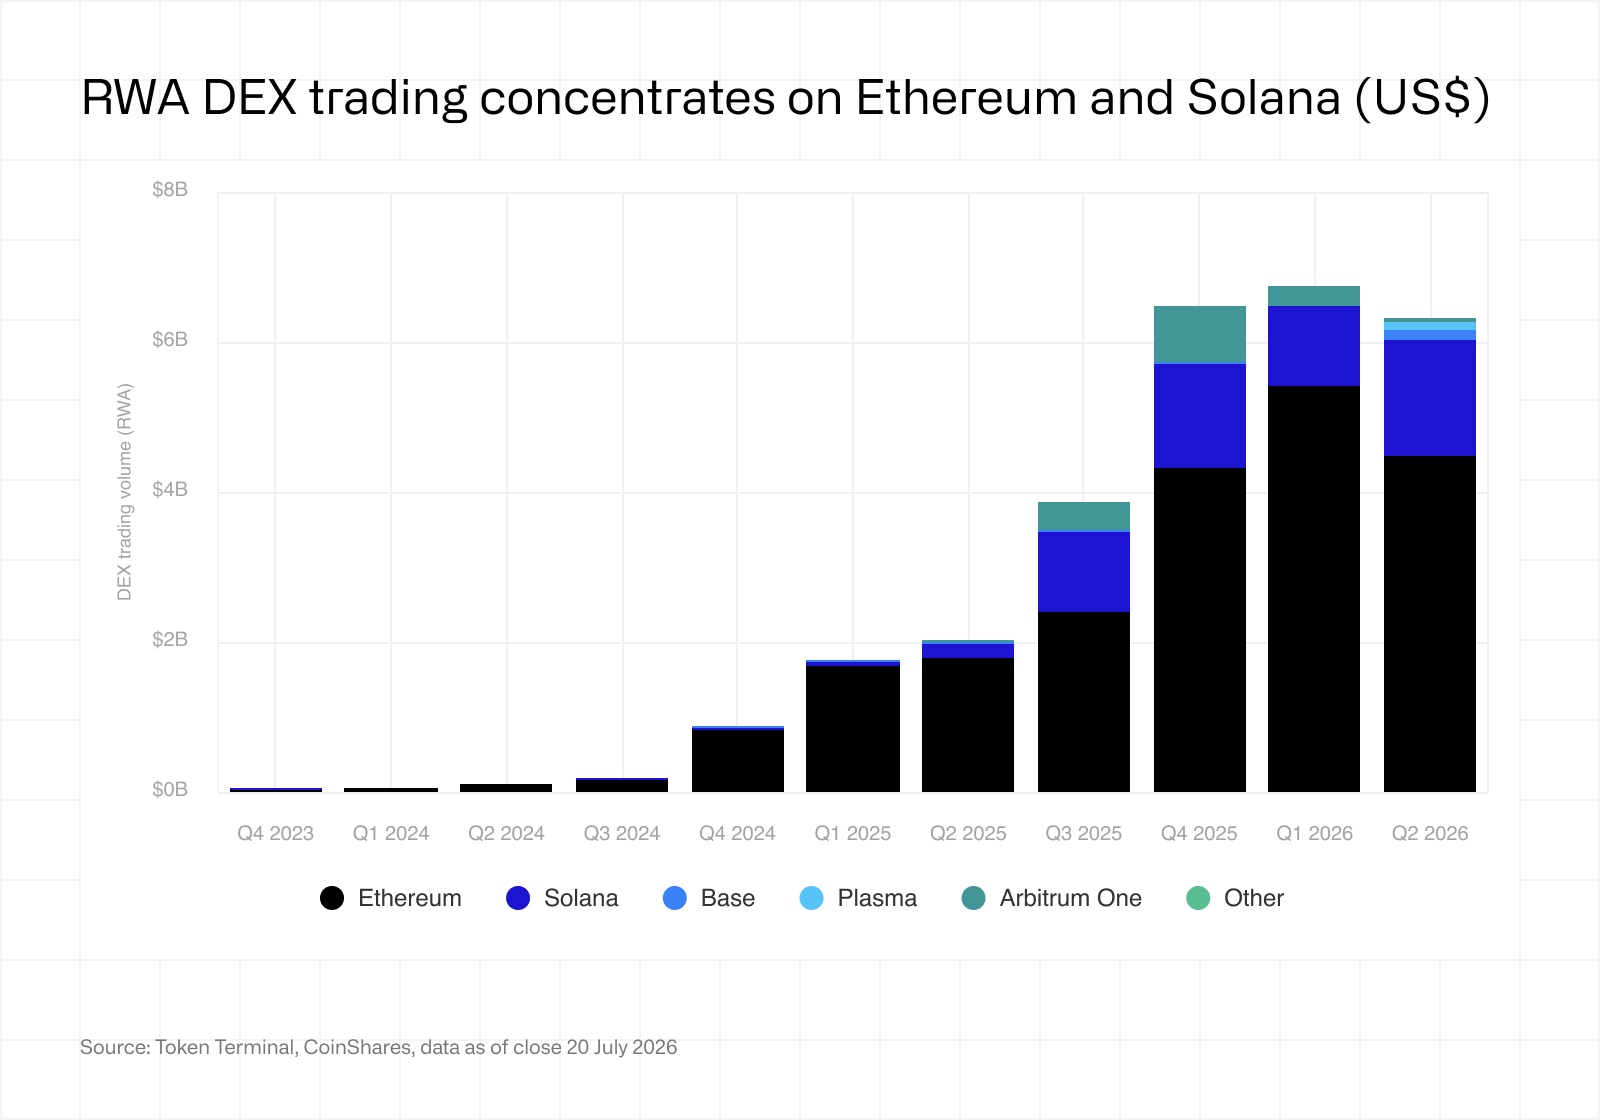
Analogamente ai prestiti, il trading spot degli RWA resta concentrato su Ethereum, mentre Solana si è affermata come il secondo ecosistema per dimensioni. Nonostante siano operative da diversi anni, Arbitrum, BNB Chain e Base non hanno ancora sviluppato un’attività significativa di trading spot sugli RWA.
Sia gli emittenti di asset sia i market maker traggono vantaggio dall’operare laddove infrastrutture di negoziazione e liquidity sono già presenti. Di conseguenza, i nuovi ecosistemi devono affrontare la sfida di attirare contemporaneamente sia gli asset sia l’attività di negoziazione, mentre gli ecosistemi consolidati continuano a rafforzare il proprio vantaggio in termini di liquidity.
Questa dinamica spiega anche perché le blockchain emergenti competano per attirare applicazioni DeFi già affermate: le applicazioni consolidate, infatti, portano liquidity, utenti e credibilità di mercato, riducendo gli ostacoli legati alla costruzione di nuovi ecosistemi finanziari on-chain.
3. Exchange decentralizzati (futures perpetui)
3.1 I volumi di negoziazione degli RWA sui DEX di futures perpetui crescono su base annua nonostante la contrazione della DeFi
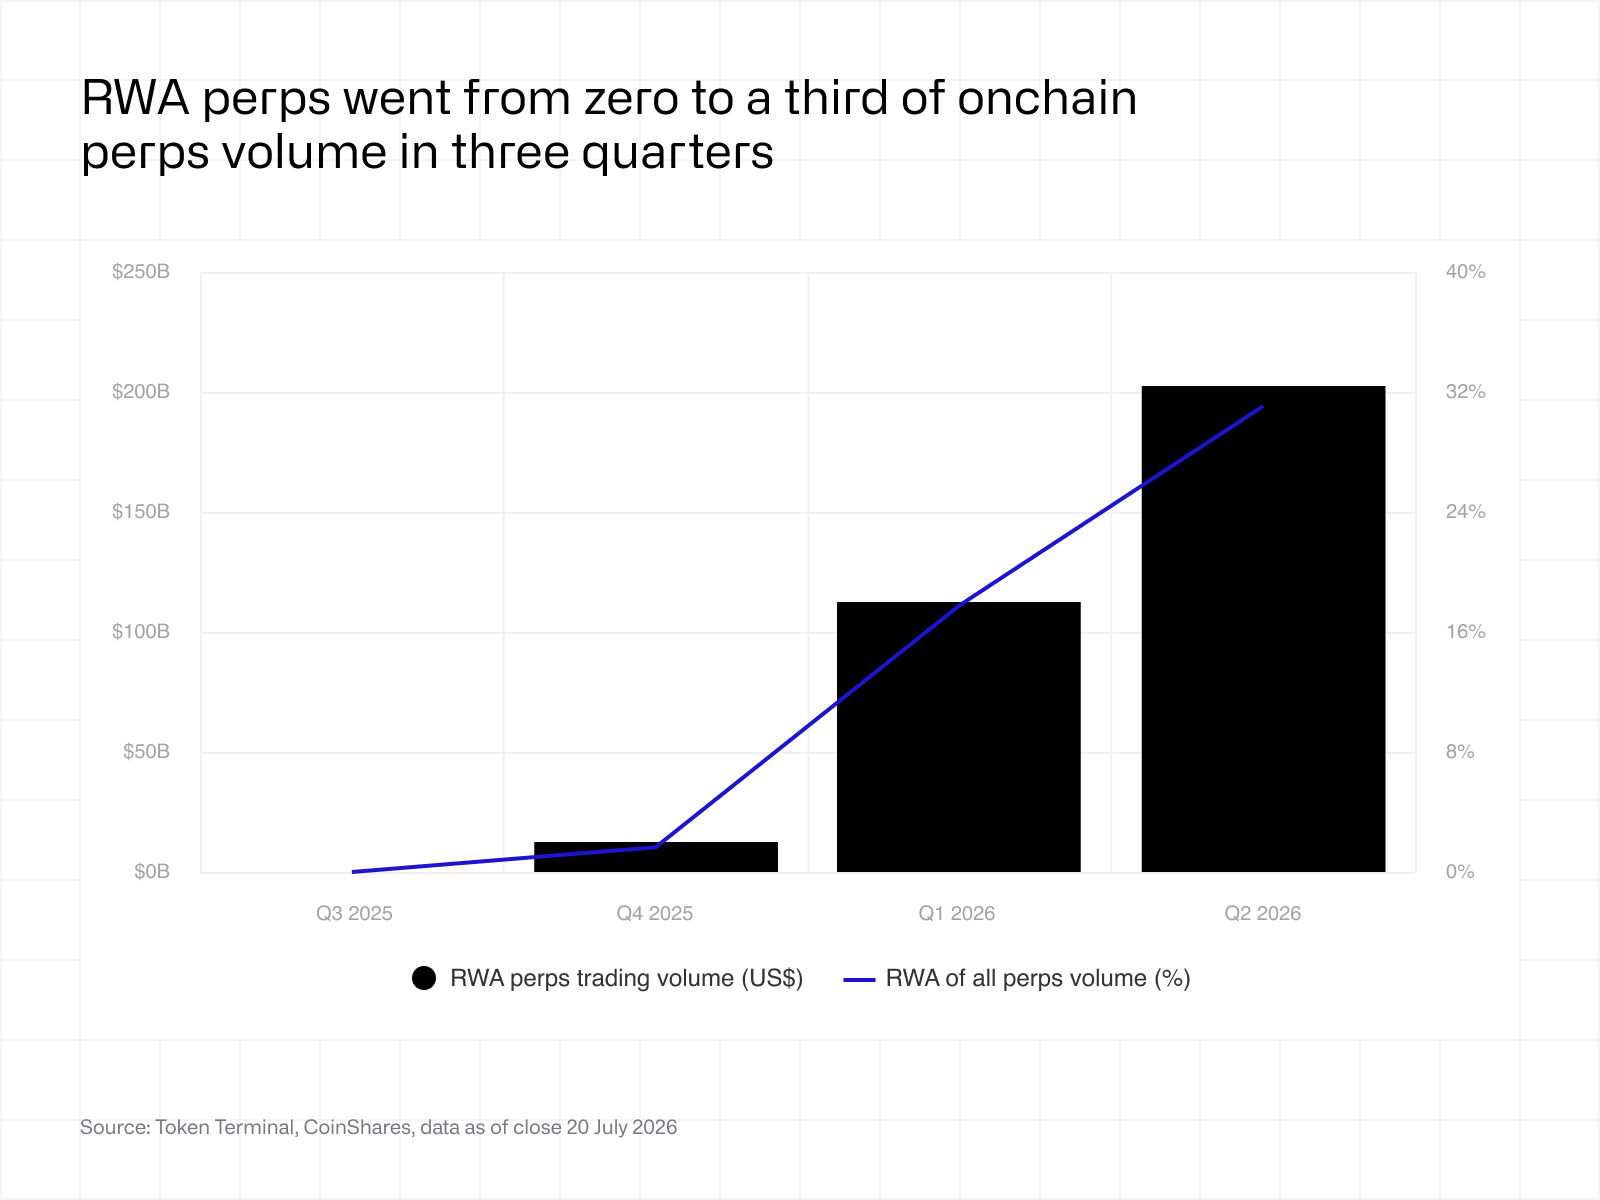
I futures perpetui rappresentano la fase successiva dello sviluppo del mercato dopo il trading spot. Mentre il prestito utilizza gli asset tokenizzati come garanzia e i mercati spot consentono il trasferimento della proprietà, i futures perpetui utilizzano generalmente stablecoin come garanzia, offrendo al contempo un’esposizione con leva al prezzo di un asset reale sottostante, come un indice azionario, una materia prima o un singolo titolo. Il volume di negoziazione misura quindi quanto attivamente gli investitori utilizzino i mercati on-chain per ottenere esposizione agli RWA.
Mentre il volume di negoziazione è diminuito nel più ampio mercato on-chain dei futures perpetui a partire dal 10 ottobre 2025, i futures perpetui sugli RWA hanno continuato a crescere rapidamente. I volumi su tradeXYZ, una piattaforma focalizzata sugli RWA costruita su Hyperliquid, sono aumentati di circa 20 volte dal lancio, in contrasto con il più ampio rallentamento dei mercati nativi del settore delle criptovalute.
Questa divergenza suggerisce che i futures perpetui sugli RWA stiano attirando nuova domanda, anziché limitarsi a redistribuire l’attività di negoziazione di criptovalute già esistente. Per gli investitori, offrono accesso continuo ai mercati degli asset tradizionali senza richiedere la proprietà dell’asset sottostante.
3.2 Il volume è trainato dalle materie prime e dagli indici azionari
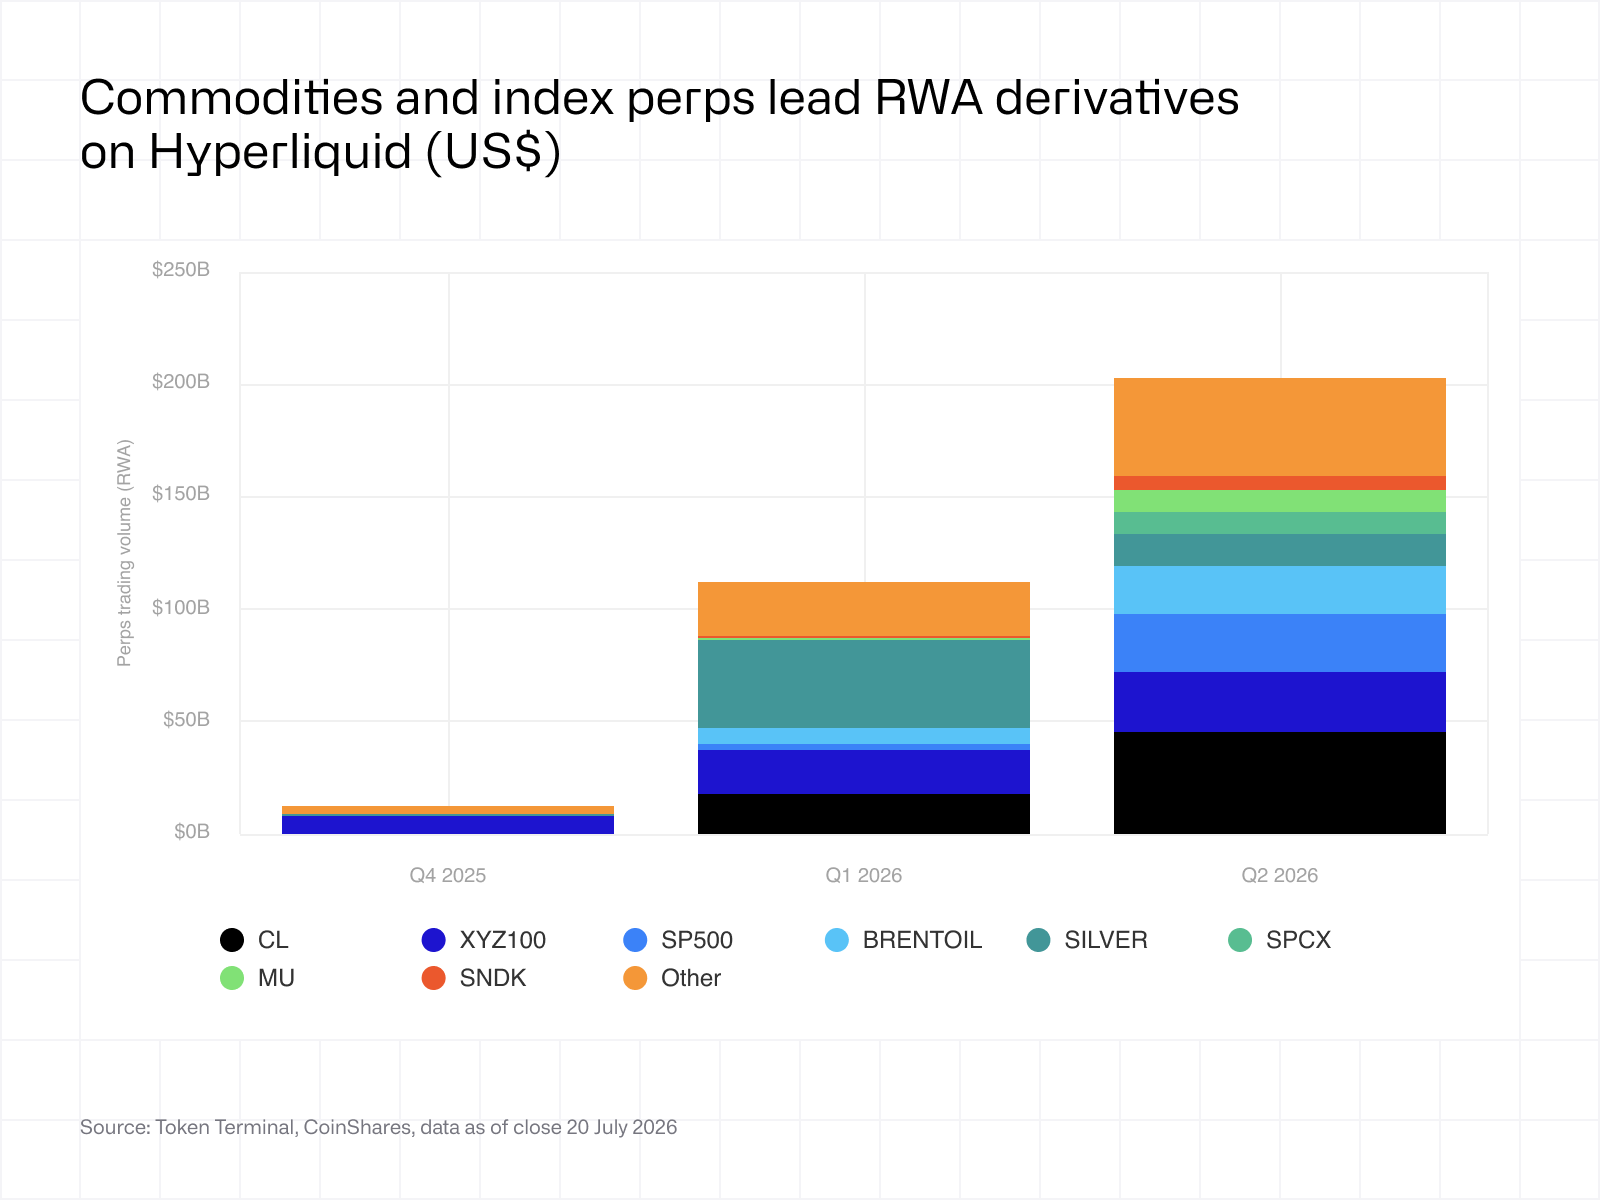
I volumi dei futures perpetui sugli RWA si sono concentrati sulle materie prime, sugli indici azionari e sui titoli tecnologici e dei semiconduttori.
Il petrolio e i metalli preziosi rappresentano una quota rilevante dell’attività di negoziazione, poiché gli investitori reagiscono sempre più spesso agli sviluppi macroeconomici al di fuori degli orari di apertura dei mercati tradizionali. Gli indici azionari, tra cui S&P 500 e Nasdaq-100, offrono un’esposizione ampia al mercato attraverso un unico strumento, mentre le società tecnologiche e dei semiconduttori attirano un’attività di negoziazione elevata grazie a liquidity e volatilità dei prezzi.
Questa composizione evidenzia i segmenti in cui la negoziazione continua offre il maggiore valore. Gli asset caratterizzati da una frequente determinazione dei prezzi, da un forte interesse da parte degli investitori globali e da orari di negoziazione limitati nei mercati tradizionali sono naturalmente tra i primi ad attirare liquidity nei derivati on-chain.
3.3 L’open interest sugli RWA cresce su base annua nonostante la contrazione della DeFi
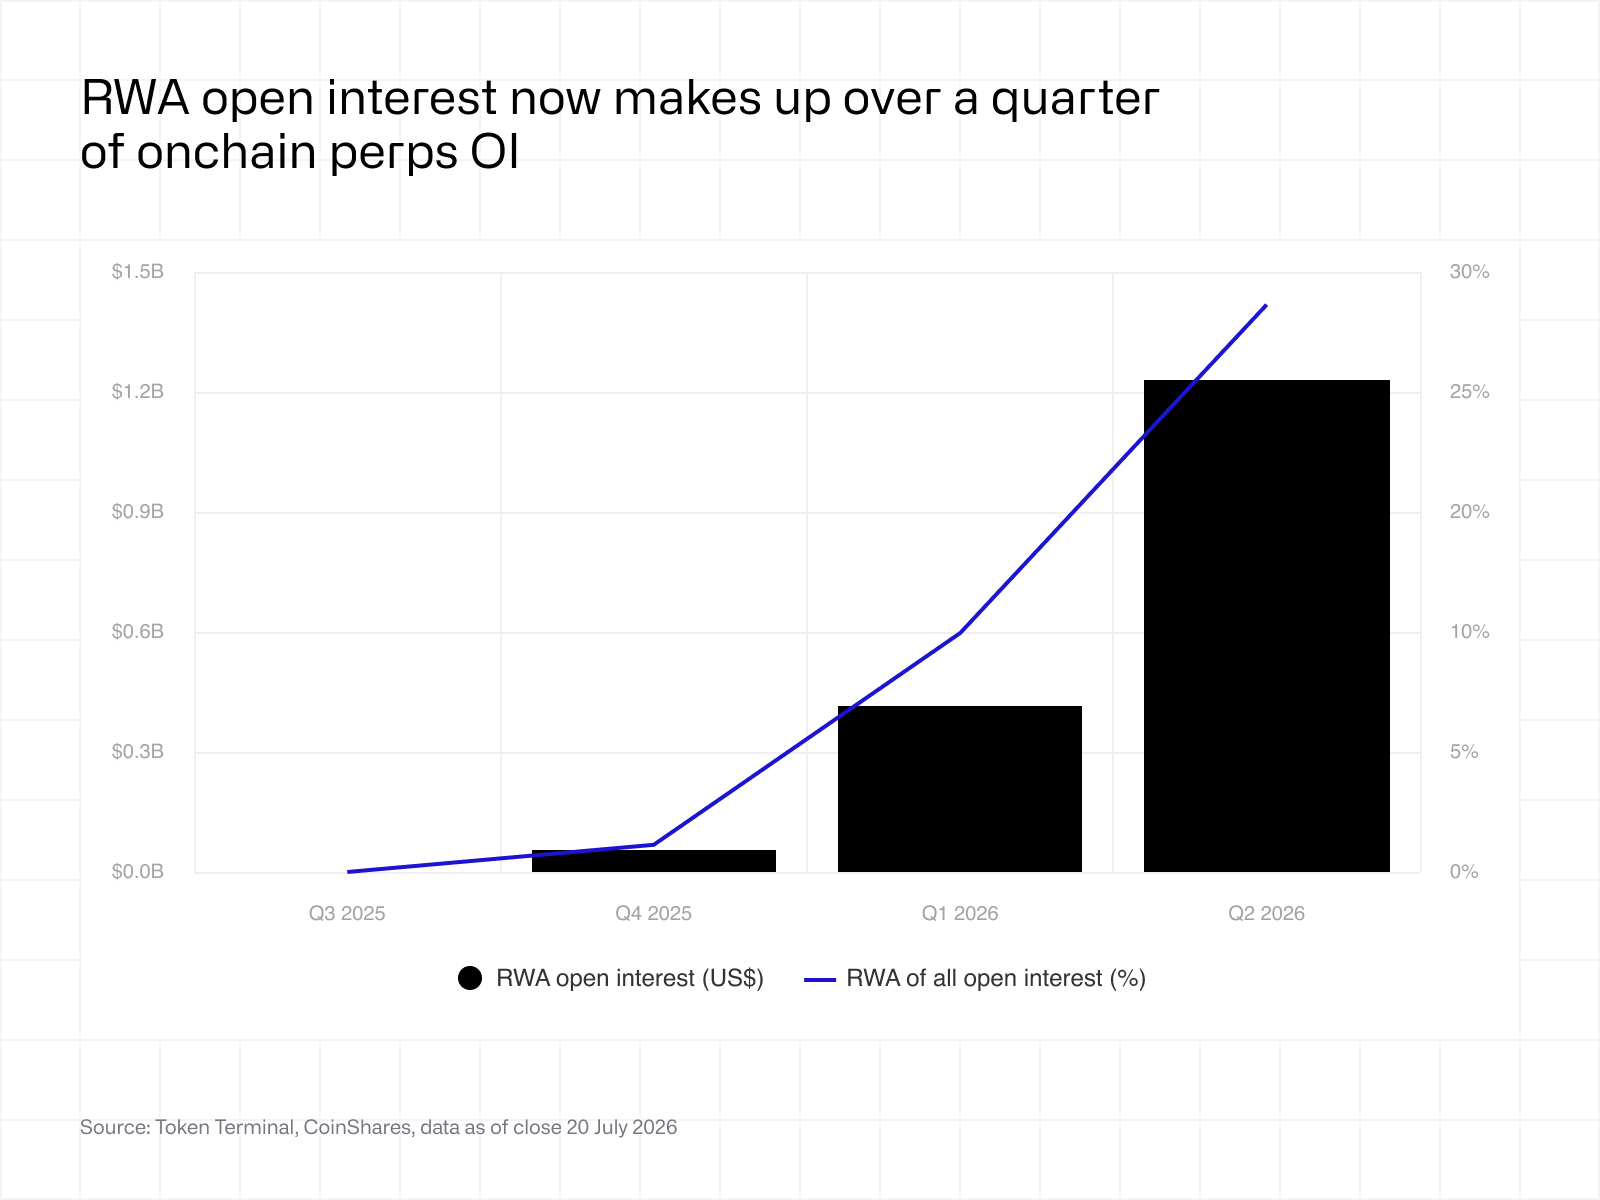
Mentre il volume di negoziazione misura l’attività, l’open interest misura il capitale impegnato. Rappresenta il valore nozionale delle posizioni aperte e integra quindi il dato sul volume di negoziazione nella valutazione dello sviluppo dei mercati dei futures perpetui sugli RWA.
L’open interest ha continuato a crescere nonostante il più ampio calo dell’attività nei futures perpetui nativi del settore delle criptovalute, indicando che gli investitori stanno destinando quantità crescenti di capitale ai futures perpetui sugli RWA, anziché limitarsi a generare una maggiore rotazione delle negoziazioni.
Questa distinzione è particolarmente utile nel confronto tra i mercati dei derivati. Il volume di negoziazione può aumentare rapidamente nel breve termine per effetto degli incentivi destinati ai trader e/o ai market maker, mentre una crescita sostenuta dell’open interest indica che il capitale resta investito, contribuendo a mercati più profondi e duraturi.
3.4 L’open interest è trainato dagli indici azionari e dai titoli dei semiconduttori
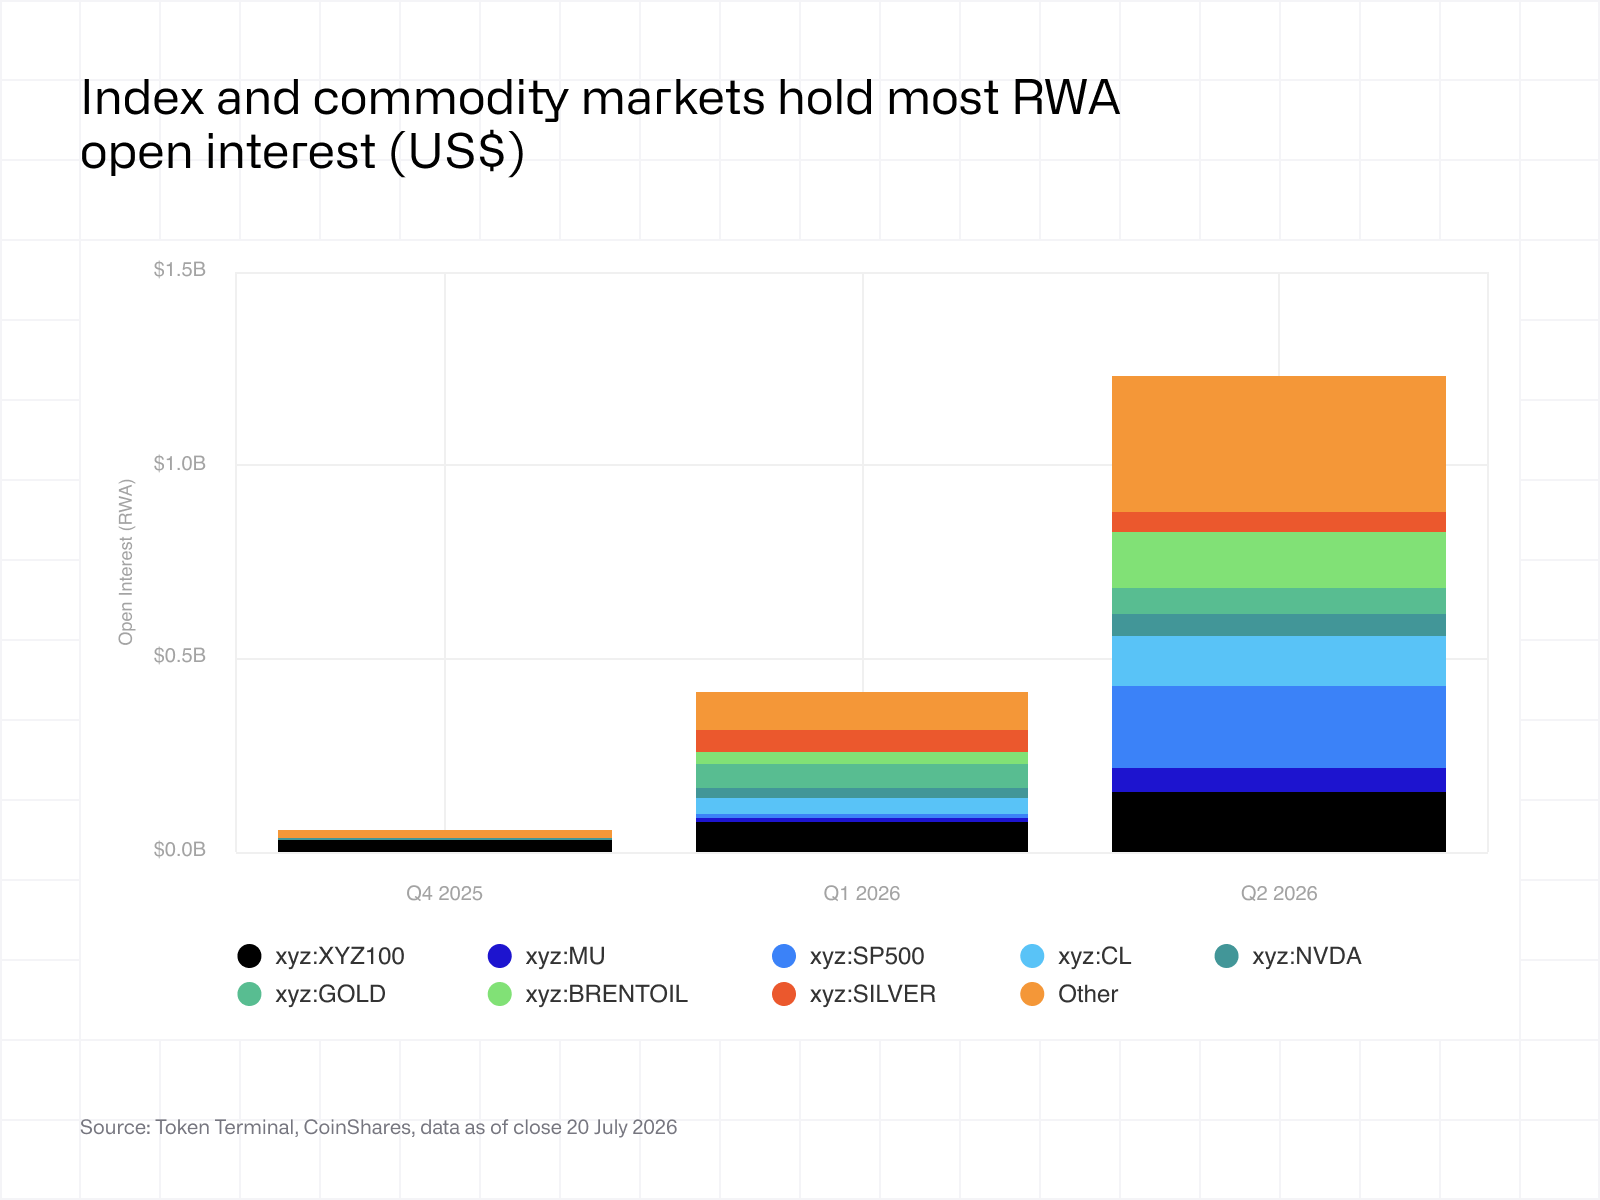
La composizione dell’open interest riflette in larga misura quella dei volumi di negoziazione, con gli indici azionari e i titoli dei semiconduttori che rappresentano la quota maggiore del capitale impegnato nei mercati dei futures perpetui sugli RWA.
Esistono tuttavia differenze significative tra attività di negoziazione e allocazione del capitale: mentre le materie prime generano una quota significativa dei volumi di negoziazione, gli indici azionari e i titoli dei semiconduttori rappresentano una quota maggiore dell’open interest, suggerendo che gli investitori mantengano posizioni più consistenti o più durature in questi mercati. SK Hynix illustra bene questa dinamica, essendo diventato rapidamente uno dei principali mercati di tradeXYZ dopo la sua quotazione.
Nel complesso, i dati sui volumi di negoziazione e sull’open interest suggeriscono che i mercati dei derivati sugli RWA stiano diventando sempre più consolidati; la crescita è sostenuta in misura crescente dal capitale che rimane investito in questi mercati, anziché dalla sola attività di negoziazione di breve periodo.
4. La prospettiva commerciale
4.1 I ricavi delle piattaforme on-chain di prestiti e negoziazione diminuiscono su base annua
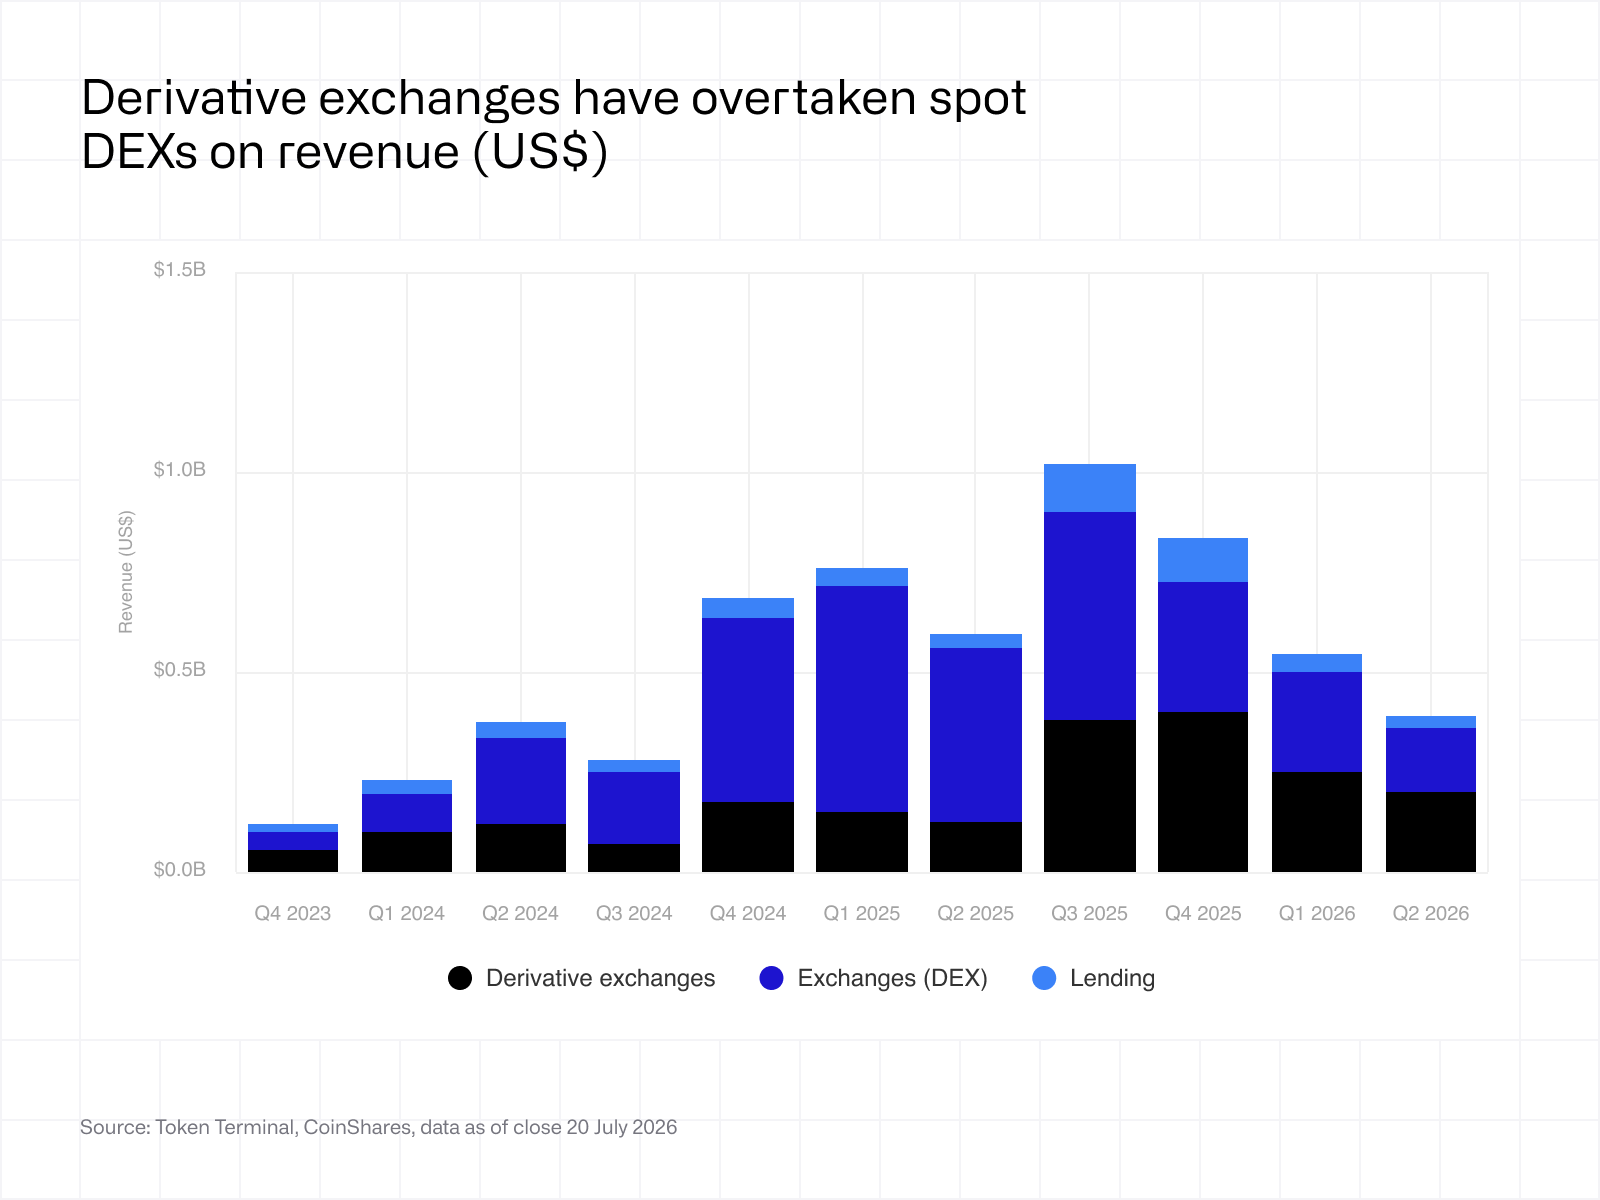
Le sezioni precedenti hanno mostrato che l’attività di prestiti e negoziazione legata agli RWA ha continuato a crescere nonostante un rallentamento più ampio della DeFi. La domanda successiva è se questa crescita abbia iniziato a tradursi in maggiori ricavi per le piattaforme che rendono possibile tale attività.
Tra il T2 del 2025 e il T2 del 2026, i ricavi delle applicazioni sono diminuiti sia per le piattaforme di prestiti sia per quelle di negoziazione. Sebbene l’attività legata agli RWA abbia continuato a espandersi, rimane ancora limitata rispetto ai mercati nativi del settore delle criptovalute. Di conseguenza, la riduzione dell’attività di negoziazione e di prestito nell’ecosistema più ampio continua a determinare l’andamento complessivo dei ricavi.
Ciò dimostra che, dal punto di vista commerciale, l’adozione degli RWA si trova ancora in una fase iniziale. Sebbene i volumi di prestiti e negoziazione continuino a crescere, non hanno ancora raggiunto una scala sufficiente a modificare in modo significativo la traiettoria dei ricavi delle principali applicazioni finanziarie on-chain.
4.2 Hyperliquid è leader in termini assoluti di ricavi delle applicazioni
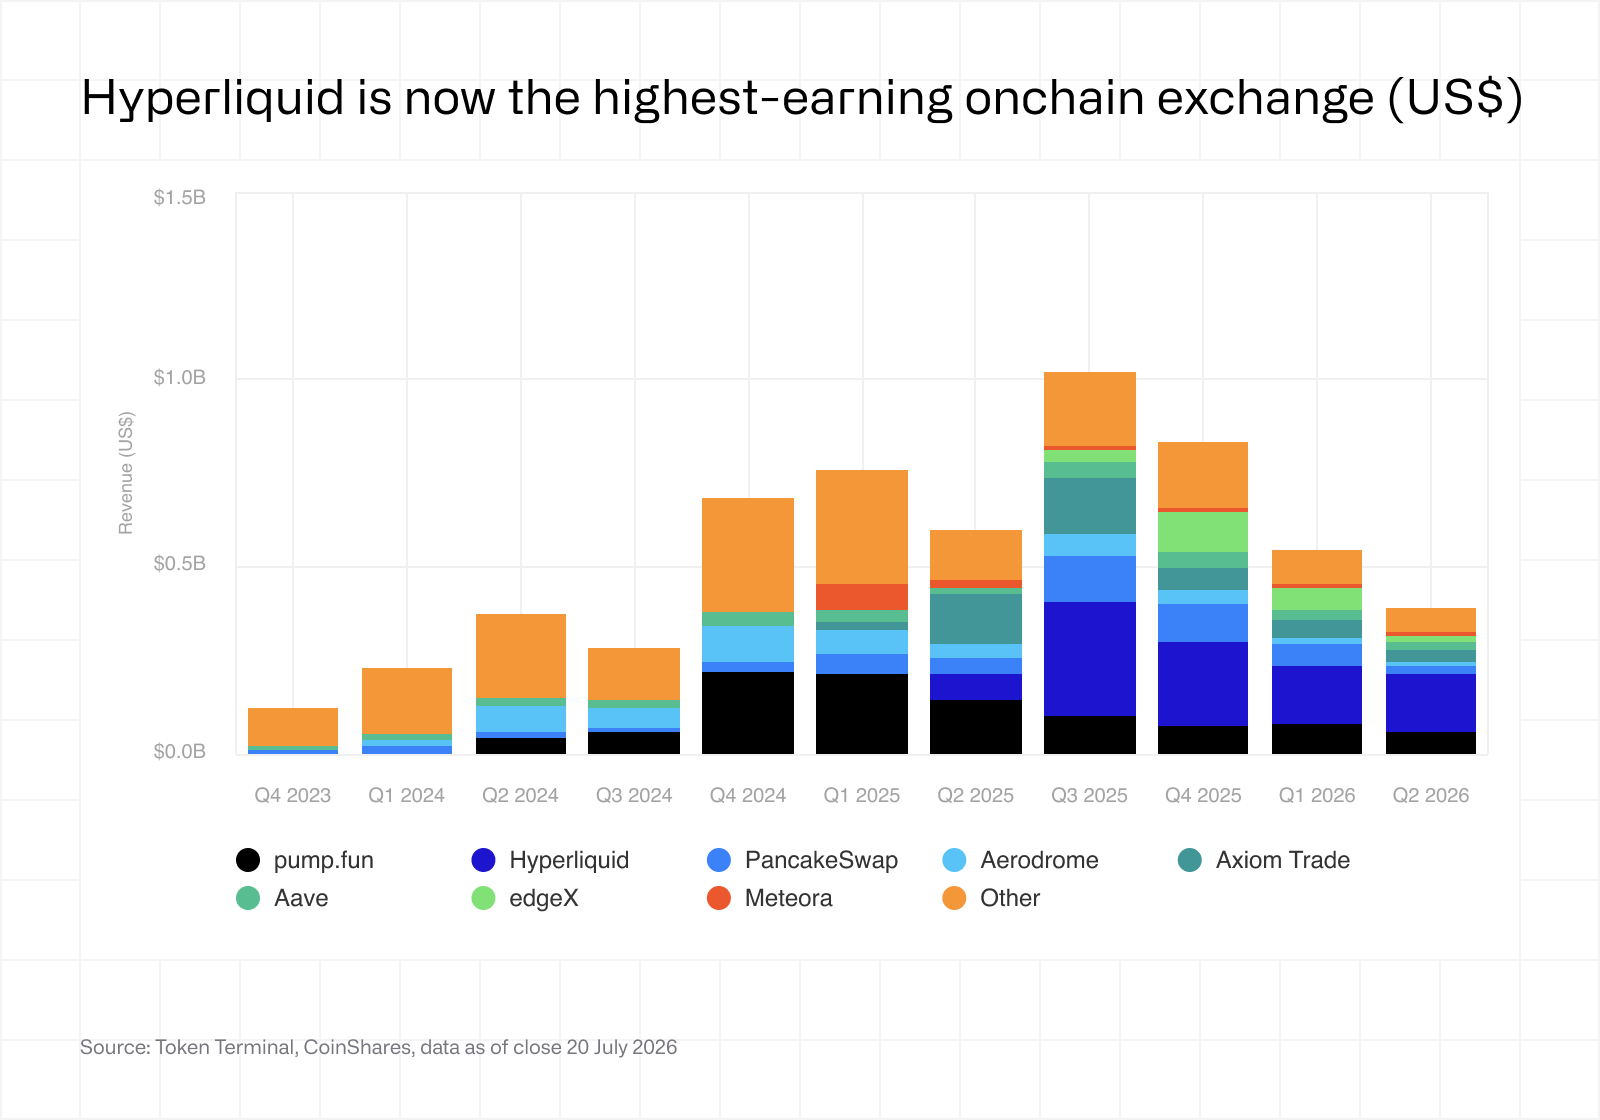
L’analisi dettagliata dei ricavi mette in evidenza un chiaro leader di mercato. Nonostante il calo dei ricavi nel settore, Hyperliquid continua a generare ricavi derivanti dall’applicazione nettamente superiori a quelli di qualsiasi altra piattaforma di prestiti o negoziazione.
Il divario riflette sia la portata dell’attività di negoziazione sulla piattaforma, sia l’economia delle piattaforme di scambio di derivati, dove un’elevata frequenza di negoziazione si traduce in commissioni di transazione ricorrenti.
In confronto, i ricavi derivanti dai prestiti restano limitati dalla minore richiesta e, nel caso di Morpho, la seconda maggiore piattaforma di prestiti del mercato, dall’assenza di un tasso di commissione a livello di protocollo.
La distribuzione dei ricavi dimostra che l’attività rimane concentrata in un numero relativamente ristretto di applicazioni. Con l’espansione dei mercati RWA, le piattaforme più grandi si trovano in una posizione favorevole per intercettare una quota sproporzionata dell’attività aggiuntiva di negoziazione e prestiti.
4.3 Hyperliquid compete sia a livello di applicazione sia a livello di regolamento
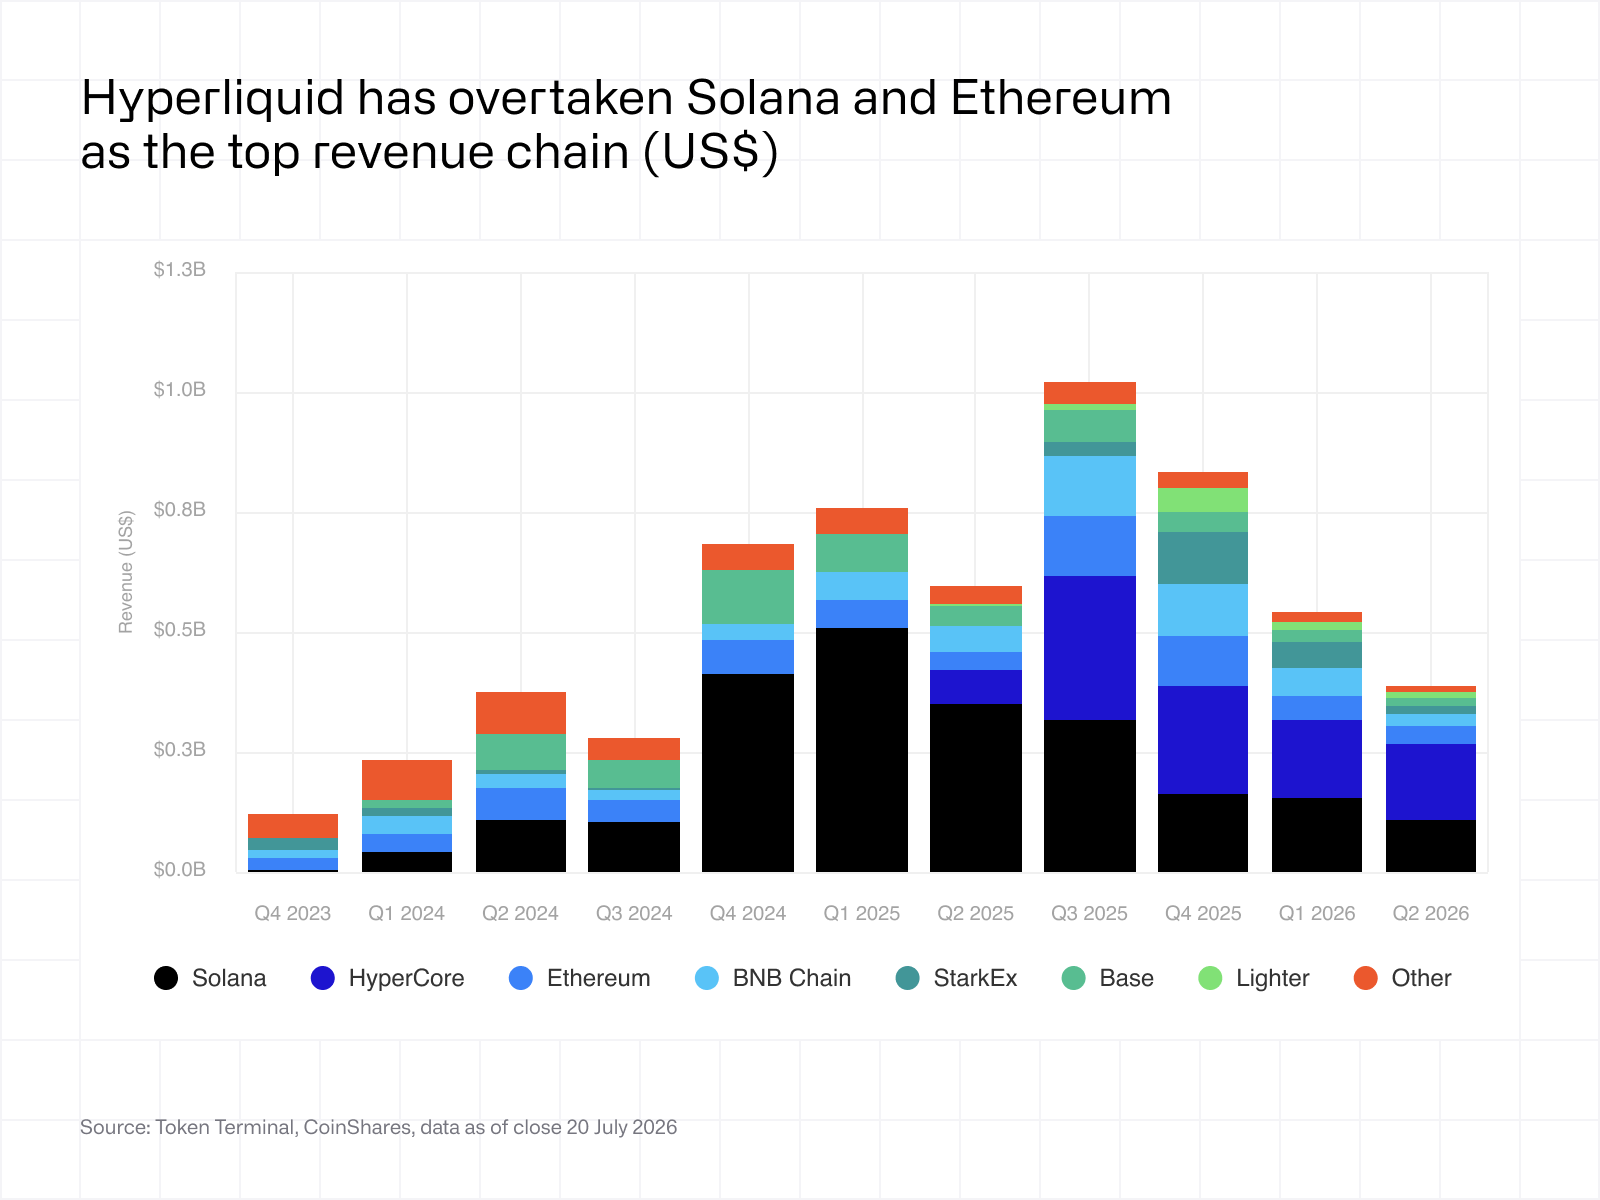
Il grafico precedente confrontava i ricavi generati dalle singole applicazioni. Questo grafico attribuisce invece tali ricavi alle reti di regolamento sottostanti, evidenziando dove si concentra, in ultima analisi, il valore economico.
Hyperliquid si distingue perché compete sia a livello di applicazione sia di regolamento. A differenza della maggior parte delle piattaforme di negoziazione, che generano commissioni effettuando il regolamento su blockchain di terze parti, Hyperliquid cattura valore sia dall’exchange sia dall’infrastruttura che lo supporta.
Il grafico evidenzia inoltre l’importanza della performance: Hyperliquid e Solana rappresentano una quota sproporzionata dei ricavi delle applicazioni, suggerendo che bassa latenza e throughput elevato rimangono importanti vantaggi competitivi per le piattaforme di negoziazione on-chain.
4.4 Alle piattaforme di negoziazione vengono attribuiti i multipli sui ricavi più elevati
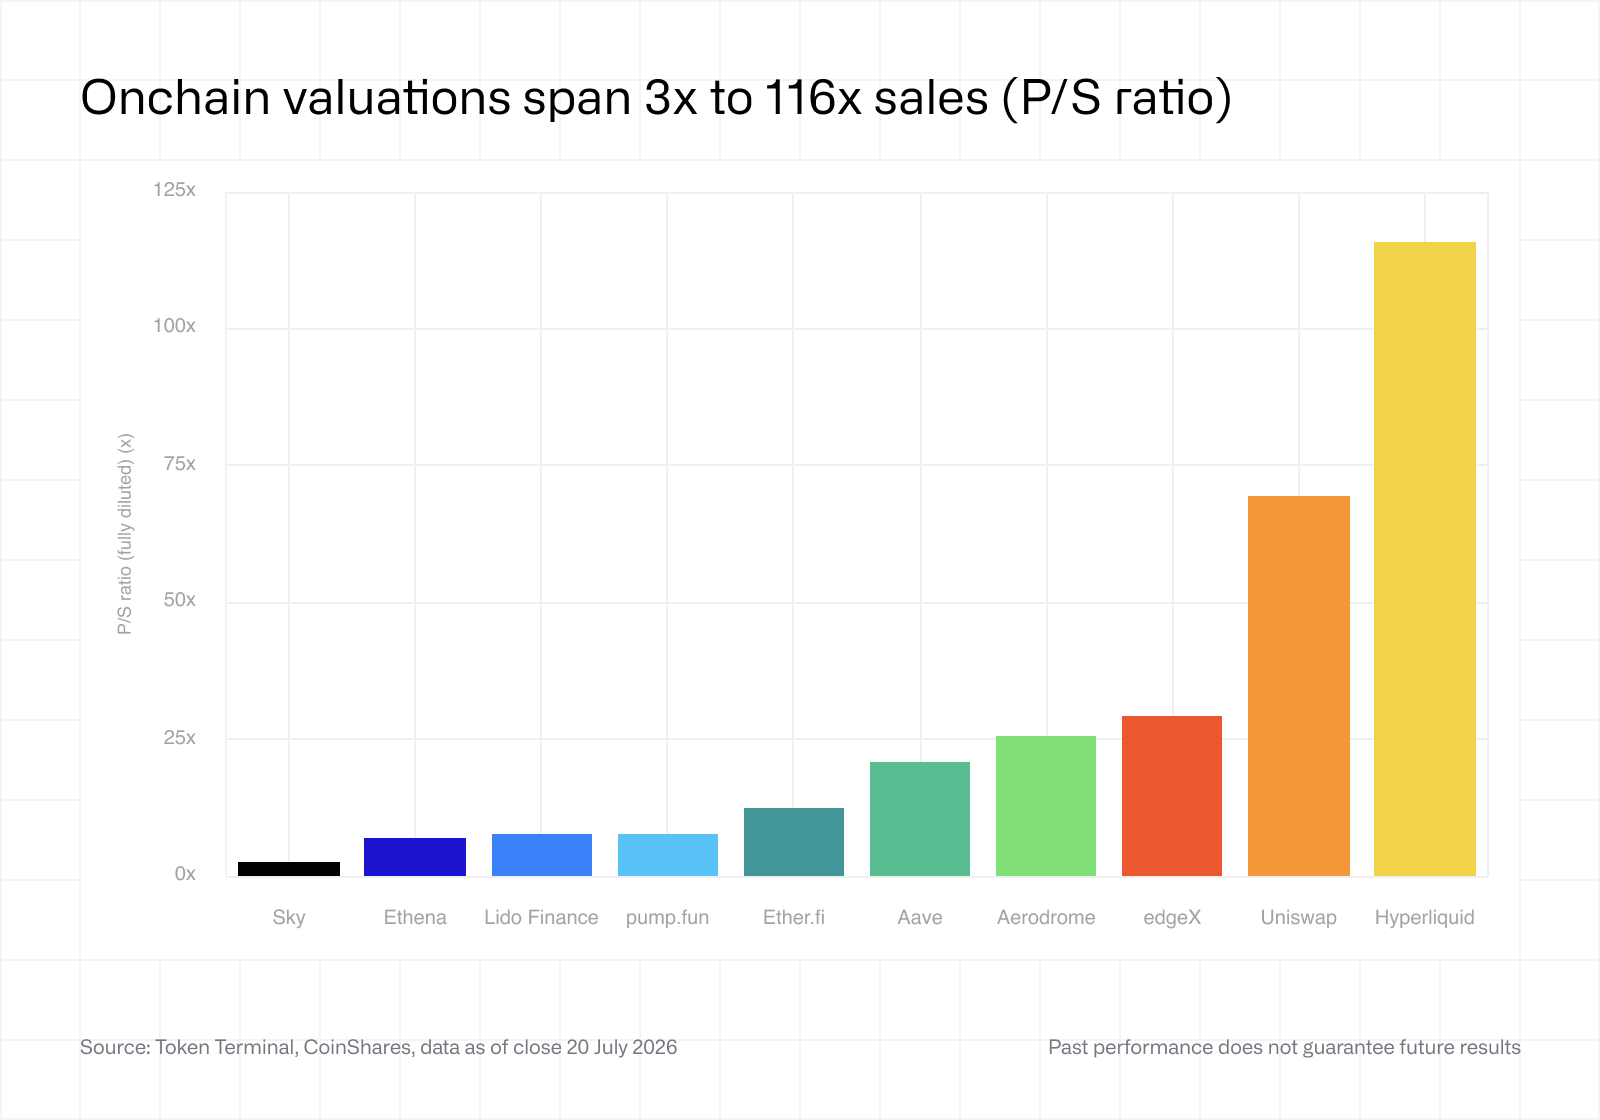
Il grafico finale confronta i multipli di valutazione attribuiti alle principali applicazioni finanziarie on-chain. Le piattaforme di negoziazione, tra cui Hyperliquid, Uniswap e Aerodrome, presentano i multipli sui ricavi più elevati del gruppo.
Multipli di valutazione più elevati riflettono generalmente aspettative di una crescita più forte dei flussi di cassa futuri. Rispetto alle attività di prestito o di gestione degli asset, le piattaforme di negoziazione traggono vantaggio da una maggiore velocità di rotazione del capitale, da maggiori opportunità di espansione dei prodotti e da modelli operativi in grado di scalare in modo efficiente con l’aumento dell’attività di negoziazione.
Con lo sviluppo della finanza ibrida, è sempre più probabile che le principali applicazioni finanziarie on-chain vengano valutate utilizzando gli stessi criteri impiegati per le società tradizionali di servizi finanziari. I multipli sui ricavi rappresentano quindi un’ulteriore prospettiva attraverso cui gli investitori possono valutare l’economia di lungo periodo del settore.
Nota: i multipli di valutazione sono calcolati utilizzando la capitalizzazione di mercato completamente diluita. Questo riflette il valore dell’intera base proprietaria del protocollo, anziché esclusivamente quello dei token attualmente in circolazione, offrendo così una base di confronto più omogenea tra progetti con differenti calendari di distribuzione dei token. Il principio è analogo alla valutazione azionaria tradizionale, in cui le società vengono confrontate sulla base del numero totale di azioni in circolazione anziché del solo flottante.
5. Rendimento e utilizzo
5.1 Ogni RWA presenta un profilo di rischio e rendimento distinto
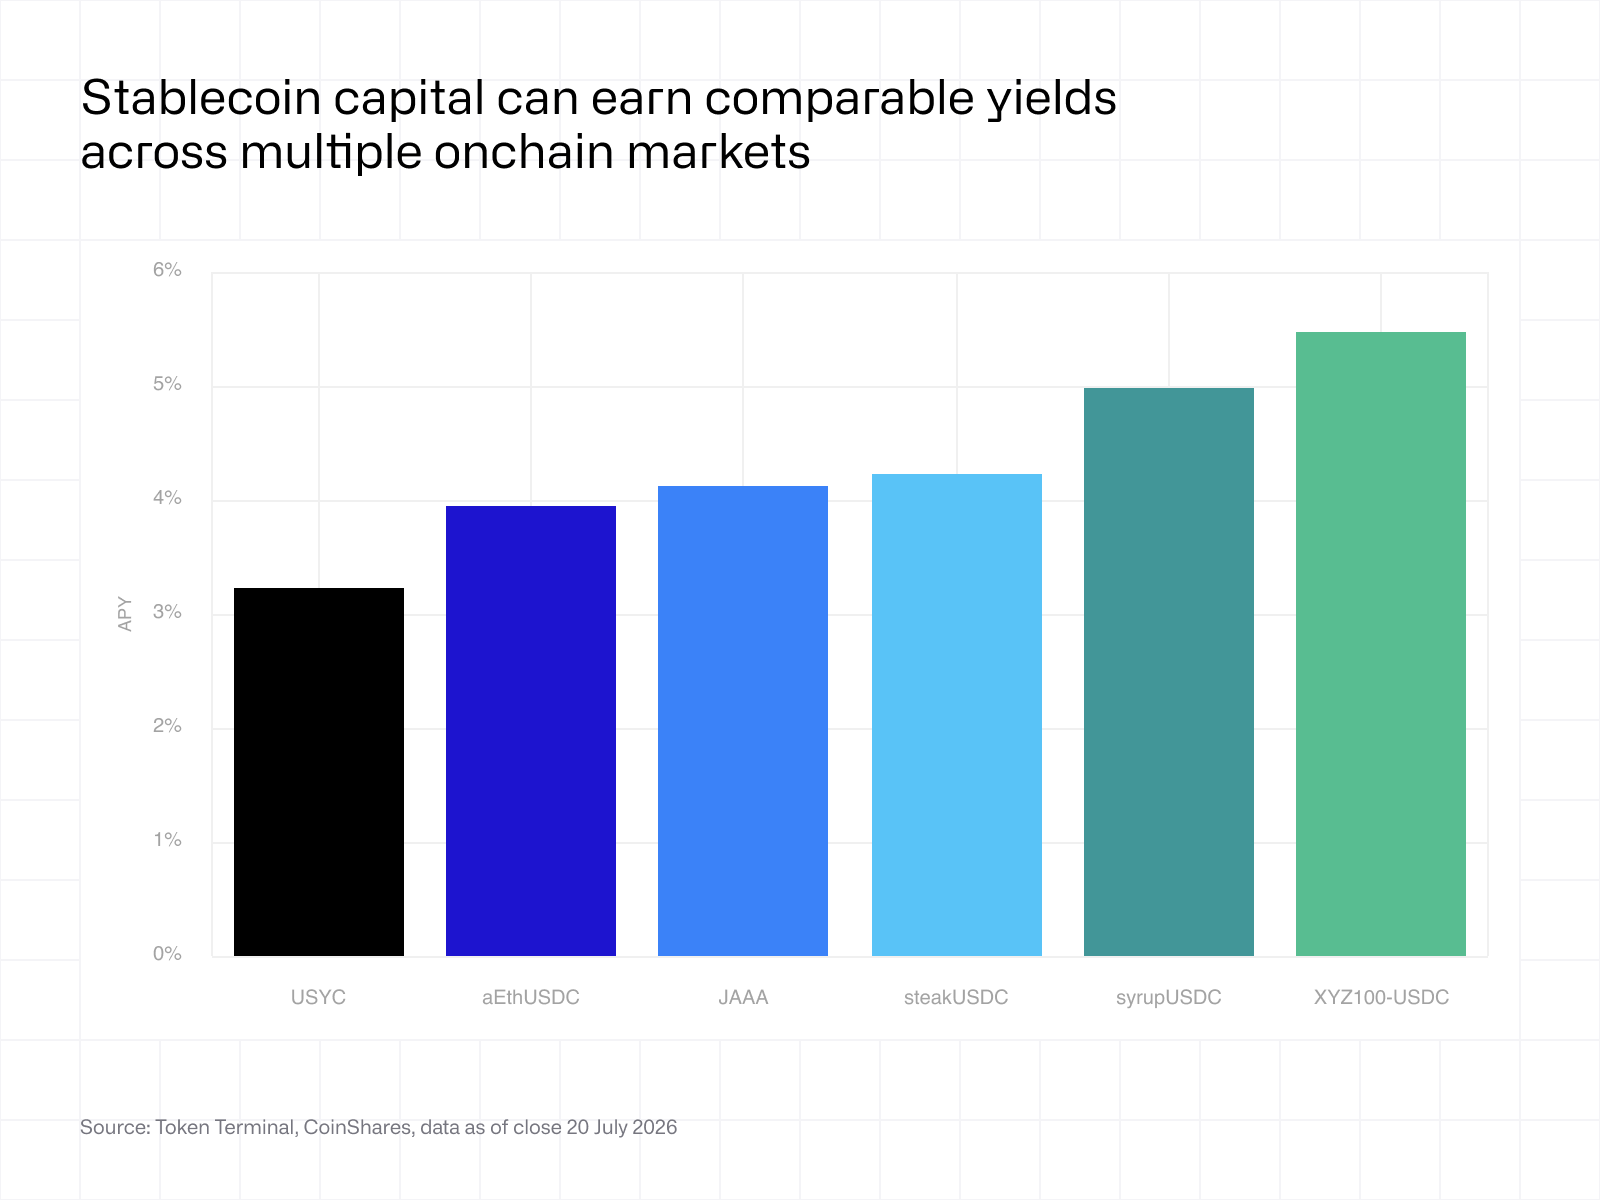
Il capitolo precedente ha analizzato le attività che rendono possibile la finanza ibrida. Questo capitolo si concentra invece sui prodotti stessi, partendo dalla relazione tra rischio, rendimento e domanda degli investitori.
Il grafico mostra che i rendimenti si collocano attualmente tra circa il 3,2% e il 5,5%, riflettendo diverse fonti sottostanti di rendimento. I fondi di titoli di Stato tokenizzati si trovano nella fascia più bassa dell’intervallo, mentre il credito privato, i mercati di prestito on-chain, i vault e le strategie basate sui tassi di finanziamento offrono rendimenti progressivamente più elevati, associati a profili di rischio differenti.
Questa dispersione mostra come gli asset tokenizzati si stiano evolvendo oltre i semplici prodotti legati ai titoli di Stato. Con la maturazione del mercato, gli investitori sono sempre più in grado di selezionare prodotti coerenti con il proprio equilibrio preferito tra rendimento, rischio e liquidity.
Nota: ai fini della comparabilità, tutti i rendimenti sono presentati dal punto di vista di un detentore di stablecoin che alloca capitale tra diverse strategie di generazione di reddito on-chain. Nel caso delle strategie basate sui tassi di finanziamento, si assume una posizione delta-neutral in cui l’esposizione all’asset sottostante è coperta, isolando i pagamenti derivanti dal finanziamento come principale fonte di rendimento. Ciò consente di confrontare le strategie basate sui tassi di finanziamento con i prodotti legati ai titoli di Stato, al credito privato e ai prestiti come modalità alternative per generare rendimento su capitale denominato in stablecoin.
5.2 Le tipologie di detentori differiscono significativamente tra i diversi RWA
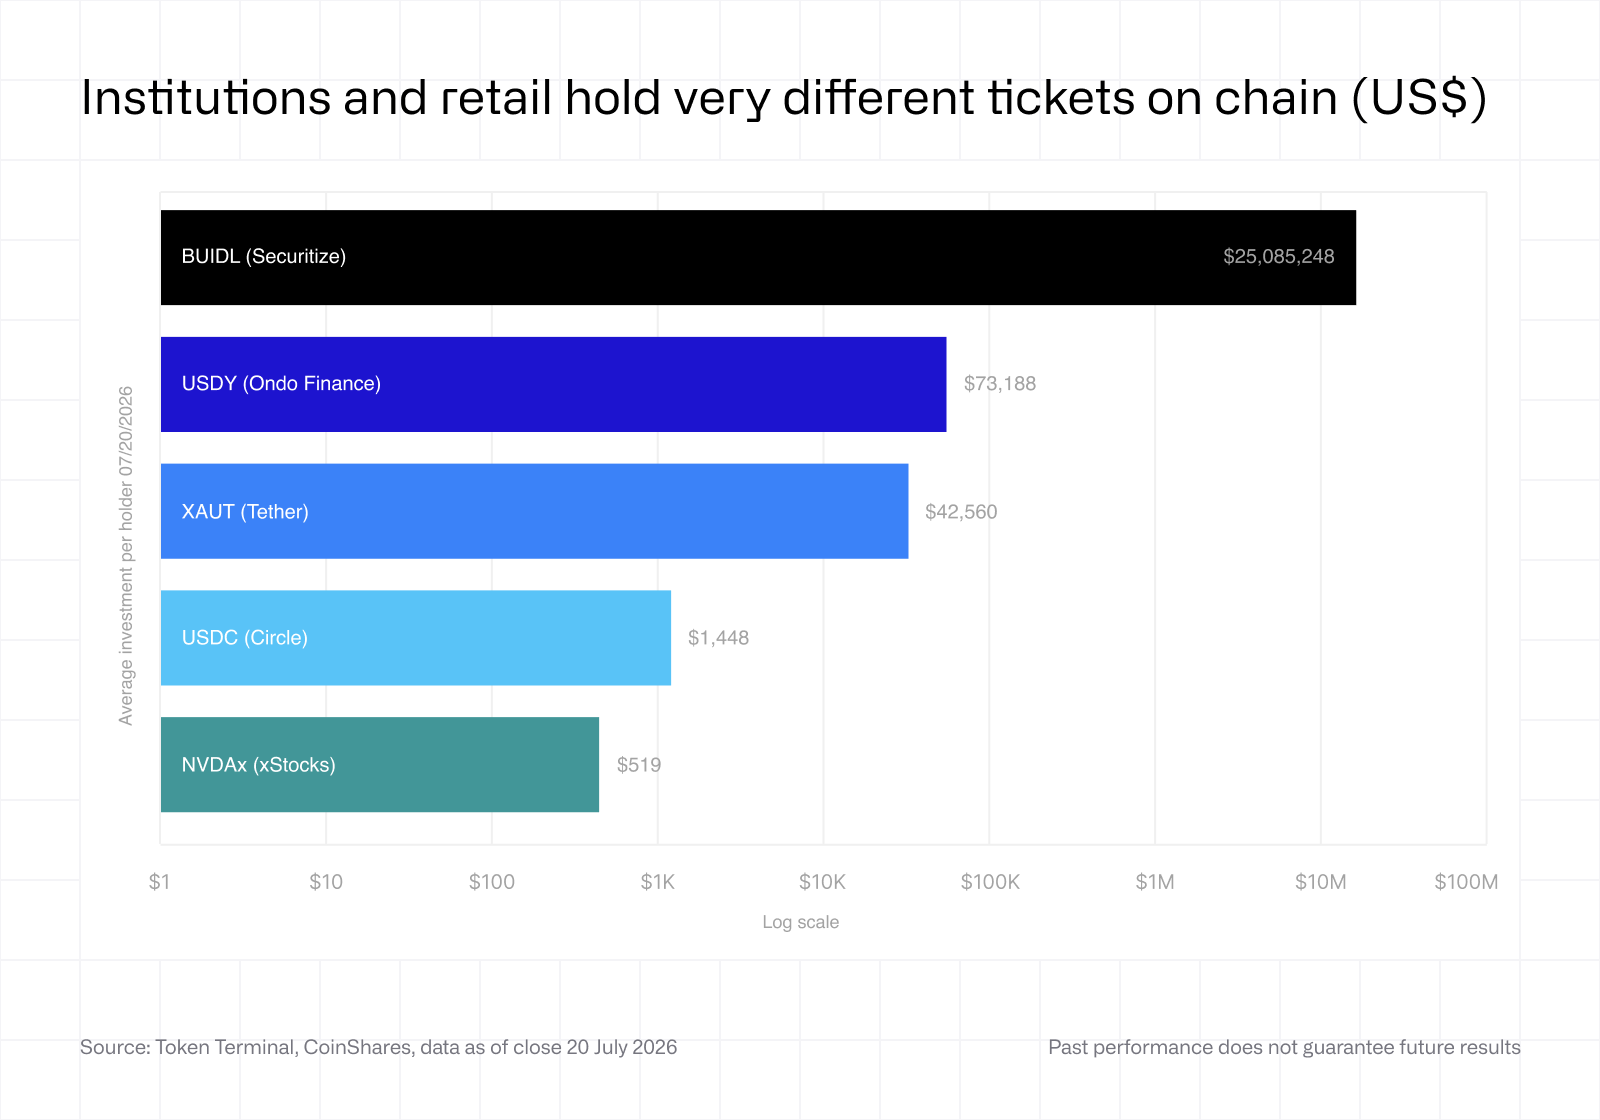
Prodotti diversi attirano tipologie diverse di investitori. Un modo per approssimare questa differenza consiste nel confrontare il saldo medio per portafoglio di ciascun detentore, calcolato dividendo gli asset in gestione per il numero di detentori on-chain.
Le differenze tra i vari prodotti sono considerevoli: i prodotti istituzionali, come BUIDL di BlackRock, emesso da Securitize, presentano saldi medi per portafoglio nell’ordine di decine di milioni di dollari, mentre le azioni tokenizzate emesse tramite xStocks sono detenute in importi molto più ridotti, coerenti con un’ampia partecipazione dei piccoli investitori.
Sebbene i singoli portafogli non rappresentino necessariamente singoli investitori, questo indicatore fornisce un’informazione utile sul segmento di investitori a cui ciascun prodotto si rivolge principalmente. Insieme al rendimento, la composizione degli investitori aiuta a spiegare perché le diverse categorie di RWA seguano percorsi di adozione differenti.
5.3 Gli RWA rivolti ai piccoli investitori registrano una crescita più rapida della propria base di detentori
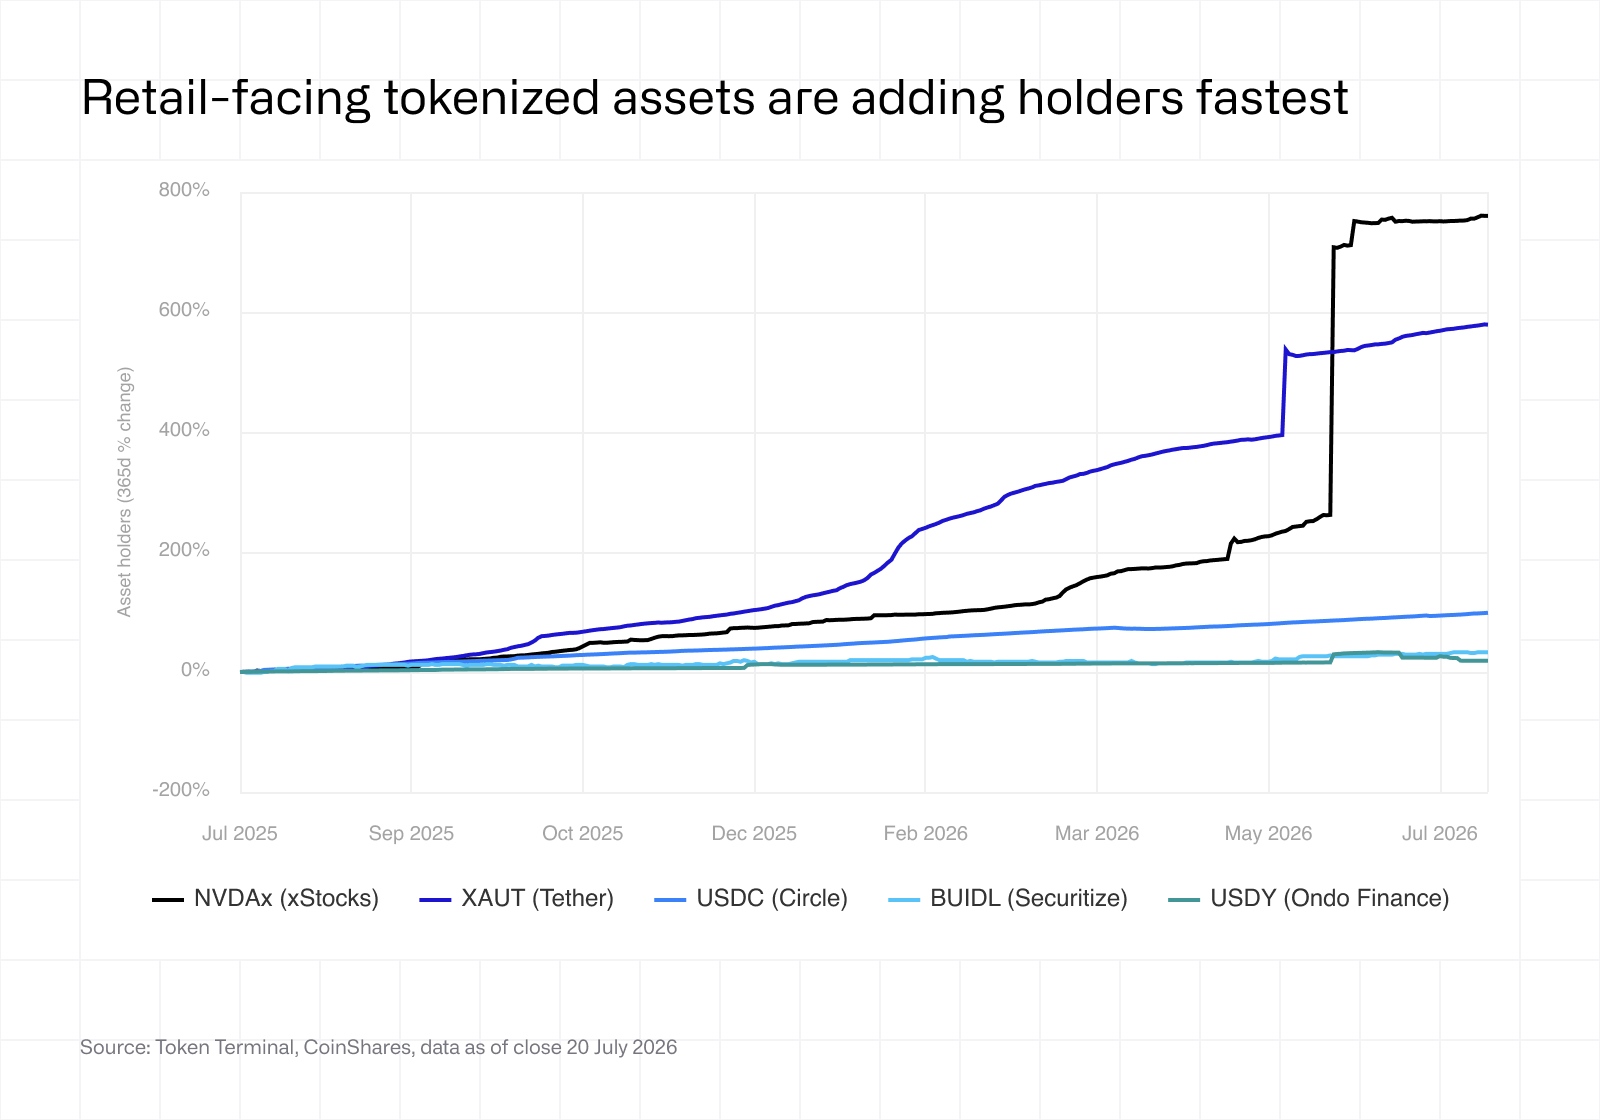
La partecipazione degli investitori varia in modo significativo anche tra le diverse categorie di RWA. I prodotti pensati per i piccoli investitori hanno generalmente ampliato la propria base di detentori più rapidamente rispetto ai prodotti destinati al capitale istituzionale.
Il grafico mostra che le azioni tokenizzate hanno registrato la crescita più rapida del numero di detentori on-chain nell’ultimo anno, superando nettamente i prodotti istituzionali. Soglie minime di investimento più basse consentono a una platea più ampia di investitori di partecipare, accelerando la crescita del numero di detentori anche quando il capitale investito per singolo detentore rimane relativamente contenuto.
Il confronto evidenzia come la crescita degli utenti e la crescita del capitale misurino due dimensioni diverse dell’adozione. I prodotti istituzionali possono attrarre allocazioni più elevate, mentre i prodotti rivolti ai piccoli investitori tendono generalmente ad ampliare più rapidamente la propria base di utenti.
5.4 Le azioni tokenizzate di oggi ricordano le stablecoin del 2019
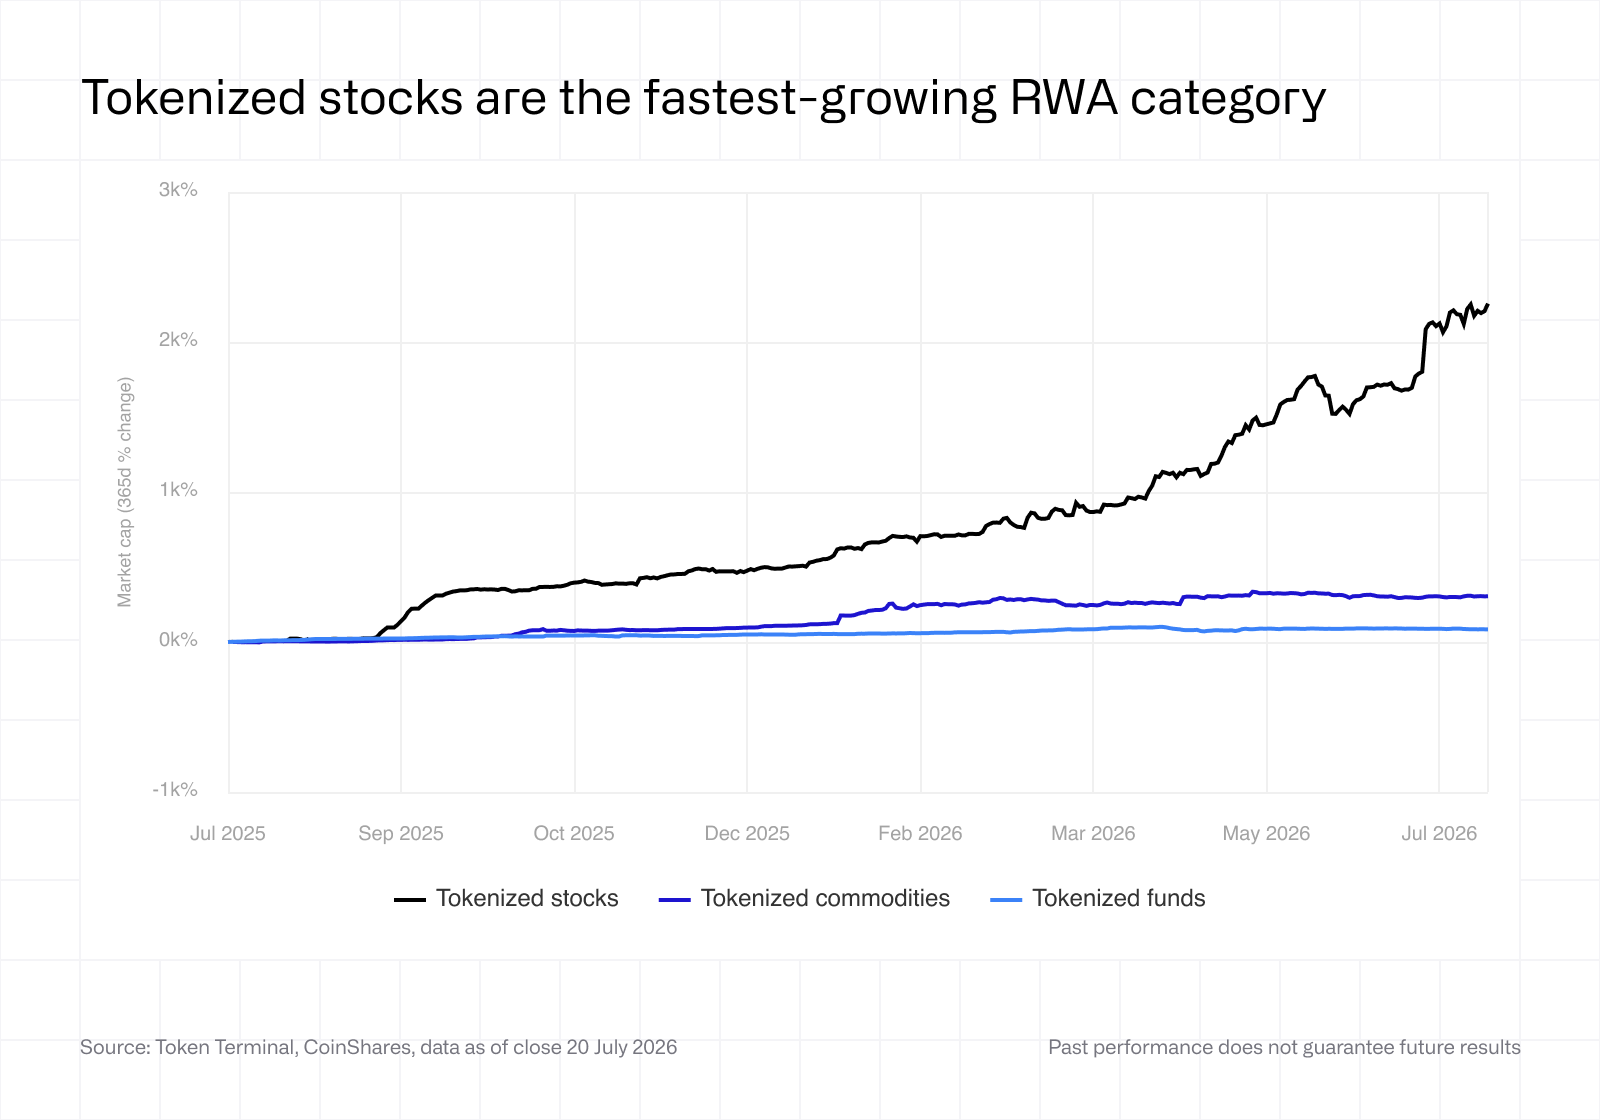
Le sezioni precedenti hanno mostrato che le azioni tokenizzate stanno attirando le basi di utenti in più rapida crescita. Il grafico finale colloca questa dinamica in un contesto di mercato più ampio.
Sebbene tutte le categorie di RWA continuino a espandersi, le azioni tokenizzate sono cresciute molto più rapidamente rispetto alle materie prime e ai fondi tokenizzati, pur partendo da una base molto più ridotta. Nonostante questo slancio, ad oggi sono stati tokenizzati solo circa 2,2 miliardi di dollari su un mercato azionario globale potenziale di oltre 100.000 miliardi di dollari.
Il confronto con le stablecoin in dollari del 2019 illustra l’attuale fase di sviluppo del mercato, più che il suo possibile esito finale. Entrambi i mercati sono partiti da livelli di adozione modesti rispetto alla relativa opportunità potenziale, prima di entrare in fasi di investimenti sostenuti nelle infrastrutture, sviluppo dei prodotti e crescita degli utenti.
Prospettive future
Nel complesso, queste tendenze indicano un mercato la cui prossima fase sarà definita meno dalla quantità di asset tokenizzati e più dal modo in cui questi vengono utilizzati.
Utilità. Gli asset tokenizzati continuano a crescere indipendentemente dall’andamento più ampio della DeFi, sia come garanzia sia sulle piattaforme di negoziazione. Con il passaggio on-chain di ulteriori classi di asset, è sempre più probabile che la domanda venga trainata dall’utilità finanziaria, anziché dai soli cicli del mercato delle criptovalute.
Consolidamento. L’attività di prestito, i volumi di negoziazione e i ricavi delle applicazioni restano concentrati in un numero relativamente ristretto di asset, piattaforme ed ecosistemi; ciò riflette l’importanza della liquidity, degli effetti di rete e della storia operativa. Sebbene nuovi operatori continueranno a entrare nel mercato, le piattaforme più grandi sono ben posizionate per rafforzare il proprio vantaggio competitivo con l’aumento dell’attività.
Monetizzazione. L’attività di prestito e negoziazione legata agli RWA non ha ancora modificato in modo significativo il profilo dei ricavi delle principali applicazioni finanziarie on-chain. Tuttavia, se i mercati degli asset tokenizzati continueranno a crescere più rapidamente dei mercati nativi del settore delle criptovalute, è probabile che nel tempo l’attività legata agli RWA diventi un fattore sempre più importante per la generazione di ricavi delle applicazioni.
Specializzazione. Il mercato sta diventando sempre più segmentato per tipologia di investitore. Gli investitori istituzionali continuano ad allocare capitale in prodotti utilizzabili come garanzia e in grado di generare rendimento, mentre la partecipazione dei piccoli investitori cresce più rapidamente attraverso le azioni tokenizzate. Con l’ampliamento dell’offerta di prodotti, è probabile che la segmentazione degli investitori diventi ancora più marcata.
Innovazione di prodotto. Gli asset tokenizzati si stanno evolvendo oltre i semplici prodotti legati ai titoli di Stato verso una gamma più ampia di profili di rischio e rendimento. Con l’aumento della concorrenza tra gli emittenti per attrarre capitale, la differenziazione dipenderà sempre più dal design dei prodotti, dalla capacità di generare rendimento e dall’accesso a opportunità di investimento precedentemente non disponibili, anziché dalla sola tokenization.
Pubblicato ilAgo 6th, 2026
