


Che cos'è Ethereum? Guida completa a ETH e agli smart contract
 26 minuti di lettura
- Ethereum
- Tecnologia
Bitcoin ha dimostrato che il denaro può funzionare senza una banca. Ethereum si è posto una domanda più ampia: che cos'altro può funzionare allo stesso modo? Dieci anni dopo, è l'infrastruttura di regolamento della maggior parte del valore che si muove sulle blockchain pubbliche.
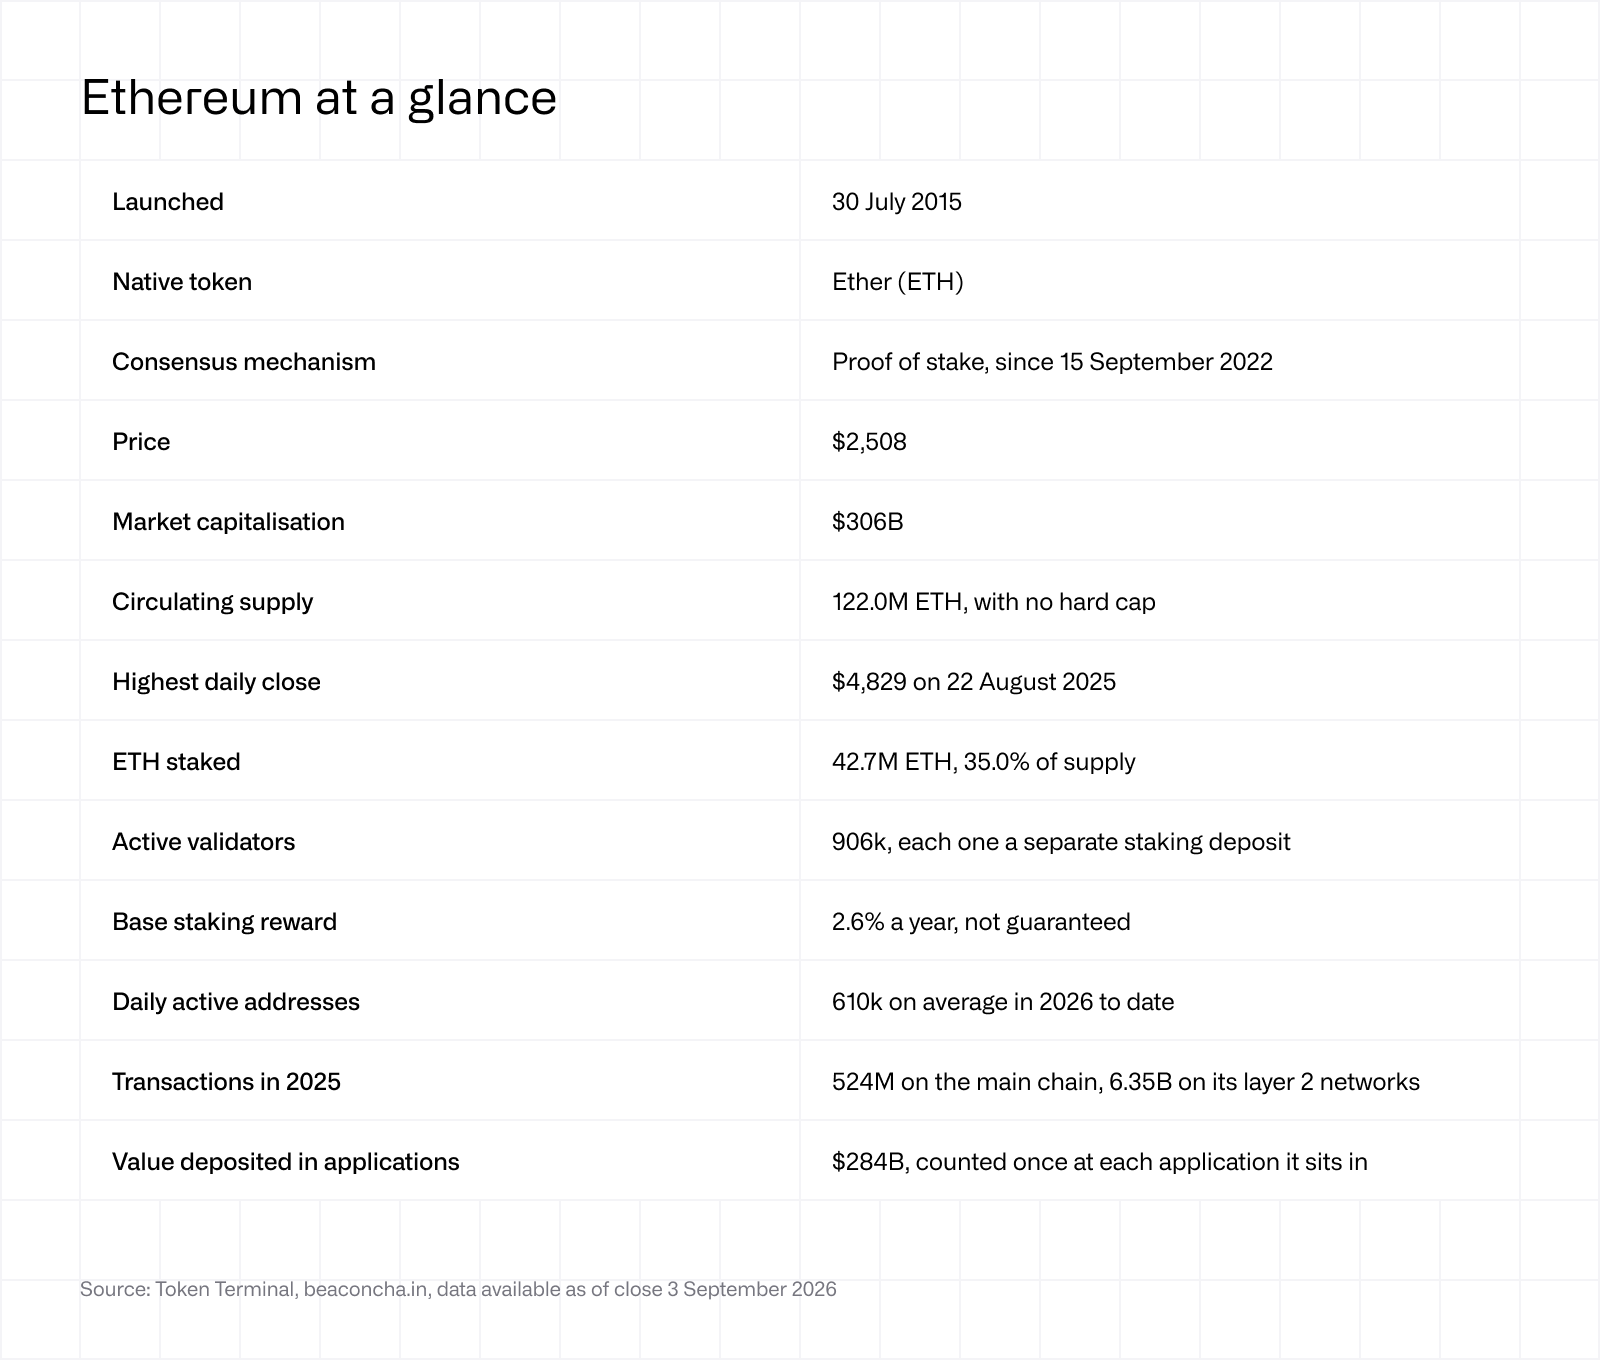
Ethereum è una blockchain, un database condiviso che migliaia di computer indipendenti mantengono allineato senza che nessuna singola società ne abbia il controllo. È nata nel luglio 2015 e il suo token nativo si chiama ether (ticker: ETH).
Se Bitcoin svolge un solo compito in modo eccellente, trasferire e conservare valore, Ethereum è stata costruita per eseguire software. Chiunque, ovunque si trovi, può pubblicare un programma su Ethereum: verrà eseguito esattamente come è stato scritto, per tutto il tempo in cui la rete esisterà, senza che nessuna società possa modificarlo o spegnerlo. Questi programmi si chiamano smart contract e sono ciò che distingue Ethereum da tutte le blockchain che l'hanno preceduta.
Se Bitcoin viene spesso definito oro digitale, Ethereum somiglia piuttosto al petrolio digitale: non la riserva di valore in sé, ma il carburante su cui gira un sistema finanziario più ampio. Al 3 settembre 2026 ETH quota 2.508 dollari, con una capitalizzazione di mercato di 306 miliardi di dollari: è il secondo asset digitale per dimensione dopo Bitcoin, poco meno di un quinto di quest'ultimo.1
I punti chiave
Ethereum è la principale piattaforma di smart contract: rappresenta il 58,7% del valore di mercato complessivo delle dodici maggiori blockchain per smart contract e poco più di tre quinti di tutto il capitale depositato nelle applicazioni di finanza decentralizzata, cioè i servizi di prestito, indebitamento e negoziazione che operano senza una banca a fare da intermediario.1
Nel settembre 2022 Ethereum è passata dalla prova di lavoro (proof of work), in cui i computer competono consumando elettricità, alla prova di partecipazione (proof of stake), in cui i partecipanti vincolano invece i propri ETH come deposito di garanzia. Bitcoin utilizza ancora la prova di lavoro: è la differenza tecnica più importante tra i due.
Sono in staking 42,7 milioni di ETH, il 35,0% di tutti gli ether esistenti: vincolati come deposito di garanzia in cambio di una ricompensa oggi pari al 2,6% annuo. Le ricompense dello staking non sono garantite e variano nel tempo.2
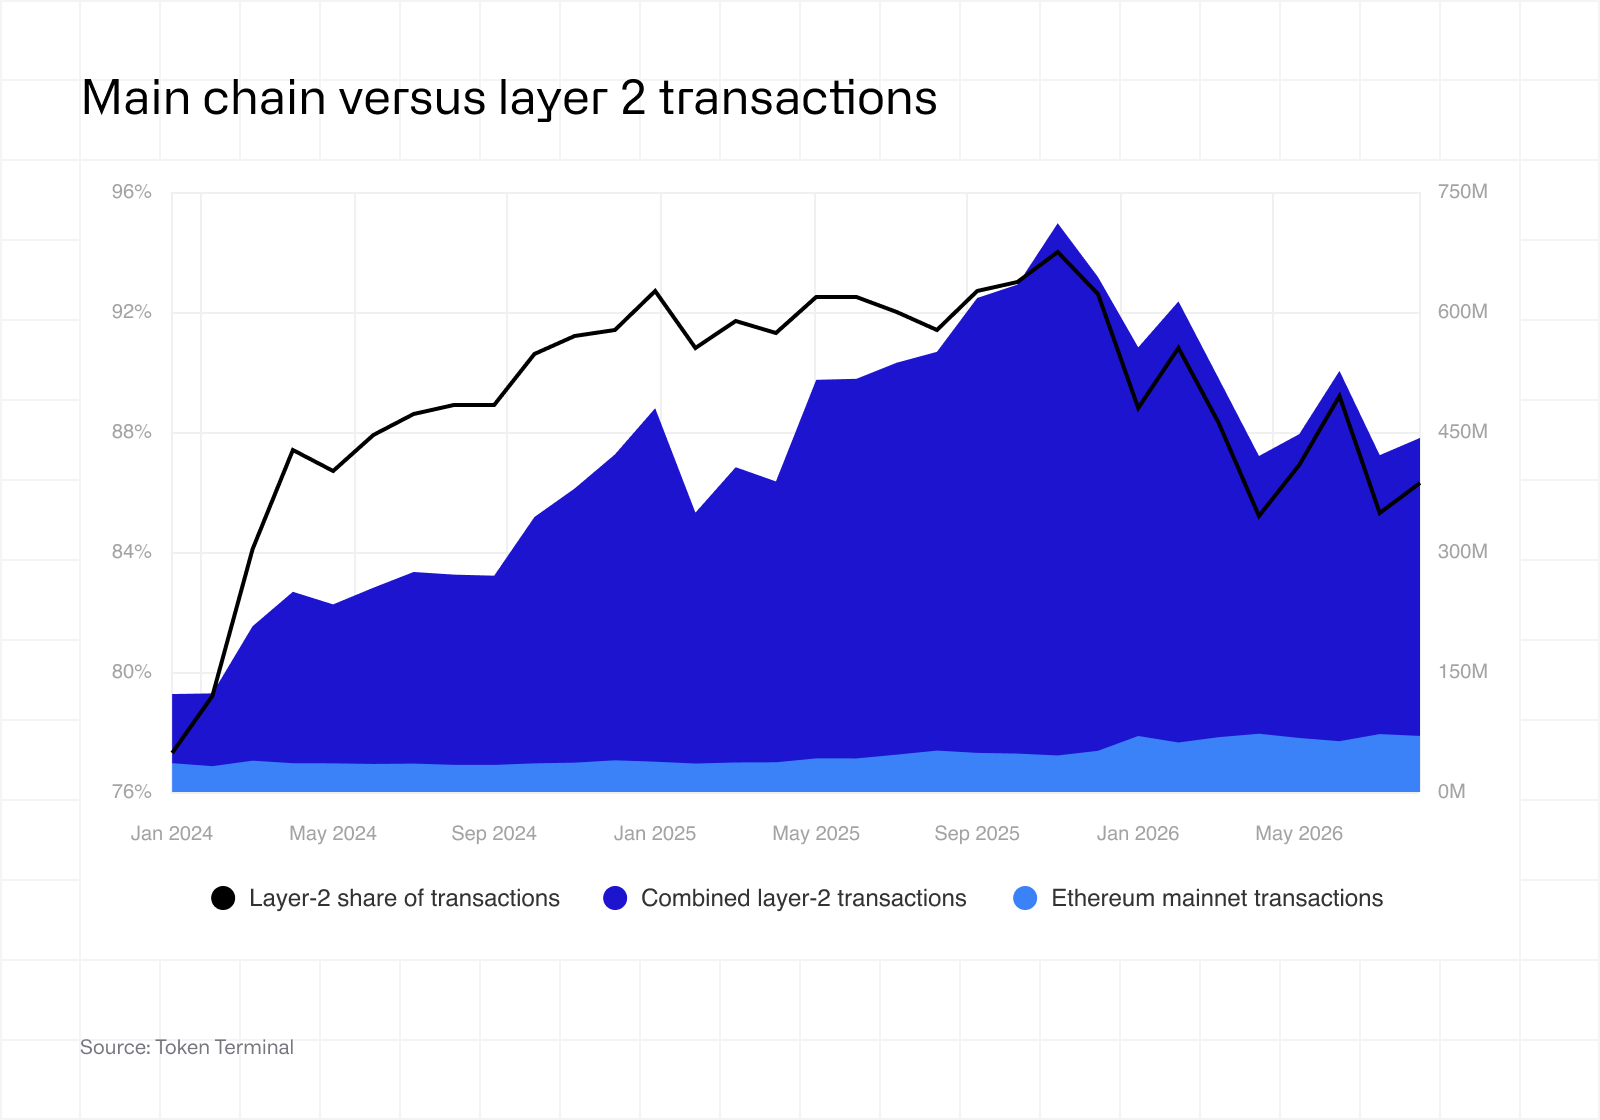
Gran parte dell'attività di Ethereum si è spostata dalla catena principale alle reti layer 2, reti separate e molto più economiche che raggruppano le transazioni e ne registrano una sintesi su Ethereum. Nel 2026, finora, hanno gestito quasi nove transazioni su dieci dell'intero ecosistema Ethereum.1
È possibile ottenere un'esposizione regolamentata a ETH, ricompense dello staking incluse, con il CoinShares Ethereum Staking ETP (ETHE), uno strumento quotato in Borsa che si acquista da un normale conto titoli e che applica commissioni di gestione dello 0,00%.3
Come funziona Ethereum
La prova di partecipazione
Ogni blockchain ha bisogno di un metodo che permetta a sconosciuti di concordare su quali transazioni siano valide senza doversi fidare gli uni degli altri. Quel metodo si chiama meccanismo di consenso.
Bitcoin utilizza la prova di lavoro: computer specializzati consumano elettricità gareggiando per risolvere un enigma crittografico, e il vincitore aggiunge il gruppo successivo di transazioni. Ethereum ha usato lo stesso metodo fino al settembre 2022, per poi sostituirlo con un aggiornamento noto come The Merge.
Oggi Ethereum utilizza la prova di partecipazione. Anziché consumare elettricità, i partecipanti mettono a rischio i propri ETH come deposito. La rete ne sceglie uno a caso perché proponga il gruppo successivo di transazioni, chiamato blocco, mentre gli altri ne verificano il lavoro. Chi si comporta in modo corretto viene remunerato. Chi si comporta in modo scorretto si vede distruggere una parte del deposito, una sanzione chiamata slashing.
Il risparmio energetico è stato enorme. Il Crypto Carbon Ratings Institute ha misurato un calo dei consumi elettrici di Ethereum superiore al 99,98% da un giorno all'altro: da circa 23 milioni di megawattora l'anno a poco più di 2.600. Un megawattora corrisponde all'incirca a quanto consuma una famiglia europea in un mese, per cui Ethereum è passata dai consumi di un Paese di medie dimensioni a quelli di una piccola città.4
I validatori e il deposito di 32 ETH
Un validatore è una singola unità di deposito vincolato che svolge questo lavoro di verifica. Gestirne uno in proprio richiede 32 ETH, pari a circa 80.000 dollari ai prezzi attuali, oltre a un computer costantemente connesso.
I validatori attivi sono oggi 906.000.2 Il dato non coincide con il numero di soggetti che fanno staking ed è sceso bruscamente nel corso del 2026, anziché salire. Il motivo è un aggiornamento del 2025 chiamato Pectra, che ha permesso a un singolo validatore di detenere fino a 2.048 ETH invece del limite di 32. I grandi operatori hanno accorpato centinaia di piccoli validatori in pochi validatori di grandi dimensioni: il numero di validatori riportato è così diminuito, mentre la quantità di ETH in staking è aumentata. Il conteggio dei validatori non è più una buona misura di quanti partecipanti mettano in sicurezza Ethereum.
Staking e ricompense
Lo staking consiste nel vincolare ETH per contribuire alla sicurezza della rete in cambio di una ricompensa. Non è necessario gestire un validatore in prima persona: la maggior parte degli investitori fa staking tramite un exchange, un servizio di staking o un prodotto d'investimento regolamentato che se ne occupa per loro conto.
All'inizio di settembre 2026 risultano in staking 42,7 milioni di ETH, pari al 35,0% di tutti gli ether esistenti e a 107 miliardi di dollari. La ricompensa base è pari al 2,6% annuo.2
Il tasso non è fisso. Scende man mano che aumentano gli ETH vincolati, perché lo stesso monte ricompense viene ripartito fra più partecipanti, e sale con l'attività della rete, perché i validatori incassano anche una quota delle commissioni di transazione. La domanda di staking è oggi così elevata che i nuovi depositi devono mettersi in coda: 2,1 milioni di ETH attendono di entrare, con un tempo di attesa di 36 giorni.2 Le ricompense dello staking non sono garantite e possono variare.
Gas e commissioni
Ogni operazione su Ethereum comporta una commissione, pagata in ETH e chiamata gas. Il gas misura il lavoro di calcolo richiesto da un'operazione: un semplice trasferimento costa poco, uno scambio complesso costa di più. Le commissioni sono di norma espresse in gwei, cioè un miliardesimo di ETH.
La gas fee segue due destinazioni. Una parte, chiamata commissione base (base fee), viene distrutta in via definitiva e sottratta all'offerta, un meccanismo noto come burn. Il resto va al validatore come commissione di priorità (tip). Questa suddivisione è stata introdotta nell'agosto 2021 da una modifica del protocollo nota come EIP-1559.
Le commissioni sono crollate con lo spostamento dell'attività sulle reti layer 2. La commissione media per utilizzare la catena principale di Ethereum è scesa di quattro quinti in un anno: da 1,00 dollaro per transazione nell'intero 2025 a 0,20 dollari nel 2026 finora. In valore assoluto, gli utenti hanno pagato 526 milioni di dollari di commissioni sulla catena principale in tutto il 2025 e 113 milioni nel 2026 finora.1
L'offerta si riduce?
Ethereum non ha un tetto massimo all'offerta, a differenza del limite di 21 milioni di Bitcoin. Nuovi ETH vengono creati di continuo per remunerare i validatori e di continuo distrutti attraverso la commissione base.
Dall'avvio del burn delle commissioni, nell'agosto 2021, sono stati distrutti 4,6 milioni di ETH. Nello stesso periodo, però, le emissioni hanno superato le distruzioni: l'offerta in circolazione è comunque cresciuta, da 117,0 a 122,0 milioni.1
Ciò che The Merge ha cambiato è il ritmo. Nei tredici mesi precedenti l'offerta cresceva del 2,7% annuo anche al netto del burn, perché occorreva remunerare anche i miner. Nei quattro anni successivi è cresciuta dello 0,3% annuo. Ethereum non è stabilmente deflazionistica e descriverla in questi termini è sbagliato: l'offerta è pressoché piatta, che è un'affermazione diversa e più difendibile.
Che cosa sono gli smart contract e a che cosa servono
Uno smart contract è un programma archiviato sulla blockchain che si esegue automaticamente quando si verificano le condizioni previste. L'analogia classica è quella del distributore automatico: si inseriscono le monete giuste, si preme il tasto giusto e la macchina consegna il prodotto. Nessuno deve dare un'approvazione e nessuno può decidere di negarla.
Gli smart contract seguono una semplice logica se-allora: se arriva questo pagamento, allora rilascia quei token. Una volta pubblicato, il codice è visibile a tutti e non può essere modificato di nascosto. Qui sta l'attrattiva, e qui sta anche il rischio: un errore in uno smart contract è permanente e può essere sfruttato da chiunque se ne accorga.
Su questa idea sono state costruite quattro cose che vale la pena conoscere. La prima è la finanza decentralizzata, abbreviata in DeFi: prestare, prendere a prestito e negoziare senza una banca a fare da intermediario. Nelle applicazioni su Ethereum sono depositati 284 miliardi di dollari, poco più di tre quinti del totale registrato su tutte le blockchain. Quel totale è la somma di quanto detiene ciascuna applicazione e non è corretto per i doppi conteggi: un deposito in un'applicazione che venga poi dato in garanzia in una seconda viene contato in entrambe, perciò il dato è superiore al capitale effettivamente depositato.1
La seconda sono le stablecoin, token progettati per mantenere un valore stabile, di norma un dollaro statunitense, e garantiti da riserve. Su Ethereum sono emesse stablecoin per 163 miliardi di dollari, più che su tutte le altre blockchain messe insieme.1
La terza è la tokenization: fondi monetari, obbligazioni e credito privato emessi come token su una blockchain anziché come iscrizioni in un registro titoli tradizionale, così da regolarsi in minuti anziché in giorni. La quarta riguarda altre forme di registrazione della proprietà: dagli NFT, token unici e non fungibili, usati per l'arte digitale e gli oggetti da collezione, alle DAO, organizzazioni le cui decisioni vengono prese con il voto dei possessori di token ed eseguite automaticamente da un contratto.
Ethereum e Bitcoin: qual è la differenza?
Bitcoin ed Ethereum sono complementari più che concorrenti. Bitcoin è un asset monetario a offerta fissa. Ethereum è una piattaforma su cui costruire.
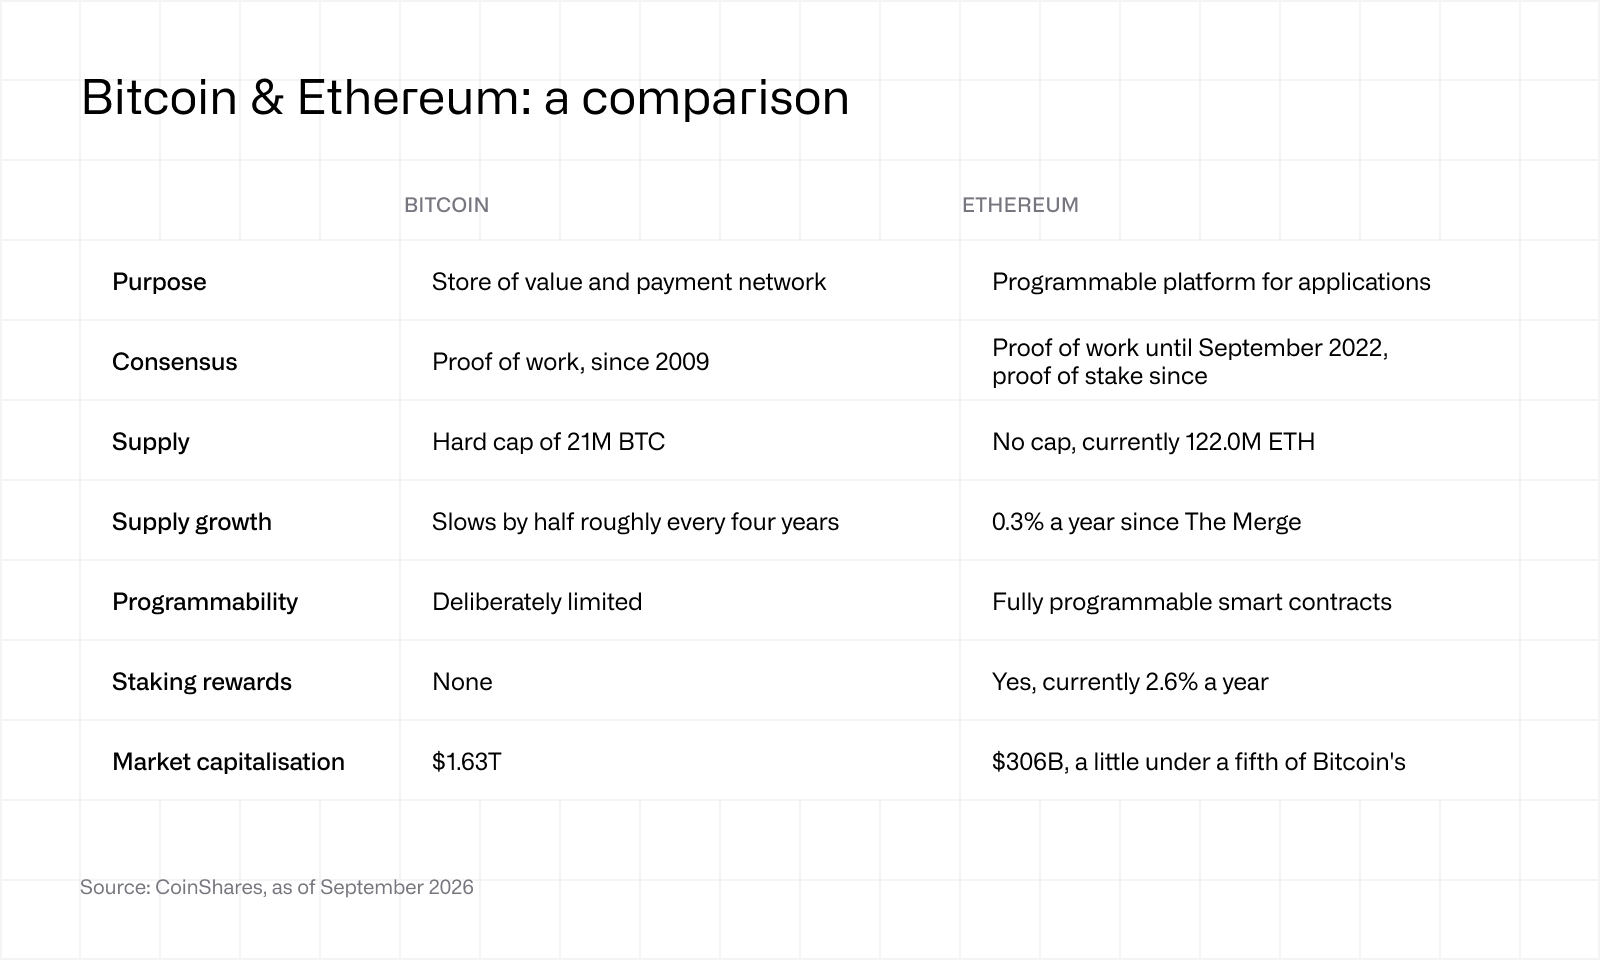 La riga sul consenso è quella più spesso riportata in modo errato, comprese le versioni precedenti di questa guida. Per essere inequivocabili: Bitcoin utilizza la prova di lavoro. Ethereum ha utilizzato la prova di lavoro fino al 15 settembre 2022 e da allora utilizza la prova di partecipazione. Non è vero che entrambe adottano la prova di partecipazione.
La conseguenza pratica è che ETH può generare una ricompensa semplicemente detenendolo e mettendolo in staking, mentre BTC no. Questo rende ETH ciò che, tra gli asset digitali, più si avvicina a un'attività in grado di produrre reddito, con l'avvertenza non secondaria che la ricompensa è corrisposta in ETH e vale quanto vale ETH.
I layer 2: dove avviene davvero l'attività di Ethereum
Un layer 2 è una rete separata che elabora le transazioni in modo rapido ed economico e che periodicamente registra su Ethereum una sintesi compressa di quanto ha fatto. Ethereum resta l'arbitro e il registro definitivo; il layer 2 si occupa del traffico.
L'analogia che funziona è quella di un circuito di pagamento con carta. I singoli acquisti vengono regolati durante tutta la giornata in un sistema parallelo e veloce, mentre a fine giornata il saldo netto viene chiuso con le banche. Ethereum è l'infrastruttura di regolamento; i layer 2 sono il luogo in cui avvengono gli acquisti.
Lo spostamento è stato netto. Nel 2025 i dieci maggiori layer 2 hanno elaborato complessivamente 6,35 miliardi di transazioni, contro i 524 milioni della catena principale di Ethereum: il 92,4% dell'attività dell'intero ecosistema è avvenuto altrove rispetto a Ethereum stessa. Nei primi otto mesi del 2026 la quota è rientrata all'87,8% grazie al recupero dei volumi sulla catena principale, il che lascia comunque quasi nove transazioni su dieci su un layer 2.1
Il più grande, e con ampio margine, è Base, lanciato da Coinbase, che da solo ha gestito circa 3,7 miliardi di transazioni nel 2025, più della metà del totale dei layer 2. Arbitrum, OP Mainnet, Starknet, World Chain, Unichain, zkSync, Linea e Scroll coprono quasi tutto il resto.1
La ragione sono i costi. Una transazione che sulla catena principale costa qualche centesimo, su un layer 2 costa in genere una frazione di centesimo. A renderlo possibile è stato un aggiornamento chiamato Dencun, del marzo 2024, che ha creato una corsia dati temporanea ed economica, nota come blobs, pensata proprio perché i layer 2 vi registrino i propri dati.
C'è però un compromesso da comprendere. I layer 2 ereditano la sicurezza di Ethereum per quanto riguarda il registro di chi possiede che cosa, ma la maggior parte dipende ancora da un unico operatore per stabilire l'ordine in cui le transazioni vengono elaborate e diversi mantengono la facoltà di modificare il proprio codice. All'utente chiedono quindi di fidarsi di un operatore, cosa che la catena principale non fa.
Storia e tappe principali
Nel 2013 un programmatore diciannovenne, Vitalik Buterin, pubblicò un documento in cui sosteneva che l'impostazione di Bitcoin fosse troppo ristretta e che la stessa idea potesse reggere un computer di uso generale, e non soltanto una valuta. Lo sviluppo cominciò l'anno successivo e la rete entrò in funzione nel 2015.
2015. Ethereum viene lanciata, dopo una vendita pubblica di token e la nascita della Ethereum Foundation.
2016. Un attacco svuota un grande smart contract chiamato The DAO. La comunità vota per annullare l'operazione e la catena si divide in due. La catena su cui l'attacco è stato annullato è l'Ethereum che usiamo oggi; l'altra prosegue con il nome di Ethereum Classic.
2017. Nasce la Enterprise Ethereum Alliance, tra i cui membri figurano Accenture, Intel, JP Morgan e Microsoft.
2020. A dicembre entra in funzione la Beacon Chain, che adotta la prova di partecipazione in parallelo mentre la catena principale è ancora in prova di lavoro.
2021. Ad agosto EIP-1559 introduce il burn delle commissioni. A novembre ETH tocca quello che allora è un massimo storico.
2022. The Merge, il 15 settembre. Ethereum abbandona la prova di lavoro e passa interamente alla prova di partecipazione, riducendo i consumi energetici di oltre il 99,98%.4
2024. A marzo Dencun introduce i blobs e abbatte i costi dei layer 2 di un ordine di grandezza. A luglio iniziano le negoziazioni dei primi ETP spot su Ethereum negli Stati Uniti.
2025. Il 22 agosto ETH segna una chiusura giornaliera record a 4.829 dollari.1
2026. Gli ETH in staking superano per la prima volta il 35,0% dell'offerta. Il 17 marzo SEC e CFTC pubblicano una nota interpretativa congiunta che stabilisce in quali casi lo staking resti fuori dalla normativa statunitense sui titoli.
I prossimi passi della roadmap
Il prossimo aggiornamento in calendario è Glamsterdam, atteso sulla catena principale alla fine del 2026 dopo le prove sulle reti di test a partire da fine settembre. Le novità principali sono tecniche più che visibili all'utente: una revisione del modo in cui i blocchi vengono costruiti e proposti e un aumento sostanziale dell'obiettivo di capacità della rete.5
Guardando più avanti, nel luglio 2026 Vitalik Buterin ha presentato un piano che chiama Lean Ethereum, un programma di tre o quattro anni che interessa gran parte del protocollo. L'obiettivo è riportare molta più capacità sulla catena principale, con un traguardo di lungo periodo di migliaia di transazioni al secondo direttamente su Ethereum e non soltanto sui suoi layer 2. Punta a ridurre a un intervallo compreso tra dieci e venti secondi il tempo necessario perché una transazione diventi irreversibile. Sostituirebbe la crittografia che un futuro computer quantistico potrebbe violare. E integrerebbe la riservatezza nel protocollo, così che operare su Ethereum non significhi più rendere pubblica l'intera storia finanziaria di chi lo utilizza.
Sono obiettivi, non impegni. Ethereum ha una lunga storia di aggiornamenti consegnati in ritardo e diversi sviluppatori di primo piano hanno sostenuto pubblicamente che i tempi siano troppo lenti. La roadmap va letta come una direzione, non come un calendario.
Come ottenere un'esposizione a Ethereum
Le strade praticabili sono tre.
Acquistare ETH direttamente su un exchange. Si possiede l'asset e lo si può mettere in staking in proprio, ma ci si assume l'onere di custodirlo in sicurezza, di proteggere le chiavi private che lo controllano e che non possono essere recuperate se vanno perse, e di curare gli adempimenti fiscali.
Acquistare un Exchange Traded Product (ETP). Un ETP è un titolo quotato in Borsa che replica il prezzo di un'attività. Si compra da un normale conto titoli, bancario o presso un intermediario, accanto ad azioni e fondi, senza portafogli digitali né chiavi da gestire. Un ETP a replica fisica detiene ETH reali presso un custode regolamentato, la società specializzata che ha il compito di salvaguardare l'attività per conto degli investitori, anziché replicarne il prezzo tramite derivati.
Acquistare un ETP con staking. Alcuni ETP mettono in staking gli ETH che detengono e trasferiscono la ricompensa agli investitori. È l'unica strada che consente a un investitore tradizionale di ottenere la ricompensa dello staking senza dover gestire nulla.
Il CoinShares Ethereum Staking ETP (ticker ETHE, ISIN GB00BLD4ZM24) è garantito al 100% da ETH detenuti fisicamente presso un custode istituzionale, applica commissioni di gestione dello 0,00% e riconosce una ricompensa di staking dell'1,25% annuo, non garantita e soggetta a variazioni. È stato lanciato nel febbraio 2021 e al 28 agosto 2026 gestiva masse per 403 milioni di dollari. È quotato su Xetra in Germania, su Euronext Paris e Amsterdam, su SIX in Svizzera, sulla London Stock Exchange e su Borsa Italiana: la maggior parte degli investitori europei può quindi acquistarlo tramite l'intermediario che già utilizza.3
Le riserve a garanzia di ogni ETP CoinShares sono pubblicate e verificate in modo indipendente: chi detiene il prodotto può controllare in qualsiasi momento che contenga effettivamente gli ETH dichiarati.3
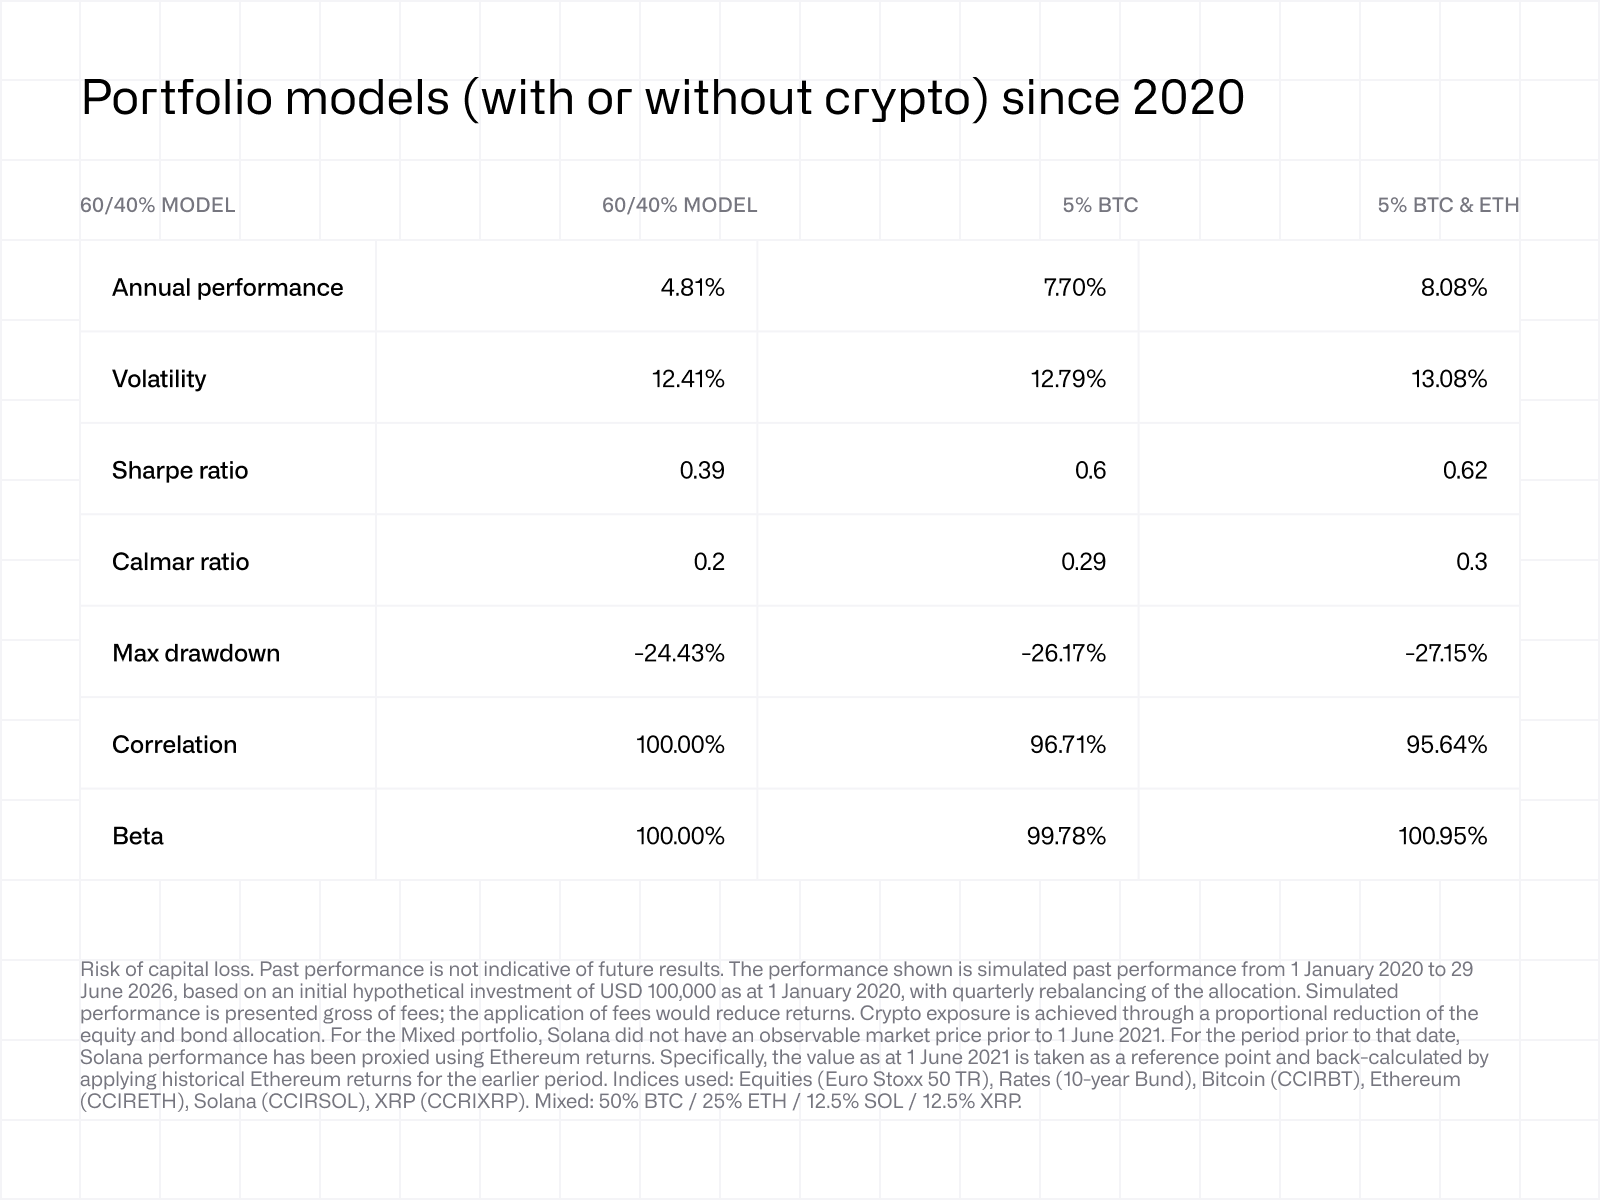 Sul dimensionamento, il modello di asset allocation di CoinShares analizza l'effetto di una piccola componente in asset digitali su un portafoglio tradizionale. Si tratta di risultati simulati, non di un track record effettivo. Nella simulazione, un'allocazione del 5% ripartita tra bitcoin ed ether avrebbe portato la performance annualizzata dal 4,8% all'8,7% e lo Sharpe ratio, che misura il rendimento per unità di rischio, da 0,39 a 0,70, mentre la peggiore perdita dal massimo al minimo si sarebbe ampliata dal 24,1% al 26,6%. Il punto non è che l'allocazione sia gratuita. È che, al 5%, il rendimento aggiuntivo è storicamente risultato superiore alla perdita aggiuntiva dal massimo al minimo.
Il capitale degli investitori è a rischio ed essi possono perdere in tutto o in parte l'importo investito. Gli ETP su criptovalute sono prodotti complessi e possono risultare di difficile comprensione. I rendimenti passati non sono un indicatore affidabile dei risultati futuri. Le ricompense dello staking non sono garantite e possono variare. Prima di investire, consultare il prospetto e i relativi documenti contenenti le informazioni chiave.
L'analisi di CoinShares
Punti di forza
La posizione dominante di Ethereum ha smesso di erodersi. A fine 2020 rappresentava il 78,7% del valore di mercato complessivo delle dodici maggiori blockchain per smart contract, quota poi scesa al 55,9% a fine 2024. Da allora la discesa si è fermata: oggi la quota è del 58,7%.1 Il lungo declino che per anni ha dominato i commenti si è appiattito.
Soprattutto, è su Ethereum che si concentrano i capitali. Poco più di tre quinti di tutto il valore depositato nella finanza decentralizzata, su qualunque blockchain, si trova su Ethereum, e su Ethereum vengono emesse più stablecoin che su tutte le altre blockchain messe insieme.1 Una cosa è la quota in termini di capitalizzazione, un'altra è la quota delle masse che gli utenti lasciano effettivamente depositate: la seconda è molto più stabile. Dietro c'è la più ampia base di sviluppatori del settore, che nel 2025 ha attratto più nuovi sviluppatori di qualsiasi altra blockchain.7
A questo si aggiunge lo staking, che dà a ETH un flusso di reddito nativo di cui Bitcoin non ha equivalenti. È corrisposto in ETH e non in denaro, e non è garantito, ma resta una differenza economica concreta tra i due maggiori asset digitali.
Opportunità
L'apertura più evidente nel breve periodo riguarda i prodotti di staking regolamentati. La nota interpretativa congiunta di SEC e CFTC del 17 marzo 2026 stabilisce che lo staking resta fuori dalla normativa statunitense sui titoli quando il fornitore agisce come mandatario del cliente, non esercita alcuna discrezionalità sugli asset vincolati e non garantisce la ricompensa.6 Viene così meno il principale ostacolo, sul piano del diritto dei titoli, allo staking all'interno degli ETP statunitensi, cioè nel mercato più grande del mondo. È una novità più circoscritta di quanto i commenti abbiano lasciato intendere: dipende da come è strutturato il singolo prodotto e non risolve lo status dello staking in generale. In Europa gli ETP con staking esistono da anni e gli Stati Uniti stanno solo ora recuperando il ritardo; i flussi, di norma, seguono i prodotti.
L'apertura più lenta, ma più ampia, è la tokenization. Fondi monetari, titoli di Stato e credito privato vengono emessi sempre più spesso su una blockchain anziché in un registro titoli tradizionale, ed Ethereum è la sede naturale per le istituzioni che lo fanno. La curva di adozione è lunga, ma è quella che con maggiore plausibilità trasforma Ethereum in un'infrastruttura da cui la finanza tradizionale dipende. È anche il motivo per cui il lavoro sulla capacità conta: Dencun e Fusaka hanno entrambi prodotto riduzioni di costo rilevanti, invece di essere rinviati ancora una volta, e Glamsterdam punta a un aumento sostanziale della capacità sulla catena principale.
Punti di debolezza
La questione più scomoda per la tesi d'investimento è che il successo dei layer 2 ha cannibalizzato la catena principale. Quasi nove transazioni su dieci avvengono oggi su reti che per questo privilegio pagano molto poco a Ethereum. I ricavi da commissioni della catena principale sono scesi da 526 milioni di dollari nel 2025 a 113 milioni nei primi otto mesi del 2026, e l'importo distrutto è calato ancora di più.1 La scalabilità ha funzionato e ha spostato altrove i ricavi. Resta aperta la questione se Ethereum possa farsi pagare il regolamento a tariffe paragonabili a quelle che un tempo incassava dalla congestione: chi compra ETH sta prendendo posizione su questo punto.
Da qui discende un secondo problema: la narrazione deflazionistica non regge. Dall'avvio del burn l'offerta è cresciuta, non diminuita, e cresce più in fretta man mano che il burn si riduce.1 Qualsiasi argomentazione fondata su un ETH destinato a diventare più scarso nel tempo è smentita dai dati.
Altri due punti deboli sono strutturali più che economici. Un codice che non si può modificare è un codice che non si può correggere: il rischio legato agli smart contract è quindi permanente. Gli attacchi alle applicazioni costruite su Ethereum sono costati agli utenti miliardi di dollari e la rete non li annulla. E decine di layer 2, ciascuno con le proprie commissioni, il proprio token e il proprio modo di far entrare e uscire il denaro, rendono l'esperienza davvero disorientante per chi si avvicina la prima volta, cosa che con Bitcoin non accade.
Minacce
La concentrazione nello staking è il fattore da tenere d'occhio. Un terzo di tutti gli ETH è vincolato e una quota rilevante passa da pochi grandi operatori e da servizi che emettono un certificato negoziabile a fronte degli ETH in staking. È un problema di governance e di censura più che un rischio di furto, ma è un problema reale.
C'è poi la concorrenza sui costi: Solana, BNB Chain e altre sono più veloci ed economiche sulle rispettive catene principali e hanno conquistato quote significative dell'attività retail. C'è la classificazione regolamentare, discussa da un decennio e risolta in alcune giurisdizioni ma non in altre: la nota interpretativa statunitense del marzo 2026 aiuta, ma si applica soltanto agli schemi di staking che ne rispettano le condizioni, non affronta lo status di ETH in quanto tale e non chiude la questione fuori dagli Stati Uniti. E c'è la concentrazione nelle tesorerie societarie: diverse società quotate detengono oggi posizioni in ETH nell'ordine di milioni di unità, finanziate con l'emissione di azioni. Finora è stata una fonte di domanda; può diventare una fonte di offerta forzata se le loro condizioni di finanziamento peggiorano.
Il punto
Ethereum non è né un asset economico né un asset semplice da detenere, e la questione dei layer 2 è la ragione per cui un investitore prudente esiterebbe. Ma la difficoltà e la tesi d'investimento sono lo stesso fatto. Ethereum si è resa abbastanza economica da poter essere usata, e ciò che oggi vi si costruisce somiglia sempre meno alla speculazione e sempre più a un'infrastruttura di servizio, di quelle che non si vedono e senza le quali nulla funziona: stablecoin che movimentano più dollari di tutte le altre blockchain messe insieme, fondi e obbligazioni che si regolano in minuti anziché in giorni. Se l'analogia con il petrolio digitale tiene, il prezzo del carburante conterà nel tempo meno di quanti macchinari finiranno per funzionarci. È questo l'aspetto da osservare, e imposta la domanda sul dimensionamento anziché rispondervi: qualunque cifra scelga l'investitore, dovrà essere abbastanza contenuta da rendere sopportabile l'eventualità di aver sbagliato. È l'intera logica della componente del 5% del modello illustrato sopra.
Domande frequenti
Che cos'è Ethereum, in parole semplici?
Ethereum è un computer pubblico che non appartiene a nessuno. È una blockchain, cioè un registro condiviso mantenuto allineato da migliaia di macchine indipendenti, che oltre a trasferire denaro può eseguire programmi. Il suo token si chiama ether (ETH). Chiunque può pubblicarvi un programma e, una volta pubblicato, quel programma funziona esattamente come è stato scritto, senza che nessuno possa spegnerlo unilateralmente.
Ethereum è un buon investimento?
Dipende interamente dalla Sua situazione e dalla Sua tolleranza al rischio, e nulla di quanto riportato qui costituisce una consulenza. Sul piano dei fatti si può dire che ETH è molto volatile, non ha un tetto massimo all'offerta, oggi riconosce una ricompensa da staking del 2,6% annuo e quota il 48,1% al di sotto della chiusura giornaliera record dell'agosto 2025. Il capitale è a rischio.
Quanto si può guadagnare con lo staking di Ethereum?
La ricompensa base della rete è oggi pari al 2,6% annuo, corrisposta in ETH.2 Il tasso scende con l'aumentare degli ETH vincolati e sale con l'attività della rete, quindi cambia di continuo. I prodotti che fanno staking per conto dell'investitore ne trasferiscono una parte, al netto dei costi: il CoinShares Ethereum Staking ETP riconosce l'1,25% annuo con commissioni di gestione dello 0,00%.3 Le ricompense dello staking non sono garantite e possono variare.
Perché usare Ethereum costa molto meno di un tempo?
Due aggiornamenti, Dencun nel marzo 2024 e Fusaka nel dicembre 2025, hanno creato e poi ampliato una corsia dati economica per le reti layer 2. Oggi i layer 2 gestiscono quasi nove transazioni Ethereum su dieci al costo di una frazione di centesimo ciascuna, e la minore congestione sulla catena principale ha fatto scendere anche le commissioni di quest'ultima, da una media di 1,00 dollaro per transazione nel 2025 a 0,20 dollari nel 2026 finora.1
Ethereum ha un'offerta massima?
No. Bitcoin ha un tetto di 21 milioni di unità, Ethereum non ha un limite equivalente. Nuovi ETH vengono emessi di continuo per remunerare i validatori e una parte di ogni commissione viene distrutta. Dall'avvio del burn delle commissioni, nel 2021, le distruzioni non hanno tenuto il passo delle emissioni: l'offerta è cresciuta, sia pure dello 0,3% annuo dal 2022 contro il 2,7% del periodo precedente.1
Che differenza c'è tra Ethereum ed ether?
Ethereum è la rete. Ether, o ETH, è il token con cui si paga il suo utilizzo e con cui si fa staking. Nell'uso quotidiano si dice «Ethereum» per indicare entrambi e gli exchange quotano il token con il ticker ETH.
Fonti
1 Token Terminal, tutti i dati al 3 settembre 2026.
2 Beaconcha.in, dati al 4 settembre 2026.
3 Pagina di prodotto e factsheet del CoinShares Ethereum Staking ETP (ETHE), informazioni principali al 28 agosto 2026.
4 Crypto Carbon Ratings Institute (CCRI)
5 Ethereum Foundation
6 US Securities and Exchange Commission e Commodity Futures Trading Commission, nota interpretativa congiunta sulle attività di staking, 17 marzo 2026. Electric Capital, Developer Report 2025.
Pubblicato ilSet 14th, 2026