


Läget för hybridfinans 2026
 26 min läsning
- Ekonomi
- Data
Ett år av data, från Q2 2025 till Q2 2026: tokeniserade tillgångar används nu på riktigt
Några ord från CoinShares medgrundare, vd och koncernchef
Tidigare i år presenterade CoinShares Hybrid Finance som vår investeringsstrategi: övertygelsen om att finanssektorn inte håller på att omkullkastas, utan snarare kopplas om. Detta sker i skärningspunkten mellan högpresterande blockchains, decentraliserade plattformar för utlåning och handel samt tokeniserade representationer av traditionella tillgångsslag. En tes är bara så stark som bevisen som följer. Den här rapporten, vår andra tillsammans med Token Terminal, utgör dessa bevis.
I vår första rapport, som publicerades i april, konstaterade vi att marknadsvärdet on-chain för tokeniserade reala tillgångar hade passerat 40 miljarder USD. I den här utgåvan ställer vi den svårare och viktigare frågan: används de här tillgångarna faktiskt? Svaret är entydigt. Insättningarna av reala tillgångar (RWA / ”real-world assets”) på utlåningsplattformar och decentraliserade börser uppgick till 7,4 miljarder USD och ökade jämfört med föregående år, trots att de totala DeFi-insättningarna minskade betydligt. Samma mönster syns i handeln: medan den kryptospecifika spothandeln på decentraliserade börser minskade med cirka 70 %, så ökade spothandeln med tokeniserade reala tillgångar med omkring 220 % under samma period. Även på handelsplattformar för eviga terminskontrakt fortsatte både handelsvolymerna och de öppna positionerna för reala tillgångar att öka – samtidigt som aktiviteten för kryptospecifika tillgångar generellt avtog.
Denna divergens är den tydliga signalen. När ett tillgångsslag växer under en nedgång i det ekosystem där det verkar, drivs efterfrågan av finansiell nytta snarare än av marknadscykler. Och det är precis vad Hybrid Finance förutsåg: tokenization är strukturell, inte cyklisk.
Vi befinner oss fortfarande i ett tidigt skede. Endast omkring 2,2 miljarder USD av en global aktiemarknad värd hundratals biljoner dollar har tokeniserats – en situation som påminner om var stablecoins befann sig 2019. Men utvecklingens riktning går nu att mäta och verifiera on-chain. Jag uppmanar dig att själv ta del av datan på de följande sidorna.
Jean-Marie Mognetti
Introduktion
Rapporten CoinShares x Token Terminal Q1 2026, som publicerades i april, visade att marknadsvärdet on-chain för tokeniserade reala tillgångar (RWA), hade passerat 40 miljarder USD inom tokeniserade fonder, aktier och råvaror.
Den här andra rapporten undersöker hur reala tillgångar används on-chain, med fokus på utlåning, spothandel och marknader för eviga terminskontrakt, samt hur handelsplattformarna som möjliggör denna aktivitet genererar intäkter från den.
Rapporten jämför även risk- och avkastningsprofilerna för olika RWA-produkter och analyserar hur dessa egenskaper påverkar användningen bland olika investerargrupper.
Slutligen tittar rapporten på hur marknaden kan komma att utvecklas under de kommande 18 månaderna.
Till läsaren:
Rapporten är strukturerad utifrån olika användningsområden. Den inleds med utlåning, spothandel och handel med eviga terminskontrakt, för att därefter granska de ledande handelsplattformarnas intäkter och värderingsmultiplar. Sedan behandlas avkastning och investerardeltagande.
Denna struktur återspeglar CoinShares definition av Hybrid Finance som skärningspunkten mellan högpresterande blockchains, DeFi-plattformar för utlåning och handel samt tokeniserade representationer av traditionella tillgångsslag.
Rapporten fokuserar på distribuerade tillgångar, det vill säga tokeniserade tillgångar som kan överföras till plånböcker utanför den plattform där de emitterats. Nätverk som Canton Network och Provenance omfattas därför inte av denna analys, då de främst är värdar för representerade tillgångar, det vill säga tokeniserade tillgångar som inte är fritt överförbara mellan de decentraliserade utlånings- och handelsplattformar som granskas i rapporten.
Data i varje avsnitt tillhandahålls av Token Terminal och omfattar huvudsakligen perioden från Q2 2025 till Q2 2026. Där relevanta data finns tillgängliga inkluderas längre tidsperioder för att ge ytterligare sammanhang. Om inget annat anges avser jämförelserna från år till år i diagrammen Q2 2025 och Q2 2026.
I den här rapporten avser tokeniserade reala tillgångar (RWA) tokeniserade fonder, aktier och råvaror.
Underliggande data finns tillgängliga här:
https://tokenterminal.com/explorer/studio/dashboards/0b5ddc64-d598-42e0-a44d-78b53a6fb71e
1. Säkerheter och liquidity
1.1 Användning av RWA som säkerhet ökar jämfört med föregående år, trots nedgången inom DeFi
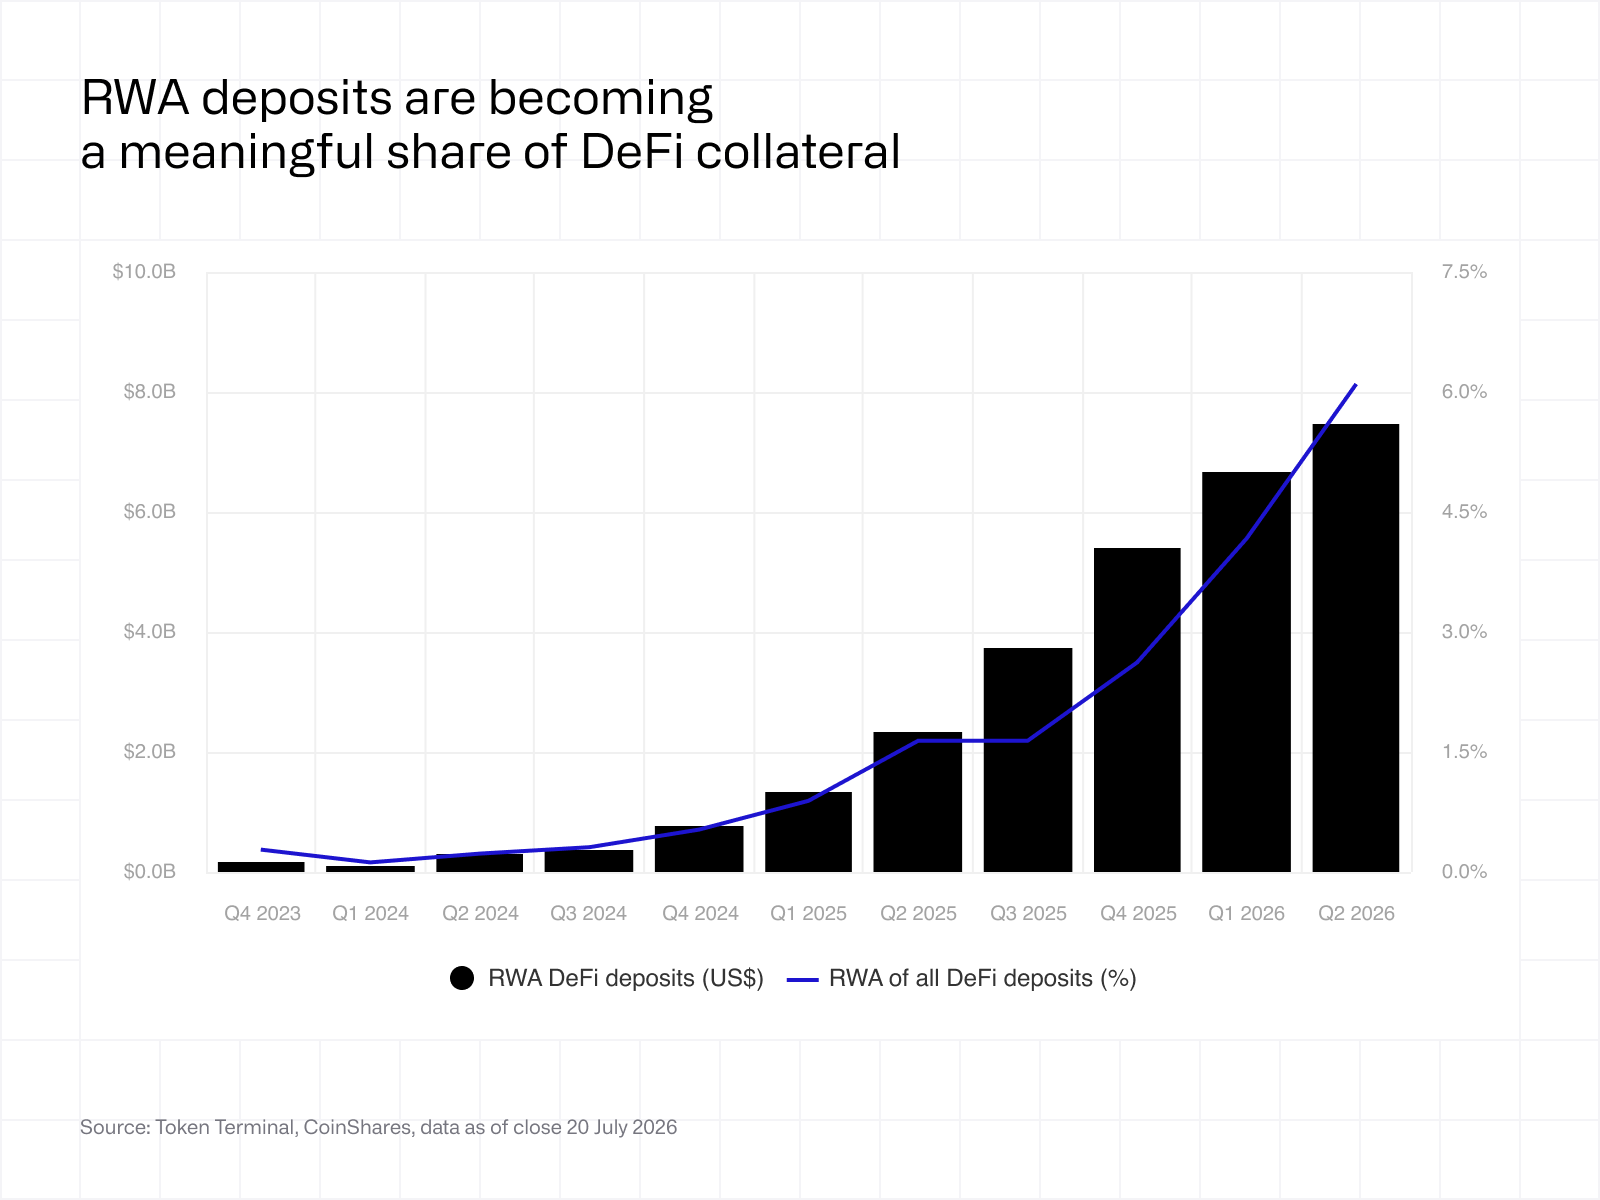
Att emittera en tokeniserad tillgång är bara det första steget. Tillgångens ekonomiska användbarhet ökar när den kan användas som säkerhet för att få tillgång till lån och andra finansiella tjänster on-chain. RWA-insättningar ger därför en indikation på i vilken utsträckning tokeniserade tillgångar faktiskt används – utöver själva emissionen.
Mellan Q2 2025 och Q2 2026 minskade de totala insättningarna inom DeFi med omkring 15 %. Detta speglar både investerares uttag och lägre priser på kryptotillgångar. Under samma period mer än tredubblades RWA-insättningarna på utlåningsplattformar och decentraliserade börser, från 2,3 miljarder USD till 7,4 miljarder USD. Att utvecklingen skiljer sig från den bredare trenden inom DeFi tyder på att efterfrågan på tokeniserade tillgångar i allt högre grad stöds av deras finansiella användbarhet, snarare än enbart av utvecklingen på kryptomarknaden.
Som den första Hybrid Finance-rapporten visade har marknadsvärdet on-chain för tokeniserade tillgångar vuxit till över 40 miljarder USD. De 7,4 miljarder USD som nu används inom DeFi representerar nästa steg i marknadens utveckling, där tokeniserade tillgångar i allt högre grad faktiskt används snarare än enbart emitteras.
1.2 Tokeniserade fonder har blivit den främsta typen av tillgång som används som säkerhet
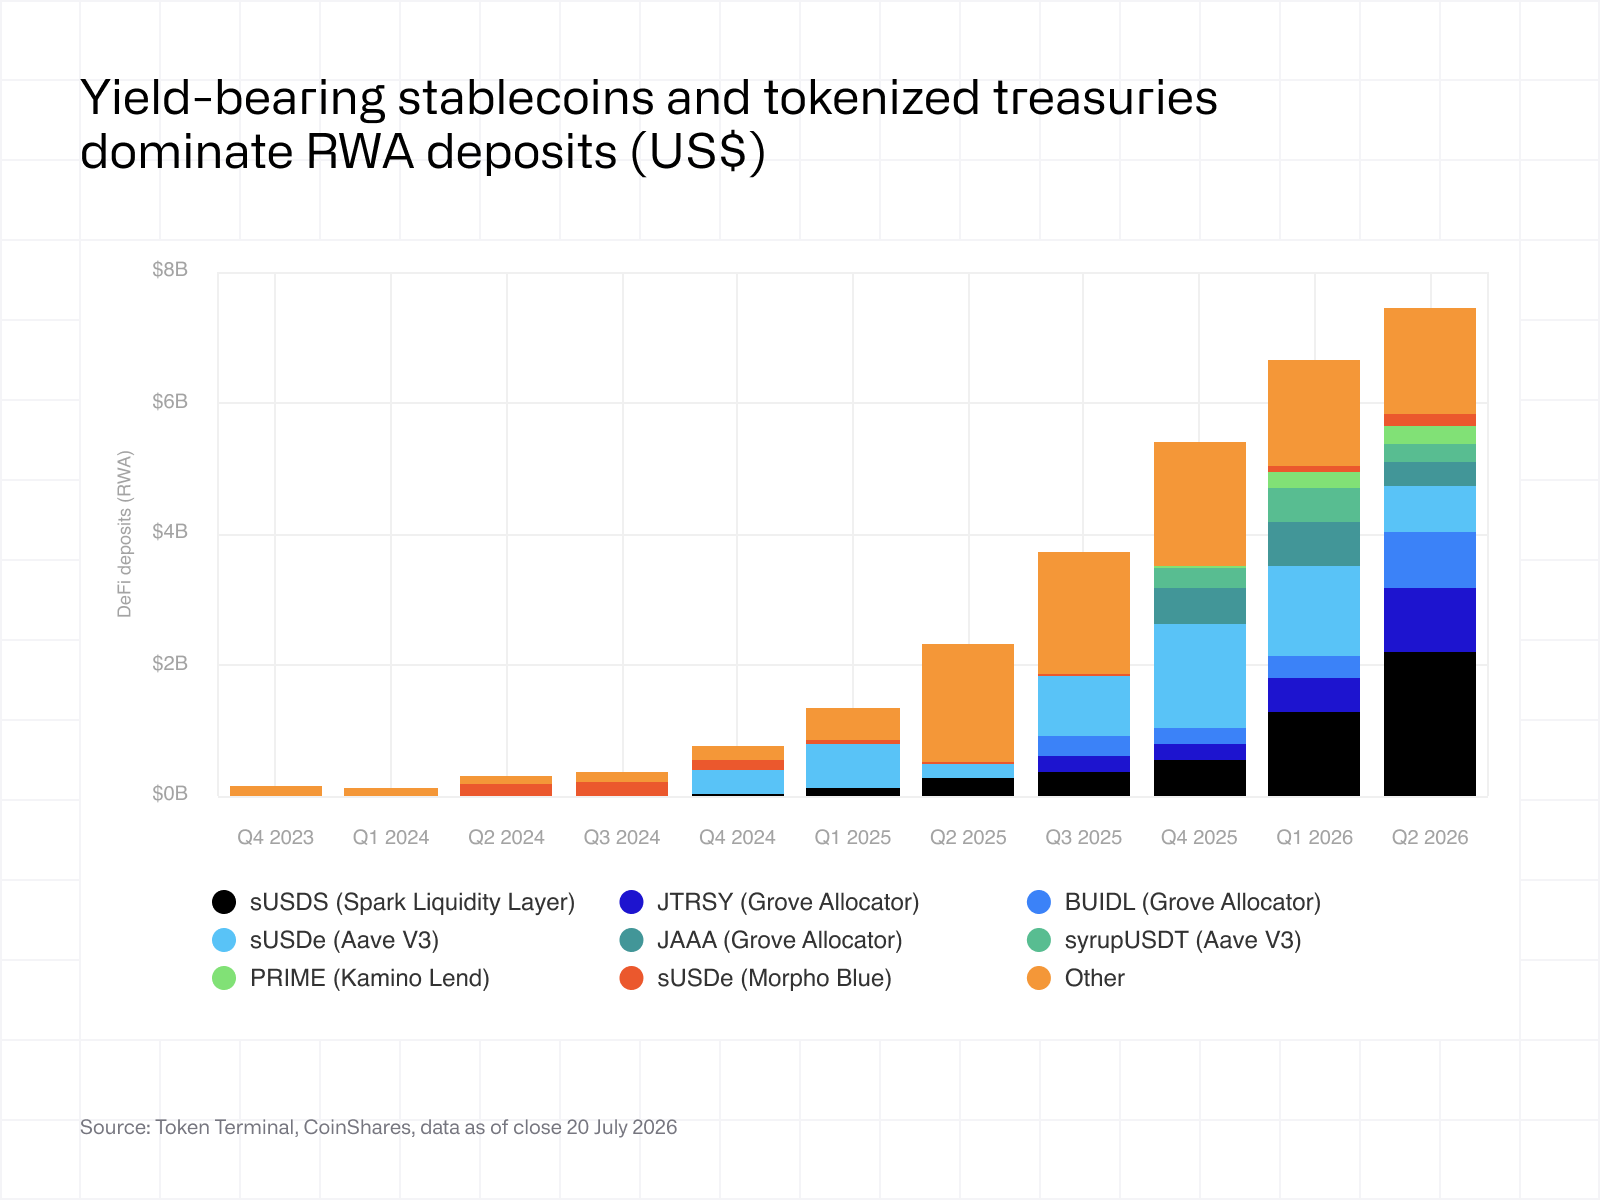
Efter att ha konstaterat att RWA-insättningarna inom DeFi nådde 7,4 miljarder USD är nästa fråga vilka tillgångar som står bakom denna tillväxt.
De största bidragen kommer från tokeniserade statsobligationsfonder och multistrategifonder, däribland JTRSY, BUIDL och sUSDS. Därefter följer produkter inom privat kredit, såsom JAAA, syrupUSDT, syrupUSDC och PRIME, och slutligen marknadsneutrala strategier som sUSDe. Tillsammans står dessa tillgångar för merparten av ökningen, medan ett växande antal mindre fonder står för resterande del.
Denna sammansättning speglar ett tydligt ekonomiskt incitament. Investerare föredrar säkerheter som fortsätter att generera avkastning samtidigt som de kan användas för upplåning, vilket minskar alternativkostnaden för att binda kapital. Insättningarna förblir därför fortsatt koncentrerade till avkastningsgenererande tillgångar och etablerade utlåningsplattformar som Aave, Morpho och Kamino, där liquidity redan är som djupast.
1.3 Ethereums DeFi-ekosystem gör det till ett naturligt förstahandsval för låntagare
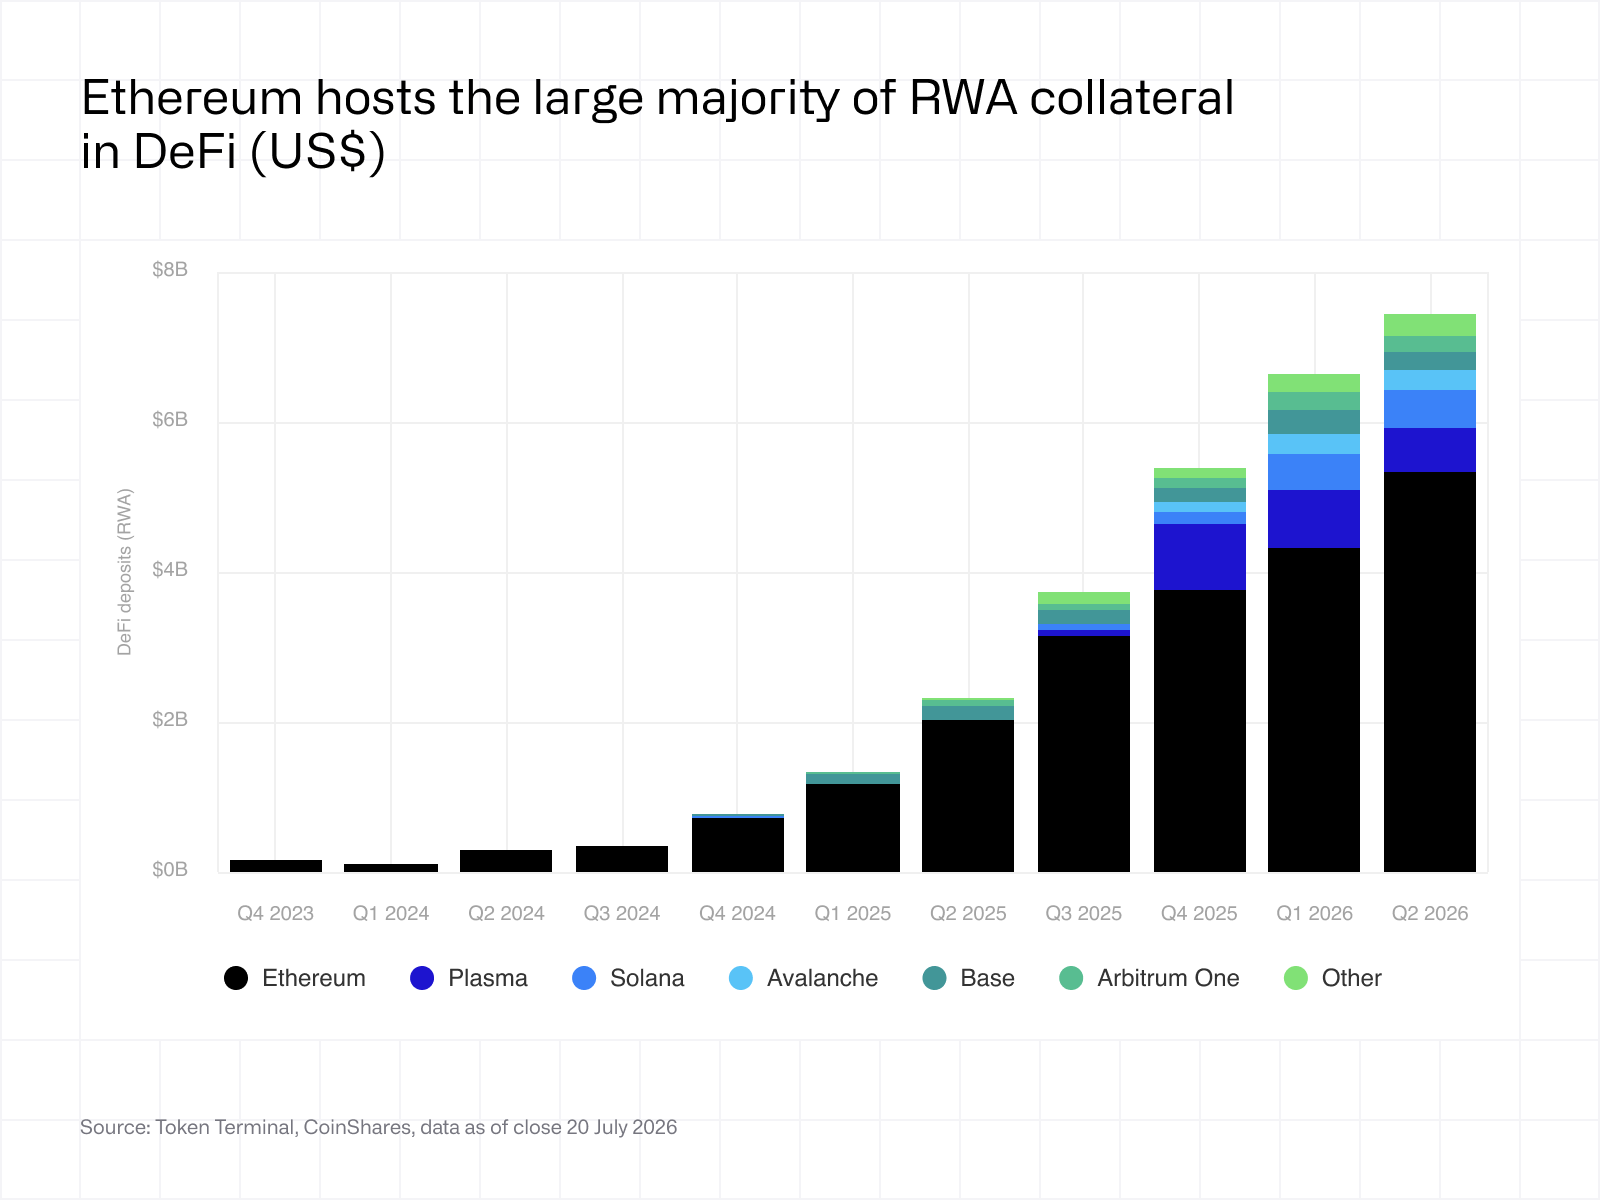
Fördelningen mellan olika blockchains visar att nästan 70 % av alla RWA-insättningar är placerade på utlåningsplattformar byggda på Ethereum, vilket gör Ethereum till det främsta ekosystemet för säkerheter on-chain.
Plasma har vuxit fram som det näst största ekosystemet, med stöd av Aaves expansion utanför Ethereum, medan Solanas tillväxt till stor del har drivits av Kamino, en inhemsk utlåningsplattform med fokus på att använda RWA som säkerhet på ett produktivt sätt.
Fördelningen speglar en av de starkaste nätverkseffekterna inom DeFi. Låntagare föredrar plattformar med god tillgång till liquidity för utlåning, medan långivare placerar kapital där det redan finns en efterfrågan på lån. Nya ekosystem måste därför bygga upp både liquidity och förtroende samtidigt, medan etablerade ekosystem redan drar nytta av båda.
2. Decentraliserade börser (spothandel)
2.1 Handelsvolymen för RWA på decentraliserade spotbörser ökar jämfört med föregående år trots nedgången inom DeFi
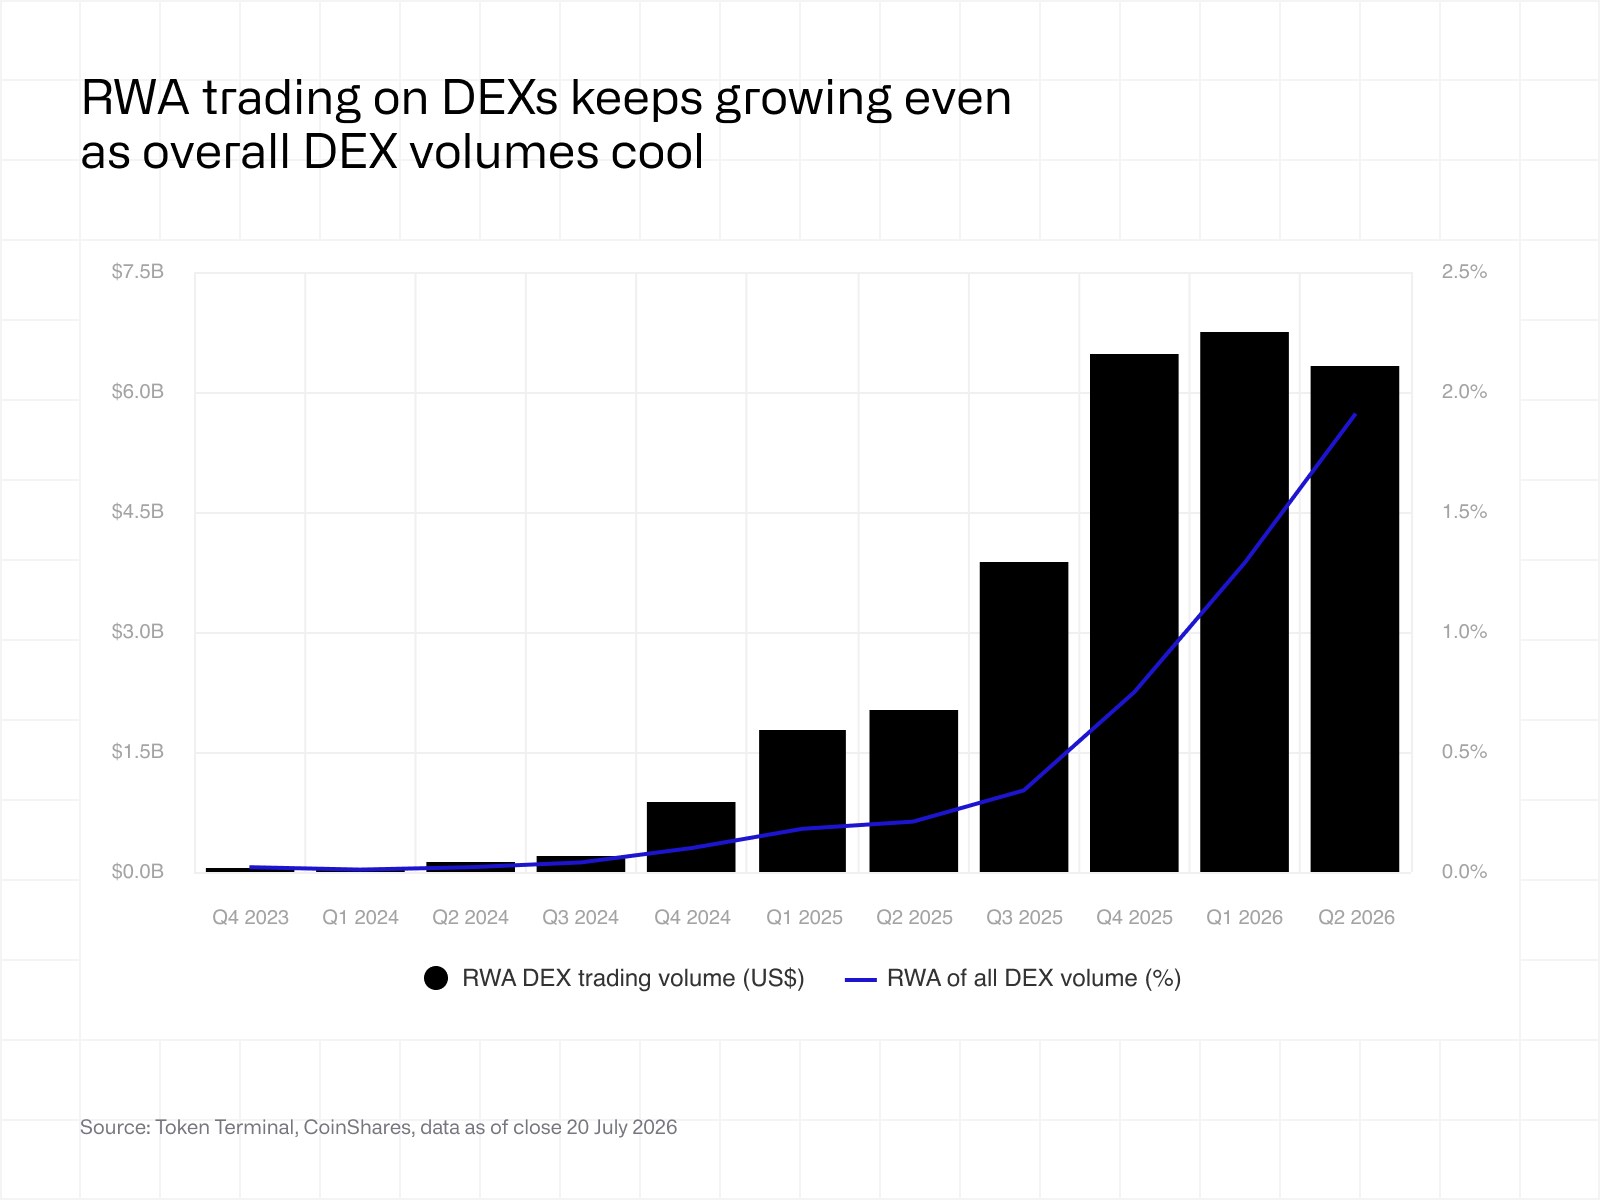
Spothandel är det andra stora användningsområdet som följer efter emission. Medan utlåning gör det möjligt för investerare att låna med tokeniserade tillgångar som säkerhet, gör spotmarknader det möjligt för tillgångarna att byta ägare. Det skapar liquidity på andrahandsmarknaden och möjliggör för investerare att handla med varandra istället för direkt med emittenterna.
Mellan Q2 2025 och Q2 2026 minskade den sammanlagda handelsvolymen på decentraliserade spotbörser, som fortfarande till övervägande del består av handel med kryptospecifika tillgångar, med omkring 70 %. Samtidigt ökade spothandelsvolymen för RWA med omkring 220 % jämfört med föregående år (om än från en betydligt lägre nivå). Även om tillväxttakten har dämpats under de senaste kvartalen tyder utvecklingen, som skiljer sig från den bredare aktiviteten inom DeFi, på att användningen av tokeniserade tillgångar fortsätter att öka oberoende av förhållandena på kryptomarknaden.
I takt med att andrahandsmarknaderna blir djupare blir tokeniserade tillgångar mer tillgängliga för en bredare grupp investerare. Distributionsplattformar riktade till konsumenter, som Robinhood och Revolut, skulle kunna påskynda utvecklingen ytterligare genom att leda sina befintliga privatinvesterare till handelsplattformar on-chain.
2.2 Volymen är koncentrerad till tokeniserat guld och tokeniserade fonder
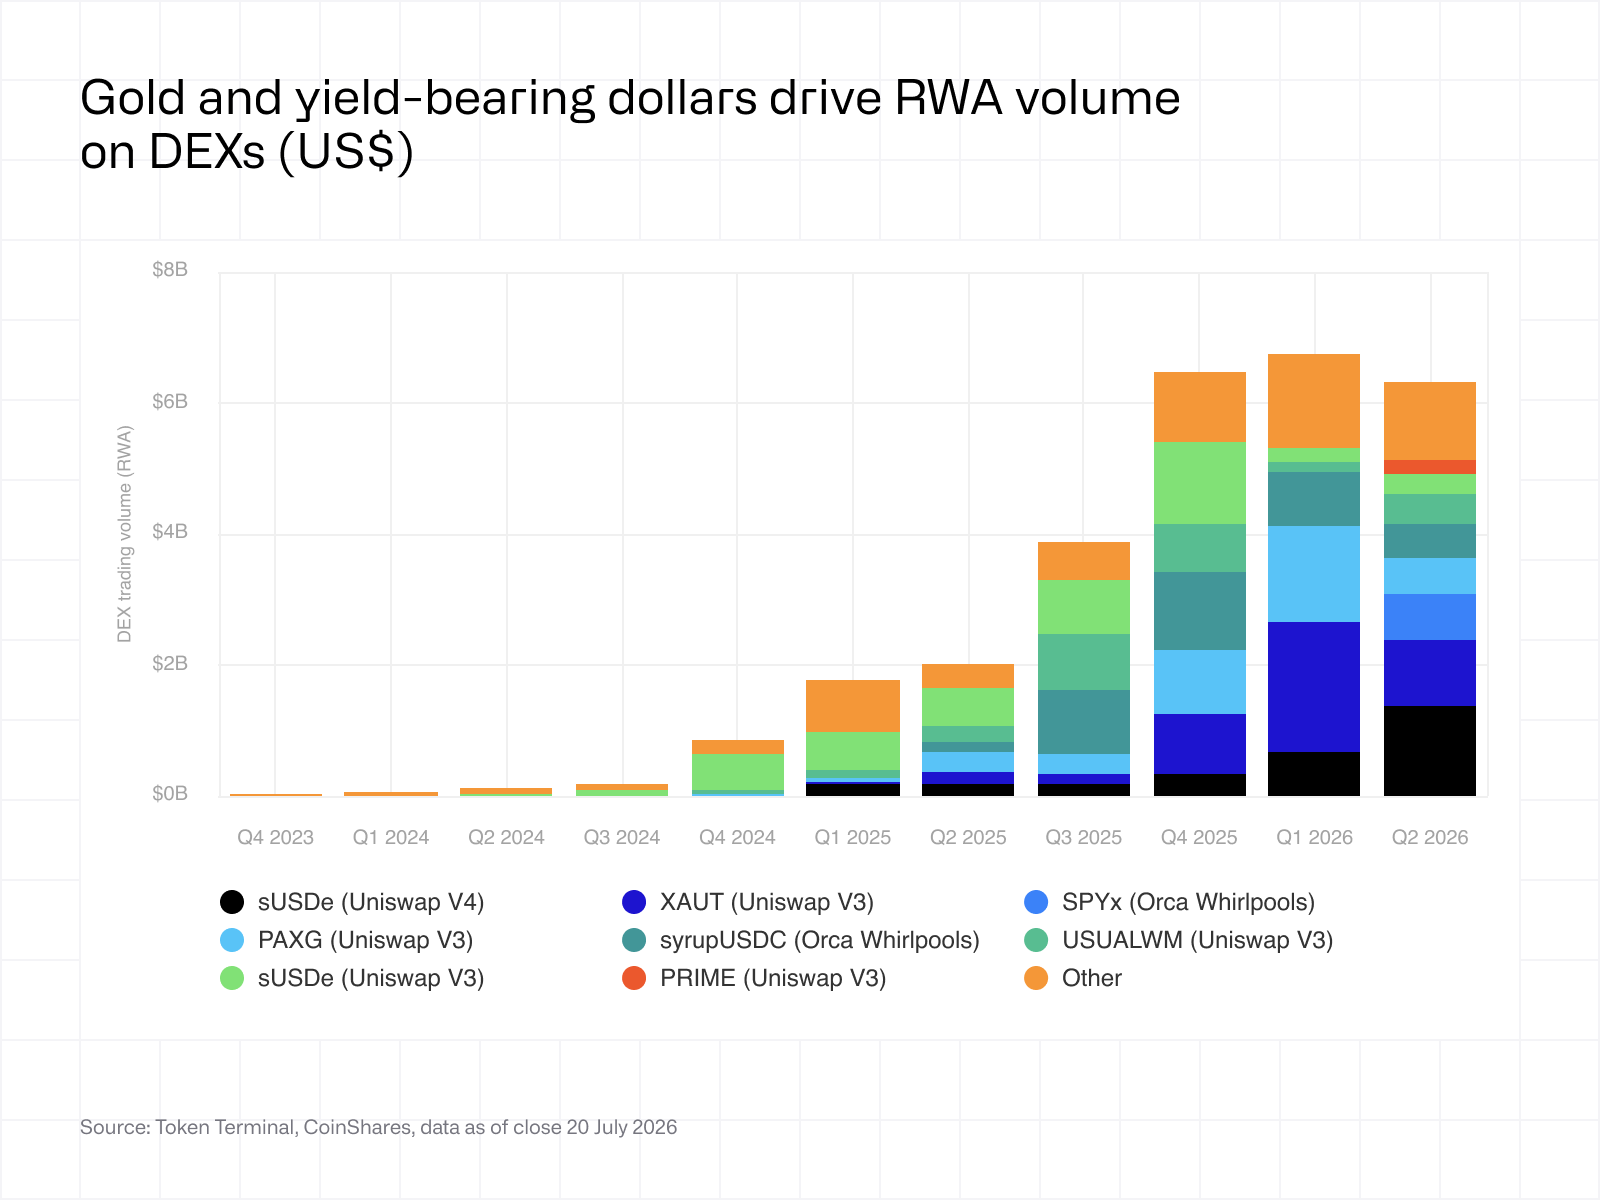
Hittills har spothandelsvolymerna för RWA varit koncentrerade till ett relativt litet antal tillgångar, med tokeniserat guld och tokeniserade fonder i spetsen. Samtidigt har tokeniserade aktier börjat stå för en allt större andel av aktiviteten.
XAUT och PAXG stod för en betydande del av handelsvolymen när investerare aktivt justerade sina positioner under perioder av både uppgångar och korrigeringar i guldpriset. Även Ethenas sUSDe bidrog i betydande utsträckning efter att liquidity flyttats från Uniswap v3 till Uniswap v4.
Till skillnad från utlåning och handel med eviga terminskontrakt erbjuder spotmarknader varken hävstång eller ökad kapitaleffektivitet. Deras främsta funktion är att möjliggöra överföring av ägande, vilket innebär att handelsaktiviteten strukturellt sett är lägre än på andra finansiella marknader on-chain där användarna har tillgång till hävstång.
2.3 Ethereum och Solana står för merparten av handelsvolymen
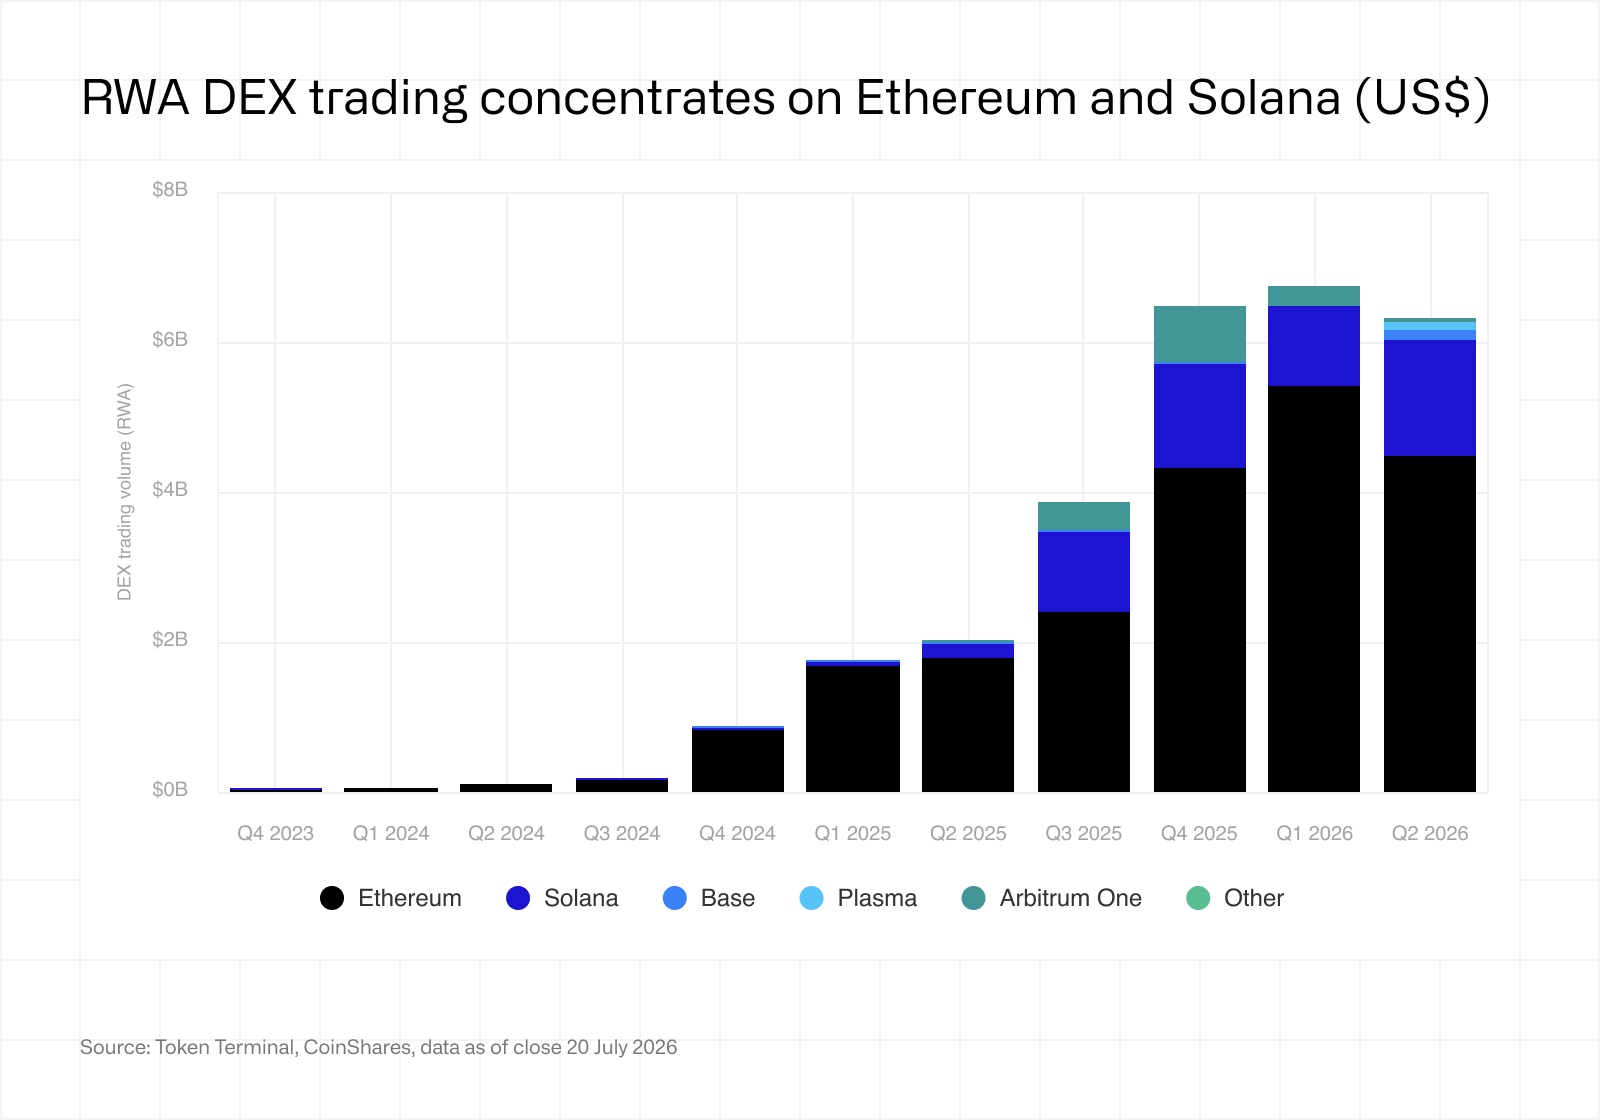
Precis som inom utlåning är spothandeln med RWA fortsatt koncentrerad till Ethereum, medan Solana har vuxit fram som det näst största ekosystemet. Trots att Arbitrum, BNB Chain och Base har varit verksamma i flera år har de ännu inte etablerat någon betydande spothandel med RWA.
Både tillgångsemittenter och marknadsgörare gynnas av att verka där det redan finns etablerad handelsinfrastruktur och liquidity. Som ett resultat står därför nya ekosystem inför utmaningen att samtidigt attrahera både tillgångar och handelsaktivitet, medan etablerade ekosystem fortsätter att stärka sitt befintliga liquidity-övertag.
Denna dynamik förklarar också varför nya blockchains konkurrerar om att attrahera etablerade DeFi-applikationer. Etablerade applikationer för med sig liquidity, användare och trovärdighet på marknaden, vilket minskar trösklarna för att bygga upp nya finansiella ekosystem on-chain.
3. Decentraliserade börser (eviga terminskontrakt)
3.1 Handelsvolymen för RWA på DEX för eviga terminskontrakt ökar jämfört med föregående år trots nedgången inom DeFi
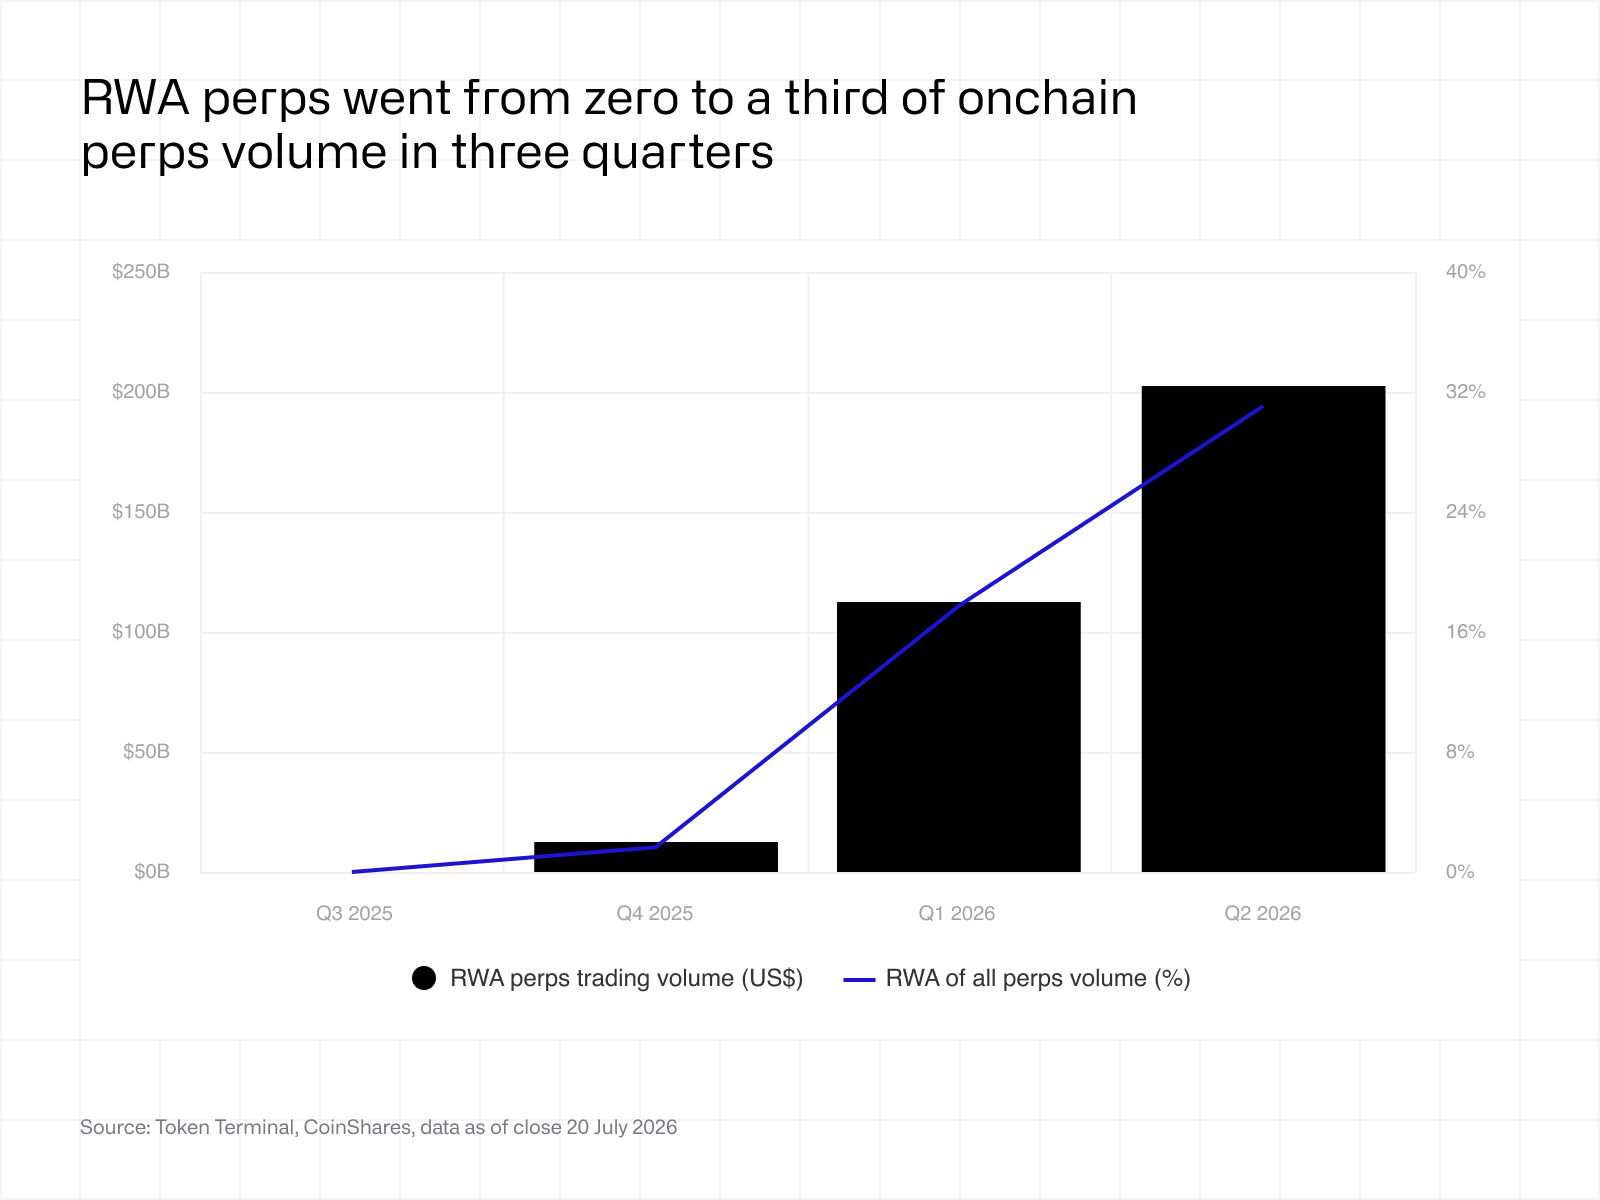
Eviga terminskontrakt utgör nästa steg i marknadens utveckling efter spothandel. Medan utlåning använder tokeniserade tillgångar som säkerhet och spotmarknader för överföring av ägande, använder eviga terminskontrakt vanligtvis stablecoins som säkerhet och ger samtidigt exponering med hävstång mot prisutvecklingen för en underliggande real tillgång, såsom ett aktieindex, en råvara eller en enskild aktie. Handelsvolymen visar därför hur aktivt investerare använder marknader on-chain för att få exponeras mot RWA.
Samtidigt som handelsvolymerna på den bredare marknaden för eviga terminskontrakt on-chain har minskat sedan den 10 oktober 2025, har handeln med eviga terminskontrakt kopplade till RWA fortsatt att växa snabbt. Volymerna på tradeXYZ – en handelsplattform med fokus på RWA som är byggd på Hyperliquid – har ökat omkring 20 gånger sedan lanseringen. Detta står i kontrast till den bredare nedgången i aktiviteten på kryptospecifika marknader.
Denna skillnad i utveckling tyder på att eviga terminskontrakt kopplade till RWA attraherar ny efterfrågan snarare än att enbart omfördela befintlig handelsaktivitet inom krypto. För investerare ger de kontinuerlig tillgång till traditionella tillgångsmarknader utan att investeraren behöver äga den underliggande tillgången.
3.2 Handelsvolymen drivs av råvaror och aktieindex
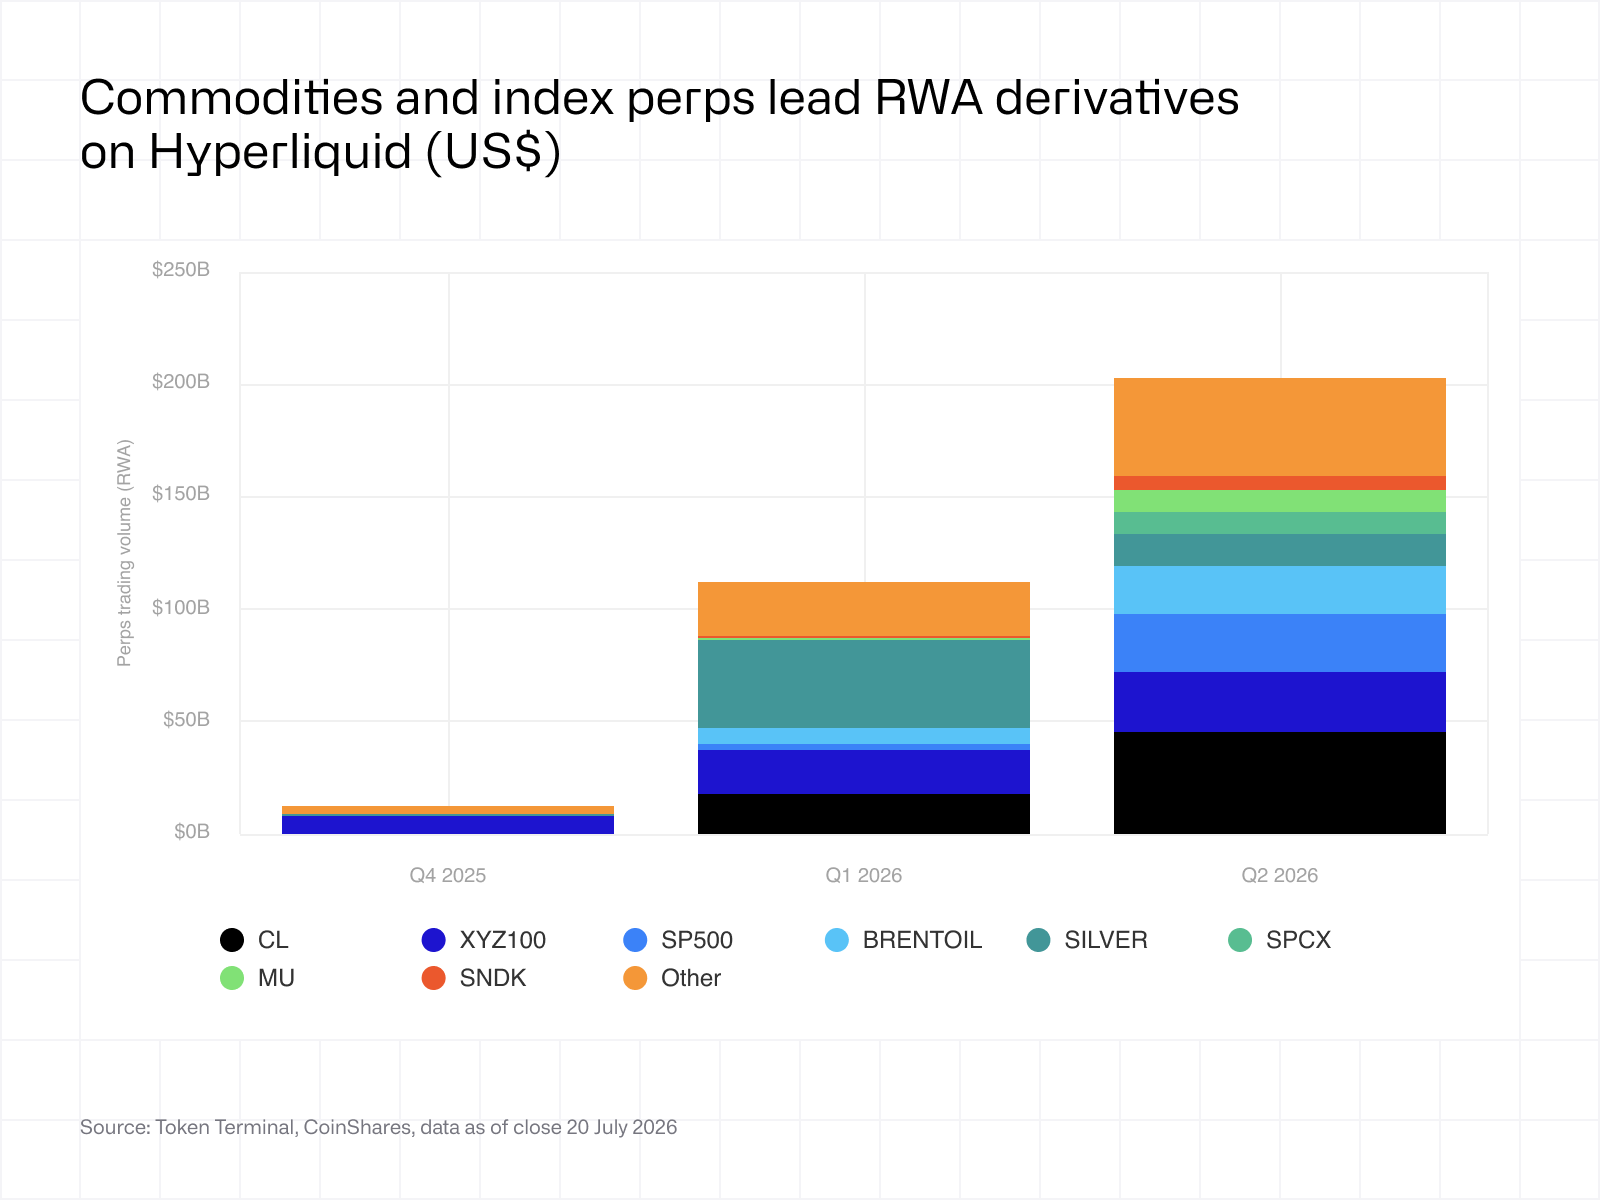
Handelsvolymerna för eviga terminskontrakt kopplade till RWA har varit koncentrerade till råvaror, aktieindex samt teknik- och halvledaraktier.
Olja och ädelmetaller står för en stor del av handelsaktiviteten, eftersom investerare i allt högre grad reagerar på makroekonomiska händelser även utanför de traditionella marknadernas öppettider. Aktieindex, däribland S&P 500 och Nasdaq-100, ger en bred marknadsexponering genom ett enda instrument, medan teknik- och halvledarbolag attraherar aktiv handel tack vare sin liquidity och prisvolatilitet.
Sammansättningen visar inom vilka områden kontinuerlig handel skapar störst värde. Tillgångar med frekvent prisbildning, stort globalt investerarintresse och begränsade handelstider på traditionella marknader hör därför naturligt till de första som attraherar liquidity till derivatmarknader on-chain.
3.3 Öppna positioner för RWA ökar jämfört med föregående år trots nedgången inom DeFi
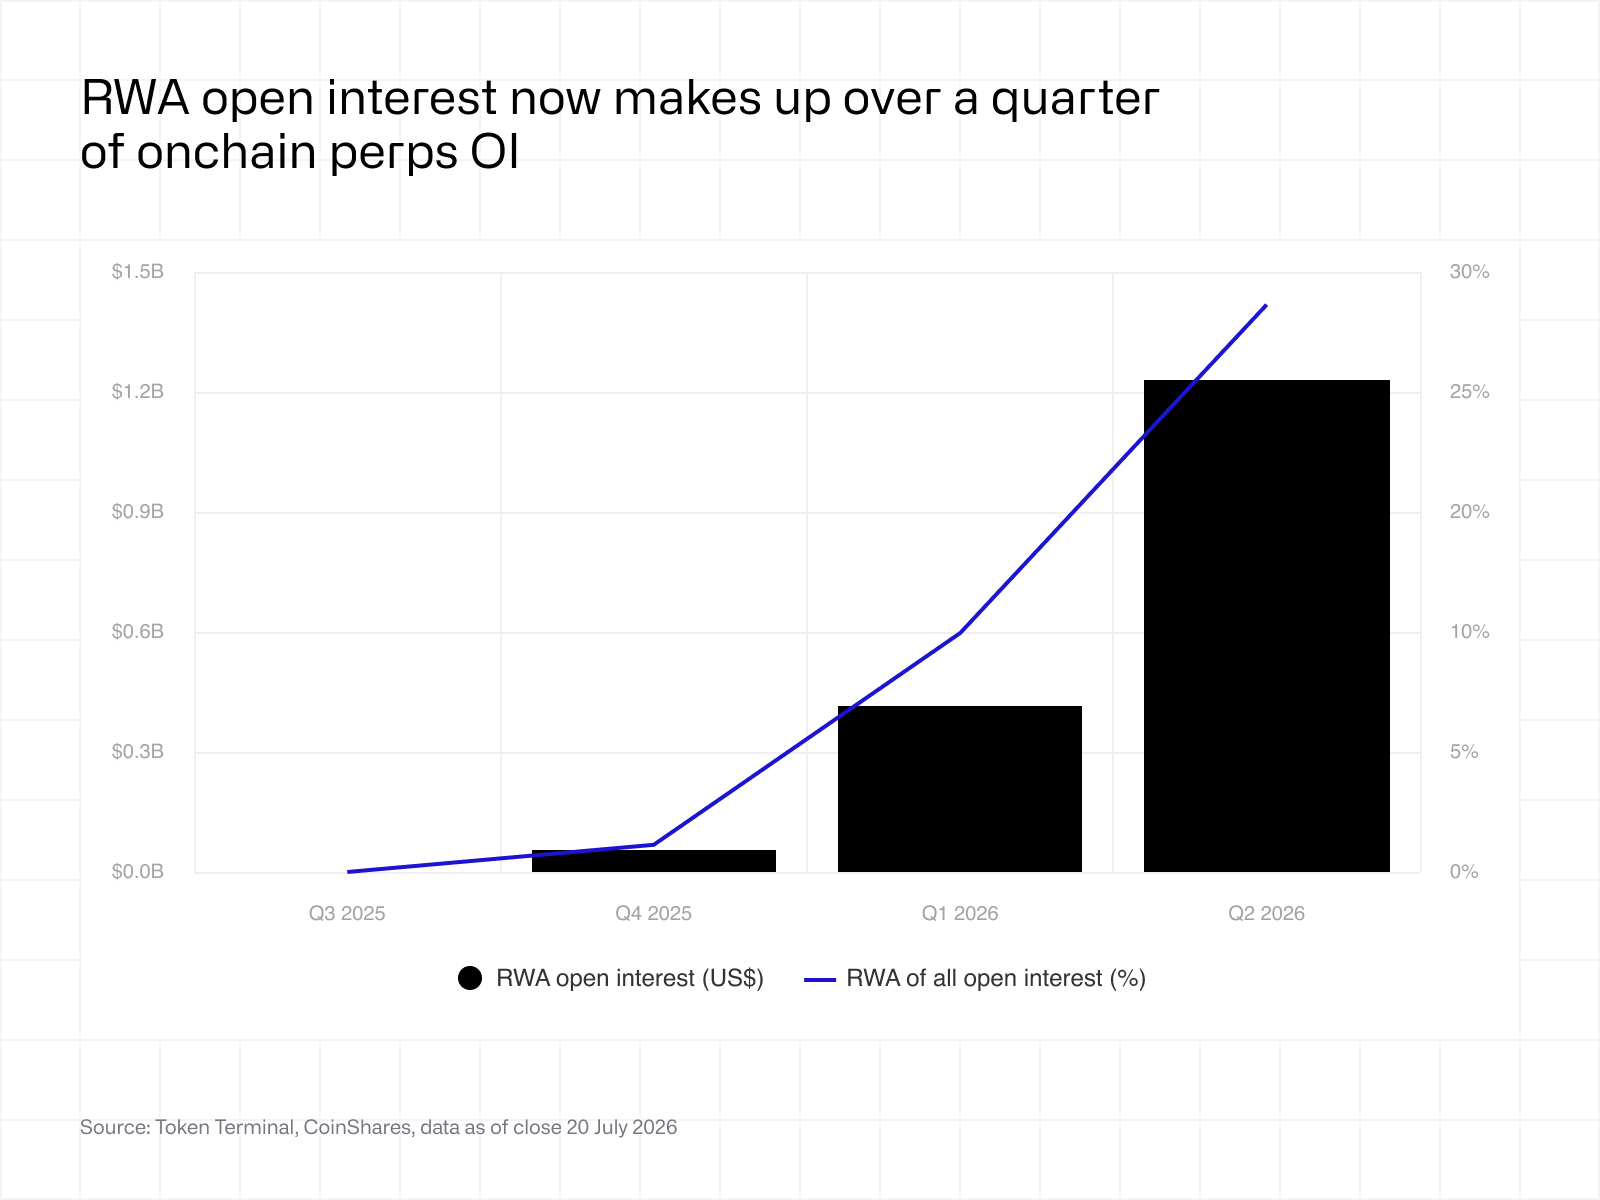
Medan handelsvolymen mäter aktiviteten visar öppna positioner hur mycket kapital som är bundet. Det motsvarar det nominella värdet av utestående positioner och kompletterar därför handelsvolymen vid bedömningen av hur marknaden för eviga terminskontrakt kopplade till RWA utvecklas.
Öppna positioner har fortsatt att öka trots den bredare nedgången i aktiviteten för kryptospecifika eviga terminskontrakt. Det tyder på att investerare placerar allt större mängder kapital i eviga terminskontrakt kopplade till RWA, snarare än att ökningen enbart drivs av högre handelsomsättning.
Denna skillnad är särskilt användbar vid jämförelser mellan derivatmarknader. Handelsvolymen kan öka snabbt på kort sikt till följd av incitament för handlare och/eller marknadsgörare, medan en varaktig ökning av öppna positioner visar att kapitalet förblir investerat och bidrar till djupare och mer långsiktigt hållbara marknader.
3.4 Öppna positioner drivs av aktieindex och halvledaraktier
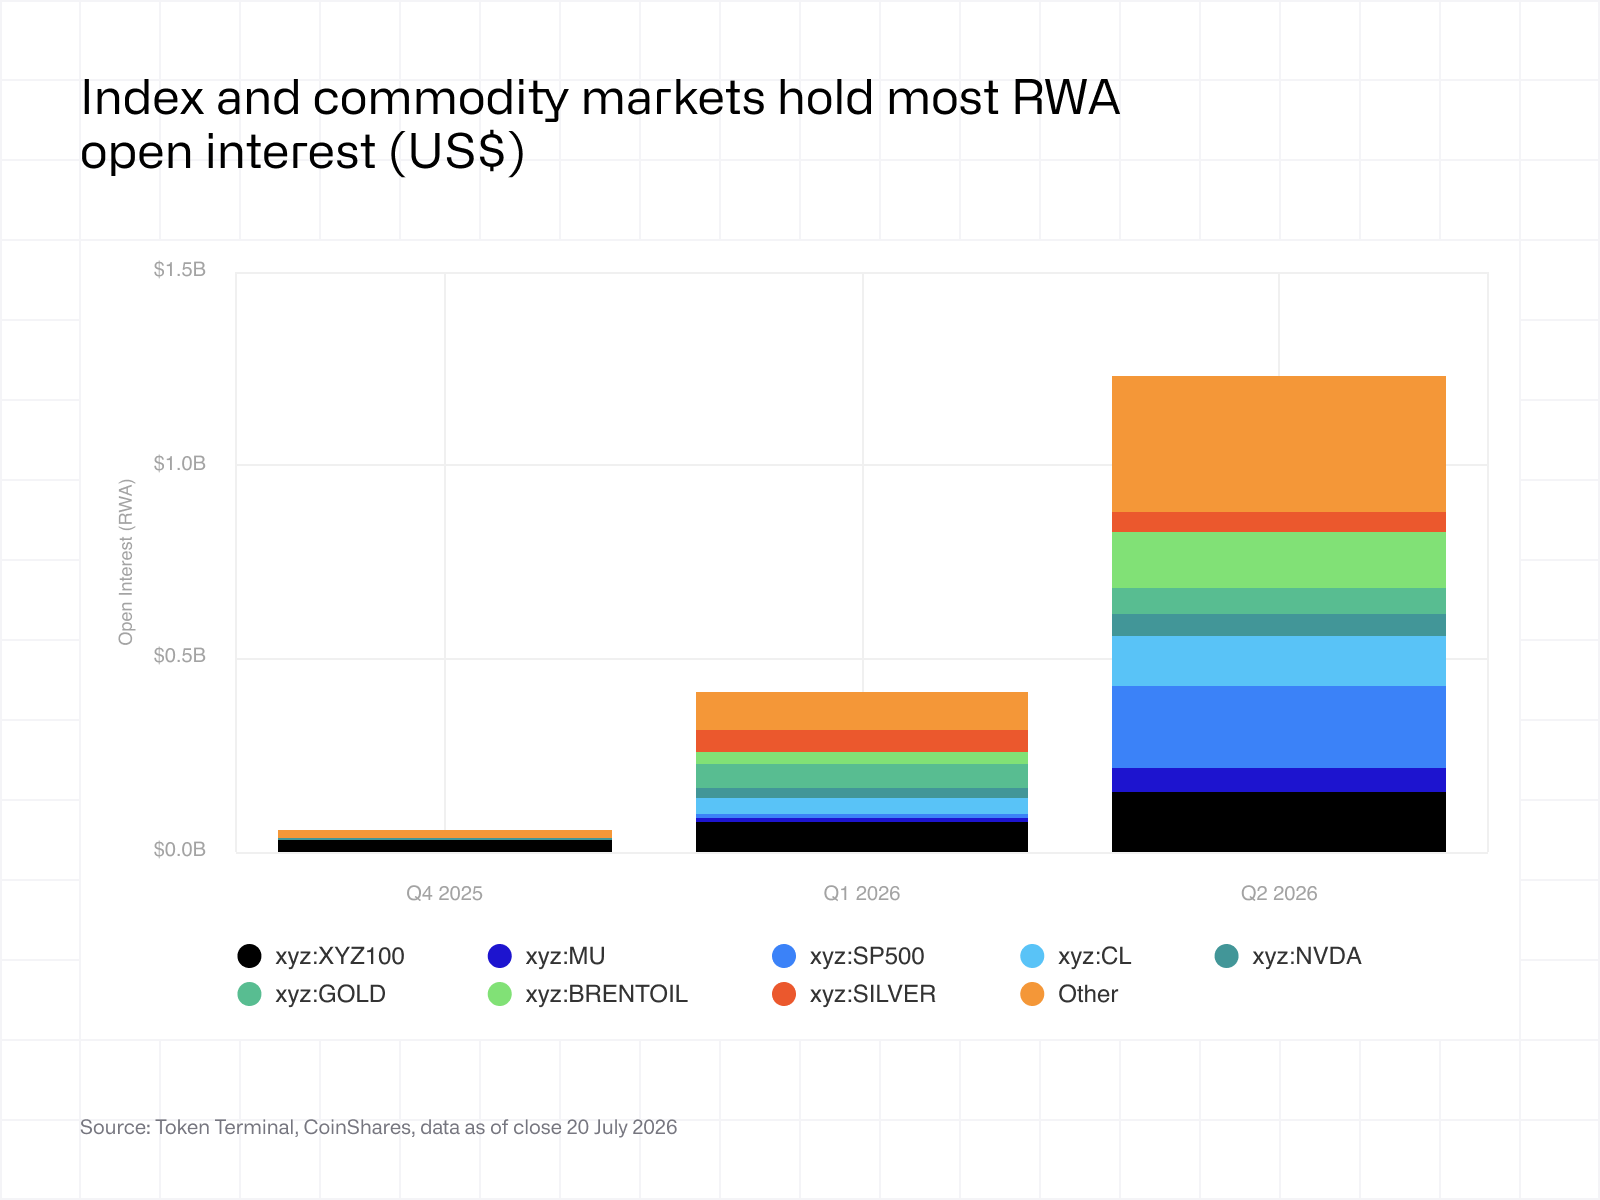
Sammansättningen av det öppna intresset återspeglar i stora drag fördelningen av handelsvolymen – aktieindex och halvledaraktier står för den största andelen av det kapital som är investerat på marknader för eviga terminskontrakt kopplade till RWA.
Det finns dock tydliga skillnader mellan handelsaktivitet och kapitalallokering. Även om råvaror står för en betydande andel av handelsvolymen, står aktieindex och halvledaraktier för en större andel av de öppna positionerna. Det tyder på att investerare behåller större positioner eller håller dem öppna under längre tid på dessa marknader. SK Hynix illustrerar denna dynamik och har snabbt blivit en av de största marknaderna på tradeXYZ sedan noteringen.
Sammantaget tyder data över handelsvolym och öppna positioner på att derivatmarknaderna för RWA blir alltmer etablerade. Tillväxten stöds i allt högre grad av kapital som förblir investerat på dessa marknader, snarare än enbart av kortsiktig handelsaktivitet.
4. Affärsperspektivet
4.1 Intäkterna för utlånings- och handelsplattformar on-chain minskar jämfört med föregående år
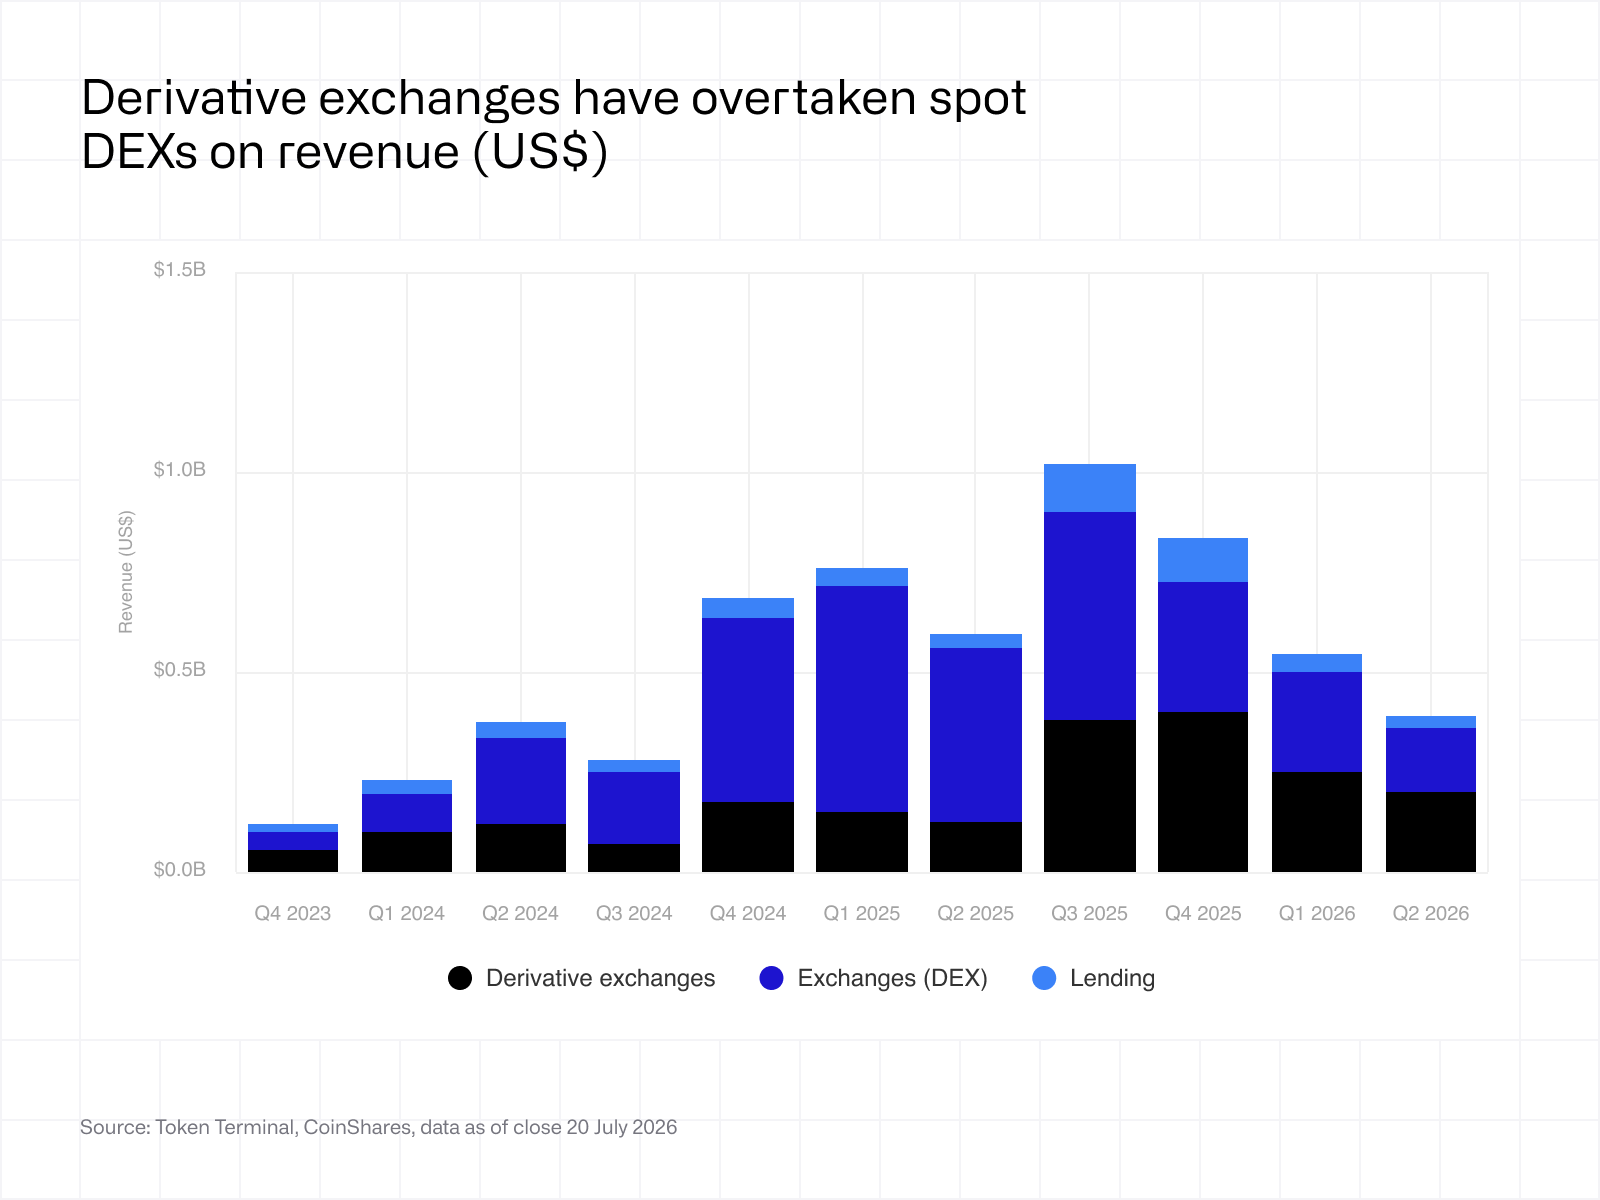
De föregående avsnitten visade att utlåning och handel med RWA fortsatte att växa trots en bredare nedgång i aktiviteten inom DeFi. Nästa fråga är om denna tillväxt har börjat omsättas i högre intäkter för de plattformar som möjliggör aktiviteten.
Applikationsintäkterna minskade för både utlånings- och handelsplattformar mellan Q2 2025 och Q2 2026. Även om aktiviteten kopplad till RWA fortsatte att öka är den fortfarande liten i förhållande till de kryptospecifika marknaderna. Den lägre handels- och låneaktiviteten i det bredare ekosystemet fortsätter därför att påverka de totala intäkterna negativt.
Det visar att användningen av RWA fortfarande befinner sig i ett tidigt skede ur ett affärsperspektiv. Även om utlånings- och handelsvolymerna fortsätter att växa har de ännu inte nått den omfattning som krävs för att i någon större utsträckning påverka intäktsutvecklingen för de största finansiella applikationerna on-chain.
4.2 Hyperliquid leder sett till absoluta applikationsintäkter
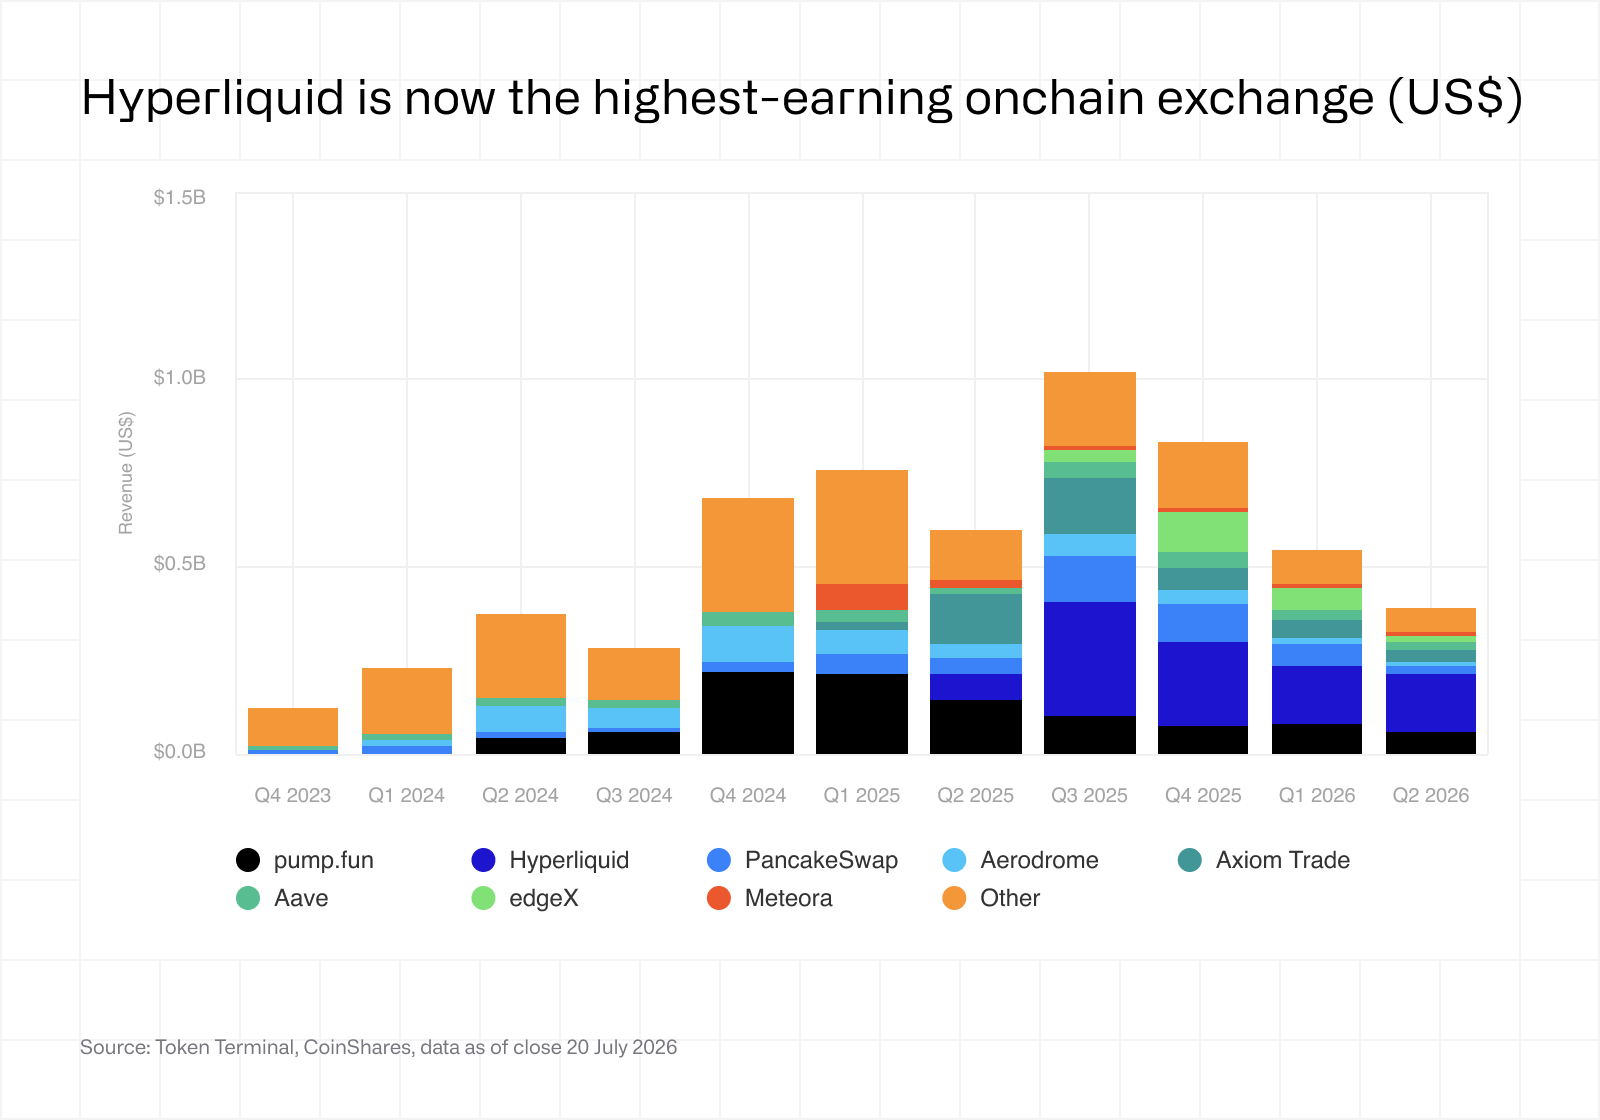
Intäktsfördelningen visar på en tydlig marknadsledare. Trots lägre intäkter i sektorn som helhet fortsätter Hyperliquid att generera betydligt högre applikationsintäkter än någon annan utlånings- eller handelsplattform.
Skillnaden speglar både omfattningen av handelsaktiviteten på plattformen och ekonomin för derivatbörser, där hög handelsfrekvens genererar återkommande transaktionsavgifter.
Som jämförelse begränsas intäkterna från utlåning fortfarande av en lägre efterfrågan på lån och, när det gäller Morpho – marknadens näst största utlåningsplattform – av att protokollet inte tar ut någon egen avgift.
Intäktsfördelningen visar att aktiviteten fortfarande är koncentrerad till ett relativt litet antal applikationer. I takt med att RWA-marknaderna växer har de största plattformarna goda förutsättningar att ta en oproportionerligt stor andel av ökad handels- och utlåningsaktivitet.
4.3 Hyperliquid konkurrerar både på applikations- och avvecklingslagret
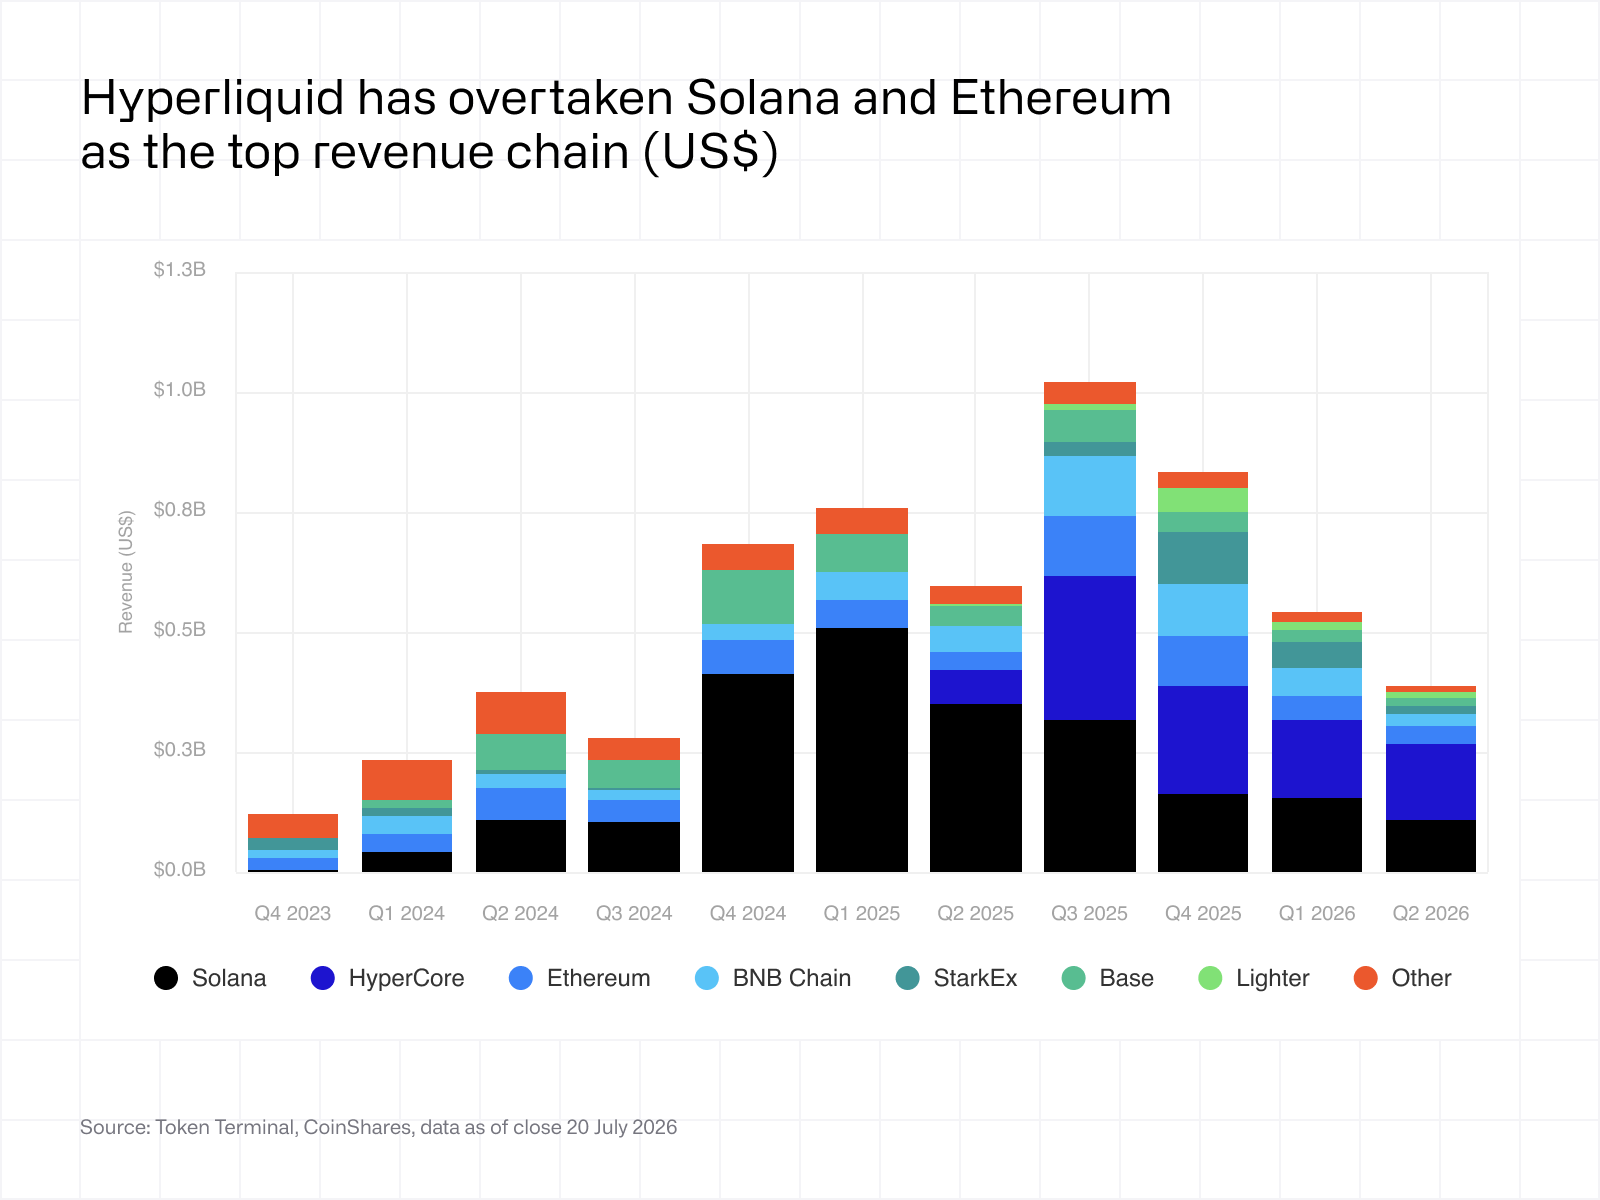
Det föregående diagrammet jämförde intäkterna som genereras av enskilda applikationer. Det här diagrammet hänför istället dessa intäkter till de underliggande nätverk där transaktionerna avvecklas – och visar därmed var det ekonomiska värdet i slutändan hamnar.
Hyperliquid skiljer sig från övriga aktörer genom att konkurrera både på applikations- och avvecklingslagret. Till skillnad från de flesta handelsplattformar, som genererar avgiftsintäkter samtidigt som transaktionerna avvecklas på externa blockchains, fångar Hyperliquid värde både från själva handelsplattformen och från den infrastruktur som stödjer den.
Diagrammet belyser också betydelsen av prestanda. Hyperliquid och Solana står för en oproportionerligt stor andel av applikationsintäkterna. Detta tyder på att låg latens och hög transaktionskapacitet fortsatt är viktiga konkurrensfördelar för handelsplattformar on-chain.
4.4 Handelsplattformar värderas till de högsta intäktsmultiplarna
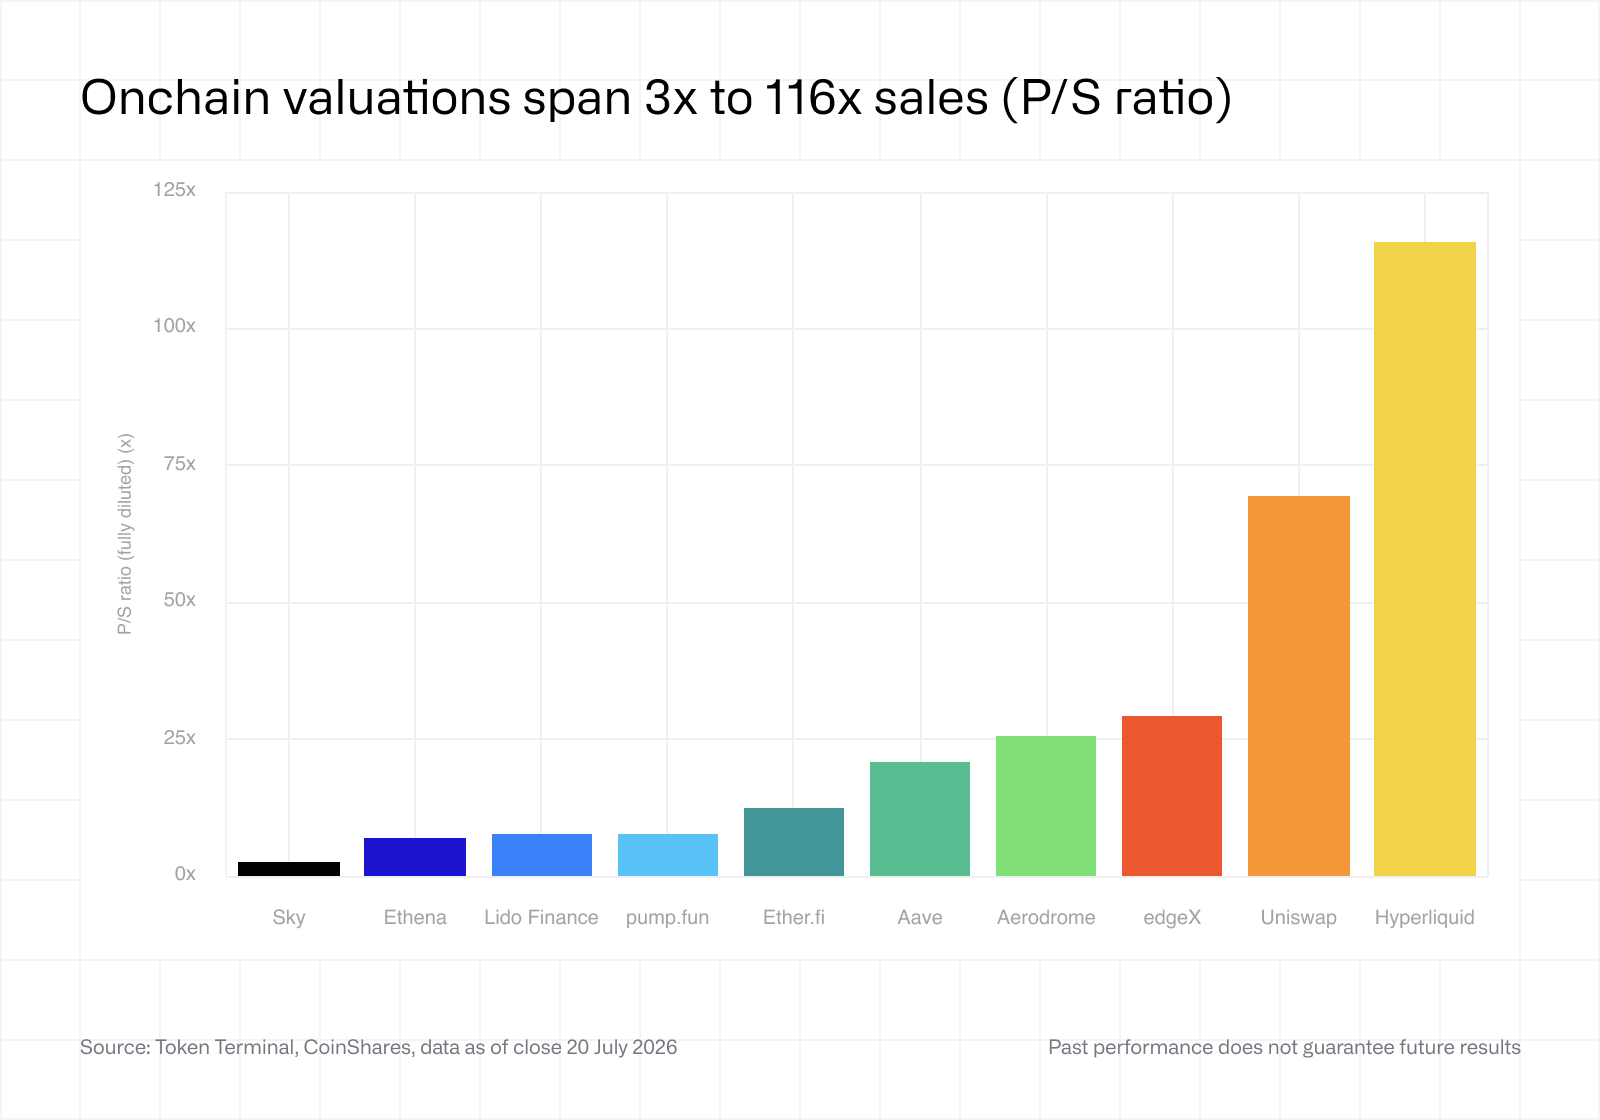
Det sista diagrammet jämför de värderingsmultiplar som marknaden tillskriver ledande finansiella applikationer on-chain. Handelsplattformar, såsom Hyperliquid, Uniswap och Aerodrome, har de högsta intäktsmultiplarna i gruppen.
Högre värderingsmultiplar speglar generellt förväntningar om en starkare framtida tillväxt i kassaflödet. Jämfört med verksamheter inom utlåning eller kapitalförvaltning gynnas handelsplattformar av högre kapitalomsättningshastighet, större möjligheter att bredda produktutbudet och affärsmodeller som kan skalas effektivt i takt med att handelsaktiviteten ökar.
I takt med att Hybrid Finance utvecklas är det allt mer sannolikt att ledande finansiella applikationer on-chain kommer att värderas utifrån samma ramverk som traditionella företag inom finansiella tjänster. Intäktsmultiplar ger därför ytterligare ett perspektiv som investerare kan använda för att bedöma sektorns långsiktiga ekonomiska potential.
Kommentar: Värderingsmultiplarna beräknas utifrån fullt utspätt marknadsvärde. Detta återspeglar värdet av protokollets hela ägarbas, snarare än enbart de tokens som för närvarande är i omlopp, och ger därmed en mer jämförbar grund för projekt med olika scheman för tokenfördelning. Detta motsvarar traditionell aktievärdering, där företag jämförs utifrån det totala antalet utestående aktier snarare än enbart de aktier som är tillgängliga för handel.
5. Avkastning och användning
5.1 Varje RWA har en egen risk- och avkastningsprofil
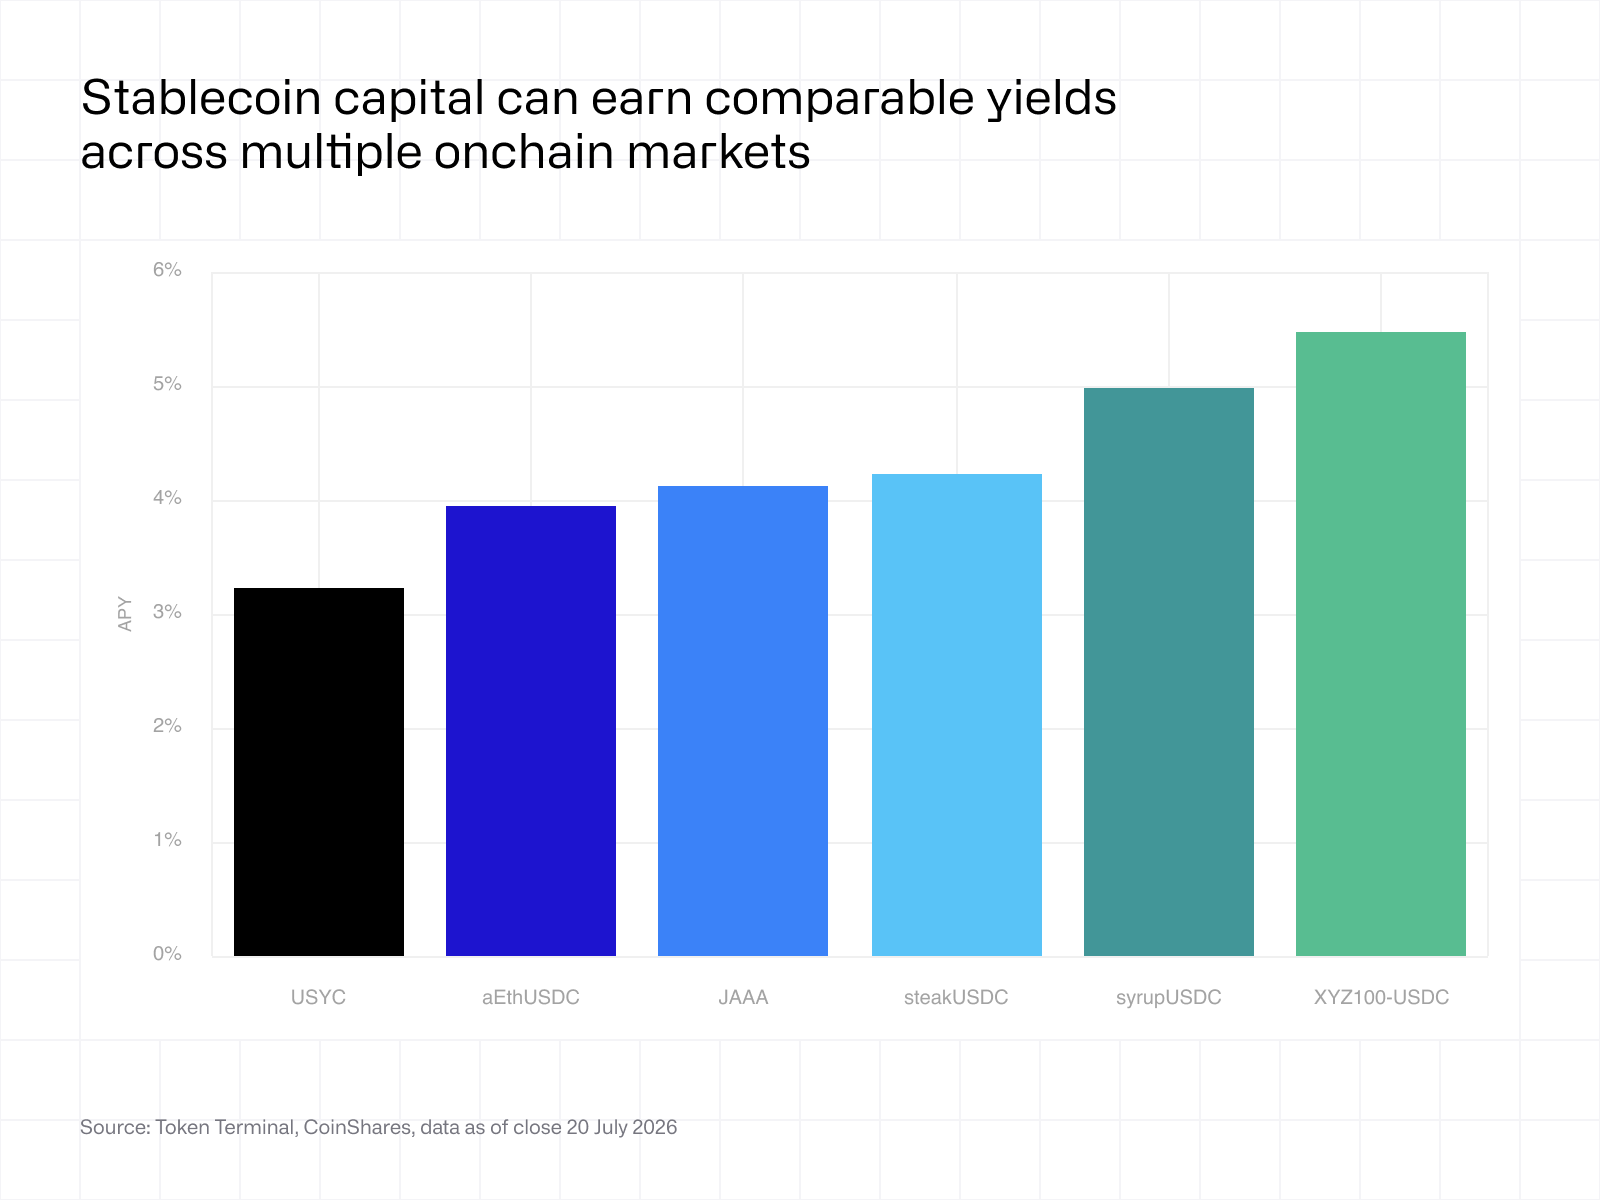
Det föregående avsnittet behandlade de verksamheter som möjliggör Hybrid Finance. Det här avsnittet fokuserar istället på själva produkterna och inleds med sambandet mellan risk, avkastning och investerarnas efterfrågan.
Diagrammet visar att avkastningen för närvarande ligger på mellan cirka 3,2 % och 5,5 %, vilket speglar olika underliggande avkastningskällor. Tokeniserade statsobligationsfonder ligger i den lägre delen av intervallet, medan privat kredit, utlåningsmarknader on-chain, valv och strategier baserade på finansieringsräntor erbjuder successivt högre avkastning, men också olika riskprofiler.
Spridningen visar att tokeniserade tillgångar håller på att utvecklas bortom enklare statsobligationsprodukter. I takt med att marknaden mognar får investerare allt större möjligheter att välja produkter som motsvarar deras önskade balans mellan avkastning, risk och liquidity.
Kommentar: I jämförelsesyfte presenteras all avkastning ur perspektivet för en innehavare av stablecoins som placerar kapital i olika avkastningsstrategier on-chain. När det gäller strategier baserade på finansieringsräntor förutsätts en delta-neutral position där exponeringen mot den underliggande tillgången säkras, så att finansieringsbetalningarna utgör den huvudsakliga avkastningskällan. Detta gör det möjligt att jämföra strategier baserade på finansieringsräntor med statsobligations-, privatkredit- och utlåningsprodukter som alternativa sätt att generera avkastning på kapital denominerat i stablecoins.
5.2 Innehavstyperna skiljer sig tydligt åt mellan olika reala tillgångar
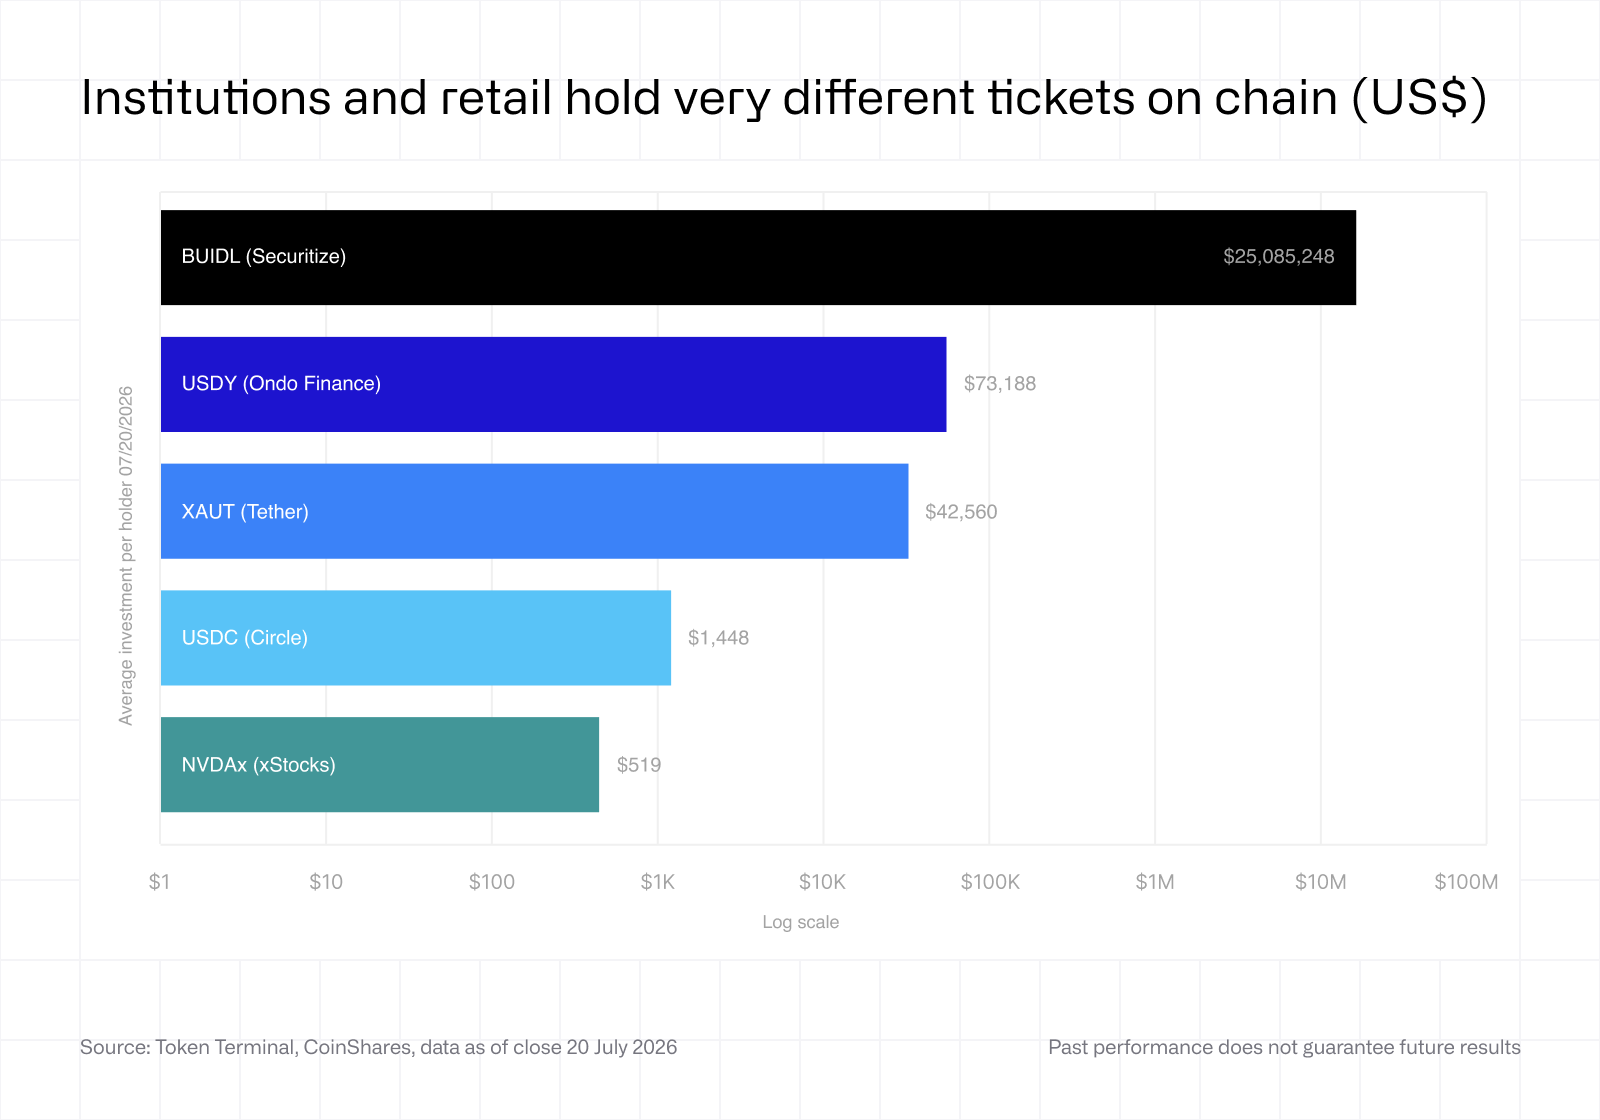
Olika produkter attraherar olika typer av investerare. Ett sätt att uppskatta detta är att jämföra det genomsnittliga saldot per innehavares plånbok, beräknat som förvaltat kapital dividerat med antalet innehavare on-chain.
Skillnaderna mellan produkterna är betydande. Institutionella investeringsprodukter som BlackRocks BUIDL, emitterad av Securitize, har genomsnittliga plånbokssaldon på tiotals miljoner dollar, medan tokeniserade aktier som emitteras via xStocks innehas i betydligt mindre belopp, vilket är förenligt med ett brett deltagande från privatinvesterare.
Även om de enskilda plånböckerna inte nödvändigtvis motsvarar privatinvesterare ger detta mått en användbar indikation på vilket investerarsegment varje produkt främst riktar sig till. Tillsammans med avkastningen bidrar investerarsammansättningen till att förklara varför olika kategorier av reala tillgångar utvecklas i olika användningsriktningar.
5.3 RWA riktade till privatinvesterare ökar antalet innehavare snabbare
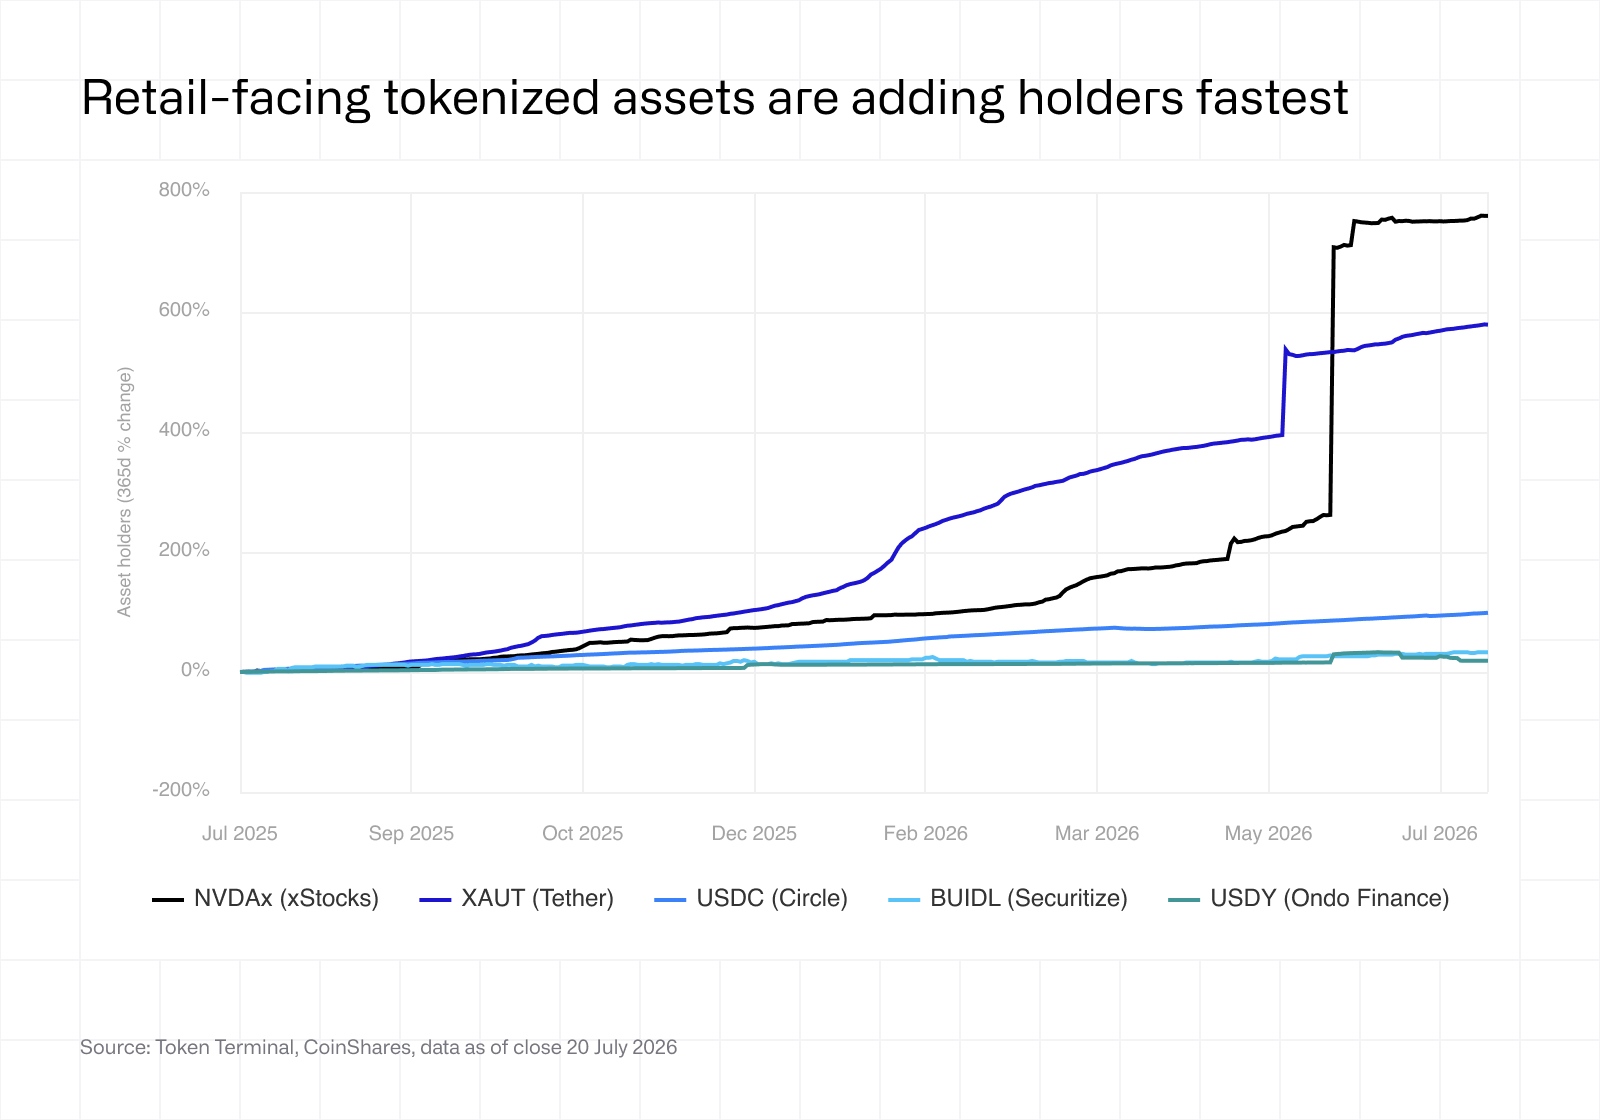
Investerardeltagandet skiljer sig också tydligt åt mellan olika kategorier av RWA. Produkter som är utformade för privatinvesterare har generellt ökat antalet innehavare snabbare än produkter som riktar sig till institutionellt kapital.
Diagrammet visar att tokeniserade aktier har haft den snabbaste ökningen av antalet innehavare on-chain under det senaste året – och därmed vuxit betydligt snabbare än institutionella produkter. Lägre minimiinvesteringar gör det möjligt för en bredare grupp investerare att delta, vilket bidrar till att antalet innehavare ökar snabbare även när det investerade kapitalet per innehavare fortfarande är relativt litet.
Jämförelsen visar att tillväxt i antalet användare och tillväxt i kapital mäter olika aspekter av användningen. Institutionella produkter kan attrahera större kapitalallokeringar, medan produkter riktade till privatinvesterare vanligtvis ökar sin användarbas snabbare.
5.4 Tokenised stocks today resemble stablecoins in 2019
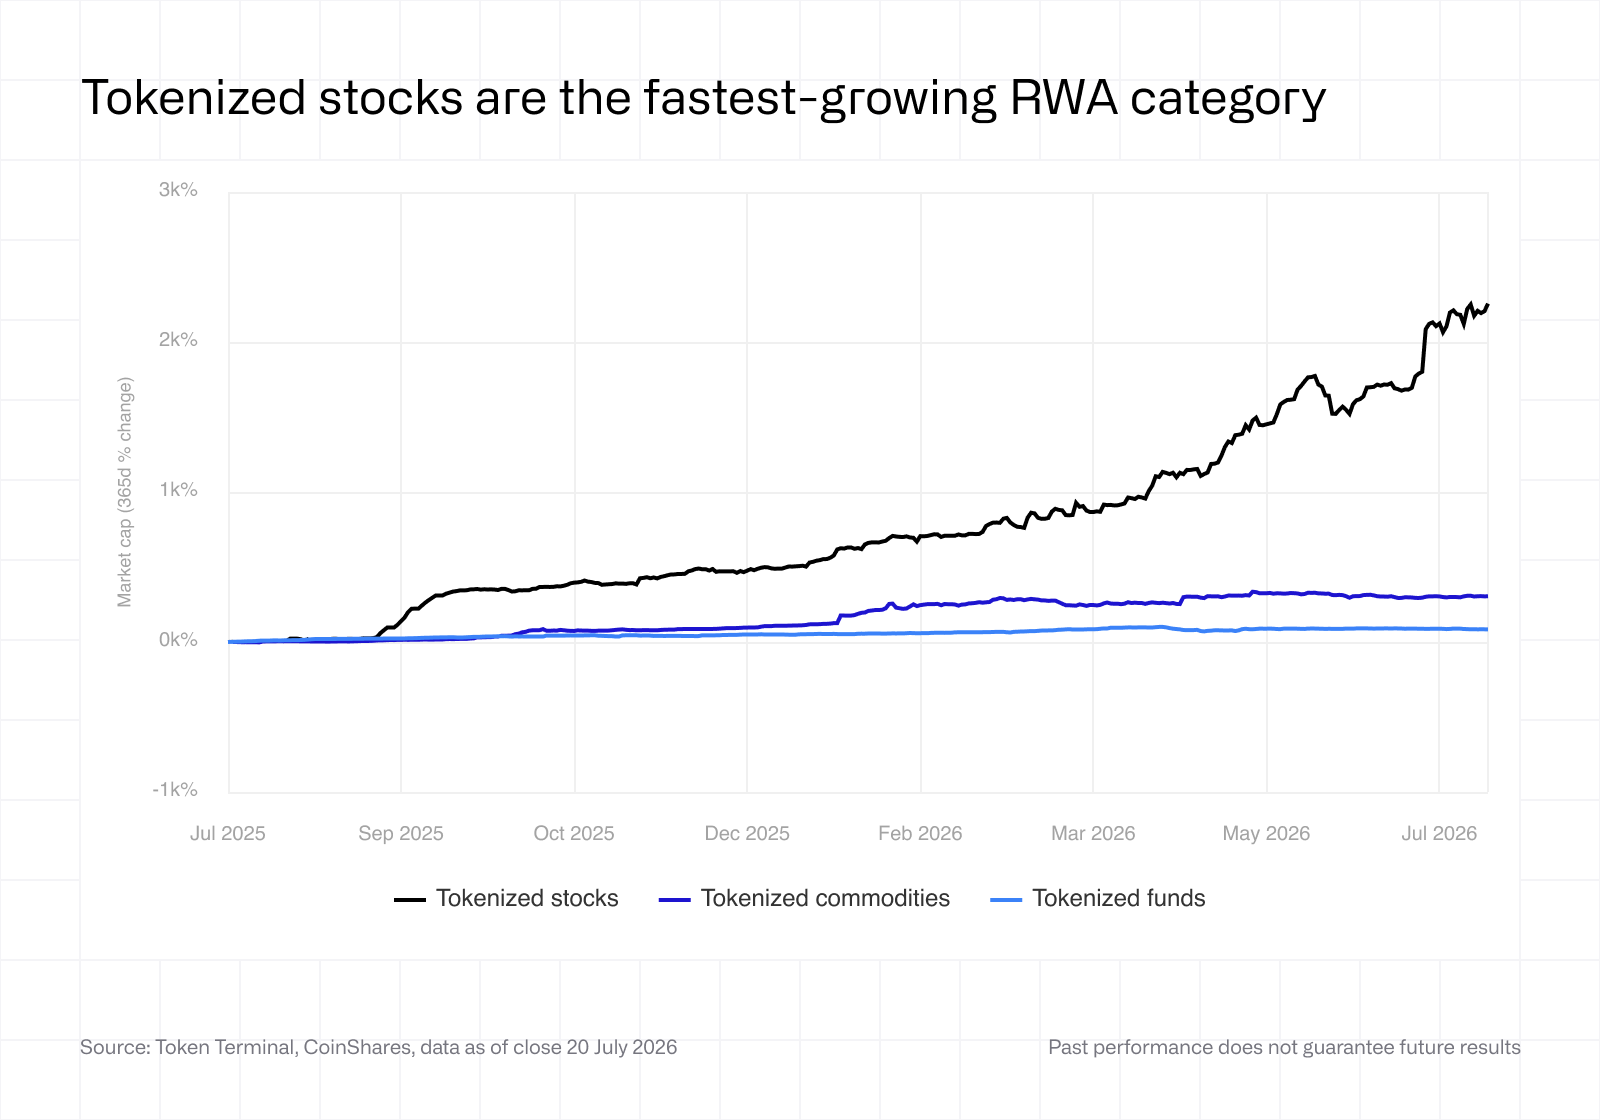
De föregående avsnitten visade att tokeniserade aktier attraherar de snabbast växande användarbaserna. Det avslutande diagrammet sätter denna tillväxt i ett bredare marknadsperspektiv.
Även om samtliga RWA-kategorier fortsätter att växa har tokeniserade aktier vuxit betydligt snabbare än tokeniserade fonder och råvaror, om än från en mycket lägre nivå. Trots denna utveckling har hittills endast omkring 2,2 miljarder USD av en adresserbar global aktiemarknad värd över 100 biljoner USD tokeniserats.
Jämförelsen med stablecoins i USD 2019 illustrerar vilket utvecklingsstadium marknaden befinner sig i idag, snarare än dess slutliga utveckling. Båda marknaderna inledde sin utveckling med en begränsad användning i förhållande till den adresserbara marknadens potential, innan de gick in i perioder av långvariga investeringar i infrastruktur, produktutveckling och användartillväxt.
Framtidsutsikt
Sammantaget pekar dessa trender på en marknad där nästa fas i mindre utsträckning kommer att definieras av mängden tillgångar som tokeniseras och i större utsträckning av hur de används.
Användbarhet. Tokeniserade tillgångar fortsätter att växa oberoende av den bredare aktiviteten inom DeFi, både som säkerheter och på olika handelsplattformar. I takt med att fler tillgångsslag flyttas on-chain är det allt mer sannolikt att efterfrågan kommer att drivas av finansiell användbarhet snarare än enbart av kryptomarknadens cykler.
Konsolidering. Utlåningsaktivitet, handelsvolymer och applikationsintäkter är fortsatt koncentrerade till ett relativt litet antal tillgångar, plattformar och ekosystem. Detta speglar betydelsen av liquidity, nätverkseffekter och lång erfarenhet av verksamhet på marknaden. Även om nya aktörer kommer att fortsätta etableras på marknaden har de största plattformarna goda förutsättningar att stärka sina konkurrenspositioner i takt med att aktiviteten ökar.
Intäktsgenerering. Utlånings- och handelsaktiviteten för RWA har ännu inte haft någon betydande påverkan på intäktsprofilen för de största finansiella applikationerna on-chain. Om marknaderna för tokeniserade tillgångar fortsätter att växa snabbare än de kryptospecifika marknaderna är det dock sannolikt att RWA-relaterad aktivitet med tiden blir en allt viktigare drivkraft för applikationsintäkterna.
Specialisering. Marknaden blir alltmer segmenterad utifrån typ av investerare. Institutionella investerare fortsätter att allokera kapital till avkastningsgenererande produkter som används som säkerhet, medan deltagandet bland privatinvesterare växer snabbast genom tokeniserade aktier. I takt med att produktutbudet breddas kommer segmenteringen mellan olika typer av investerare sannolikt att bli tydligare snarare än mindre framträdande.
Produktinnovation. Tokeniserade tillgångar utvecklas bortom enkla statsobligationsprodukter mot ett bredare utbud av risk- och avkastningsprofiler. I takt med att emittenter konkurrerar om kapital kommer differentieringen sannolikt i allt högre grad att bygga på produktutformning, avkastningsgenerering och tillgång till investeringsmöjligheter som tidigare inte varit tillgängliga, snarare än på tokenization i sig.
Publicerad denAug 6th, 2026
