


I quattro modi in cui le stablecoin raggiungono un portafoglio azionario
 9 minuti di lettura
- Finanza
- Altcoins
- Dati
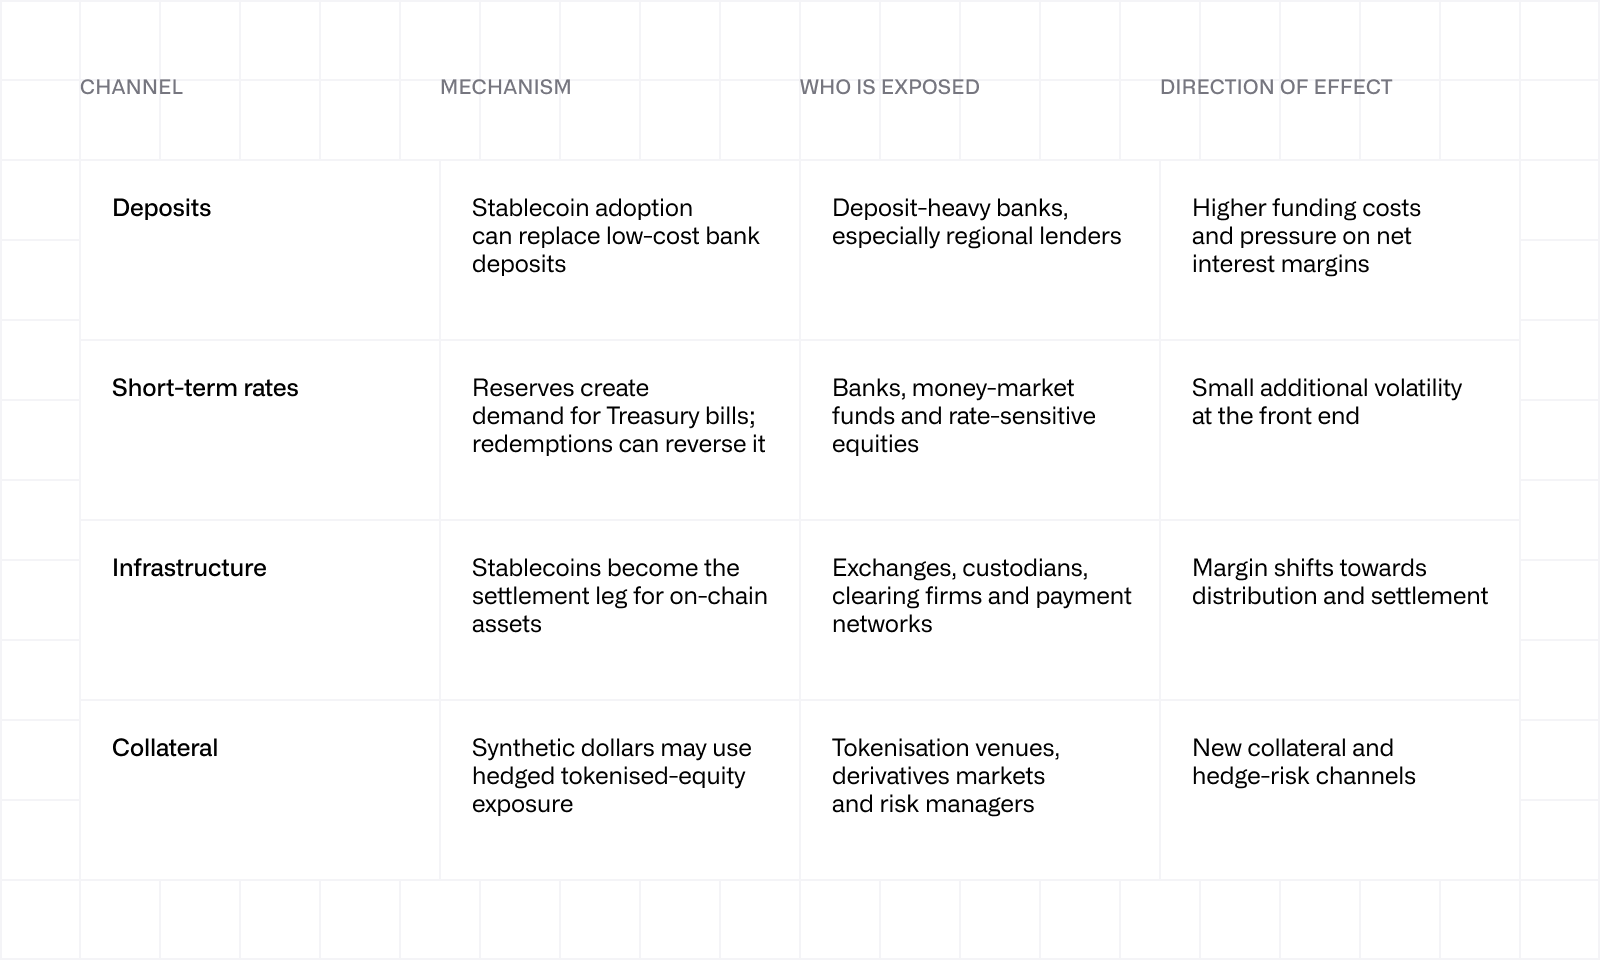
Le stablecoin sono andate oltre la dimensione di semplice storia del mercato crypto. Possono spostare utili e valutazioni di banche, borse e circuiti di pagamento quotati senza che un investitore ne acquisti mai una. Quando le persone spostano liquidità dai conti correnti a token garantiti da titoli del Tesoro a breve termine (T-bill), le banche perdono raccolta a basso costo e potrebbero doverla sostituire a un costo più alto.
Le stablecoin sottraggono depositi alle banche e quali banche sono più esposte?
I consulenti del Tesoro hanno indicato ad aprile 2025 6,6 trilioni di dollari di depositi transazionali USA come esposti, e l'offerta totale di stablecoin equivale al 4,6% di tale cifra. Uno studio dell'FMI con dati fino a giugno 2025 non ha rilevato alcuna reazione significativa dei prezzi azionari né nelle grandi banche né in quelle locali (community bank) agli shock di domanda di stablecoin. Finora l'adozione delle stablecoin somiglia più a un rischio sui margini che a uno shock di raccolta.
Una stablecoin funziona come una banca molto semplice. Qualcuno consegna un dollaro e l'emittente tiene attività sicure a fronte, note come riserve della stablecoin. Un conto corrente è una raccolta economica e stabile, perché i clienti raramente lo spostano e guadagnano poco lasciandovi i fondi. Quando quel dollaro passa a una stablecoin, la banca deve sostituirlo con una raccolta che costa di più.
La scala finora è modesta rispetto al bacino in gioco. L'offerta totale era di 305,83 miliardi di dollari il 27 settembre 2026, lo 0,8% in meno rispetto ai 308,16 miliardi del 31 marzo. Due emittenti, Tether e Circle, ne detengono l'84,7%. Un mercato statico è già di per sé il risultato: la minaccia ai depositi è una questione di anni e di politica, non del tasso di crescita di questo trimestre.
L'esposizione è disomogenea. Gli investitori possono selezionare in base al margine di interesse netto in percentuale dei ricavi totali: le banche concentrate sul credito, come i finanziatori regionali USA, ottengono punteggi più alti delle banche diversificate o d'investimento, e hanno quindi più da perdere se i costi di raccolta salgono. Lo stesso screening funziona per i titoli finanziari europei.
La disputa politica fissa la velocità. Il GENIUS Act, firmato a luglio 2025, richiede un dollaro di riserve per ogni token e vieta agli emittenti di pagare interessi ai detentori. Non impedisce chiaramente alle borse di pagare ricompense sui token detenuti sulle loro piattaforme, e molte lo fanno. Secondo il Congressional Research Service (6 marzo 2026) e il Council of Economic Advisers (aprile 2026), le banche vogliono che le borse smettano di pagare ricompense sulle stablecoin, perché tali ricompense fanno competere i token più direttamente con i conti di deposito bancari. Le borse vogliono continuare a offrirle. È una disputa su se a un token sia permesso assomigliare a un conto corrente, con le azioni bancarie da una parte e quelle delle borse dall'altra.
Come influenzano le stablecoin i rendimenti dei T-bill e i tassi a breve termine?
Le riserve delle stablecoin sono investite perlopiù in strumenti del governo USA a breve scadenza, quindi la crescita dell'offerta aggiunge domanda sul tratto breve della curva. La ricerca della BIS con dati fino a marzo 2026 rileva che un afflusso di 3,5 miliardi di dollari riduce i rendimenti dei T-bill a tre mesi di 0,7 punti base all'impatto e di circa quattro punti base entro dieci giorni, con un effetto maggiore quando la liquidità del mercato dei Treasury è sotto stress.
Un punto base è un centesimo di punto percentuale, quindi l'effetto è reale ma piccolo. Una versione precedente aveva rilevato che deflussi di pari entità avevano un effetto maggiore. L'attuale ricerca della BIS non riafferma tale confronto, quindi l'asimmetria va considerata irrisolta.
Nel comunicato sull'attestazione del Q2 2026 del 31 luglio 2026, Tether ha riportato 187,8 miliardi di dollari di attivi totali al 30 giugno, con la maggior parte delle riserve detenuta in strumenti garantiti dal governo USA e in linee di liquidità a breve termine.
Per un investitore azionario, la crescita è un lieve vento favorevole per i prezzi dei T-bill. Un mercato in contrazione potrebbe essere uno shock più acuto, perché lo stress che innesca i rimborsi è proprio il momento in cui il mercato dei T-bill è meno in grado di assorbire le vendite. Lo studio della BIS misura la reazione dei rendimenti ai flussi delle stablecoin; non dimostra che i rimborsi avvengano quando la liquidità del mercato dei T-bill è più debole. Va trattato come uno scenario di rischio, non come un esito osservato. Rimborsi di tale entità non sono mai stati messi alla prova. Il maggior calo settimanale dell'offerta nell'ultimo anno è stato di 3,83 miliardi di dollari, nella settimana al 1° febbraio 2026.
Ciò che l'investitore azionario ne ricava non è un livello ma una varianza. Le stablecoin aggiungono un poco alle oscillazioni dei tassi e non ne fissano il livello, ma i tassi a breve alimentano i costi di raccolta delle banche, i rendimenti dei fondi monetari e il tasso di sconto su ogni altra attività.
Come stanno cambiando le stablecoin il regolamento e le infrastrutture di mercato?
Le stablecoin stanno diventando la gamba in contanti del regolamento on-chain, quindi i ricavi di distribuzione e regolamento sono ora contesi. L'accordo quinquennale di Circle con Binance, annunciato il 22 settembre 2026 insieme a un investimento azionario di 100 milioni di dollari da parte di Binance, mostra quanto gli emittenti dipendano dai grandi distributori per la diffusione.
La gamba di regolamento è il lato contante di una negoziazione, in cui il denaro cambia di mano mentre l'asset viene consegnato. Sulle blockchain, quella gamba usa sempre più spesso le stablecoin. È il canale più strutturale: la sua importanza dipende meno dalla crescita dell'offerta di oggi che da dove gli asset tokenizzati finiranno per regolarsi. Dove si regola un asset, in quale valuta e su quali infrastrutture sono questioni di ricavi per borse, stanze di compensazione, custodi e circuiti di carte, tutti quotati.
Due caratteristiche dell'infrastruttura contano. Un dollaro che si regola in pochi secondi, a qualsiasi ora, può essere vincolato, spostato e richiamato in modi che un bonifico bancario non consente, il che permette agli intermediari di tenere buffer più piccoli e cambia il valore del loro servizio. E poiché il regolamento in stablecoin non chiude mai mentre le azioni si scambiano negli orari di borsa, si apre uno scarto temporale tra i due mercati.
La quota di Ethereum sull'offerta di stablecoin è scesa dal 53,0% al 48,0% tra il 31 marzo e il 27 settembre 2026, mentre Tron è salita dal 28,0% al 30,9%, Solana dal 4,8% al 5,4% e Hyperliquid dall'1,7% al 2,5%. Lo spostamento indica quali reti stanno conquistando una quota maggiore della liquidità in stablecoin e, con essa, una maggiore rilevanza economica.
La distribuzione è il luogo in cui si deposita la rendita. Il comunicato di Circle descrive un acquisto di azioni da 100 milioni di dollari da parte di Binance con uno sconto del 5,0% e un accordo commerciale in base al quale Binance promuove USDC e Circle fornisce l'infrastruttura. Non indica le condizioni sulle commissioni. Con l'offerta totale sostanzialmente stabile e la quota di USDC poco variata (24,7% contro il 25,1% del 31 marzo), l'accordo suggerisce che la distribuzione sia diventata un costo per difendere la diffusione. Se riduca i margini dell'emittente dipende da condizioni che Circle non ha ancora reso note. La domanda per gli investitori non è se le stablecoin vincano, ma quale livello quotato mantenga il margine.
Perché le stablecoin iniziano a essere garantite da azioni tokenizzate?
Ethena ha dichiarato il 25 settembre 2026 che Binance sarà la sua prima sede per estendere il basis trade di USDe ai perpetual futures su azioni, e The Block ha riferito che parte della garanzia sarà costituita da azioni USA tokenizzate. Le azioni stanno diventando collaterale per strumenti prezzati come contante, il che rende la qualità di quel collaterale una questione di due diligence.
USDe è un dollaro sintetico garantito da un'operazione anziché da depositi bancari. Ethena detiene azioni tokenizzate, token blockchain che replicano azioni quotate, e vende allo scoperto i corrispondenti perpetual futures, derivati senza scadenza, in modo che i movimenti di prezzo si compensino. Il rendimento residuo è il funding rate, un pagamento tra trader per la leva. In altre parole, cash-and-carry, con azioni al posto delle materie prime.
Ciò crea una nuova fonte di domanda per azioni tokenizzate e perpetual su azioni, guidata da esigenze di collaterale più che da una view sulla società. La questione chiave è se la copertura regga sotto stress, dato che i mercati dei perpetual su azioni sono molto meno profondi dei loro equivalenti crypto. I dollari sintetici possono sfumare il confine tra strumenti simili al contante e collaterale garantito da azioni.
Ethena merita un contrappeso equo. L'offerta di USDe è calata del 74,7%, da 14,83 miliardi di dollari il 4 ottobre 2025 a 3,75 miliardi il 28 aprile 2026, un rimborso di tali dimensioni regolato senza che lo strumento si rompesse, ovvero il test che il design esiste per superare. Il 27 settembre 2026 era a 4,94 miliardi di dollari.
Il passo pratico non è formarsi un'opinione su una singola stablecoin. È sapere in quale punto di un portafoglio l'esposizione sia già presente: i margini delle banche regionali, le oscillazioni dei tassi a breve, i ricavi di borse e circuiti di pagamento e ora il collaterale dietro strumenti trattati come contante.
Domande frequenti
Le stablecoin sottraggono depositi alle banche e quali banche sono più esposte? Alcuni depositi si spostano, ma l'offerta è stabile e pari al 4,6% dei 6,6 trilioni di dollari di depositi transazionali USA indicati come a rischio. Gli istituti finanziati dai depositi, come le banche regionali USA, hanno la maggiore esposizione.
Come influenzano le stablecoin i rendimenti dei T-bill e i tassi a breve termine? In misura lieve: la ricerca della BIS rileva che un afflusso di 3,5 miliardi di dollari riduce i rendimenti dei T-bill a tre mesi di circa 4 punti base entro dieci giorni.
Come stanno cambiando le stablecoin il regolamento e le infrastrutture di mercato? I ricavi di regolamento e distribuzione sono ora contesi tra borse, custodi, società di compensazione, circuiti di carte ed emittenti.
Perché le stablecoin iniziano a essere garantite da azioni tokenizzate? Le coperture in azioni ampliano il bacino di attività che possono garantire un dollaro sintetico oltre il crypto, al prezzo di legarne la stabilità a mercati di derivati azionari meno profondi.
Pubblicato ilOtt 23rd, 2026
