Quadro di riferimento per la valutazione a 5 anni di Ethereum
 30 minuti di lettura
- Ethereum
- Altcoins
*Vedere l’allegato per il modello completo
La valutazione di ETH segue un metodo basato sulla somma delle parti, che combina la valutazione basata sui flussi di cassa (A1) e quella basata sul premio monetario (A2) con una componente di rete/speculativa, proiettata su scenari bear, base e bull in un orizzonte temporale di cinque anni. I principali risultati sono i seguenti:
Bear: prezzo implicito di circa 1.443 $ entro il 2031, con un rendimento annualizzato del -9% rispetto al prezzo spot attuale.
Base: prezzo implicito di circa 4.935 $ entro il 2031, con un rendimento annualizzato del +16%.
Bull: prezzo implicito di circa 14.135 $ entro il 2031, con un rendimento annualizzato del +43%.
1. Introduzione
Abbiamo elaborato in precedenza un quadro di riferimento dettagliato, nel quale sostenevamo che questo fosse il modo più logico per valutare l’Ether. Ethereum subisce cambiamenti piuttosto frequenti: gli aggiornamenti della rete, le modifiche alla politica monetaria, ecc. Questi e altri fattori ci costringono a rivedere spesso il modo in cui consideriamo e valutiamo la rete e il token sottostante. Ciò che è chiaro, al momento, è che il mercato sta facendo fatica a stabilire il prezzo dell’Ether. Dopo che Dencun ha spostato l’esecuzione fuori dal base layer, i flussi di cassa che sostenevano la precedente visione di tipo bull sono crollati, nonostante l’attività on-chain avesse raggiunto livelli record. Le commissioni settimanali, che all’inizio del 2024 avevano raggiunto un picco superiore ai 200 milioni di dollari, ora si attestano intorno ai 10 milioni di dollari, malgrado gli utenti attivi mensili siano quasi raddoppiati nello stesso periodo.
Nel mondo delle criptovalute si stanno diffondendo pareri contrastanti. C’è chi sostiene che, con la fine della “questione” delle commissioni, sia venuto meno anche il valore implicito del token Ether, mentre altri ritengono che il token si sia evoluto fino a rappresentare una forma di denaro, giustificando così un premio che dovrebbe crescere di pari passo con l’ecosistema che sostiene. Entrambe le opinioni sono in parte corrette, e nessuna delle due, da sola, porta a un dato difendibile.
Il presente rapporto illustra un modello basato sulla somma delle parti che mira a valutare l’Ether come una combinazione di entrambi. Il primo approccio (A1) considera la rete come un’azienda, stimando i ricavi dalle commissioni nelle principali categorie di utilizzo e applicando un multiplo. Il secondo approccio (A2) considera l’Ether come la base monetaria e di garanzia del più grande ecosistema di smart contract, quantificando la domanda annuale derivante dallo staking, dalla DeFi, dalle riserve di Layer 2, dagli ETF, dalle tesorerie aziendali e dagli acquisti ai fini di riserva di valore. Alla seconda componente si aggiunge un premio di rete e speculativo, che riflette il valore che l’Ether acquisisce grazie al sostegno di un’economia on-chain in crescita e al sentiment ciclico, che spinge i prezzi ben al di sopra del valore equo nei bull market e ben al di sotto di esso nei bear market.
Ether non è un titolo tecnologico e non è l’oro digitale. Si tratta dell’asset nativo di una piattaforma senza autorizzazioni, sulla quale i builder possono implementare praticamente qualsiasi cosa, avvalendosi di una sicurezza decentralizzata, di liquidity all’avanguardia e di un accesso globale. All’interno di questo ecosistema, Ether funge anche da moneta e da garanzia.
Il risultato ottenuto è una proiezione quinquennale del prezzo di Ether in scenari bear, base e bull, corredata dalle ipotesi complete del modello. È necessario fare una precisazione fin dall’inizio: anziché calcolare il valore equo dell’Ether partendo da zero, nell’Approccio 2 prendiamo come punto di riferimento la capitalizzazione di mercato attuale, per poi proiettarne l’andamento futuro. L’alternativa, ovvero fissare il premio monetario a partire da zero, richiede ipotesi su quale quota dell’oro mondiale, di M2 o del mercato totale accessibile (TAM) degli smart contract in Ether “dovrebbe” essere assorbita, cose che non riteniamo siano possibili da sostenere con reale convinzione per nessuna di queste cifre.
Attualmente, il mercato valuta l’Ether a circa 260-284 miliardi di dollari. Non stiamo affermando che sia corretto, ma riteniamo che ciò rifletta il punto di incontro tra acquirenti e venditori, alla luce di tutte le informazioni disponibili: commissioni post-Dencun, rapporti di staking attuali, flussi degli ETF, posizionamento competitivo e speculazione. Il modello scompone il dato in una componente di flusso di cassa (Approccio 1) e in una componente monetaria residua (Approccio 2), per poi elaborare le proiezioni future. Il rapporto indica il possibile andamento del prezzo dell’Ether nei prossimi cinque anni, non se il suo prezzo sia o meno errato in questo momento. Le conseguenze di questa scelta analitica sono illustrate nella sezione dedicata ai limiti.
2. Ethereum è cambiato… e molto
La politica monetaria di Ether ha subito cambiamenti più significativi rispetto a qualsiasi altra importante criptovaluta. Tra il 2015 e il 2022, la rete ha funzionato secondo il meccanismo proof-of-work, con un tasso medio annuo di emissione pari a circa il 4,5%1. “The merge”, avvenuto a settembre 2022, ha portato Ethereum al sistema Proof of Stake e ne ha ridotto l’emissione di oltre il 90%.
L’EIP-1559, una modifica di grande impatto alla rete, è stata implementata nell’agosto 2021, ristrutturando il mercato delle commissioni in modo tale che la commissione di base di ogni transazione venga bruciata in modo permanente, ossia venga rimossa dall’offerta circolante, anziché essere versata ai validatori. L’effetto economico è simile a quello di un buyback di azioni proprie, in quanto la rete utilizza i propri ricavi per ritirare l’offerta a nome di tutti i detentori. I validatori trattengono i compensi prioritari e qualsiasi valore estratto dal MEV. Attualmente, l’80-95% dei ricavi derivanti dalle commissioni viene destinato al burn, mentre il 5-20% va ai validatori.
È proprio questa combinazione di emissione ridotta e burn di monete che ha dato origine alla famosa definizione di “ultrasound money” attribuita all’Ether. Dopo il merge, i ricavi da commissioni sono stati così elevati che il burn ha spesso superato l’emissione e l’offerta si è ridotta in termini assoluti. Valutare l’Ether in base ai ricavi derivanti dalle commissioni era un punto di vista semplice e logico. L’utilizzo si è tradotto in ricavi, che a loro volta si sono tradotti in un aumento di valore per chi è in possesso dei token.
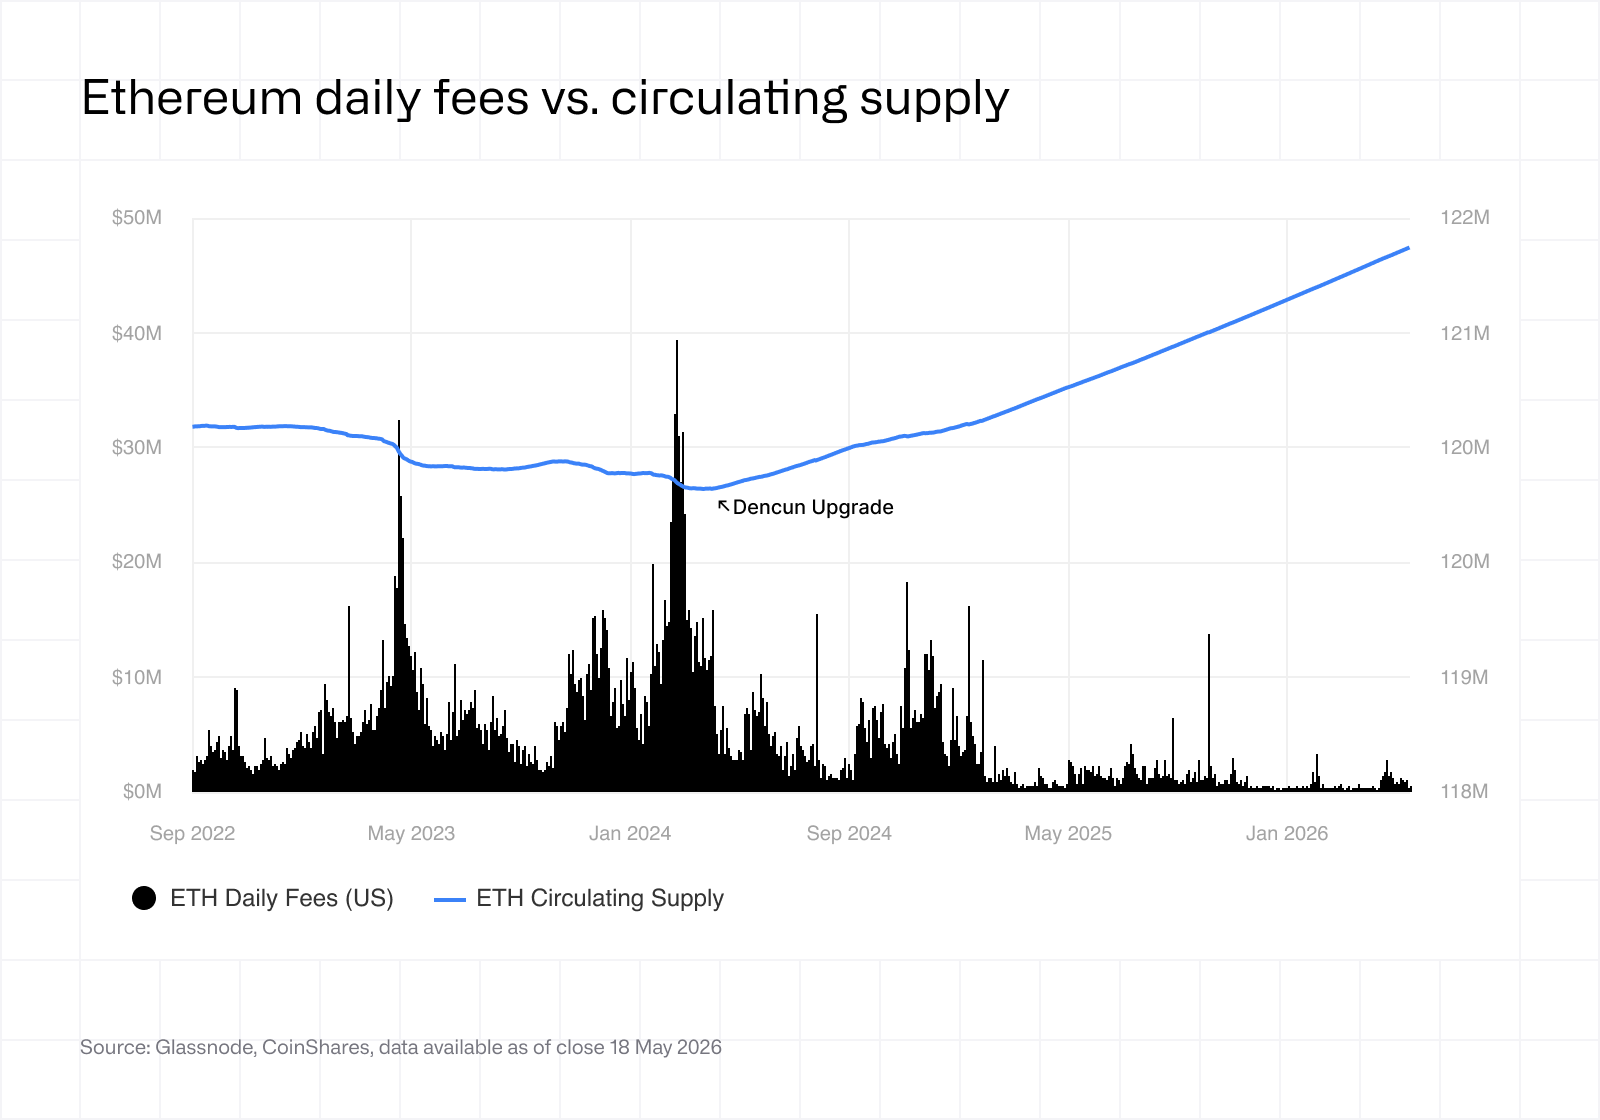
L’aggiornamento Dencun di marzo 2024 ha interrotto tale allineamento. Dencun ha introdotto le transazioni “blob”, un canale dedicato alla disponibilità dei dati, che ha consentito alle reti Layer 2 di inviare dati di transazione compressi a Ethereum a un costo molto inferiore rispetto al passato. L’esecuzione si è spostata in modo significativo dal layer di base. La capacità di trasmissione Layer 2 è aumentata notevolmente, i costi delle transazioni a carico degli utenti sono crollati e i ricavi derivanti dalle commissioni, che avevano sostenuto il flusso di cassa di Ether, sono diminuiti di un ordine di grandezza. Nella nostra analisi dell’aggiornamento Dencun vengono illustrati i meccanismi in modo più dettagliato. In sintesi, Ethereum ha scelto di scalare affidando l’esecuzione agli L2 e la conseguenza immediata è stata un forte calo dei ricavi derivanti dalle commissioni sugli L1. Come si evince dal grafico precedente, i ricavi derivati dalle commissioni hanno subito un drastico calo e l’Ether ha faticato a mantenere il proprio status di ultrasound money.
Se si dovesse effettuare una valutazione dell’Ether basata esclusivamente sul flusso di cassa, ne risulterebbe che il token è notevolmente sopravvalutato. Al contrario, se si effettua un’analisi approssimativa del TAM dell’oro digitale, oppure si facessero stime sul valore che la rete Ethereum sarà in grado di garantire tra 3, 5 o 10 anni, si giungerebbe probabilmente alla conclusione che il token è notevolmente sottovalutato. Il motivo per cui è necessario un approccio ibrido, alla luce delle modifiche apportate alla rete, è che l’utilizzo non è mai stato così elevato:
La quantità di ETH trasferita tramite bridge verso gli L2 è vicina ai massimi storici.
Il numero di utenti attivi su L2 ha raggiunto livelli record.
Il numero di utenti attivi sulla catena principale ha raggiunto livelli record.
Sarebbe disonesto affermare che Ethereum abbia fallito. Infatti non è così: sta chiaramente offrendo un valore tale, che sempre più utenti scelgono di effettuare transazioni sia sulla catena principale che sui Layer 2.
L’analisi combina quindi tre elementi. Il primo considera Ethereum come un’azienda e si chiede quale sia il valore dei suoi ricavi derivanti dalle commissioni, stimati su un arco di cinque anni e suddivisi in otto categorie di attività. Il secondo approccio considera l’Ether come un asset monetario e di garanzia, quantificando la domanda annuale proveniente da sei fonti: staking, DeFi, riserve di Layer 2, ETF, tesorerie aziendali e acquisti ai fini di riserva di valore. Il terzo è una overlay del premio applicato al secondo che tiene conto, da un lato, degli effetti di rete e, dall’altro, del sentiment ciclico che fa oscillare i prezzi al di sopra o al di sotto del valore equo. Insieme, questi tre elementi determinano un prezzo implicito del token su un orizzonte temporale di 5 anni in diversi scenari.
3. Approccio 1: Ether come asset di flussi di cassa
Ethereum è una rete che vende spazio di blocco. Gli utenti pagano delle commissioni per effettuare transazioni e, ai sensi dell’EIP-1559, queste commissioni vengono suddivise in due parti. La commissione di base, che rappresenta l’80-95% del ricavo totale derivante dalle commissioni (a seconda dell’attività di mercato), viene definitivamente distrutta. La parte restante, costituita dai premi di priorità e dal valore estratto dall’ordinamento delle transazioni (MEV), va ai validatori. Il burn è economicamente simile a un riacquisto di azioni, in quanto riduce l’offerta per conto di ogni possessore di Ether, ed è il meccanismo principale attraverso il quale l’utilizzo della rete genera valore per il token.
Se si considera Ethereum come un’azienda e il suo spazio di blocco come un prodotto, la domanda diventa chiara: qual è il valore attuale dei ricavi che lo spazio di blocco in questione genererà e cosa comporta ciò in termini di valore equo? In tutto il modello, le commissioni sono espresse in dollari statunitensi per evitare una circolarità con il prezzo stesso dell’Ether.
Il modello prevede i ricavi da commissioni in otto categorie su un orizzonte temporale di cinque anni. I quattro settori con il maggior potenziale in termini di contributo sono il trading su DEX, i trasferimenti di stablecoin, l’attività DeFi (escluso il DEX) e la pubblicazione di dati su Layer 2 tramite transazioni blob. I restanti quattro (trasferimenti di Ether, regolamento di asset reali, operazioni di staking e una categoria residuale denominata “altro”) sono di entità minore e per lo più trascurabili ai fini dei ricavi complessivi derivanti dalle commissioni. (n.b.: anche la trasmissione dei dati su Layer 2 è trascurabile, ma a nostro avviso è altamente probabile che subisca, nel corso del tempo, qualche forma di modifica a seguito di aggiornamenti della rete).
Di seguito è riportata la serie completa di ipotesi e risultati a livello di categoria.
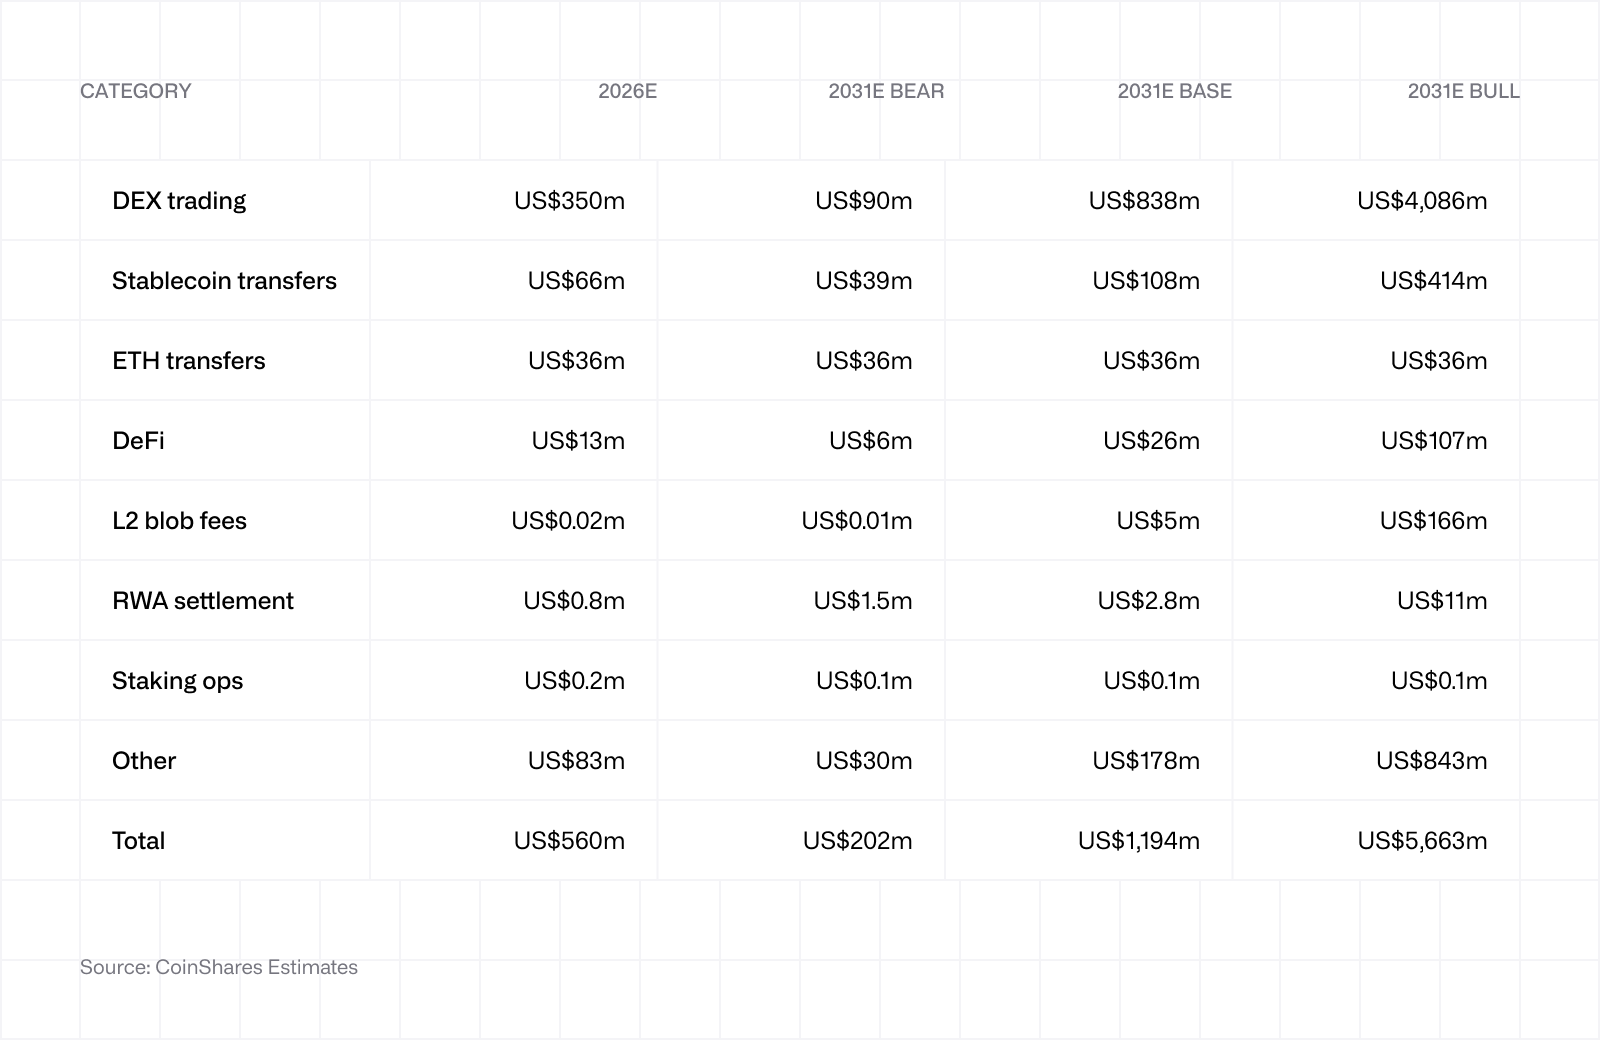
La Negoziazione DEX rappresenta il principale fattore di contributo nello scenario base e la categoria più esposta al rischio di perdita di quote di mercato. Negli ultimi 18 mesi, Solana e altri alt-L1 (L1 alternativi) hanno conquistato quote di mercato nel settore dei DEX, mentre Base, Arbitrum e altre piattaforme effettuano l’elaborazione su Ethereum senza contribuire direttamente ai ricavi derivanti dalle commissioni L1. Lo scenario base prevede che la quota di mercato di L1 rimanga stabile al 20%, in quanto si ritiene che la rigidità della liquidity, la preferenza degli investitori istituzionali per il regolamento su Ethereum e l’ampliamento degli order book on-chain per gli asset tokenizzati impediscano un’ulteriore erosione. Nello scenario bear, la quota potrebbe scendere all’11%, mentre in quello bull potrebbe salire al 35%, dato che i flussi istituzionali si concentrano sul sistema di elaborazione di Ethereum.
I trasferimenti di stablecoin rappresentano il secondo fattore più rilevante. Ethereum abbraccia attualmente circa il 52%1 dell’offerta totale di stablecoin, con oltre 300 miliardi di dollari in circolazione. Il modello mantiene costante questa quota nello scenario base, mentre il mercato sottostante cresce a un tasso composto del 20% fino a raggiungere gli 870 miliardi di dollari entro il 2031, con la quota di Ethereum che genera circa 450 miliardi di dollari on-chain. Il GENIUS Act è considerato un fattore favorevole per il 2026. Le commissioni per ogni trasferimento diminuiranno da 0,20 dollari nel 2026 a 0,08 dollari entro il 2031, riflettendo i miglioramenti in termini di capacità di elaborazione descritti di seguito.
Le commissioni blob di Layer 2 rimangono contenute in tutti gli scenari. Si tratta di una scelta deliberata, non di una svista. I ricavi derivanti dalle commissioni blob dipendono da un obiettivo in continua evoluzione, poiché la rete aumenta periodicamente la capacità dei blob (attualmente pari a 14 per blocco, con una previsione di arrivare a 24 entro il 2031) e le commissioni per singolo blob rimangono una funzione della domanda, rispetto a un tetto massimo in forte espansione. Il modello considera il valore del Layer 2 come attribuibile a Ether attraverso il “premio di rete” di cui si parlerà più avanti, in cui l’attività economica aggiuntiva dell’L2 si riflette sul ruolo di Ether come base di regolamento e di garanzia, piuttosto che attraverso commissioni dirette. Nel complesso, il funzionamento dei blob potrebbe evolversi in modo diverso da quanto previsto a causa degli aggiornamenti della rete.
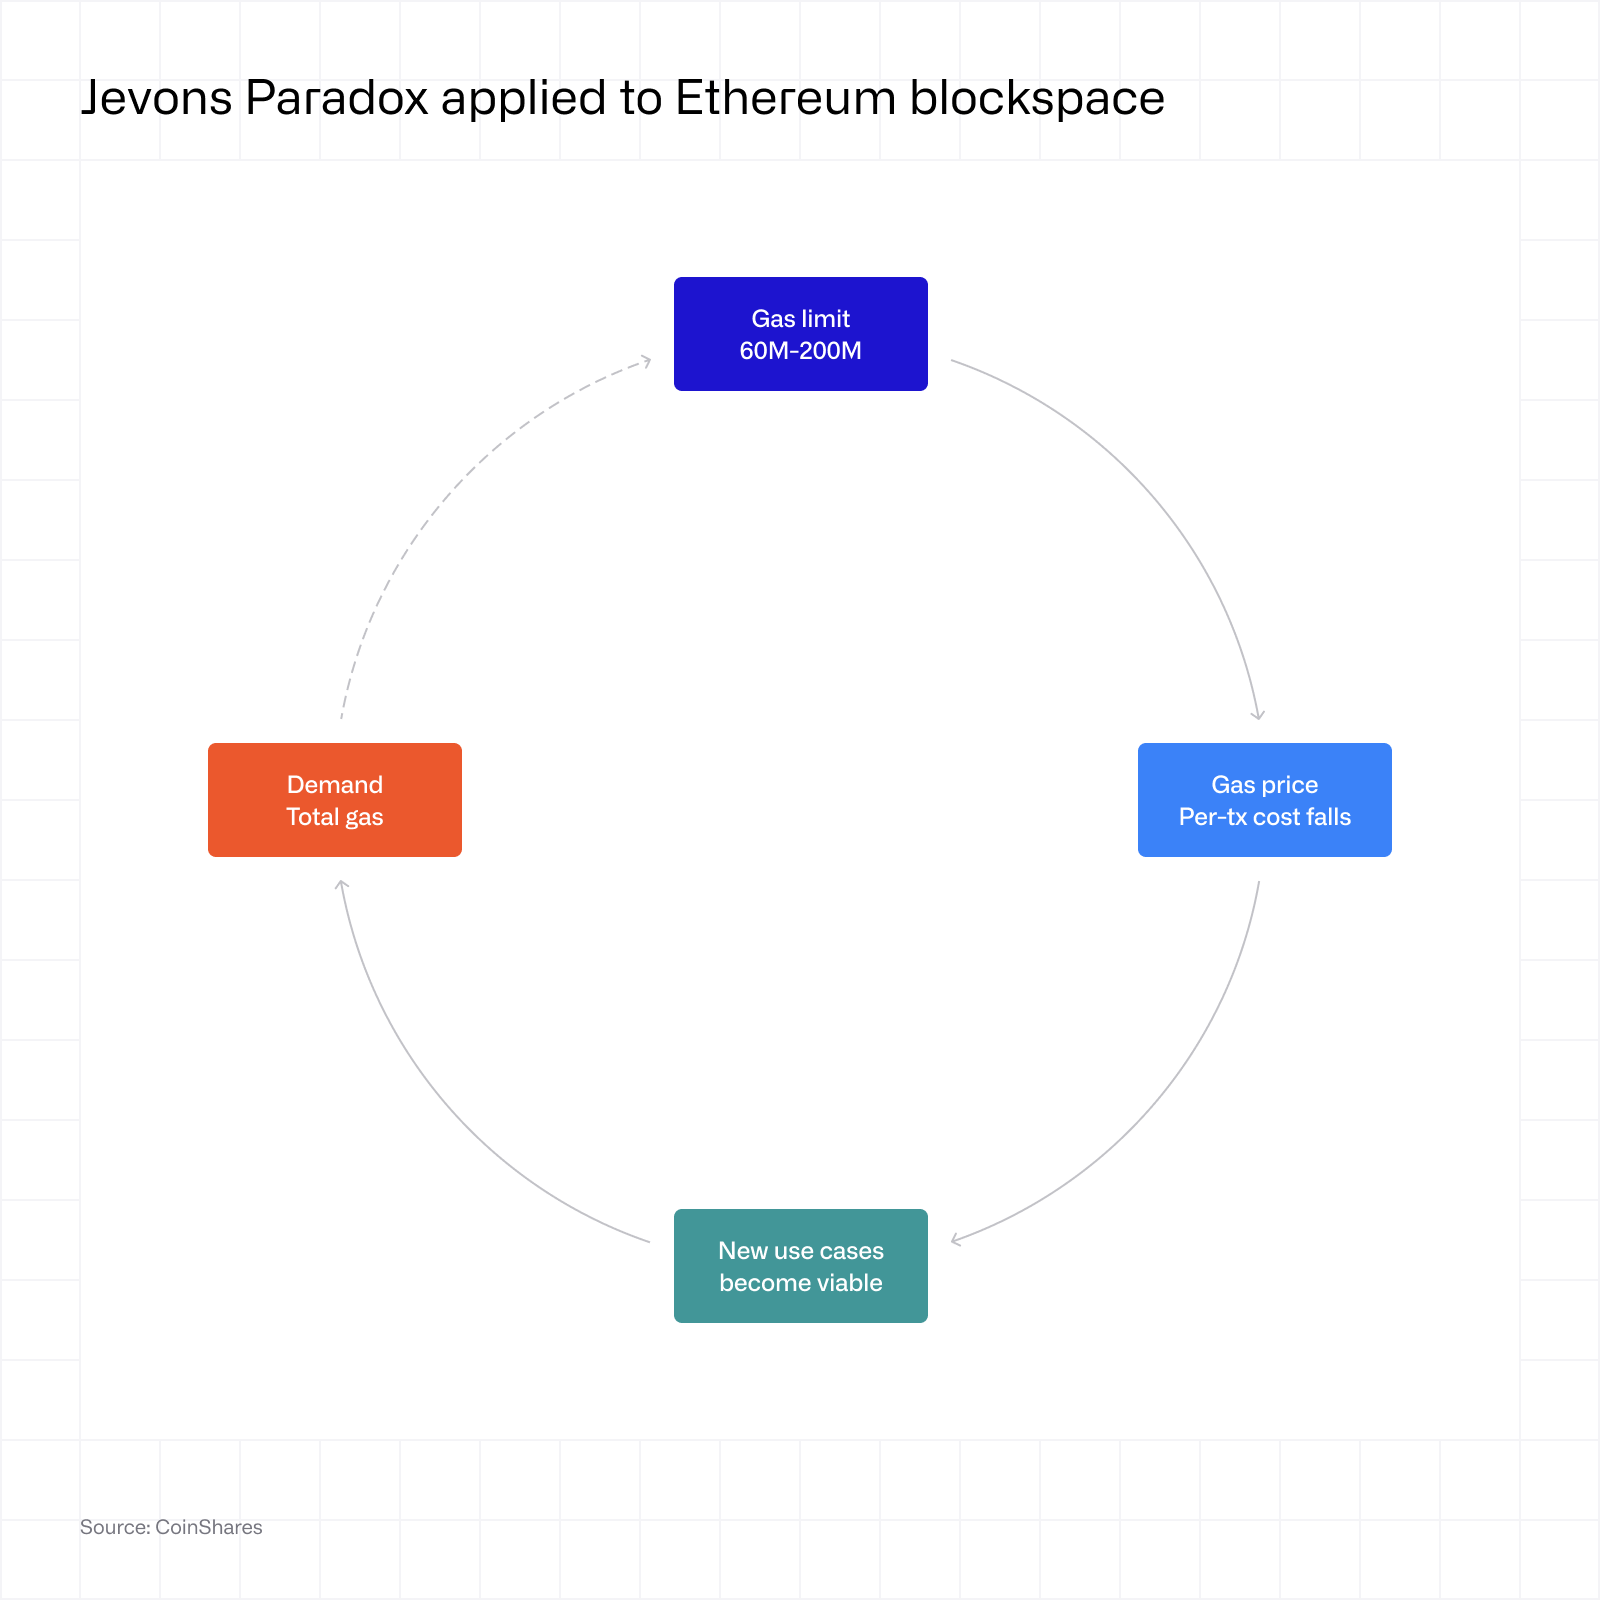
Nelle nostre proiezioni abbiamo tenuto attentamente conto dei cambiamenti attuali e futuri della rete. Il limite gas di Ethereum (in parole semplici: il numero di transazioni per blocco) è raddoppiato da 30 milioni a 60 milioni nell’ultimo anno, il primo aumento significativo dal 2021. L’aggiornamento Glamsterdam, attualmente previsto per il terzo trimestre del 2026, dovrebbe portare il limite gas a 200 mln, con un aumento di 3,3 volte, oltre a consentire l’esecuzione parallela e a sancire la separazione nativa tra proponente e builder (ePBS).
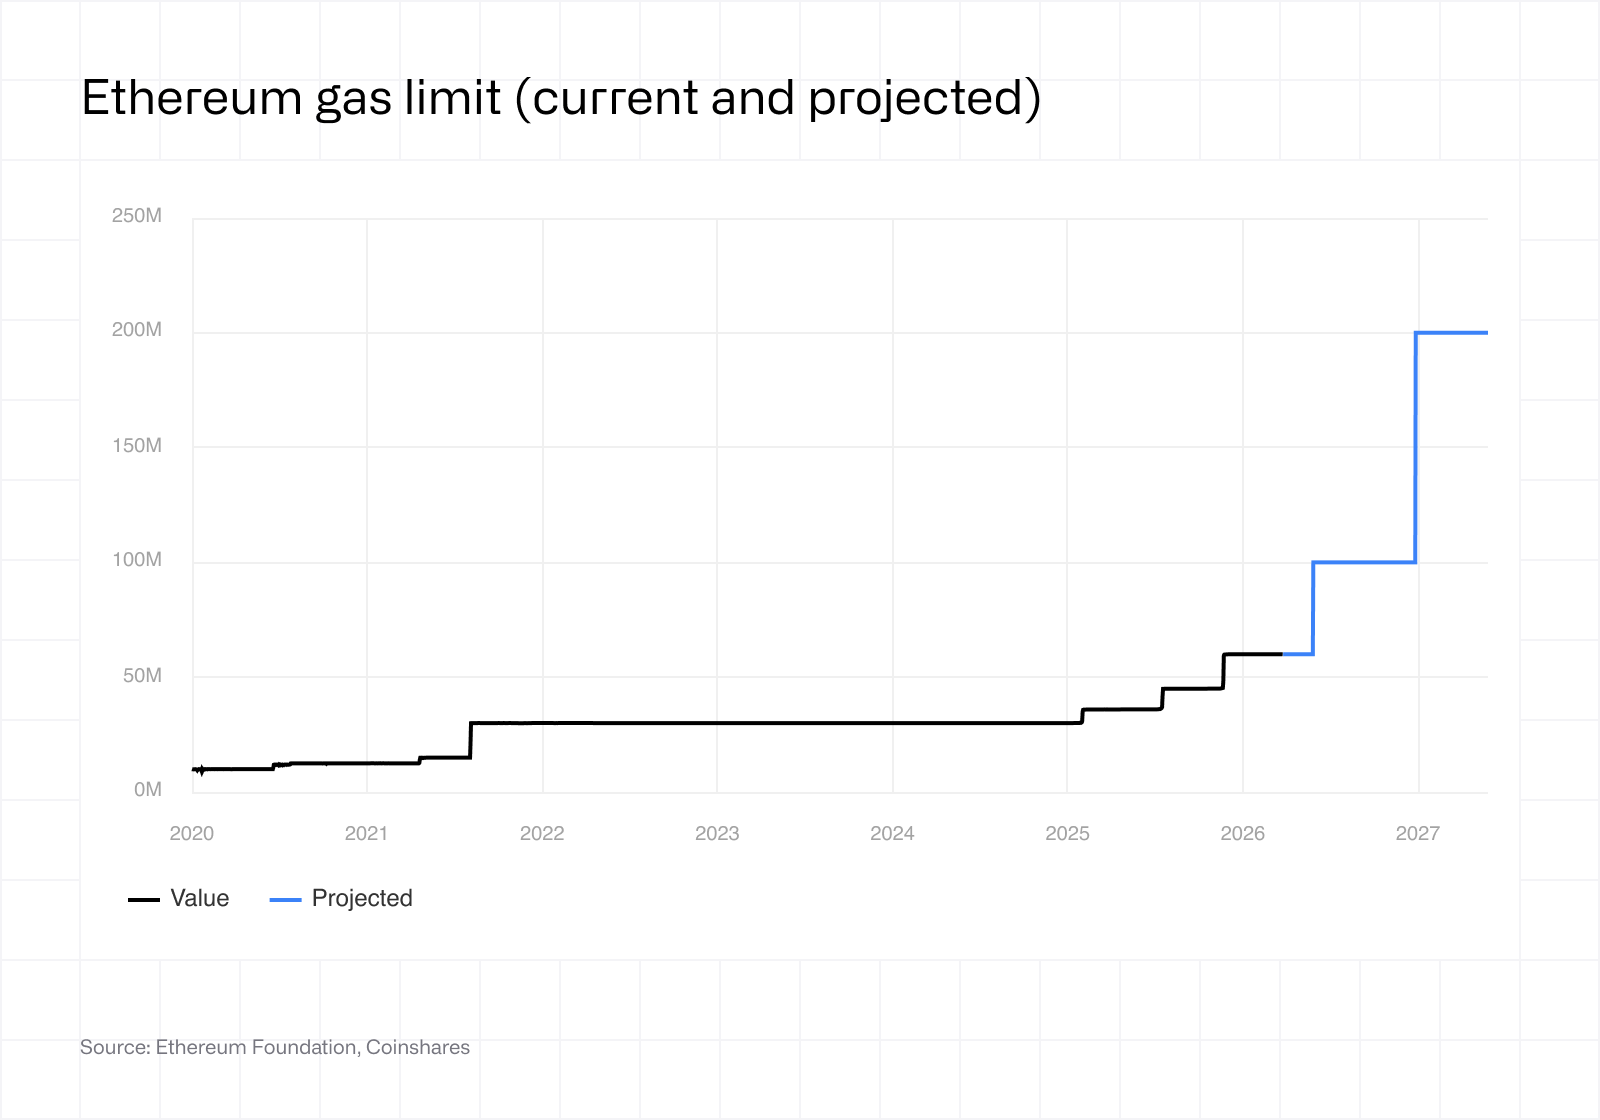
È qui che entra in gioco il paradosso di Jevons. Il termine descrive un fenomeno controintuitivo: quando il costo di utilizzo di una risorsa diminuisce, il consumo totale spesso aumenta in misura tale che l’utilizzo complessivo cresce anziché diminuire. Il termine viene spesso utilizzato dai ricercatori di Ethereum e sintetizza l’ambizione a lungo termine della rete: rendere le singole transazioni notevolmente più economiche, aumentare la capacità di elaborazione di un ordine di grandezza e consentire che l’ondata di nuova attività faccia crescere il fatturato totale derivante dalle commissioni, anche se le commissioni per utente diminuiscono. Le prospettive bull sui flussi di cassa dell’Ether dipendono dal fatto che questa situazione si concretizzi. Se la domanda non cresce abbastanza rapidamente da compensare il minor costo delle transazioni, la rete finisce per diventare più trafficata e, al contempo, meno redditizia.
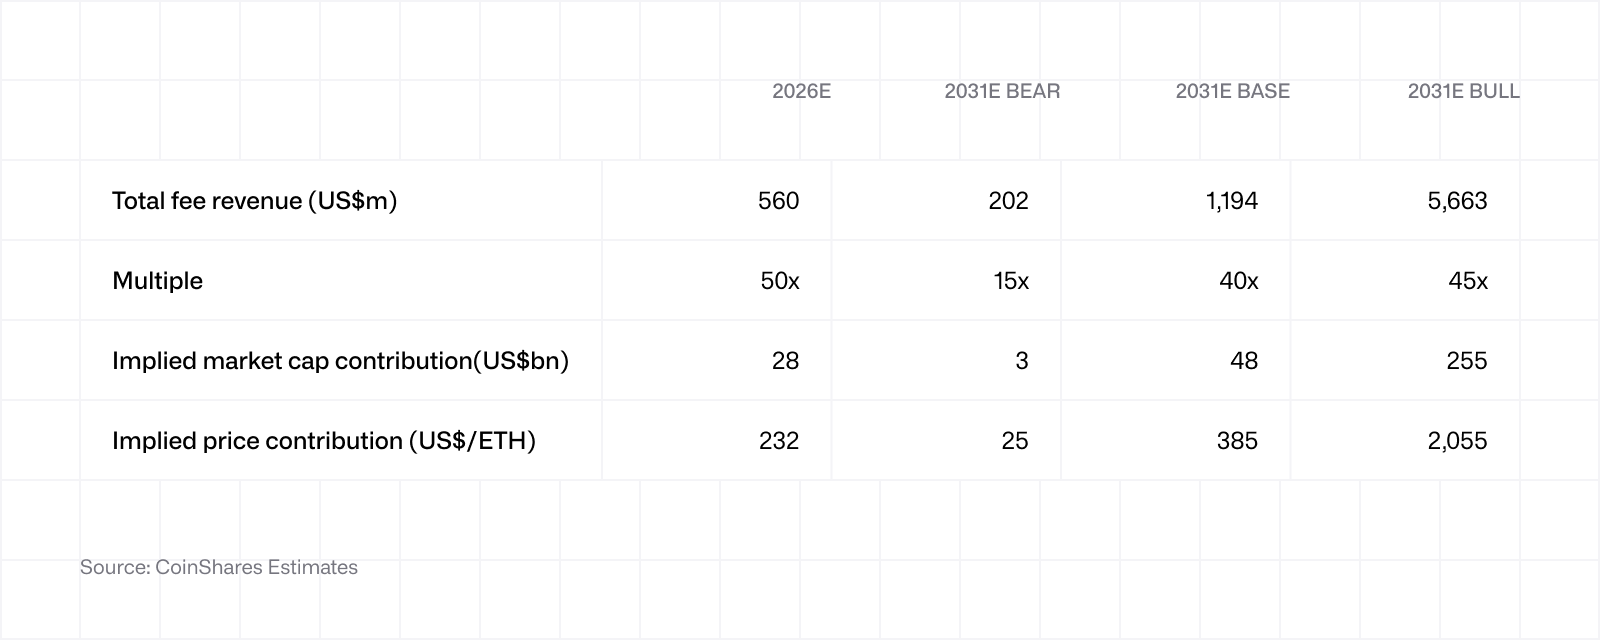
Si applica un multiplo ai ricavi previsti dalle commissioni, per derivarne un contributo implicito alla capitalizzazione di mercato. Lo scenario base prevede un moltiplicatore di 50x sulle commissioni del 2026, che scenderà a 40x entro il 2031; lo scenario bear passa da 20x a 15x, mentre quello bull parte da 70x per poi scendere nel tempo a 45x. Il range 40-50x è elevato rispetto agli standard di un settore maturo, ma in linea con le aziende tecnologiche redditizie in fase iniziale, che registrano un aumento dei ricavi con tassi di crescita composti annui (CAGR) del 15-20%. Il modello riportato in allegato mostra che lo scenario base equivale a un rendimento richiesto del 12% su un periodo di cinque anni, ovvero 48 volte le commissioni del 2026 una volta attualizzate.
L’Approccio 1 indica un contributo implicito del prezzo dell’Ether che varia da 25 dollari nello scenario bear del 2031 a 2.055 dollari nello scenario bull del 2031, con lo scenario base fissato a 385 dollari. Questi sono i contributi al flusso di cassa complessivi.
4. Approccio 2: Ether come bene monetario e asset collaterale
Una valutazione basata esclusivamente sul flusso di cassa benché tenga conto di quanto gli utenti pagano per effettuare le transazioni, non tiene conto del motivo per cui detengono l’asset né delle ragioni alla base di questa scelta. Ether è l’asset nativo di un sistema economico che garantisce un valore tokenizzato pari a centinaia di miliardi di dollari. È necessario effettuare il pagamento per ogni transazione effettuata sulla rete. È la garanzia principale nei mercati di prestito DeFi. Si tratta dell’asset di riserva detenuto da quasi tutti i sequenziatori e bridge di Layer 2. È alla base dell’economia delle stablecoin più attiva, con le stablecoin regolate in Ether che rappresentano oltre la metà dell’offerta totale di stablecoin a livello globale. Nessuna di queste plusvalenze deriva dai ricavi da commissioni, né viene rilevata dall’Approccio 1.
Questo è il premio monetario. Il valore che l’Ether rappresenta al di là dei suoi flussi di cassa, derivante dal suo ruolo di garanzia e di valuta di regolamento del più grande ecosistema di smart contract. L’Approccio 2 stima il premio e ne prevede l’andamento su un orizzonte temporale di 5 anni.
Il modello individua sei fonti strutturali della domanda. I primi tre riflettono l’Ether vincolato a funzioni specifiche: lo staking (attualmente circa 39 milioni1 di Ether depositati presso i validatori), le garanzie DeFi (Ether impiegati a copertura di posizioni di prestito e di liquidity) e le riserve di Layer 2 (Ether detenuti da sequenziatori, bridge e tesorerie di L2). I restanti tre sono basati sul flusso e denominati direttamente in dollari: Flussi netti degli ETF, acquisti da parte delle tesorerie aziendali e acquisti ai fini di riserva di valore da parte degli investitori passivi.
Per le fonti bloccate, la variazione su base annua delle riserve di Ether detenute viene moltiplicata per il prezzo spot al fine di calcolare la pressione di acquisto in dollari, con il prezzo spot fissato a 2.350 dollari. Le sei fonti vengono sommate per ottenere la pressione di acquisto netta annuale.
La pressione di acquisto netta viene quindi tradotta in un impatto sulla capitalizzazione di mercato tramite un moltiplicatore di regime, che riflette l’elasticità del prezzo degli acquisti netti rispetto all’order book. Il moltiplicatore è pari a 0,7x nello scenario bear, in cui gli acquisti vengono facilmente assorbiti da venditori disponibili. Nel caso base è pari a 1,5x, il che riflette un aumento standard della capitalizzazione di mercato pari a 1,5 dollari per ogni dollaro investito. Nel caso di un andamento bull, il moltiplicatore è pari a 3x, situazione in cui si tendono a registrare meno venditori disponibili, una determinazione dei prezzi più positiva e una maggiore pressione all’acquisto.
Questi moltiplicatori sono volutamente prudenti rispetto a quanto riportato nella letteratura accademica. Il modello del moltiplicatore delle criptovalute di Garratt e van Oordt (BIS, 2023)2 fissa il limite minimo della risposta della capitalizzazione di mercato per ogni dollaro di afflusso netto a
M/(M-Z),
dove Z rappresenta l’offerta detenuta come riserva di valore piuttosto che come flottante destinato alle transazioni. Considerando che circa il 60% dell’ETH è detenuto in smart contract o in indirizzi inattivi (da oltre 6 mesi), il limite inferiore implicito per l’Ether è pari a circa 2,5 volte il valore attuale. Il nostro scenario bull a 3x si colloca appena al di sopra di questa cifra. Il nostro livello di riferimento a 1,5x e lo scenario bear a 0,7x si collocano ben al di sotto di tale valore. Riteniamo pertanto che i multipli scelti per ciascuno scenario siano giustificabili e piuttosto prudenti.
Gli aumenti annuali della capitalizzazione di mercato vengono sommati per l’intero periodo di previsione, quindi aggiunti a un valore di riferimento calcolato come differenza tra la capitalizzazione di mercato attuale osservata (circa 284 miliardi di $) e la capitalizzazione di mercato del caso base 2026 dell’Approccio 1 (28 miliardi di $), ottenendo così un totale di 256 miliardi di $. In definitiva, ciò significa che la nostra valutazione tiene conto del fatto che il prezzo attuale visualizzato sullo schermo è il risultato della combinazione di una serie di fattori, di conseguenza il nostro modello mira a prevedere l’andamento futuro a partire da questo punto.
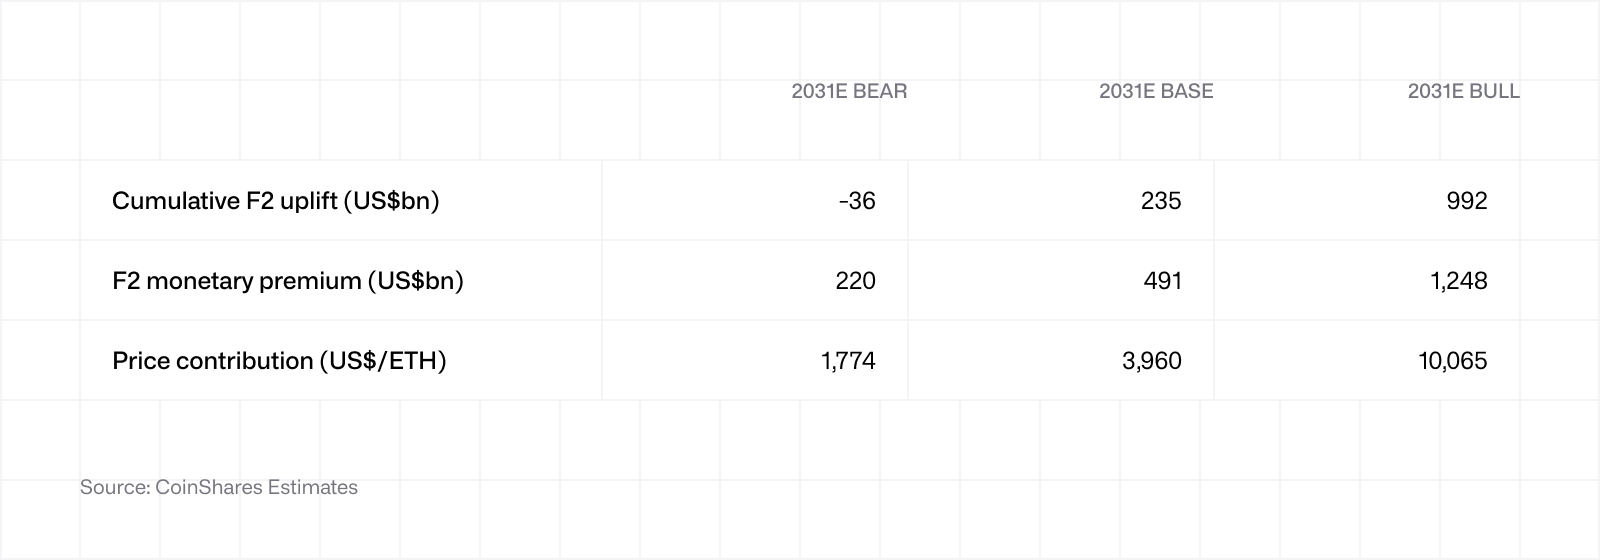
L’Approccio 2 indica un contributo implicito del prezzo nel 2031 che varia dai 1.774 dollari dello scenario bear ai 10.065 dollari dello scenario bull, con uno scenario base a 3.960 dollari. Si tratta di una distribuzione più ampia rispetto a quella generata dall’Approccio 1, il che riflette il fatto che, in definitiva, esiste una distribuzione molto ampia degli stati potenziali in cui la rete potrebbe trovarsi tra cinque anni.
5. Riassumendo
Le tre componenti si sommano in modo additivo per dare una capitalizzazione di mercato totale, che viene poi divisa per l’offerta prevista per ottenere un prezzo implicito del token Ether. La formula è la seguente:
Totale = (capitalizzazione di mercato A1 + A2 × (1 + premio)) ÷ offerta prevista (122-124 milioni)
Il valore in termini di flusso di cassa dei ricavi da commissioni nell’Approccio 1 è già contemplato dal multiplo applicato nella sezione 3, pertanto l’applicazione di un premio aggiuntivo comporterebbe un doppio conteggio. La overlay del premio si applica solo all’Approccio 2. Lo stesso dollaro investito in acquisti ricorrenti determinerà un premio o uno sconto a seconda della posizione di Ethereum nel mercato delle piattaforme di smart contract.
La overlay del premio è composta da due elementi:
Valore di rete: il premio strutturale di cui gode Ether in quanto livello di sicurezza e regolamento di un’economia on-chain in crescita.
Speculazione: il sentimento ciclico che spinge i prezzi ben al di sopra del valore equo nei bull market e ben al di sotto del valore equo nei bear market.
Percentuale del premio per scenario:
Scenario base: 12% nel 2026, con un aumento fino al 15% dal 2027 in poi.
Scenario bull: 20% su tutta la linea, a testimonianza dell’elevato premio che l’Ether ha storicamente registrato nei bull market.
Scenario bear: negativo, dal -5% nel 2026 al -20% entro il 2031 (Ethereum ha fallito o le criptovalute hanno fallito).
Evoluzione nel tempo della composizione della sovrapposizione. Con la maturazione della rete, il rapporto tra valore della rete e speculazione subisce una variazione. Nel 2026, la sovrapposizione è orientata verso la speculazione, riflettendo l’attuale assetto del mercato, in cui il sentiment prevale sui fondamenti. Entro il 2031, il valore della rete crescerà in termini di quota del premio, sulla base dell’ipotesi che la percezione del rischio diminuisca e che gli effetti di rete si amplifichino con l’aumentare delle dimensioni dell’ecosistema.
Scenario base: il valore della rete passa dal 25% della sovrapposizione nel 2026 al 60% entro il 2031.
Scenario bull: il valore della rete raggiunge l’80% della sovrapposizione entro il 2031.
La combinazione dei tre componenti genera il risultato principale del quadro generale. Di seguito sono riportate le capitalizzazioni di mercato implicite e i prezzi impliciti per il 2031.
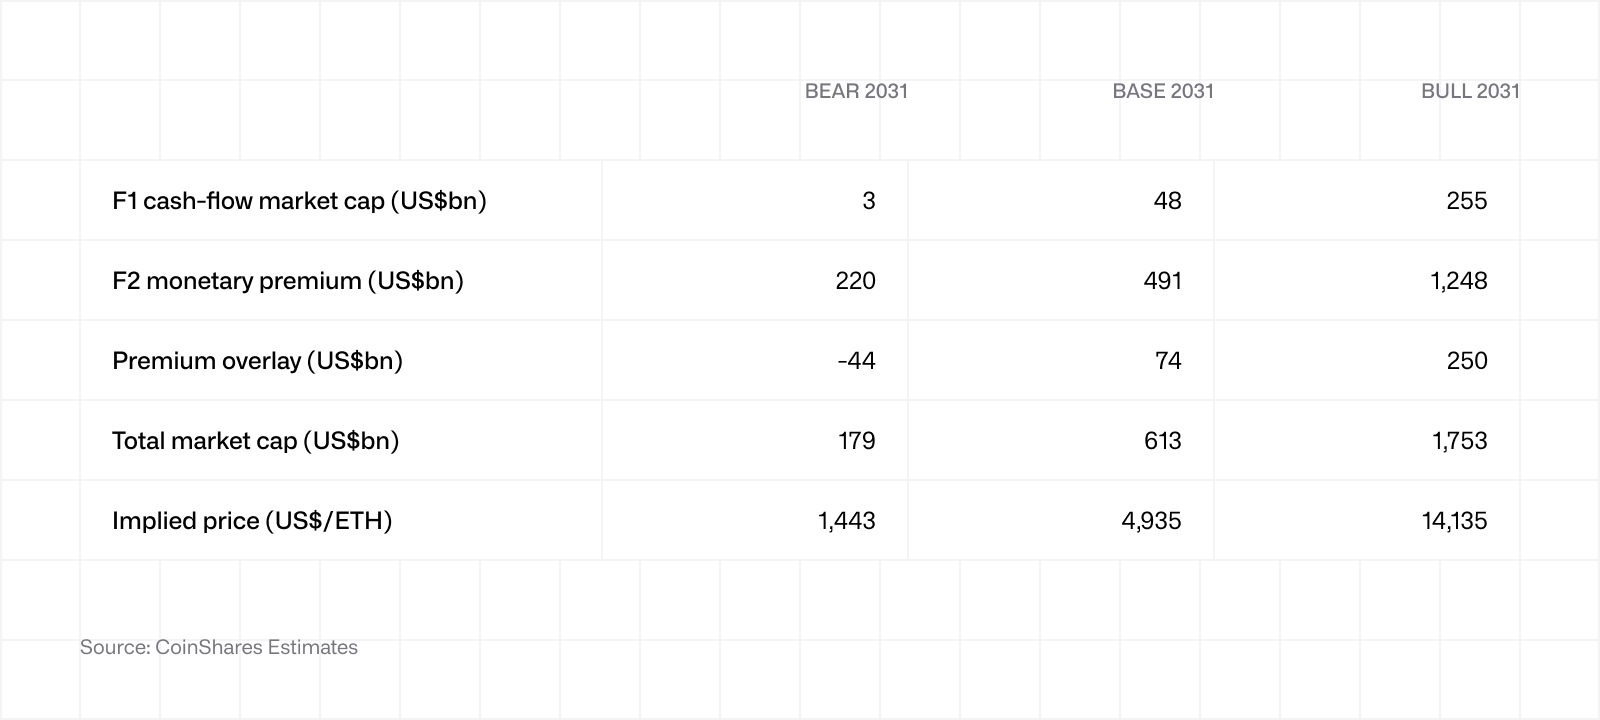
The three components are not equal contributors. Across all scenarios, Framework 2 is the largest single driver of the total, reflecting the model's view that the monetary premium is the dominant source of ether's value.
6. Scenari e output
Scenario bear (1.443 $ entro il 2031)
Lo scenario bear è quello in cui Ethereum perde la propria posizione, sia a favore di blockchain Layer 1 concorrenti, sia perché la tesi più ampia secondo cui le criptovalute costituiscono una classe di attività produttiva non si è concretizzata. I ricavi da commissioni registrano un calo rispetto ai ritmi attuali anziché una ripresa, con la quota di mercato di DEX che si riduce all’11% mentre piattaforme alternative attirano l’attenzione e i volumi. La quota delle stablecoin rimane effettivamente competitiva, attestandosi al 40%, ma la crescita complessiva delle stablecoin non si concretizza e il mercato rimane piuttosto stagnante.
Le fonti di domanda strutturale diventano negative su tutta la linea. Lo staking registra un calo a causa dell’uscita dei validatori, le garanzie DeFi si contraggono, le riserve di Layer 2 si riducono, i flussi degli ETF continuano a registrare deflussi sostenuti verso lo zero e le tesorerie aziendali diventano venditrici nette, mentre le società di gestione patrimoniale specializzate in asset digitali liquidano le posizioni in bilancio. La overlay del premio si trasforma di fatto in uno sconto.
I rischi insiti in questo scenario includono attriti normativi nell’ambito di quadri normativi quali il CLARITY Act, che favoriscono le strutture intermediarie rispetto alla DeFi senza autorizzazione, una pressione competitiva costante da parte di catene con maggiore capacità di elaborazione e rischi a lungo termine, tra cui gli sviluppi nel campo del calcolo quantistico che incidono sulle ipotesi relative all’intero settore degli asset digitali, sebbene questi ultimi rischi si applichino in senso generale piuttosto che specificamente a Ethereum.
Scenario base (4.935 $ entro il 2031, 16% CAGR)
Lo scenario base prevede che gli attuali fattori di crescita di Ethereum continuino a un ritmo moderato e che Ethereum rimanga la blockchain dominante per gli smart contract. I volumi delle DEX crescono a un tasso di crescita annuo composto (CAGR) del 17%, mentre la quota di mercato rimane stabile al 20%. L’offerta di stablecoin su Ethereum raggiungerà circa 450 miliardi di dollari entro il 2031, in linea con il sostegno offerto dal GENIUS Act e con i tassi di crescita storici. Il TVL della DeFi cresce a un tasso del 25% (anche se si potrebbe sostenere che i recenti attacchi alla DeFi minaccino questa capacità), la tokenization degli RWA procede a ritmo costante e l’attività del Layer 2 genera valore grazie all’aumento dell’ETH trasferito tramite bridge o stazionario.
Entro il 2031, gli afflussi verso gli ETF raggiungeranno i 25 miliardi di dollari all’anno, le allocazioni da parte delle tesorerie aziendali aumenteranno gradualmente e gli acquisti a scopo di riserva di valore cresceranno man mano che la classe di attività maturerà. In questo caso applichiamo un premio del 12-15% sulla rete, poiché Ethereum sta confermando i tassi di crescita previsti e viene premiato dal mercato, con un certo fervore speculativo. Il potenziale di rialzo implicito rispetto al prezzo spot attuale è pari a circa il 110% su un orizzonte di cinque anni, equivalente a un rendimento annualizzato del 16%.
Scenario bull (14.135 $ entro il 2031, 43% CAGR)
Lo scenario bull presuppone che i sei fattori catalizzatori della domanda individuati nella sezione 4 si rafforzino a livelli elevati, con Ethereum che aumenta la propria quota di mercato nel tempo anziché mantenerla. I ricavi da commissioni raggiungeranno i 5,7 miliardi di dollari entro il 2031, sostenuti da una crescita dei volumi dei DEX con un CAGR del 25% fino al 2031 e da un’espansione della quota di mercato di L1 al 35% (con una sostanziale riduzione delle commissioni per utente). L’offerta di stablecoin raggiunge i 2,8 trilioni di dollari con un CAGR del 50%, confermando l’ottimismo di Scott Bessent, in linea con lo scenario bull legato all’adozione del GENIUS Act e alla tokenization degli asset reali (RWA) che raggiungerà i 420 miliardi di dollari specificatamente su Ethereum. Si potrebbe considerare questo scenario come uno in cui “tutto è andato alla perfezione, e anche oltre”.
Le fonti di domanda strutturale si mantengono su livelli elevati, con flussi verso gli ETF che raggiungono i 40 miliardi di dollari all’anno, gli acquisti da parte delle aziende che arrivano a 25 miliardi di dollari e la domanda come riserva di valore in significativa crescita. Il moltiplicatore di regime pari a 3x riflette la mancanza di venditori disposti a cedere le proprie quote in quello che verrebbe descritto come un mercato bull pluriennale di una rete in crescita in linea con le previsioni più ottimistiche. La overlay del premio diventa meno speculativo nel tempo e viene attribuito in misura maggiore agli effetti di rete ormai consolidati, man mano che Ethereum diventa la piattaforma di riferimento per la finanza on-chain. Il potenziale di rialzo implicito rispetto all’attuale prezzo spot è pari a circa il 500%, equivalente a un rendimento annualizzato del 43%.
7. Conclusioni
Riteniamo che la probabilità maggiore si collochi in un intervallo compreso tra lo scenario base e quello bull. Ethereum non ha bisogno di vincere in tutte le categorie per superare i 4.935 dollari entro il 2031. Deve mantenere la quota di DEX più o meno ai livelli attuali, conservare la propria posizione nel settore delle stablecoin, implementare aggiornamenti per migliorare la scalabilità (prima a Glamsterdam, poi altrove) e vedere un aumento dei flussi verso gli ETF, in modo da eguagliare il bitcoin in termini di capitalizzazione di mercato corretta. Nulla di tutto ciò richiede ipotesi azzardate ed è del tutto possibile che queste si rivelino fin troppo prudenti. Lo scenario bull presuppone che vadano a buon fine più fattori di quanti siamo disposti ad ammettere con certezza oggi, mentre lo scenario bear presuppone che le nostre ipotesi si rivelino errate su tutta la linea, sia che si tratti di un ecosistema concorrente che sostituisca Ethereum, sia che si verifichi un cedimento più generalizzato delle infrastrutture delle criptovalute.
Ether non è né un titolo tecnologico né oro digitale, e qualsiasi modello che lo consideri solo come l’uno o l’altro, a nostro avviso, non riuscirà a cogliere appieno la sua proposta di valore. L’attuale confusione del mercato su come determinare il prezzo dell’Ether ne è una dimostrazione. Dopo l’aggiornamento Dencun, le commissioni sono diminuite, ma l’utilizzo complessivo della rete ha continuato ad aumentare, come dimostrano l’attività sulla mainnet e le TPS del Layer 2.
Questo è uno dei modi per valutare l’Ether, ma non l’unico. Esistono altri modelli altrettanto validi, che offrono prospettive diverse sulla rete e sul token. Non è un compito facile e, se lo fosse, esisterebbe una metodologia universalmente accettata.
Ciò che questi due modelli cercano di fare è sintetizzare quella che riteniamo essere un asset dalle molteplici sfaccettature, che cambia nel tempo (a volte in meglio, a volte in peggio) e che sta prendendo forma in un esito finale non ancora chiaro, ma che sta diventando sempre più definito. Per ora, questo scenario finale si presenta più o meno così: scalare la catena principale nel modo più aggressivo possibile senza compromettere la sicurezza o la decentralizzazione, ridurre i costi di transazione a un livello sufficientemente basso da consentire ai flussi finanziari di muoversi on-chain su larga scala e mantenere l’Ether al centro del sistema come asset che garantisce la sicurezza e il regolamento dell’intero sistema.
Limiti
L’Approccio 2 è ancorato all’attuale capitalizzazione di mercato e non viene calcolato partendo da zero. Il valore di riferimento di 256 miliardi di dollari è calcolato sottraendo dal valore attuale della capitalizzazione di mercato il valore previsto per il 2026 nello scenario base dell’Approccio 1. Il modello rappresenta quindi una proiezione quinquennale condizionata dalla posizione attuale, non una stima del valore equo al momento odierno. Chi cerca una risposta chiara alla domanda “l’Ether è sottovalutato oggi?” troverà qui solo una risposta parziale.
Il moltiplicatore di regime incide in modo significativo nell’Approccio 2:
● Lo scenario base con un multiplo di 1,0x anziché 1,5x riduce il prezzo implicito di base per il 2031 di circa il 15%.
● Uno scenario bull con un multiplo di 2x anziché 3x riduce il prezzo implicito per il 2031 in un contesto bull di circa il 23%.
I moltiplicatori mirano a fornire una stima prudente di come l’amplificazione dei prezzi vari a seconda del tipo di regime di mercato in cui ci troviamo.
Il multiplo di 40-50x dell’Approccio 1 è giustificabile, ma non privo di rischi. L’allegato mostra che la calibrazione è coerente con un rendimento richiesto del 12% su un periodo di cinque anni, equivalente a quello delle aziende tecnologiche redditizie in fase iniziale. Se invece il mercato applicasse un multiplo tipico delle infrastrutture mature (10-15x), il contributo dell’Approccio 1 si ridurrebbe in modo molto significativo.
L’economia del Layer 2 rimane un fattore di incertezza strutturale. Il modello ipotizza che le commissioni blob rimangano modeste e che il valore di L2 derivi dal premio di rete dell’Approccio 2 piuttosto che dalle commissioni dirette dell’Approccio 1. Ciò è ragionevole, dati gli attuali parametri di rete, ma il prezzo dei blob potrebbe facilmente subire modifiche in futuro. Se l’economia blob post-Glamsterdam dovesse subire cambiamenti sostanziali, è probabile che gran parte di questa metodologia dovrebbe essere rivista.
Cosa terremo d’occhio
Andamento dei ricavi da commissioni fino al 2027. L’attuale tasso di crescita è inferiore rispetto ai livelli storici. Lo scenario base prevede una ripresa man mano che l’attività si espande dopo Glamsterdam.
Flussi ETF. Attualmente debole e figura centrale nelle nostre proiezioni relative alla domanda per gli scenari di base e bull nell’Approccio 2.
Traguardi dei limiti gas. Nel terzo trimestre del 2026, Glamsterdam potrebbe portare il limite gas a 200 milioni. Ulteriori cambiamenti potrebbero verificarsi con maggiore o minore rapidità. Abbiamo elaborato un modello delle commissioni di transazione per le singole categorie e per il numero di transazioni sulla base di alcune ipotesi. Tuttavia, queste ipotesi potrebbero dover essere riviste.
Modifiche alla politica monetaria. Qualsiasi ulteriore modifica alle modalità di emissione, ai meccanismi di burn o agli incentivi per i validatori altererebbe l’andamento dell’offerta.
Meccanismi blob. Il modello presuppone che le commissioni blob rimangano basse. Un cambiamento nella politica dei prezzi dei blob o nel programma di espansione della capacità costringerebbe a rivedere le ipotesi di L2 dell’Approccio 1.
Hard fork. Modifiche significative al protocollo che esulano dalla tabella di marcia di aggiornamento prevista (patch di sicurezza, EIP controversi, cambiamenti dettati dalla governance) introducono incertezza nell’intero modello.
Messa in sicurezza quantistica. Se le priorità di ricerca dovessero orientarsi verso la crittografia resistente alla computazione quantistica, i lavori di scalabilità potrebbero subire un rallentamento. Si tratta di un rischio con bassa probabilità nel nostro orizzonte temporale quinquennale, ma reale in un arco di tempo più lungo.