


Report Bitcoin 13F Q2 2026
 3 minuti di lettura
Bitcoin 13F Q2 2026: i professionisti tengono meglio mentre il resto del mercato vende
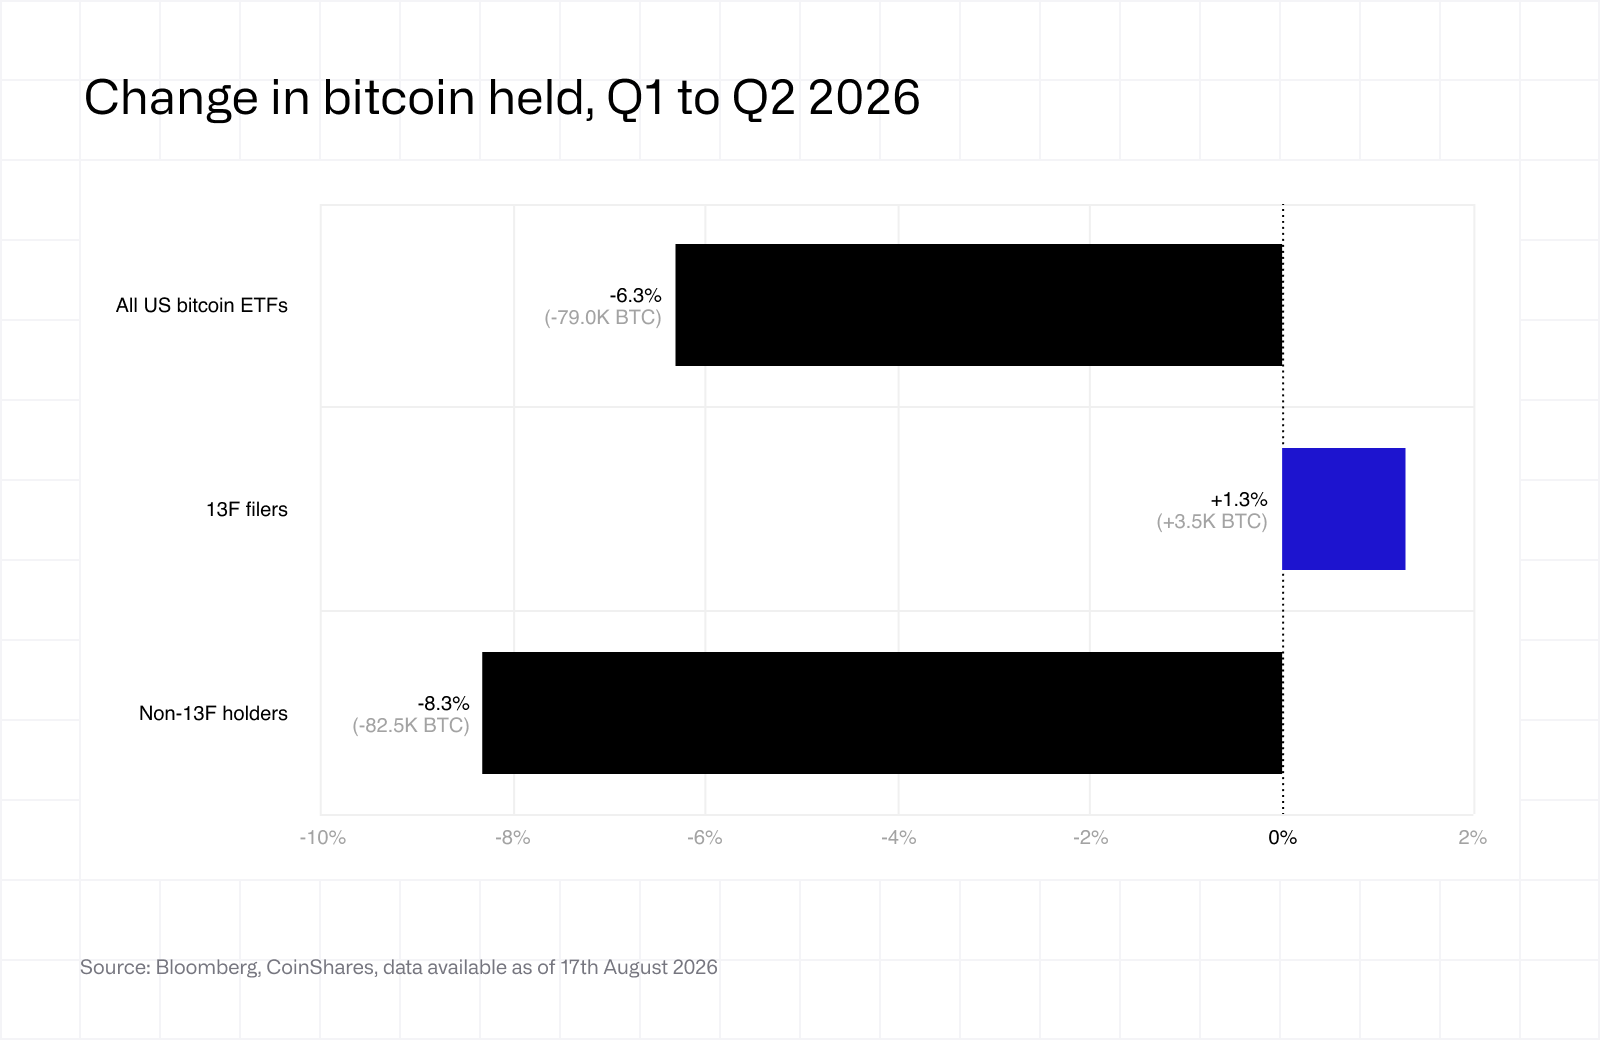
La detenzione da parte dei professionisti ha tenuto nel secondo trimestre, mentre il resto del mercato vendeva. I soggetti tenuti a presentare il modulo 13F hanno dichiarato 264k BTC equivalenti a fine giugno, rispetto ai 261k del Q1 (+1,3%), anche se le disponibilità complessive di Bitcoin degli ETF spot statunitensi sono scese del 6,3% e i detentori non soggetti al 13F hanno ridotto le proprie dell’8,3%. Il controvalore in dollari delle posizioni dei soggetti dichiaranti è sceso del 13% a 15,5 miliardi di dollari, per effetto del calo del 14% del prezzo di Bitcoin. La quota dei 13F sul totale degli AuM degli ETF Bitcoin statunitensi è salita dal 20,8% al 22,4%, il primo aumento dal Q2 2025.
Chi ha venduto, chi ha comprato
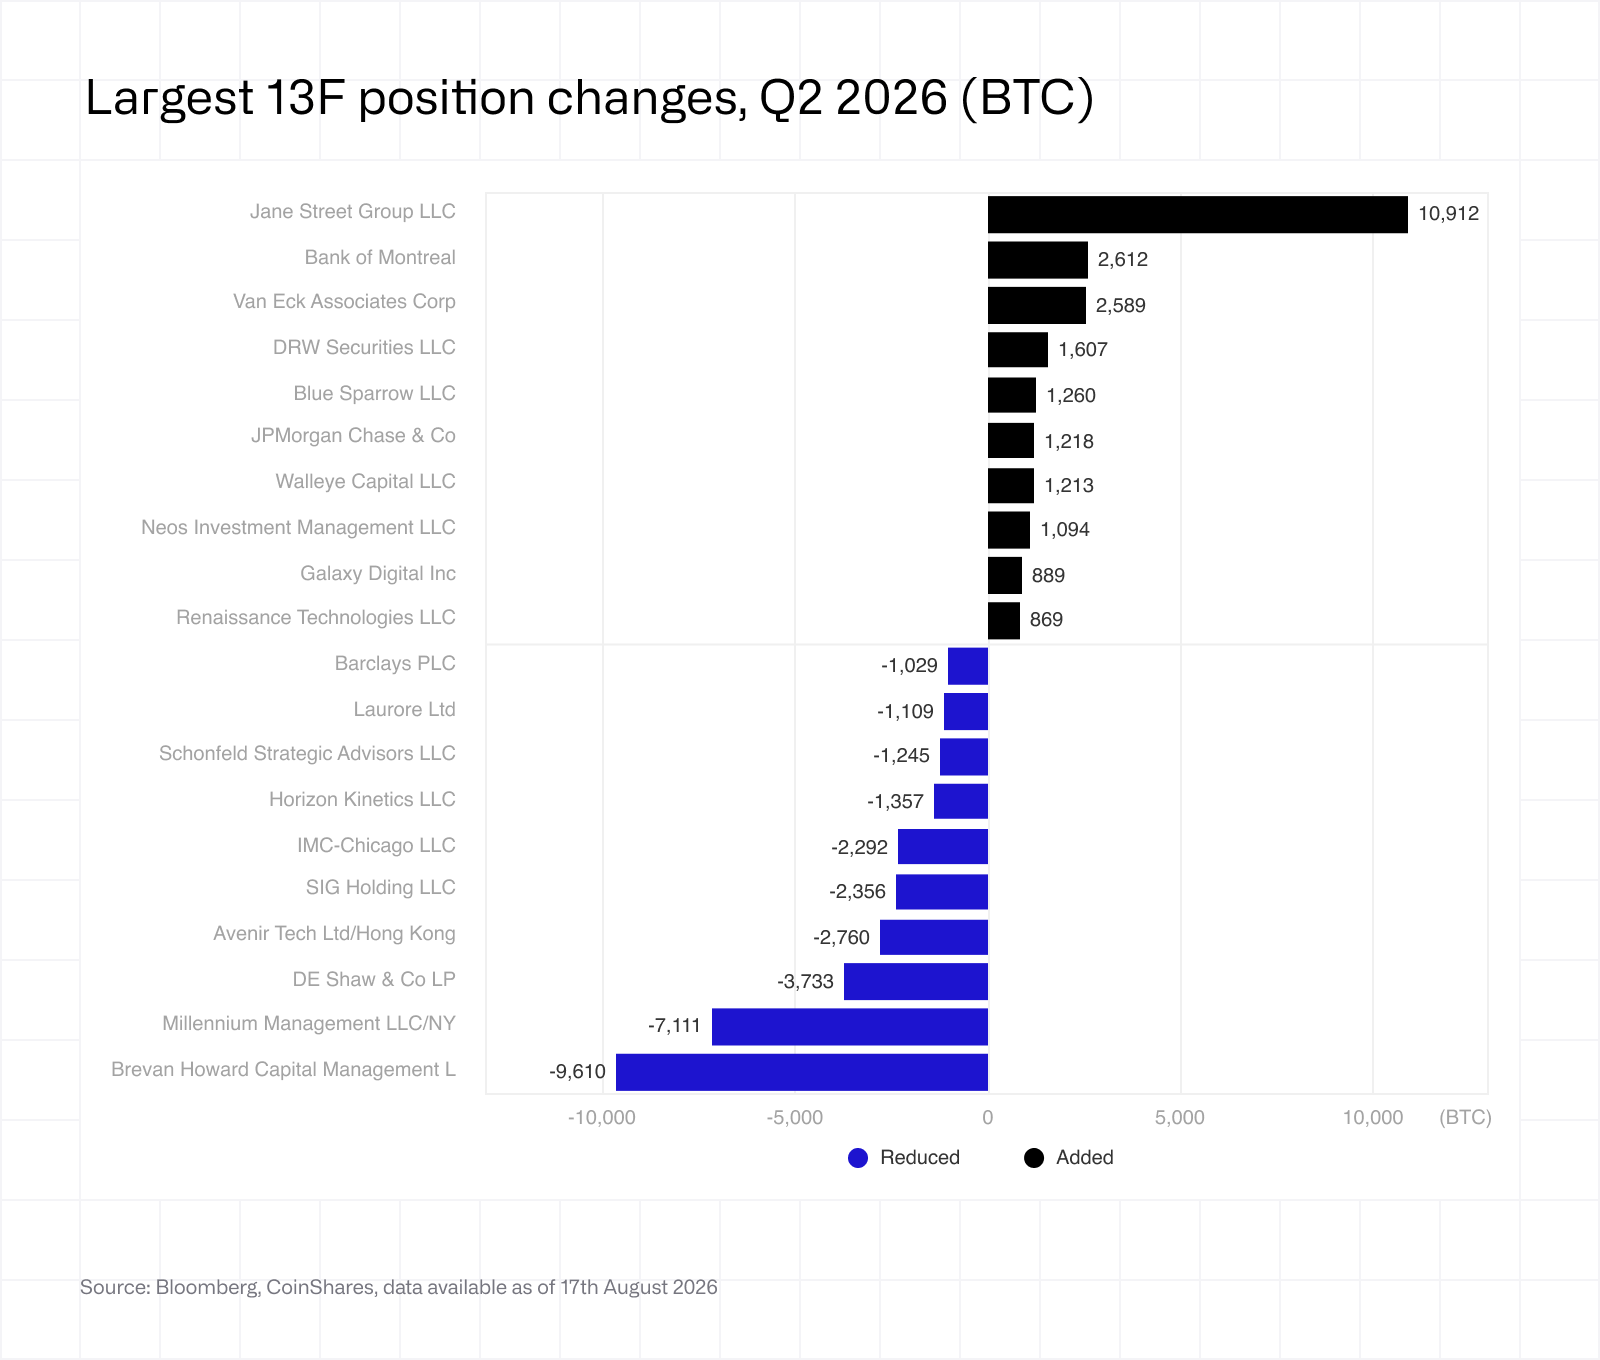
Gli hedge fund hanno ancora una volta registrato la riduzione maggiore, tagliando l’esposizione di 10,8k BTC (-22% su base trimestrale) a 37,8k BTC, meno della metà del livello di fine anno di 80,1k. DE Shaw è uscita dalla sua posizione da 3,7k BTC e Millennium ha ridotto la propria da 14,4k a 7,3k BTC.
I consulenti hanno ridotto di 4,6k BTC (-3,0% su base trimestrale) a 145,7k BTC, circa il 55% di tutte le posizioni in Bitcoin dei 13F. Brevan Howard ha tagliato la propria posizione di 9,6k BTC, da 13,7k a 4,1k.
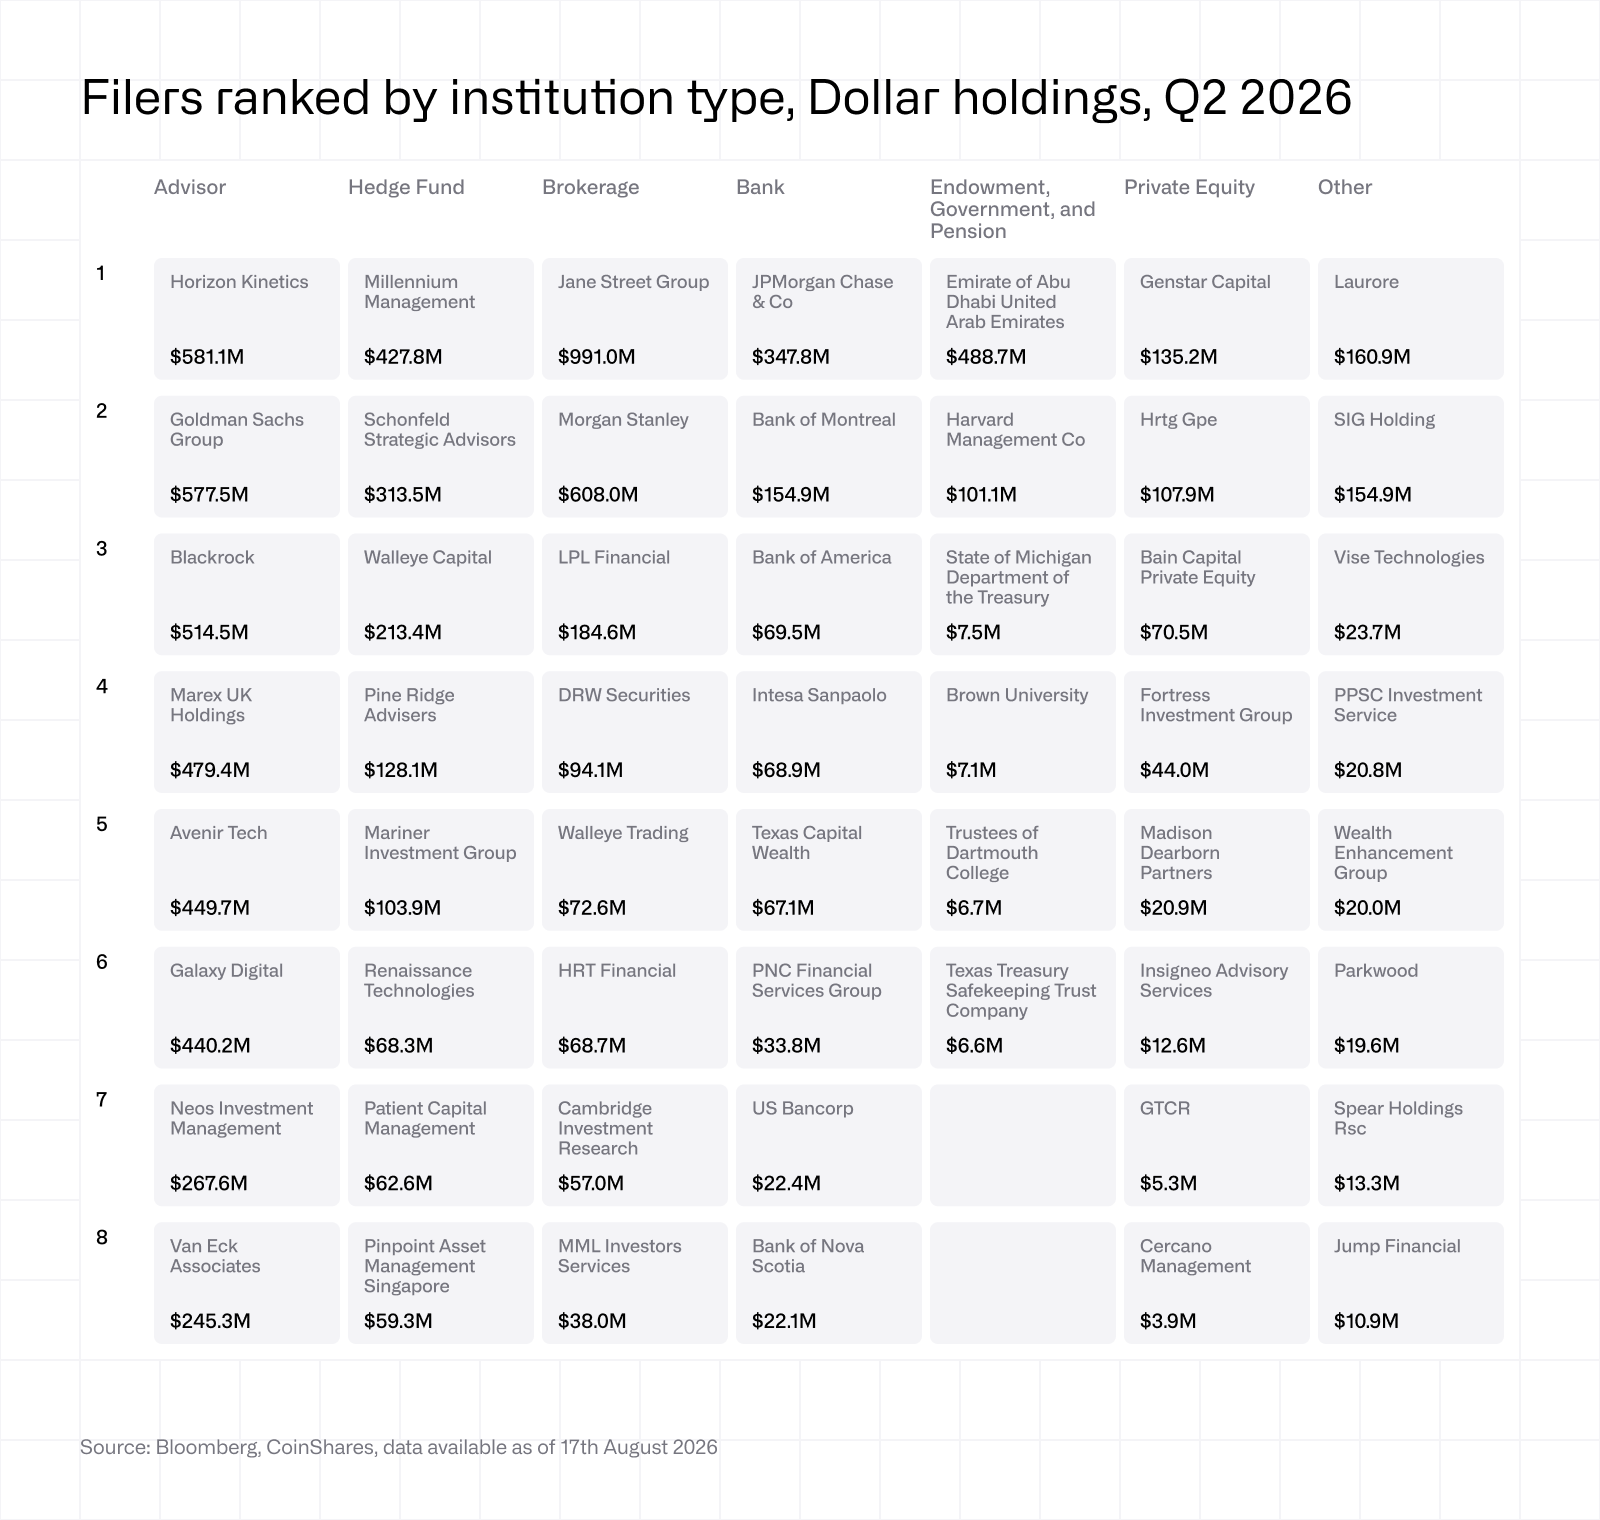
Le società di intermediazione (brokerage) sono salite a 38,5k BTC da 17,0k. Jane Street, market maker di ETF, ha aggiunto 10,9k BTC portandosi a 16,9k. Il totale include anche i 10,4k BTC di Morgan Stanley; il suo 13F del Q1, depositato il 15 maggio, non era presente nei dati Bloomberg utilizzati per il report del Q1.
Governi e fondi di dotazione (endowment) sono rimasti sostanzialmente invariati: l’Emirato di Abu Dhabi deteneva 8,4k BTC, Harvard 1,7k, Brown 121 e Dartmouth 114. Il private equity è cresciuto del 5% a 6,9k BTC.
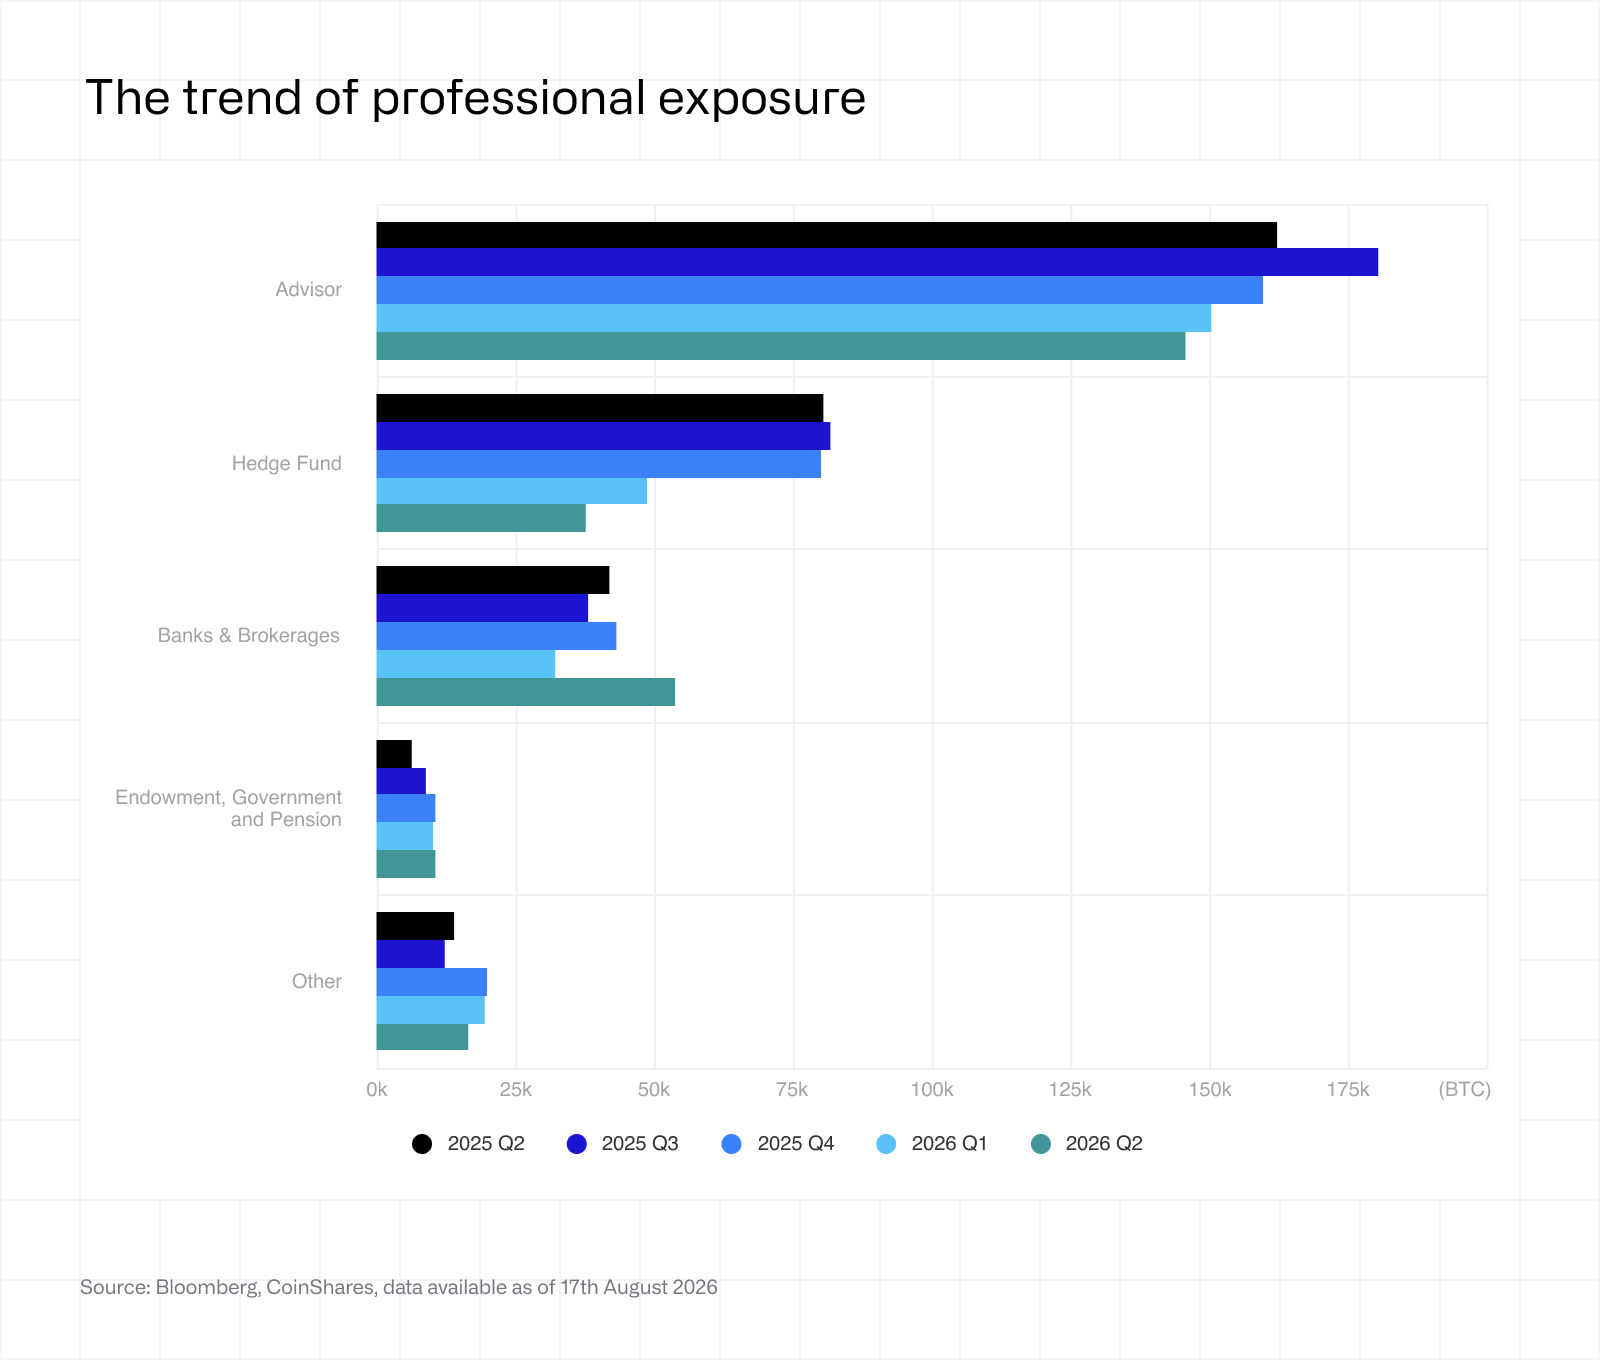
Lo schema descritto nel Q1 è proseguito. Il posizionamento a leva e tattico ha continuato a ridursi, con gli hedge fund che hanno diminuito l’esposizione per il secondo trimestre consecutivo. Consulenti, banche, fondi sovrani e fondi di dotazione, ossia i detentori più strategici e di più lungo periodo, sono rimasti sostanzialmente stabili. Poiché i detentori non dichiaranti hanno venduto con più decisione, questa parte della base rappresenta ora una quota maggiore della proprietà degli ETF.
Prospettive
La SEC ha pubblicato un comunicato stampa intitolato «SEC Proposes New Regulation Crypto Assets». Le norme proposte offrirebbero ai progetti crypto due modalità meno onerose per raccogliere capitali dagli investitori senza una registrazione completa come security, e includerebbero un percorso per cui un token smette di essere trattato come security una volta completato il lavoro promesso dal team. È previsto un periodo di consultazione di 60 giorni, che offrirà una prima lettura della reazione del settore e degli eventuali commissari dissenzienti. Se adottate, rappresenterebbero uno dei percorsi più chiari finora per gli emittenti crypto che vogliano raccogliere capitale onshore, anziché ripiegare per default su strutture offshore.
D’altra parte, il conflitto in Medio Oriente persiste senza segnali di soluzione; il petrolio è tornato sopra i 100 dollari al barile e le aspettative di inflazione dei consumatori sono salite ben oltre l’obiettivo del 2% della Federal Reserve, culminando nel rialzo dei tassi di settembre, il primo dal 2023. Eppure la risposta del mercato negli ultimi due mesi è stata decisamente costruttiva: Bitcoin è salito di circa il 25% in agosto, il suo mese migliore in quasi due anni, e i flussi degli ETF sono passati dalla quasi stagnazione di luglio a 3,5 miliardi di dollari di afflussi netti in agosto, riducendo di due terzi il deflusso cumulato dell’anno. Questa resilienza di fronte a un contesto macro davvero ostile è probabilmente una storia più interessante del contesto stesso, e rafforza in positivo la tesi su Bitcoin per gli investitori istituzionali che si chiedono se l’asset possa reggere indipendentemente dalla politica sui tassi.
Le comunicazioni del Q3 mostreranno il quadro dopo i minimi annuali e la nuova allocazione di questi investitori istituzionali, il test più chiaro finora per capire se la domanda professionale regge una volta che la polvere del Q2 si sarà posata.
Pubblicato ilOtt 9th, 2026
