


Die vier Wege, auf denen Stablecoins ein Aktienportfolio erreichen
 9 Min. Lesezeit
- Finanzen
- Altcoins
- Daten
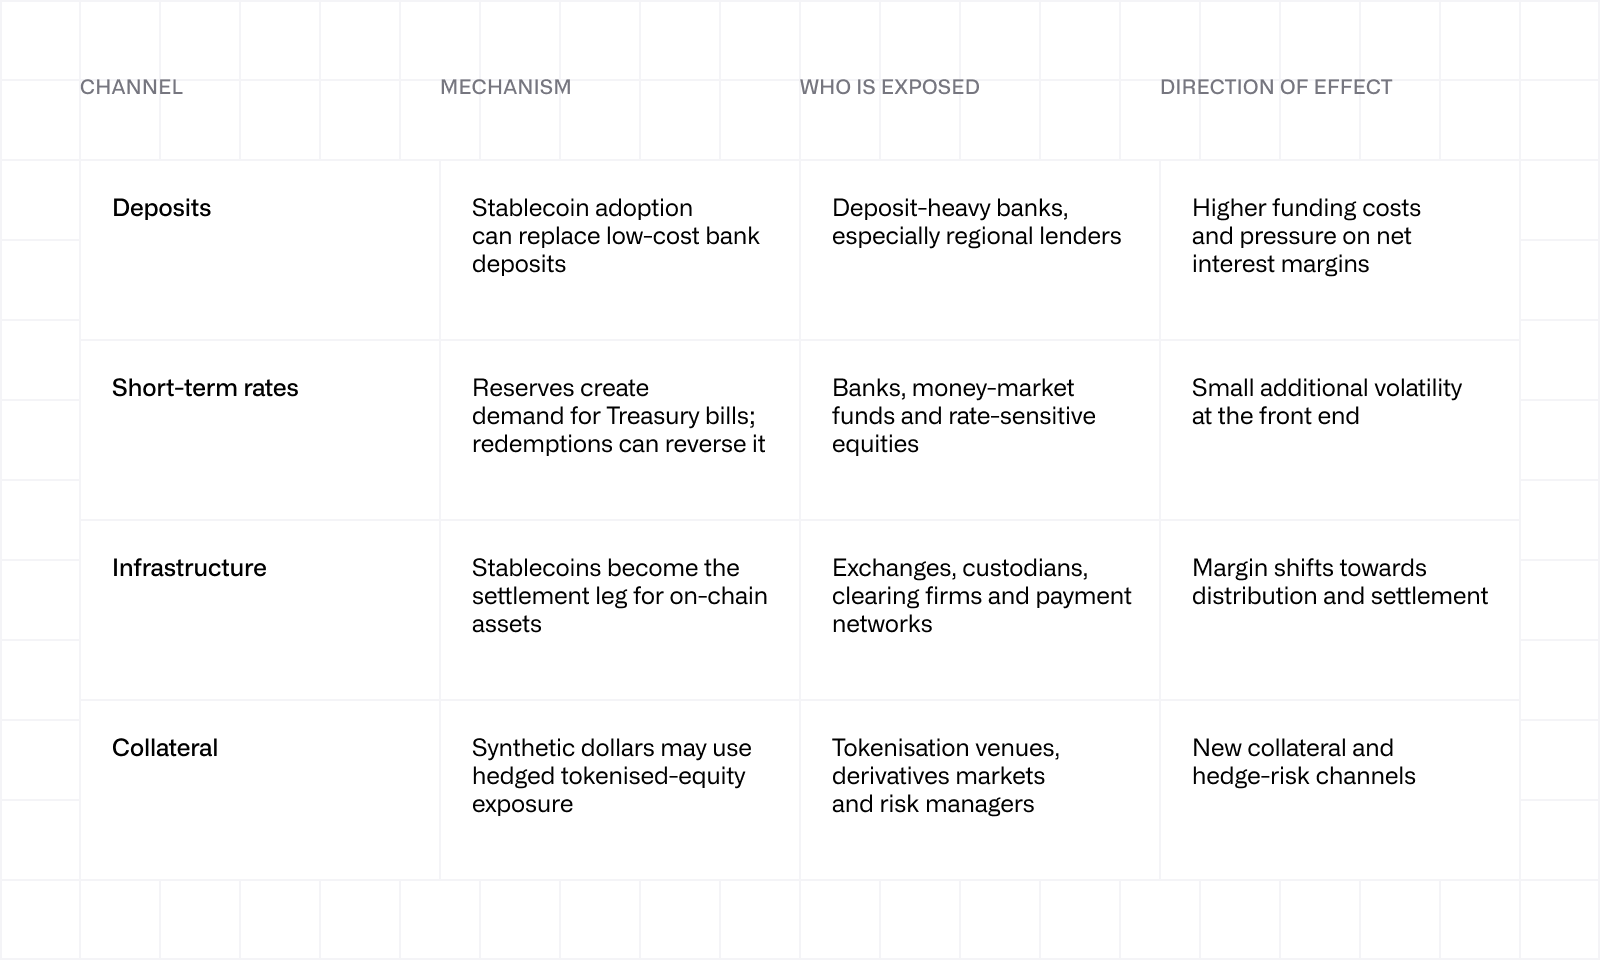
Stablecoins sind längst mehr als eine Geschichte des Kryptomarkts. Sie können Gewinne und Bewertungen börsennotierter Banken, Börsen und Zahlungsnetzwerke bewegen, ohne dass ein Anleger je einen erwirbt. Wenn Menschen Bargeld von Girokonten in Token verschieben, die durch Treasury Bills gedeckt sind, verlieren Banken günstige Refinanzierung und müssen sie womöglich zu höheren Kosten ersetzen.
Entziehen Stablecoins den Banken Einlagen, und welche Banken sind am stärksten exponiert?
Berater des US-Finanzministeriums stuften im April 2025 6,6 Billionen US-Dollar an US-Transaktionseinlagen als gefährdet ein; das gesamte Stablecoin-Angebot entspricht 4,6 % dieser Summe. Eine IWF-Studie mit Daten bis Juni 2025 fand weder bei großen Banken noch bei kleinen Lokalbanken (Community Banks) eine signifikante Kursreaktion auf Nachfrageschocks bei Stablecoins. Bislang wirkt die Stablecoin-Adoption eher wie ein Margenrisiko als wie ein Refinanzierungsschock.
Ein Stablecoin funktioniert wie eine sehr einfache Bank. Jemand übergibt einen Dollar, und der Emittent hält dagegen sichere Vermögenswerte, die sogenannten Stablecoin-Reserven. Ein Girokonto ist günstige, stabile Refinanzierung, weil Kunden es selten bewegen und für das Belassen des Geldes kaum Zinsen erhalten. Wandert dieser Dollar in einen Stablecoin, muss die Bank ihn durch Mittel ersetzen, die mehr kosten.
Der bisherige Umfang ist klein im Vergleich zum Volumen, um das es geht. Das Gesamtangebot lag am 27. September 2026 bei 305,83 Mrd. US-Dollar, 0,8 % unter den 308,16 Mrd. US-Dollar vom 31. März. Zwei Emittenten, Tether und Circle, halten davon 84,7 %. Ein stagnierender Markt ist an sich schon der Befund: Die Einlagenbedrohung ist eine Frage von Jahren und Politik, nicht der Wachstumsrate dieses Quartals.
Das Exposure ist ungleich verteilt. Anleger können nach dem Nettozinsertrag als Anteil an den Gesamterträgen filtern: Kreditlastige Banken, etwa regionale US-Kreditgeber, schneiden höher ab als diversifizierte Banken oder Investmentbanken und haben damit mehr zu verlieren, wenn die Refinanzierungskosten steigen. Dasselbe Raster funktioniert bei europäischen Finanzwerten.
Der politische Streit bestimmt das Tempo. Der GENIUS Act, im Juli 2025 unterzeichnet, verlangt einen Dollar an Reserven für jeden Token und untersagt Emittenten, Inhabern Zinsen zu zahlen. Er verbietet Börsen nicht eindeutig, Belohnungen auf Token zu zahlen, die auf ihren Plattformen gehalten werden, und viele tun das. Laut dem Congressional Research Service (6. März 2026) und dem Council of Economic Advisers (April 2026) wollen die Banken, dass Börsen aufhören, Belohnungen auf Stablecoins zu zahlen, weil diese Belohnungen die Token in direktere Konkurrenz zu Bankeinlagenkonten bringen. Die Börsen wollen sie weiter anbieten. Es ist ein Streit darüber, ob ein Token wie ein Girokonto aussehen darf, mit Bankaktien auf der einen und Börsenaktien auf der anderen Seite.
Wie wirken sich Stablecoins auf die Renditen von Treasury Bills und kurzfristige Zinsen aus?
Stablecoin-Reserven liegen überwiegend in kurzlaufenden US-Staatspapieren, sodass Angebotswachstum am kurzen Ende der Kurve Nachfrage schafft. BIS-Forschung mit Daten bis März 2026 zeigt, dass ein Zufluss von 3,5 Mrd. US-Dollar die Renditen dreimonatiger Bills beim Aufprall um 0,7 Basispunkte und binnen zehn Tagen um etwa vier Basispunkte senkt, mit stärkerem Effekt, wenn die Liquidität am Treasury-Markt angespannt ist.
Ein Basispunkt ist ein Hundertstel Prozentpunkt, der Effekt ist also real, aber klein. Eine frühere Fassung fand, dass gleich große Abflüsse eine größere Wirkung hatten. Die aktuelle BIS-Forschung wiederholt diesen Vergleich nicht, die Asymmetrie ist daher als ungeklärt zu betrachten.
In ihrer Attestierungsmitteilung zum Q2 2026 vom 31. Juli 2026 meldete Tether Gesamtaktiva von 187,8 Mrd. US-Dollar zum 30. Juni, wobei der Großteil der Reserven in durch die US-Regierung gedeckten Instrumenten und kurzfristigen Liquiditätsfazilitäten gehalten wurde.
Für einen Aktienanleger ist Wachstum ein milder Rückenwind für die Bill-Preise. Ein schrumpfender Markt könnte ein schärferer Schock sein, weil der Stress, der Rücknahmen auslöst, genau dann auftritt, wenn der Bill-Markt die Verkäufe am schlechtesten aufnehmen kann. Die BIS-Studie misst die Renditereaktion auf Stablecoin-Flüsse; sie zeigt nicht, dass Rücknahmen auftreten, wenn die Liquidität am Bill-Markt am schwächsten ist. Dies ist als Risikoszenario zu verstehen, nicht als beobachtetes Ergebnis. Rücknahmen dieser Größenordnung wurden nicht getestet. Der größte Siebentagesrückgang des Angebots im vergangenen Jahr lag bei 3,83 Mrd. US-Dollar, in der Woche bis zum 1. Februar 2026.
Was ein Aktienanleger daraus mitnimmt, ist kein Niveau, sondern eine Varianz. Stablecoins fügen den Zinsschwankungen ein wenig hinzu und bestimmen nicht das Niveau, aber kurzfristige Zinsen speisen die Refinanzierungskosten der Banken, die Renditen von Geldmarktfonds und den Diskontsatz jedes anderen Vermögenswerts.
Wie verändern Stablecoins Abwicklung und Marktinfrastruktur?
Stablecoins werden zum Cash-Leg der On-Chain-Abwicklung, sodass Distributions- und Abwicklungserlöse nun umkämpft sind. Circles Fünfjahresvereinbarung mit Binance, am 22. September 2026 zusammen mit einer Beteiligung von 100 Mio. US-Dollar durch Binance angekündigt, zeigt, wie stark Emittenten für ihre Reichweite auf große Vertriebspartner angewiesen sind.
Das Settlement-Leg ist die Geldseite eines Geschäfts, bei der das Geld den Besitzer wechselt, während der Vermögenswert geliefert wird. Auf Blockchains nutzt dieses Leg zunehmend Stablecoins. Das ist der strukturellste Kanal: Seine Bedeutung hängt weniger vom heutigen Angebotswachstum ab als davon, wo tokenisierte Vermögenswerte letztlich abgewickelt werden. Wo ein Vermögenswert abgewickelt wird, in welcher Währung und auf wessen Infrastruktur, sind Erlösfragen für Börsen, Clearinghäuser, Verwahrer und Kartennetzwerke, die alle börsennotiert sind.
Zwei Merkmale der Infrastruktur sind wichtig. Ein Dollar, der in Sekunden zu jeder Tageszeit abgewickelt wird, kann auf eine Weise hinterlegt, bewegt und zurückgerufen werden, die mit einer Banküberweisung nicht möglich ist, wodurch Intermediäre kleinere Puffer halten können und sich ändert, was ihre Leistung wert ist. Und weil die Stablecoin-Abwicklung nie schließt, während Aktien zu Börsenzeiten gehandelt werden, entsteht zwischen beiden Märkten eine zeitliche Lücke.
Ethereums Anteil am Stablecoin-Angebot sank zwischen dem 31. März und dem 27. September 2026 von 53,0 % auf 48,0 %, während Tron von 28,0 % auf 30,9 %, Solana von 4,8 % auf 5,4 % und Hyperliquid von 1,7 % auf 2,5 % stiegen. Die Verschiebung zeigt, welche Netzwerke einen größeren Anteil der Stablecoin-Liquidität und damit größere wirtschaftliche Relevanz gewinnen.
Im Vertrieb setzt sich die Rente fest. Circles Mitteilung beschreibt einen Aktienkauf über 100 Mio. US-Dollar durch Binance mit einem Abschlag von 5,0 % sowie eine Handelsvereinbarung, nach der Binance USDC bewirbt und Circle die Infrastruktur bereitstellt. Gebührenkonditionen nennt sie nicht. Bei weitgehend unverändertem Gesamtangebot und kaum verändertem USDC-Anteil (24,7 % gegenüber 25,1 % am 31. März) deutet der Deal darauf hin, dass Distribution zu einem Kostenfaktor für die Verteidigung der Reichweite geworden ist. Ob sie die Marge des Emittenten schmälert, hängt von Konditionen ab, die Circle noch nicht offengelegt hat. Die Frage für Anleger lautet nicht, ob Stablecoins gewinnen, sondern welche börsennotierte Ebene die Marge behält.
Warum werden Stablecoins zunehmend durch tokenisierte Aktien gedeckt?
Ethena erklärte am 25. September 2026, dass Binance die erste Handelsplattform sein wird, auf der der Basis Trade von USDe auf Aktien-Perpetual-Futures ausgeweitet wird, und The Block berichtete, dass ein Teil der Deckung aus tokenisierten US-Aktien bestehen wird. Aktien werden zu Sicherheiten für Instrumente, die wie Bargeld bepreist werden, wodurch die Qualität dieser Sicherheiten zu einer Due-Diligence-Frage wird.
USDe ist ein synthetischer Dollar, der durch einen Handel statt durch Bankeinlagen gedeckt ist. Ethena hält tokenisierte Aktien, Blockchain-Token, die börsennotierte Aktien abbilden, und shortet entsprechende Perpetual Futures, Derivate ohne Verfallsdatum, sodass sich die Kursbewegungen ausgleichen sollen. Die verbleibende Rendite ist die Funding Rate, eine Zahlung zwischen Tradern für Hebel. Cash-and-Carry also, mit Aktien anstelle von Rohstoffen.
Das schafft eine neue Nachfragequelle für tokenisierte Aktien und Aktien-Perpetuals, getrieben von Sicherheitenbedarf statt von einer Einschätzung des Unternehmens. Die Kernfrage ist, ob die Absicherung unter Stress hält, da die Märkte für Aktien-Perpetuals weit dünner sind als ihre Krypto-Pendants. Synthetische Dollar können die Grenze zwischen bargeldähnlichen Instrumenten und aktiengedeckten Sicherheiten verwischen.
Ethena verdient ein faires Gegengewicht. Das USDe-Angebot sank um 74,7 %, von 14,83 Mrd. US-Dollar am 4. Oktober 2025 auf 3,75 Mrd. US-Dollar am 28. April 2026; eine Rücknahme dieser Größe wurde abgewickelt, ohne dass das Instrument brach, und genau diesen Test soll das Design bestehen. Am 27. September 2026 lag es bei 4,94 Mrd. US-Dollar.
Der praktische Schritt ist nicht, sich eine Meinung zu einem einzelnen Stablecoin zu bilden. Er besteht darin zu wissen, wo im Portfolio das Exposure bereits steckt: in den Margen regionaler Banken, den Schwankungen am kurzen Zinsende, den Erlösen von Börsen und Zahlungsnetzwerken und nun in den Sicherheiten hinter Instrumenten, die wie Bargeld behandelt werden.
FAQ
Entziehen Stablecoins den Banken Einlagen, und welche Banken sind am stärksten exponiert? Einige Einlagen wandern ab, doch das Angebot ist stabil und entspricht 4,6 % der 6,6 Billionen US-Dollar an US-Transaktionseinlagen, die als gefährdet eingestuft wurden. Einlagenfinanzierte Kreditgeber wie regionale US-Banken tragen das größte Exposure.
Wie wirken sich Stablecoins auf die Renditen von Treasury Bills und kurzfristige Zinsen aus? Geringfügig: Die BIS-Forschung zeigt, dass ein Zufluss von 3,5 Mrd. US-Dollar die Renditen dreimonatiger Bills binnen zehn Tagen um etwa 4 Basispunkte senkt.
Wie verändern Stablecoins Abwicklung und Marktinfrastruktur? Abwicklungs- und Vertriebserlöse sind nun zwischen Börsen, Verwahrern, Clearinghäusern, Kartennetzwerken und Emittenten umkämpft.
Warum werden Stablecoins zunehmend durch tokenisierte Aktien gedeckt? Aktienabsicherungen erweitern den Pool an Vermögenswerten, die einen synthetischen Dollar über Krypto hinaus decken können, um den Preis, dass seine Stabilität an dünnere Aktienderivatemärkte gebunden ist.
Veröffentlicht amOkt 23rd, 2026
