


Was hat die SEC-Ausnahme für tokenisierte Aktien tatsächlich genehmigt?
 11 Min. Lesezeit
Am 17. September 2026 erlaubte die SEC bestimmten Plattformen, US-Aktien im Rahmen vorübergehender Regeln als Blockchain-Token zu handeln. Den Kurs einer Aktie abzubilden, reicht jedoch nicht aus. Anleger müssen dieselben Aktionärsrechte erhalten, einschließlich Dividenden und Stimmrechten, wie Käufer der ursprünglichen Aktien.
Die Ankündigung war keine Genehmigung für jedes Produkt, das als „tokenisierte Aktie“ verkauft wird. Der Unterschied liegt zwischen dem Besitz einer Aktie und dem Kauf eines separaten Produkts, dessen Preis einer Aktie folgt.
Plattformen, die die Bedingungen der SEC erfüllen, können zulässige Token handeln, ohne sich als traditionelle Börse registrieren zu müssen. Einige Unternehmen, die Token für Käufer und Verkäufer bereitstellen, werden zudem von den Registrierungspflichten als Dealer befreit.
Automated Market Maker sind Software, die es von der Plattform zugelassenen Teilnehmern ermöglicht, gegen einen Pool von Vermögenswerten zu handeln, statt Käufer und Verkäufer zusammenzuführen. Anordnung, Seite 33
Die SEC begrenzt zudem den Handelsumfang:
Für Aktien aus dem S&P 500 und dem Russell 1000 sowie bestimmte andere börsengehandelte Anlagen: Eine Plattform kann bis zu 75 Wertpapiere anbieten. Der durchschnittliche tägliche Handel mit jedem Token darf 0,25 % des durchschnittlichen täglichen Handelsvolumens der zugrunde liegenden Anlage im Vormonat nicht überschreiten.
Für andere zulässige börsennotierte Anlagen: Eine Plattform kann bis zu 250 Wertpapiere anbieten, mit einer höheren Grenze von 2,5 %.
Für welchen Zeitraum: Die Genehmigung gilt vom 17. September 2026 bis zum 17. September 2031, sofern die SEC die Daten nicht ändert. Anordnung, Abschnitt V
Verbundene Plattformen müssen ihre Handelsvolumina bei der Anwendung der Grenzen zusammenrechnen. Die Grenzen gelten nicht für den Tokenmarkt insgesamt.
Bevor eine Plattform einen Token anbietet, muss sie prüfen, ob der Token dieselben Aktionärsrechte wie die ursprüngliche Aktie verbrieft. Erstellt ein nicht verbundenes Unternehmen einen Token, der die Aktien eines Unternehmens abbildet, muss dieses Unternehmen benachrichtigt werden und Gelegenheit zum Widerspruch erhalten.
Die US-Ausnahme entlastet Handelsplätze und Liquiditätsanbieter; sie genehmigt keine einzelnen Produkte. Sie ersetzt auch nicht die Zulassungen, die Anbieter benötigen, um Produkte in der EU anzubieten.
Ist eine tokenisierte Aktie dasselbe wie der Besitz der Aktie, und erhält man Dividenden und Stimmrechte?
Eine tokenisierte Aktie kann die Aktie selbst darstellen, eine über einen Verwahrer gehaltene Beteiligung oder ein separates, an ihren Kurs gekoppeltes Instrument. Die Behandlung von Dividenden und die Stimmrechte hängen von der Struktur ab. Für die SEC-Ausnahme muss der Inhaber die Rechte der entsprechenden traditionellen Aktiengattung erhalten.
Bei der Tokenisierung wird ein Vermögenswert digital in einem gemeinsamen Register abgebildet. Der Tokenisierungsleitfaden von CoinShares erklärt den Prozess.
Die Mitarbeiter der SEC erläuterten im Januar 2026 die verschiedenen Arten tokenisierter Wertpapiere.
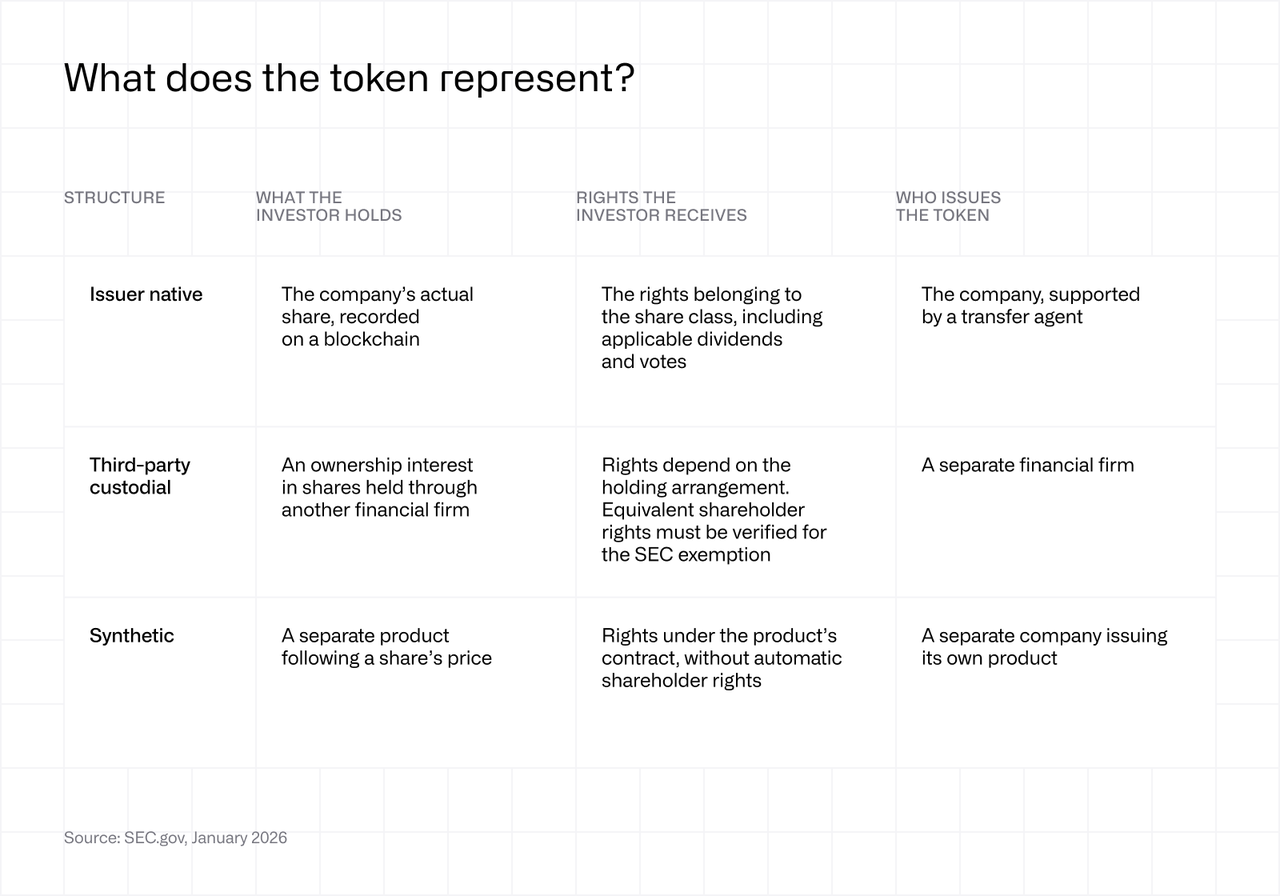
Ein Transfer Agent führt Buch darüber, wem die Aktien eines Unternehmens gehören. Ein Wertpapieranspruch (Security Entitlement) verleiht einem Anleger Rechte an Aktien, die über einen Broker oder ein anderes Finanzunternehmen gehalten werden, statt direkt auf den Namen des Anlegers.
Die Anordnung schließt synthetisches Exposure aus und verlangt gleichwertige Unternehmensbeteiligungen und Liquidationsrechte. Der Maßstab ist weder eine 1:1-Deckung noch eine 1:1-Rücknahmefähigkeit: Entscheidend ist, ob der Inhaber dieselben Aktionärsrechte erhält, einschließlich Dividenden und Stimmen.
Wer gibt tokenisierte Aktien aus, und wie unterscheiden sich ihre Strukturen?
Nicht alle tokenisierten Aktien verschaffen Anlegern dieselben Eigentumsrechte. Ondo und xStocks bieten Forderungen gegenüber einem Emittenten, während Superstate die Erfassung tatsächlicher Unternehmensaktien beschreibt. Backpack trennt seine Token von Aktien, die in einem Brokerage-Konto gehalten werden. Die Tabelle vergleicht die Produkte und das, was Anleger erhalten.
Laut Token Terminal erreichte der Markt für tokenisierte Aktien am 2. November 2026 ein Volumen von 4,68 Mrd. US-Dollar, nach 407,5 Mio. US-Dollar ein Jahr zuvor, mit Wachstum in jedem Monat.
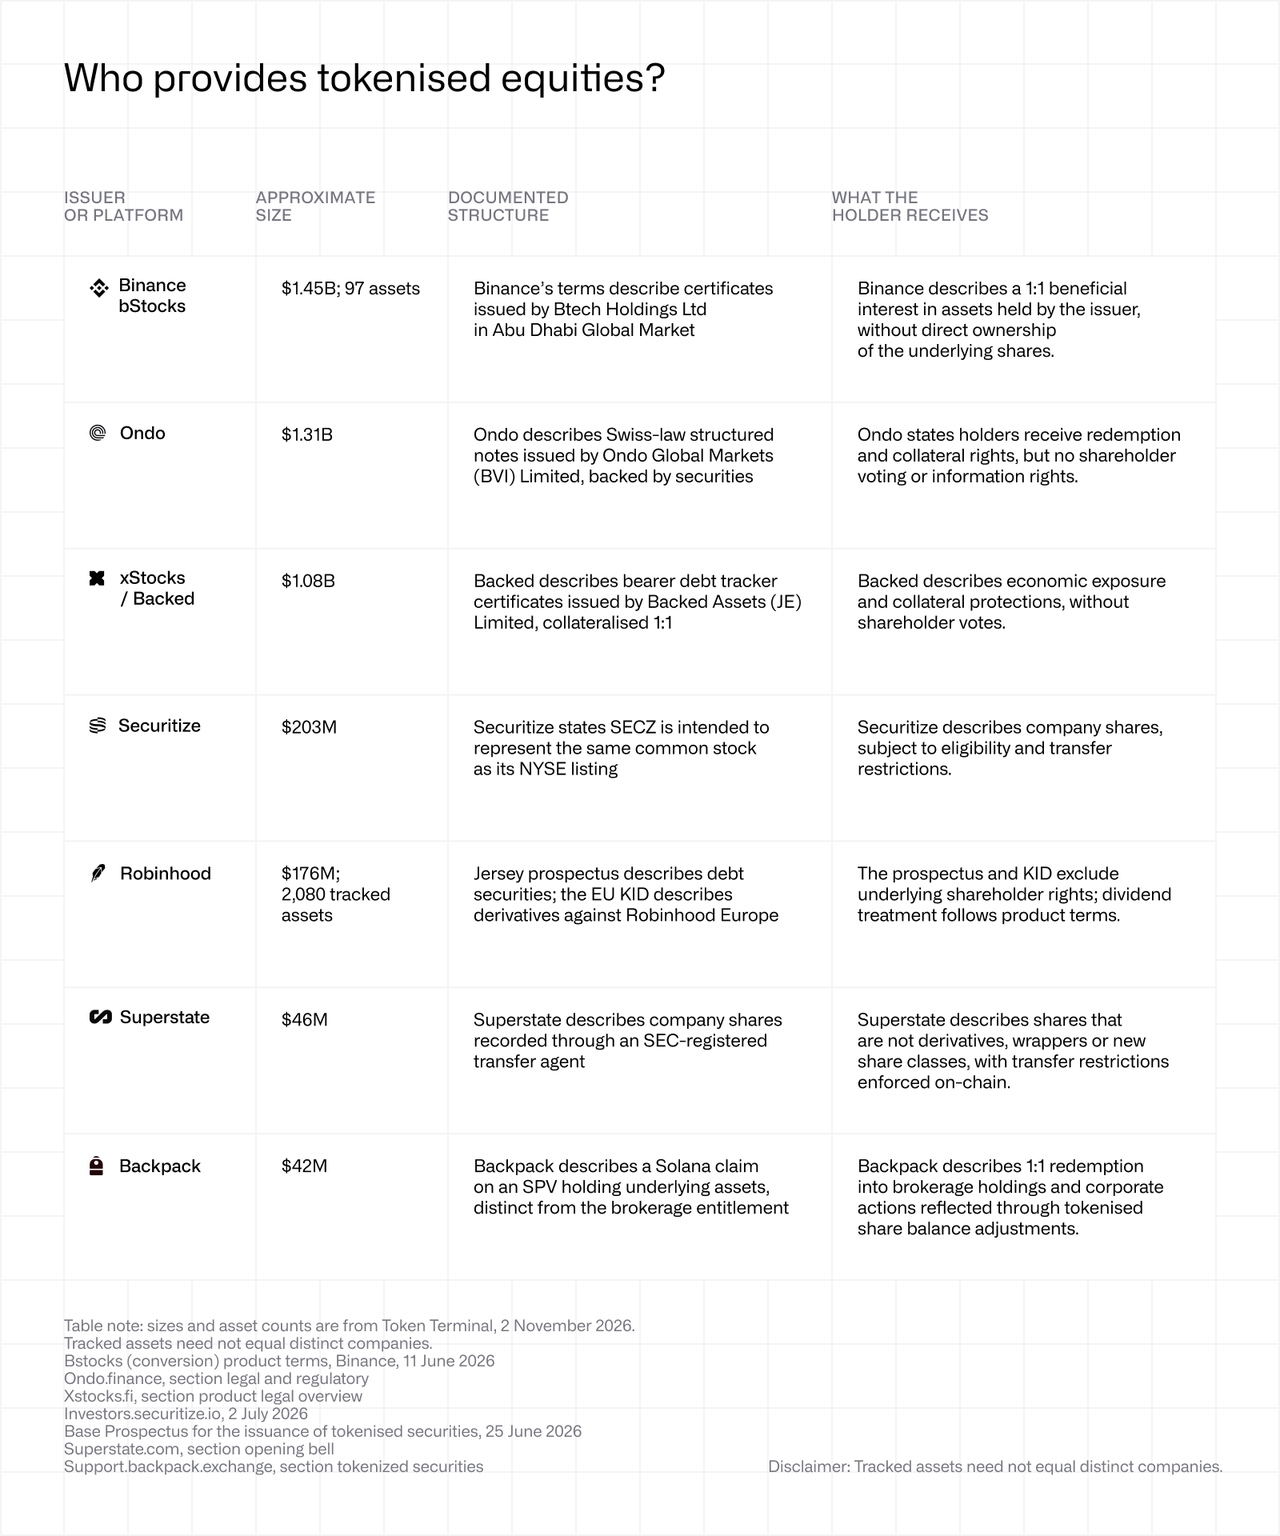
Backpacks Erläuterung zum Brokerage-Bestand beschreibt ein Eigentumsrecht nach Artikel 8 des Uniform Commercial Code des Bundesstaats New York. Der Token ist eine Forderung gegenüber einer Zweckgesellschaft (SPV), einem separaten Unternehmen, das die Vermögenswerte hält. Vergleichen Sie die Rechte des Tokens mit den Rechten des Brokerage-Bestands, den Sie bei der Rücknahme erhalten.
Securitizes Einführung von Entitlement-Token am 8. Oktober 2026 beschreibt Dividendenrechte und gegebenenfalls Stimmrechte, getrennt vom emittentengesponserten SECZ.
Über die Tabelle hinaus beschreibt Figure OPEN als Netzwerk für blockchainregistrierte Aktien. Dinari beschreibt sein Financial Network als Infrastruktur für Wertpapierliquidität und -abwicklung. Die DTCC hat tokenisierte DTC-Wertpapieransprüche eingeführt, am 28. Oktober 2026, unter anderem über das Canton Network.
Die Rangliste wird von Zertifikaten und Notes mit breiter Distribution angeführt. Angebote mit emittentennativen Aktien sind kleiner. Ob Strukturen mit gleichwertigen Rechten im kommenden Jahr Marktanteile gewinnen, ist der Vergleich, den es erneut anzustellen gilt.
Warum werden tokenisierte Aktien zu einem anderen Preis gehandelt als die echte Aktie?
Ein Token und die zugrunde liegende Aktie können an getrennten Märkten gehandelt werden. Erstellung und Rücknahme tragen dazu bei, den Tokenpreis nahe am Aktienkurs zu halten, doch Zugang, Bestände und Handelszeiten können diesen Prozess begrenzen. Wenn die Börse geschlossen ist, kann die Nachfrage nach Token den Preis weit vom letzten gehandelten Kurs der Aktie entfernen.
Tram Doman von Bullish, einem Befürworter emittentengesponserter Tokenisierung, berichtet in einem Meinungsbeitrag auf CoinDesk vom 24. September 2026, dass sich Robinhoods AMC-Token am späten 3. September von 2,55 US-Dollar auf 23,16 US-Dollar bewegte und innerhalb einer Stunde wieder auf 3,26 US-Dollar zurückfiel, bei einem Poolvolumen von 10,5 Mio. US-Dollar. Der Höchststand lag beim 9,1-Fachen des NYSE-Schlusskurses von AMC von 2,54 US-Dollar sieben Stunden zuvor.
Doman führt die Bewegung auf die Nachfrage nach einem in tokenisierten AMC-Aktien notierten Memecoin zurück und berichtet über eine mittlere Abweichung vom Schlusskurs von 0,9 % über sieben Handelstage vom 31. August bis 9. September. Domans Kolumne nennt einen einzigen autorisierten Teilnehmer, kein Minting oder Burning während des Ausschlags und 47 Mintings am 4. September. Die Darstellung deutet auf eingeschränkte Arbitrage hin; die Kausalität bleibt Domans Interpretation.
Ein autorisierter Teilnehmer erstellt Token über einen Emittenten oder löst sie dort ein. Minting erzeugt Token; Burning entwertet sie. Erstellung und Rücknahme halten Hinterlegungsscheine im Einklang mit Aktien und ETPs im Einklang mit dem Nettoinventarwert, erfordern jedoch Zugang, Bestände oder Wertpapierleihe sowie eine ausführbare Umwandlung.
Robinhoods Prospekt, Seite 60, warnt, dass der Emittent die Sicherheiten möglicherweise „außerhalb der Börsenhandelszeiten oder in den erforderlichen Mengen oder überhaupt nicht“ handeln kann. Die reguläre Handelssitzung der NYSE umfasst 32,5 Stunden einer normalen Woche, also 19,3 % von 168 Stunden. Bestände und Handel zu erweiterten Zeiten können helfen, doch kontinuierlicher Tokenhandel kann keine kontinuierliche Liquidität des Basiswerts garantieren.
Der Wrapper richtet sich an Anleger, die ein Preis-Exposure suchen. Robinhoods EU-KID, Seiten 1 und 2, beschreibt ein Derivat, das an einen in den USA notierten Vermögenswert gekoppelt ist, und nennt Robinhood Europe als einzige Gegenpartei. Wie bei einer Participating Note erfolgt der Zugang über die Verpflichtung einer anderen Partei, was ein Kontrahentenrisiko statt Aktionärseigentum mit sich bringt.
Stellen Sie vor einer Allokation vier Fragen: Welche Rechte verbrieft der Token selbst? Wer ist der Emittent, und welches Recht gilt für die Forderung? Kann mehr als ein Teilnehmer Token erstellen und zurücknehmen? Was geschieht mit der Preisbildung, wenn der zugrunde liegende Markt schließt?
FAQ
Was hat die SEC-Ausnahme für tokenisierte Aktien genehmigt?
Eine bedingte Entlastung für qualifizierte Handelsplätze und Liquiditätsanbieter, keine pauschale Produktgenehmigung.
Ist eine tokenisierte Aktie dasselbe wie der Besitz der Aktie, und erhält man Dividenden und Stimmrechte?
Nur einige Strukturen verbriefen Aktionärsrechte; eine Deckung allein reicht nicht aus.
Wer gibt tokenisierte Aktien aus, und wie unterscheiden sich ihre Strukturen?
Unternehmen und Intermediäre geben Aktien, verwahrte Beteiligungen oder separate kursgebundene Instrumente aus.
Warum werden tokenisierte Aktien zu einem anderen Preis gehandelt als die echte Aktie?
Getrennte Liquidität und eingeschränkte Erstellung oder Rücknahme können eine Angleichung der Preise verhindern.