


Qu'est-ce qu'Ethereum ? Le guide complet de l'ETH et des smart contracts
 27 min de lecture
- Ethereum
- Technologie
Bitcoin a démontré que la monnaie pouvait fonctionner sans banque. Ethereum a posé une question plus large : quoi d'autre pourrait fonctionner ainsi ? Dix ans plus tard, le réseau constitue l'infrastructure de règlement de la majeure partie de la valeur qui circule sur les blockchains publiques.
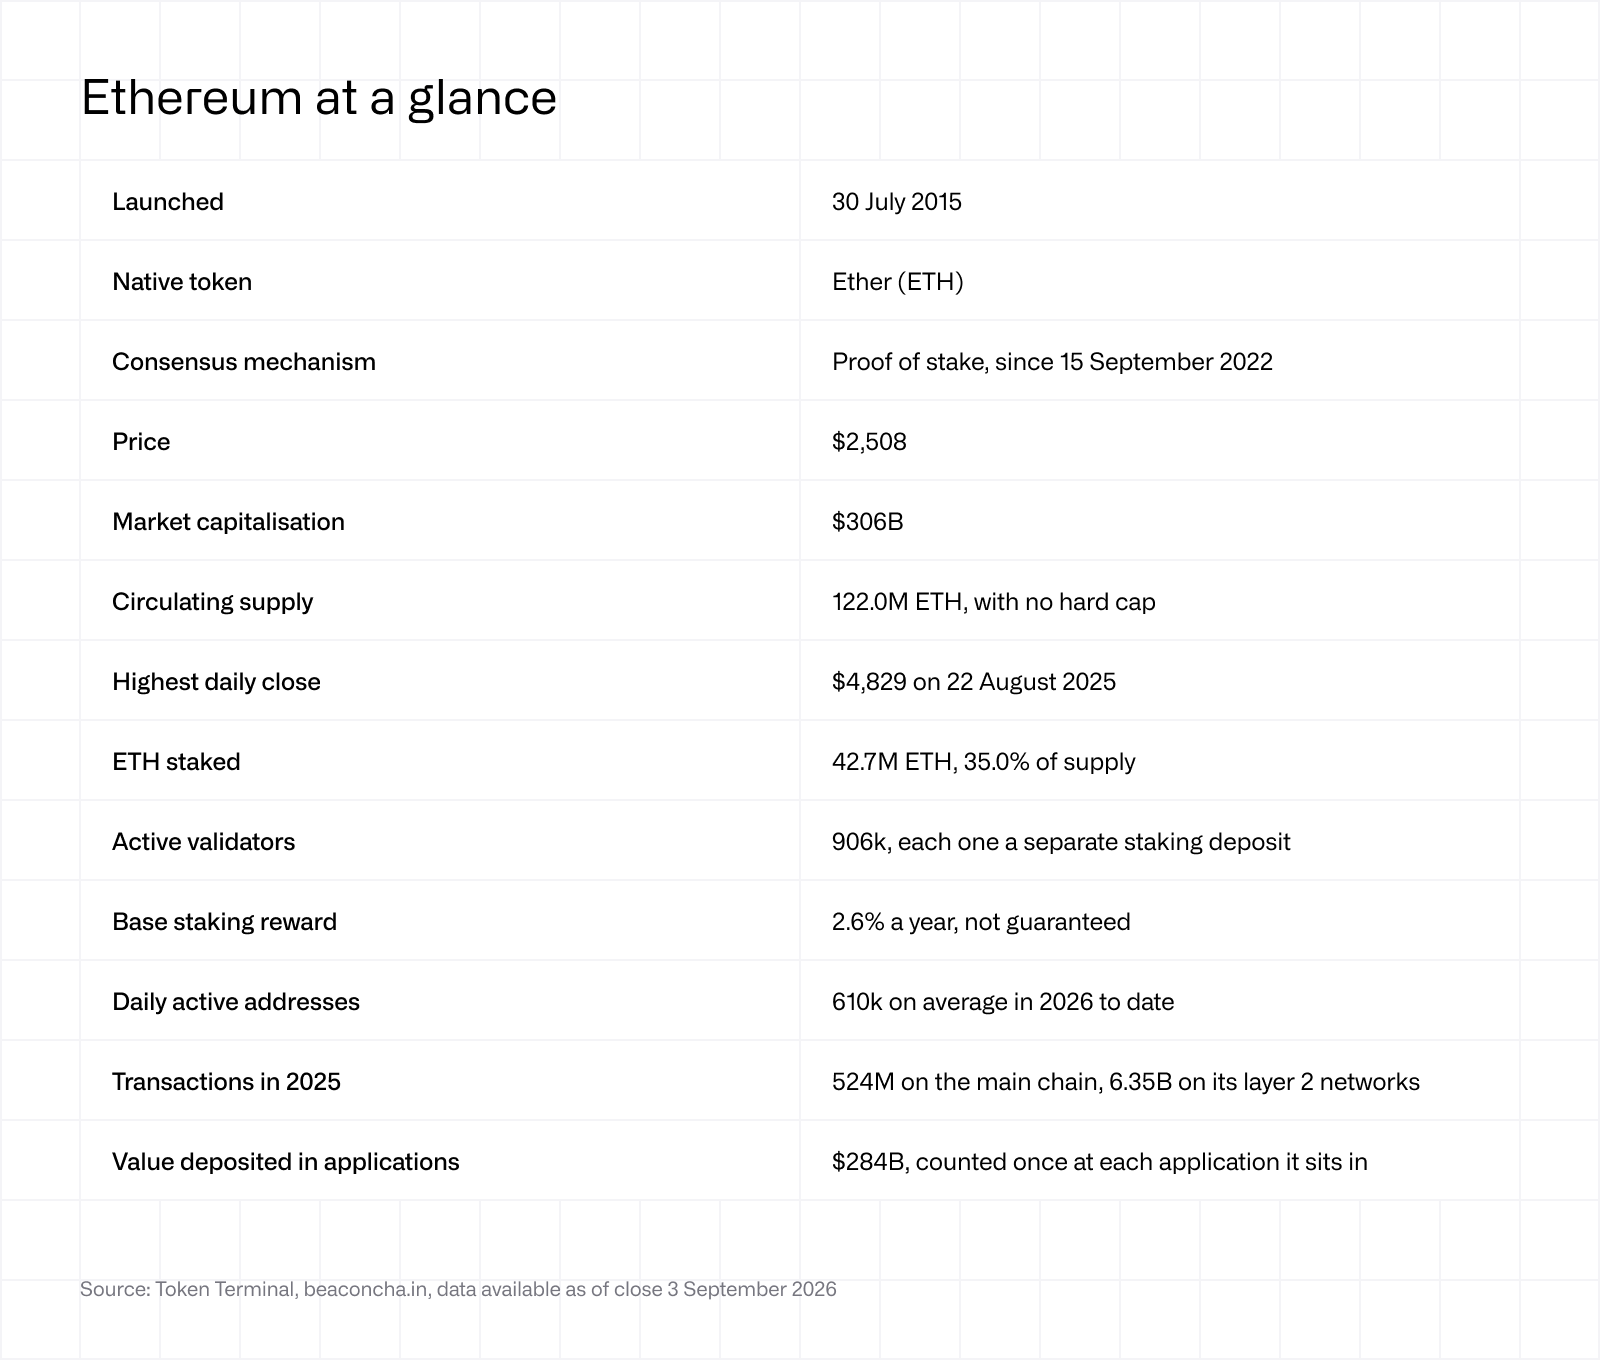
Ethereum est une blockchain, une base de données partagée que des milliers d'ordinateurs indépendants maintiennent synchronisée sans qu'aucune entreprise n'en ait le contrôle. Le réseau a été lancé en juillet 2015 et son token natif s'appelle l'ether (ticker : ETH).
Là où Bitcoin fait une seule chose et la fait remarquablement bien, transférer et conserver de la valeur, Ethereum a été conçu pour exécuter des logiciels. N'importe qui, où qu'il se trouve, peut publier un programme sur Ethereum : celui-ci s'exécutera exactement comme il a été écrit, aussi longtemps que le réseau existera, sans qu'aucune entreprise puisse le modifier ou l'arrêter. Ces programmes s'appellent des smart contracts, et ce sont eux qui distinguent Ethereum de toutes les blockchains qui l'ont précédé.
Si Bitcoin est souvent qualifié d'or numérique, Ethereum se rapproche davantage du pétrole numérique : non pas la réserve de valeur elle-même, mais le carburant qui alimente tout un système financier. Au 3 septembre 2026, l'ETH s'échange à 2 508 $ pour une capitalisation boursière de 306 milliards de dollars, ce qui en fait le deuxième actif numérique derrière Bitcoin, à un peu moins d'un cinquième de sa taille.1
Points clés
Ethereum est la principale plateforme de smart contracts. Il représente 58,7 % de la valeur de marché cumulée des douze plus grandes blockchains de smart contracts et un peu plus des trois cinquièmes des sommes déposées dans les applications de finance décentralisée, ces services de prêt, d'emprunt et de négociation qui fonctionnent sans banque intermédiaire.1
Ethereum est passé en septembre 2022 de la preuve de travail (proof of work), où les ordinateurs s'affrontent en consommant de l'électricité, à la preuve d'enjeu (proof of stake), où les participants immobilisent leurs propres ETH à titre de dépôt de garantie. Bitcoin fonctionne toujours en preuve de travail. C'est la différence technique la plus importante entre les deux réseaux.
42,7 millions d'ETH, soit 35,0 % de l'ether en circulation, sont stakés : immobilisés à titre de dépôt de garantie en échange d'une récompense qui s'établit actuellement à 2,6 % par an. Les récompenses de staking ne sont pas garanties et varient.2
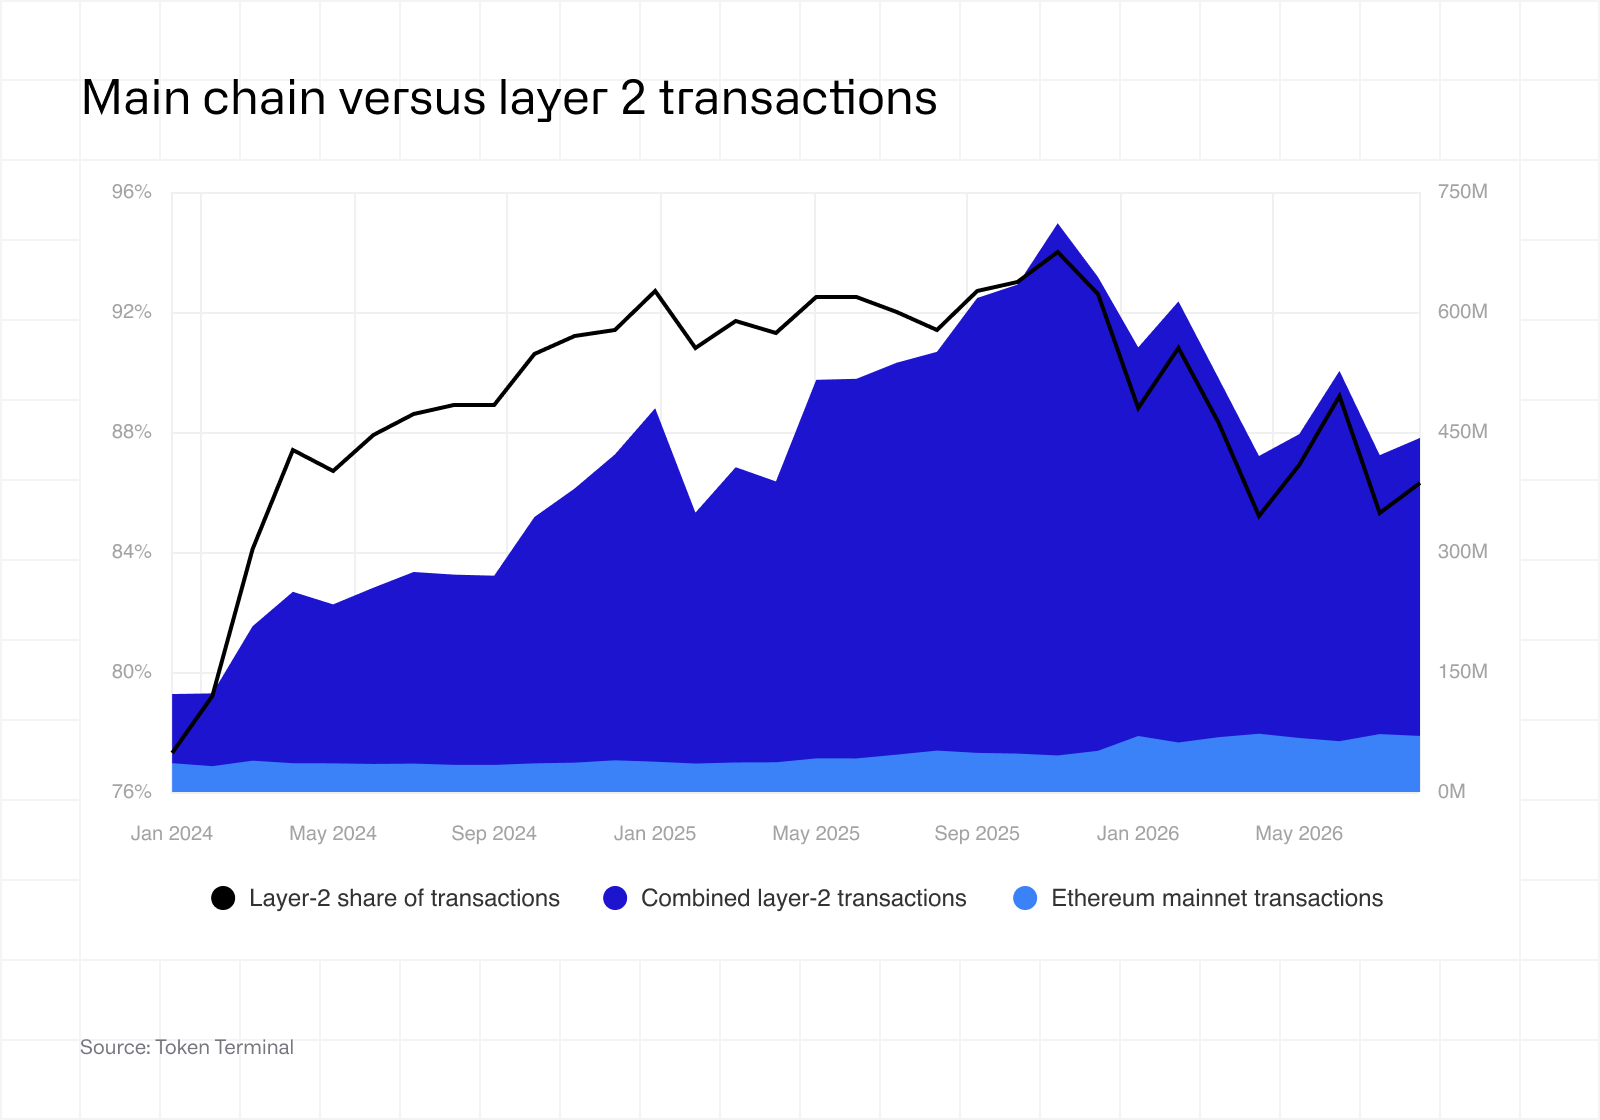
L'essentiel de l'activité d'Ethereum a quitté la chaîne principale pour les réseaux layer 2, des réseaux distincts et bien moins coûteux qui regroupent les transactions et en renvoient un résumé vers Ethereum. Depuis le début de 2026, ils ont représenté près de neuf transactions sur dix de l'écosystème Ethereum.1
Vous pouvez vous exposer à l'ETH de manière régulée, récompenses de staking incluses, via le CoinShares Ethereum Staking ETP (ETHE), un produit coté qui s'achète depuis un compte-titres ordinaire et qui applique 0,00 % de frais de gestion.3
Comment fonctionne Ethereum
La preuve d'enjeu
Toute blockchain a besoin d'un moyen permettant à des inconnus de s'accorder sur la réalité des transactions sans avoir à se faire confiance. Ce moyen s'appelle un mécanisme de consensus.
Bitcoin utilise la preuve de travail, où des ordinateurs spécialisés consomment de l'électricité pour résoudre une énigme le plus vite possible, le gagnant ajoutant le lot de transactions suivant. Ethereum a employé la même méthode jusqu'en septembre 2022, avant de la remplacer lors d'une mise à jour connue sous le nom de The Merge.
Ethereum fonctionne désormais en preuve d'enjeu. Plutôt que de dépenser de l'électricité, les participants mettent leurs propres ETH en jeu à titre de dépôt. Le réseau en désigne un au hasard pour proposer le lot de transactions suivant, appelé bloc, et les autres vérifient son travail. Un comportement honnête est rémunéré. Un comportement malhonnête est sanctionné par la destruction d'une partie du dépôt, un mécanisme appelé slashing.
L'économie d'énergie a été spectaculaire. Le Crypto Carbon Ratings Institute a mesuré une baisse de plus de 99,98 % de la consommation électrique d'Ethereum du jour au lendemain, d'environ 23 millions de mégawattheures par an à un peu plus de 2 600. Un mégawattheure correspond à peu près à la consommation mensuelle d'un ménage européen : Ethereum est ainsi passé de la consommation d'un pays de taille moyenne à celle d'une petite ville.4
Les validateurs et le dépôt de 32 ETH
Un validateur est une unité de dépôt staké qui effectue ce travail de vérification. En faire fonctionner un soi-même exige 32 ETH, soit environ 80 000 $ au cours actuel, ainsi qu'un ordinateur connecté en permanence.
On compte actuellement 906 000 validateurs actifs.2 Ce chiffre ne correspond pas au nombre de personnes qui font du staking, et il a fortement reculé en 2026 au lieu de progresser. La raison tient à une mise à jour de 2025 baptisée Pectra, qui a permis à un même validateur de détenir jusqu'à 2 048 ETH au lieu d'être plafonné à 32. Les principaux acteurs du staking ont fusionné des centaines de petits validateurs en quelques gros, si bien que le nombre de validateurs affiché a baissé alors même que la quantité d'ETH stakés augmentait. Le nombre de validateurs n'est plus un bon indicateur du nombre de participants qui sécurisent Ethereum.
Le staking et les récompenses
Le staking consiste à immobiliser des ETH pour contribuer à la sécurité du réseau en échange d'une récompense. Vous n'avez pas à faire fonctionner vous-même un validateur. La plupart des investisseurs font du staking via un exchange, un service de staking ou un produit d'investissement régulé qui s'en charge pour leur compte.
Début septembre 2026, 42,7 millions d'ETH sont stakés, soit 35,0 % de l'ether en circulation, pour une valeur de 107 milliards de dollars. La récompense de base s'établit à 2,6 % par an.2
Ce taux n'est pas fixe. Il baisse à mesure que la quantité d'ETH stakés augmente, puisque le même volume de récompenses est réparti entre davantage de participants, et il monte avec l'activité du réseau, les validateurs percevant aussi une part des frais de transaction. La demande de staking est aujourd'hui assez forte pour que les nouveaux dépôts patientent dans une file d'attente : 2,1 millions d'ETH attendent d'entrer en staking, avec un délai de 36 jours.2 Les récompenses de staking ne sont pas garanties et peuvent varier.
Le gas et les frais
Chaque action sur Ethereum a un coût, payé en ETH et appelé gas. Le gas mesure la puissance de calcul qu'une action mobilise : un simple transfert coûte peu, une opération complexe coûte davantage. Ces frais sont généralement exprimés en gwei, soit un milliardième d'ETH.
Les frais de transaction (gas) suivent deux chemins. Une part appelée frais de base est détruite et définitivement retirée de l'offre. Le reste revient au validateur sous forme de frais de priorité. Cette répartition a été introduite en août 2021 par une modification du protocole connue sous le nom d'EIP-1559.
Les frais se sont effondrés à mesure que l'activité migrait vers les réseaux layer 2. Le coût moyen d'utilisation de la chaîne principale d'Ethereum a reculé de quatre cinquièmes en un an, passant de 1,00 $ par transaction sur l'ensemble de 2025 à 0,20 $ depuis le début de 2026. En valeur absolue, les utilisateurs ont acquitté 526 millions de dollars de frais sur la chaîne principale sur toute l'année 2025, contre 113 millions depuis le début de 2026.1
L'offre diminue-t-elle ?
Ethereum n'applique aucun plafond d'émission, contrairement à la limite de 21 millions de Bitcoin. De nouveaux ETH sont créés en continu pour rémunérer les validateurs, et détruits en continu par le biais des frais de base.
Depuis le début de la destruction des frais en août 2021, 4,6 millions d'ETH ont été supprimés. Mais les émissions ont dépassé les destructions sur la même période, si bien que l'offre en circulation a tout de même progressé, de 117,0 à 122,0 millions.1
Ce que The Merge a changé, c'est le rythme. Au cours des treize mois qui l'ont précédé, l'offre progressait de 2,7 % par an même après destruction, car les mineurs étaient eux aussi rémunérés. Depuis quatre ans, elle progresse de 0,3 % par an. Ethereum n'est pas véritablement déflationniste, et le présenter ainsi est une erreur. Son offre est quasi stable, ce qui est une affirmation différente et bien plus défendable.
Ce que sont les smart contracts et ce qu'ils permettent
Un smart contract est un programme stocké sur la blockchain qui s'exécute automatiquement dès que ses conditions sont réunies. L'analogie classique est celle du distributeur automatique : on insère les bonnes pièces, on appuie sur le bon bouton, et la machine délivre l'article. Personne n'a à donner son accord, et personne ne peut décider du contraire.
Les smart contracts reposent sur une logique conditionnelle simple : si tel paiement arrive, alors tels tokens sont libérés. Une fois publié, le code est visible de tous et ne peut être modifié en catimini. C'est là tout son intérêt, et c'est aussi son risque : un bug dans un smart contract est définitif, et une erreur peut être exploitée par quiconque la repère.
Quatre applications de ce principe méritent d'être connues. La première est la finance décentralisée, généralement abrégée en DeFi : prêter, emprunter et négocier sans banque intermédiaire. 284 milliards de dollars de valeur sont déposés dans des applications sur Ethereum, soit un peu plus des trois cinquièmes du total toutes blockchains confondues. Ce total additionne les avoirs de chaque application sans corriger les doubles comptages : un dépôt effectué dans une application puis apporté en garantie dans une seconde est comptabilisé deux fois, si bien que le chiffre dépasse les sommes réellement déposées.1
La deuxième catégorie est celle des stablecoins, des tokens conçus pour conserver une valeur stable, généralement un dollar américain, et adossés à des réserves. 163 milliards de dollars de stablecoins sont émis sur Ethereum, soit plus que sur toutes les autres blockchains réunies.1
La troisième est la tokenization : fonds monétaires, obligations et dette privée émis sous forme de tokens sur une blockchain plutôt que sous forme d'inscriptions dans le registre d'un teneur de registre, ce qui permet un règlement en quelques minutes plutôt qu'en plusieurs jours. La quatrième regroupe les autres formes de preuve de propriété, des NFT, ces tokens uniques et non interchangeables utilisés pour l'art numérique et les objets de collection, jusqu'aux DAO, ces organisations dont les décisions sont prises par vote des détenteurs de tokens et exécutées automatiquement par un contrat.
Ethereum et Bitcoin : quelle est la différence ?
Bitcoin et Ethereum sont complémentaires plutôt que concurrents. Bitcoin est un actif monétaire à offre fixe. Ethereum est une plateforme sur laquelle on construit.
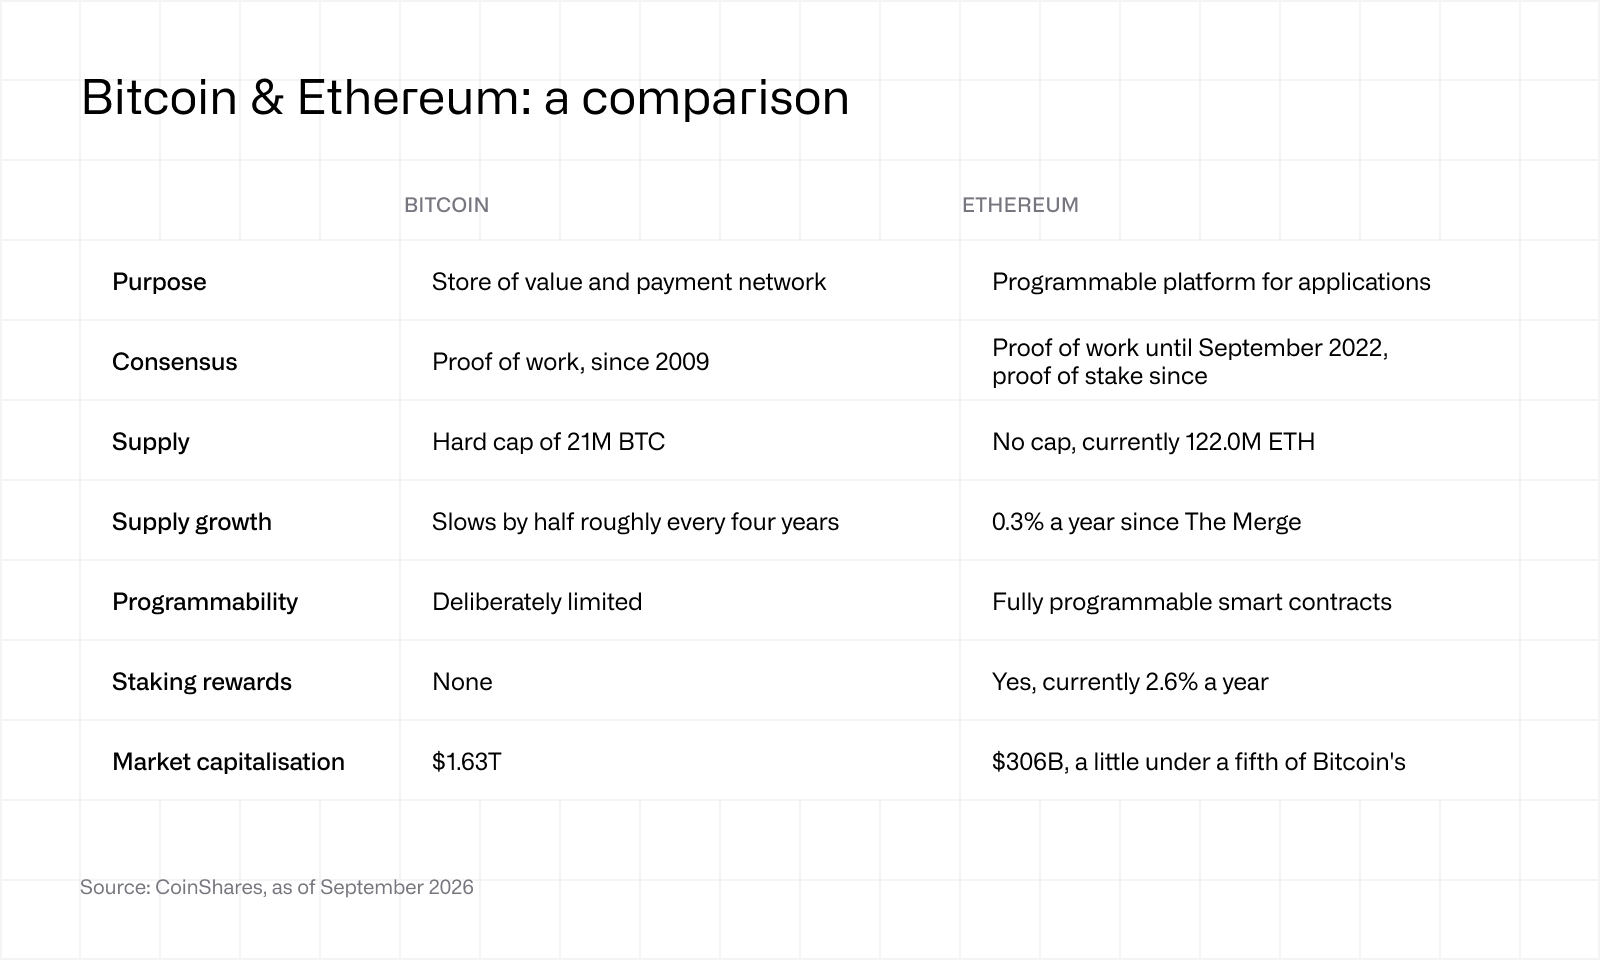
La ligne « Consensus » est celle que l'on présente le plus souvent de travers, y compris dans des versions antérieures de ce guide. Pour lever toute ambiguïté : Bitcoin fonctionne en preuve de travail. Ethereum a fonctionné en preuve de travail jusqu'au 15 septembre 2022 et fonctionne en preuve d'enjeu depuis. Les deux réseaux n'utilisent donc pas le même mécanisme de consensus.
La conséquence pratique est que l'ETH peut générer une récompense du simple fait d'être détenu et staké, ce que le BTC ne permet pas. L'ETH est ainsi ce qui se rapproche le plus d'un actif porteur de rendement dans l'univers des actifs numériques, avec cette réserve importante que la récompense est versée en ETH et vaut donc ce que vaut l'ETH.
Les layer 2 : là où se déroule réellement l'activité d'Ethereum
Un layer 2 est un réseau distinct qui traite les transactions rapidement et à bas coût, puis transmet périodiquement à Ethereum un compte rendu compressé de son activité. Ethereum reste l'arbitre et le registre de référence. Le layer 2, lui, absorbe le trafic.
L'analogie qui fonctionne est celle d'un réseau de paiement par carte. Les achats individuels sont traités toute la journée dans un système auxiliaire rapide, et la position nette est réglée avec les banques en fin de journée. Ethereum est l'infrastructure de règlement. Les layer 2 sont l'endroit où les achats ont lieu.
Le basculement a été net. Sur l'année 2025, les dix plus grands layer 2 ont traité 6,35 milliards de transactions à eux seuls, contre 524 millions sur la chaîne principale d'Ethereum : 92,4 % de l'activité de l'écosystème Ethereum s'est donc déroulée ailleurs que sur Ethereum lui-même. Sur les huit premiers mois de 2026, cette part est revenue à 87,8 % à mesure que les volumes de la chaîne principale se redressaient, ce qui laisse tout de même près de neuf transactions sur dix sur un layer 2.1
Le plus important, et de loin, est Base, lancé par Coinbase, qui a traité à lui seul environ 3,7 milliards de transactions en 2025, soit plus de la moitié du total des layer 2. Arbitrum, OP Mainnet, Starknet, World Chain, Unichain, zkSync, Linea et Scroll représentent l'essentiel du reste.1
Les frais en sont la raison. Une transaction qui coûte quelques centimes sur la chaîne principale coûte généralement une fraction de centime sur un layer 2. Cela a été rendu possible par une mise à jour de mars 2024 baptisée Dencun, qui a créé un canal de données temporaire bon marché, appelé blobs, spécifiquement destiné aux layer 2 pour y inscrire leurs comptes rendus.
Un arbitrage mérite toutefois d'être compris. Les layer 2 héritent de la sécurité d'Ethereum pour le registre de propriété, mais la plupart dépendent encore d'un opérateur unique pour déterminer l'ordre de traitement des transactions, et plusieurs conservent la faculté de modifier leur propre code. Ils demandent donc à l'utilisateur une confiance que la chaîne principale, elle, n'exige pas.
Histoire et grandes étapes
En 2013, un programmeur de dix-neuf ans, Vitalik Buterin, publie un document dans lequel il soutient que la conception de Bitcoin est trop étroite et que la même idée pourrait faire tourner un ordinateur généraliste plutôt qu'une simple monnaie. Le développement commence l'année suivante et le réseau est mis en service en 2015.
2015. Ethereum est lancé, après une vente publique de tokens et la création de l'Ethereum Foundation.
2016. Un attaquant vide un important smart contract baptisé The DAO. La communauté vote l'annulation de l'opération, ce qui scinde la chaîne en deux. La chaîne corrigée est l'Ethereum que nous utilisons aujourd'hui ; l'autre poursuit son existence sous le nom d'Ethereum Classic.
2017. L'Enterprise Ethereum Alliance voit le jour avec, parmi ses membres, Accenture, Intel, JP Morgan et Microsoft.
2020. La Beacon Chain est mise en service en décembre et fait tourner la preuve d'enjeu en parallèle, alors que la chaîne principale utilise encore la preuve de travail.
2021. L'EIP-1559 introduit la destruction d'une partie des frais en août. L'ETH inscrit en novembre ce qui constituait alors un record historique.
2022. The Merge, le 15 septembre. Ethereum abandonne la preuve de travail et bascule entièrement en preuve d'enjeu, réduisant sa consommation d'énergie de plus de 99,98 %.4
2024. Dencun, en mars, introduit les blobs et divise les coûts des layer 2 par un ordre de grandeur. Les premiers ETP Ethereum au comptant commencent à être négociés aux États-Unis en juillet.
2025. L'ETH inscrit un record de clôture quotidienne à 4 829 $ le 22 août.1
2026. La part d'ETH stakés dépasse pour la première fois 35,0 % de l'offre. Le 17 mars, la SEC et la CFTC publient une note d'interprétation conjointe précisant dans quels cas le staking échappe au droit américain des valeurs mobilières.
Les prochaines étapes de la feuille de route
La prochaine mise à jour programmée est Glamsterdam, attendue sur la chaîne principale à la fin de 2026, après des répétitions sur les réseaux de test à partir de fin septembre. Ses principales évolutions sont techniques plutôt que visibles pour l'utilisateur : une refonte de la façon dont les blocs sont construits et proposés, ainsi qu'une forte hausse de l'objectif de capacité du réseau.5
Au-delà, Vitalik Buterin a publié en juillet 2026 un plan qu'il appelle Lean Ethereum, un programme de trois à quatre ans portant sur la majeure partie du protocole. Il vise à ramener beaucoup plus de capacité sur la chaîne principale, avec un objectif de long terme de plusieurs milliers de transactions par seconde directement sur Ethereum et non plus seulement sur ses layer 2. Il vise à réduire à une fourchette de dix à vingt secondes le délai au terme duquel une transaction devient irréversible. Il remplacerait une cryptographie qu'un futur ordinateur quantique pourrait casser. Et il intégrerait la confidentialité, afin qu'effectuer une transaction sur Ethereum ne revienne plus à publier l'intégralité de son historique financier.
Ce sont des objectifs, pas des engagements. Ethereum a un long passé de mises à jour livrées en retard, et plusieurs développeurs de premier plan ont publiquement jugé le calendrier trop lent. La feuille de route indique une direction, pas un échéancier.
Comment s'exposer à Ethereum
Trois voies concrètes existent.
Acheter de l'ETH directement sur un exchange. Vous détenez l'actif et pouvez le staker vous-même, mais vous êtes responsable de sa conservation, de la protection des clés privées qui le contrôlent et qui ne peuvent être réinitialisées en cas de perte, ainsi que de vos déclarations fiscales.
Acheter un Exchange Traded Product (ETP). Un ETP est un titre coté sur une place de cotation qui réplique le cours d'un actif. Vous l'achetez depuis un compte-titres ou un compte bancaire ordinaire, aux côtés de vos actions et de vos fonds, sans portefeuille ni clé à gérer. Un ETP physiquement adossé détient de véritables ETH auprès d'un dépositaire régulé, la société spécialisée qui conserve l'actif pour le compte des investisseurs, plutôt que de répliquer le cours au moyen de produits dérivés.
Acheter un ETP avec staking. Certains ETP stakent les ETH qu'ils détiennent et reversent la récompense aux investisseurs. C'est la seule voie qui permette à un investisseur classique de percevoir la récompense de staking sans rien avoir à gérer.
Le CoinShares Ethereum Staking ETP (ticker ETHE, ISIN GB00BLD4ZM24) est physiquement adossé à 100 % à des ETH conservés auprès d'un dépositaire institutionnel, applique 0,00 % de frais de gestion et verse une récompense de staking de 1,25 % par an, qui n'est pas garantie et peut varier. Lancé en février 2021, il totalisait 403 millions de dollars d'encours au 28 août 2026. Il est coté sur Xetra en Allemagne, Euronext Paris et Amsterdam, SIX en Suisse, le London Stock Exchange et Borsa Italiana, de sorte que la plupart des investisseurs européens peuvent l'acheter auprès d'un courtier qu'ils utilisent déjà.3
Les réserves qui adossent chaque ETP CoinShares sont publiées et vérifiées de manière indépendante : les détenteurs peuvent donc s'assurer à tout moment que le produit détient bien les ETH qu'il déclare détenir.3
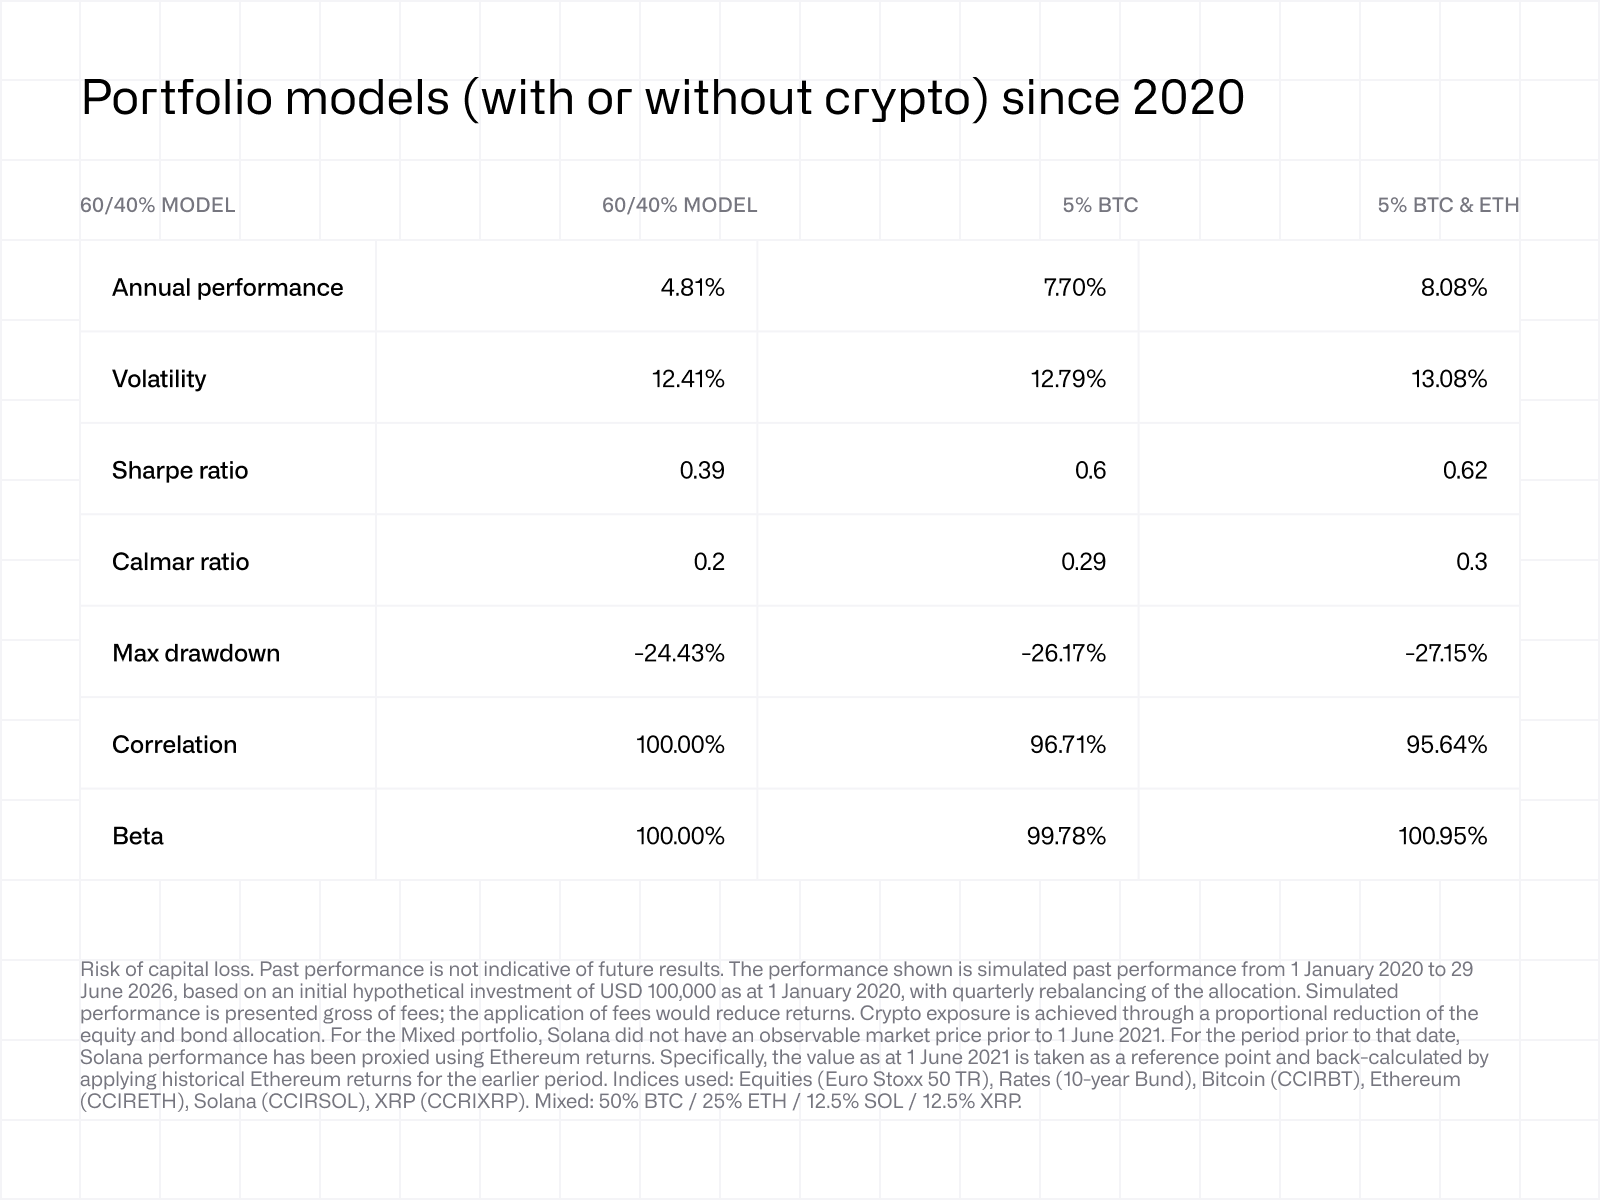
Sur la question du dimensionnement, le modèle d'allocation de portefeuille de CoinShares examine l'effet d'une petite poche d'actifs numériques sur un portefeuille traditionnel. Il s'agit de résultats simulés, et non d'un historique de performance réel. Dans la simulation, une allocation de 5 % répartie entre bitcoin et ether aurait porté la performance annualisée de 4,8 % à 8,7 % et le ratio de Sharpe, qui mesure le rendement par unité de risque, de 0,39 à 0,70, tandis que la perte maximale entre un point haut et un point bas se serait creusée de 24,1 % à 26,6 %. Il ne s'agit pas de dire que l'allocation est gratuite. Il s'agit de constater qu'à 5 %, le surcroît de performance a historiquement dépassé le surcroît de perte maximale.
Le capital des investisseurs est exposé à un risque de perte et ils peuvent perdre tout ou partie de leur investissement. Les ETP sur cryptomonnaies sont des produits complexes, susceptibles d'être difficiles à comprendre. Les performances passées ne préjugent pas des performances futures. Les récompenses de staking ne sont pas garanties et peuvent varier. Consultez le prospectus et les documents d'informations clés correspondants avant d'investir.
L'analyse de CoinShares
Forces
La position dominante d'Ethereum a cessé de s'éroder. Il détenait 78,7 % de la valeur de marché cumulée des douze plus grandes blockchains de smart contracts fin 2020, part tombée à 55,9 % fin 2024. Depuis, le recul s'est interrompu : cette part s'établit aujourd'hui à 58,7 %.1 Le long déclin qui a alimenté les commentaires pendant des années s'est aplani.
Plus important encore, c'est sur Ethereum que se trouve l'argent. Un peu plus des trois cinquièmes de la valeur déposée en finance décentralisée, toutes blockchains confondues, se trouvent sur Ethereum, et il s'y émet davantage de stablecoins que sur toutes les autres blockchains réunies.1 La part de marché en valeur est une chose ; la part des actifs que les utilisateurs laissent effectivement en place en est une autre, bien plus durable. Derrière cela se trouve la plus grande communauté de développeurs du secteur, qui a accueilli en 2025 plus de nouveaux développeurs que n'importe quelle autre blockchain.7
Enfin, le staking donne à l'ETH un flux de revenus natif auquel Bitcoin n'a pas d'équivalent. Il est versé en ETH plutôt qu'en numéraire, et il n'est pas garanti, mais il constitue une différence économique réelle entre les deux plus grands actifs numériques.
Opportunités
L'ouverture la plus nette à court terme concerne les produits de staking régulés. La note d'interprétation conjointe publiée le 17 mars 2026 par la SEC et la CFTC retient que le staking échappe au droit américain des valeurs mobilières lorsque le prestataire agit en qualité de mandataire du client, n'exerce aucun pouvoir discrétionnaire sur les actifs stakés et ne garantit pas la récompense.6 Cela a levé le principal obstacle réglementaire au staking au sein des ETP américains, sur le plus grand marché du monde. Le changement est plus étroit que ne l'ont laissé entendre les commentaires : il porte sur la structuration d'un produit et ne tranche pas le statut du staking en général. Les ETP de staking existent en Europe depuis des années et les États-Unis ne font que rattraper leur retard ; or les flux suivent généralement les produits.
L'ouverture plus lente, mais plus vaste, est la tokenization. Fonds monétaires, titres du Trésor américain et dette privée sont de plus en plus souvent émis sur une blockchain plutôt que dans le registre d'un teneur de registre, et Ethereum est le lieu d'émission par défaut des institutions qui s'y engagent. La courbe d'adoption est longue, mais c'est celle qui a le plus de chances de transformer Ethereum en une infrastructure dont la finance traditionnelle dépendra. C'est aussi pourquoi les travaux sur la capacité comptent : Dencun et Fusaka ont l'un comme l'autre apporté des baisses de coûts substantielles au lieu d'être une nouvelle fois reportés, et Glamsterdam vise une hausse sensible de la capacité sur la chaîne principale elle-même.
Faiblesses
La question la plus délicate pour la thèse d'investissement est que le succès des layer 2 a cannibalisé la chaîne principale. Près de neuf transactions sur dix ont désormais lieu sur des réseaux qui ne reversent que très peu à Ethereum pour ce privilège. Les revenus de frais de la chaîne principale sont tombés de 526 millions de dollars en 2025 à 113 millions sur les huit premiers mois de 2026, et les montants détruits ont reculé plus fortement encore.1 Le passage à l'échelle a fonctionné, mais il a déplacé les revenus ailleurs. La question de savoir si Ethereum pourra facturer le règlement à un niveau comparable à ce qu'il facturait autrefois pour la congestion reste ouverte, et quiconque achète de l'ETH prend position sur ce point.
Cela alimente un second problème : le récit de la déflation ne tient pas. L'offre a progressé, et non reculé, depuis le début de la destruction des frais, et elle progresse d'autant plus vite que cette destruction diminue.1 Tout argumentaire reposant sur une raréfaction de l'ETH au fil du temps est contredit par les données.
Deux autres faiblesses relèvent de la structure plutôt que de l'économie. Un code que l'on ne peut modifier est un code que l'on ne peut corriger : le risque lié aux smart contracts est donc permanent. Les attaques visant des applications construites sur Ethereum ont coûté des milliards de dollars aux utilisateurs, et le réseau lui-même ne les annulera pas. Par ailleurs, des dizaines de layer 2, chacun avec ses frais, son token et sa propre manière de faire entrer et sortir les fonds, rendent l'expérience réellement déroutante pour un nouveau venu, ce que Bitcoin n'est pas.
Menaces
La concentration du staking est le point à surveiller. Un tiers de l'ensemble des ETH est staké, et une large part de ce montant passe par une poignée de grands opérateurs et par des services qui émettent un reçu négociable représentant les ETH stakés. C'est une préoccupation de gouvernance et de censure plutôt qu'un risque de vol, mais elle est bien réelle.
Il existe aussi une concurrence par les prix : Solana, BNB Chain et d'autres sont plus rapides et moins chers sur leur propre chaîne principale, et ont pris une part significative de l'activité de détail. Il y a également la classification réglementaire, débattue depuis dix ans, tranchée dans certaines juridictions et pas dans d'autres. La note d'interprétation américaine de mars 2026 aide, mais elle ne s'applique qu'aux dispositifs de staking qui en respectent les conditions, elle ne traite pas du statut de l'ETH lui-même et elle ne clôt pas la question hors des États-Unis. Enfin, il y a la concentration au sein des trésoreries d'entreprise : plusieurs sociétés cotées détiennent désormais des positions en ETH se chiffrant en millions d'unités, financées par des émissions d'actions. Cela a constitué une source de demande, et cela peut devenir une source d'offre forcée si leurs conditions de financement se retournent.
Ce qu'il faut en retenir
Ethereum n'est ni bon marché ni simple à détenir, et la question des layer 2 est précisément ce qui ferait hésiter un investisseur prudent. Mais la difficulté et la thèse d'investissement ne font qu'un. Ethereum s'est rendu assez peu coûteux pour être utilisé, et ce qui s'y construit aujourd'hui ressemble moins à de la spéculation qu'à de la plomberie : des stablecoins qui font circuler plus de dollars que toutes les autres blockchains réunies, des fonds et des obligations qui se règlent en quelques minutes plutôt qu'en plusieurs jours. Si l'analogie du pétrole numérique tient, le prix du carburant comptera moins, avec le temps, que la quantité de machines qui finiront par tourner grâce à lui. C'est cela qu'il faut surveiller, et cela pose la question du dimensionnement sans y répondre : quel que soit le chiffre retenu par un investisseur, il doit rester assez faible pour que se tromper reste supportable, ce qui est toute la logique de la poche de 5 % du modèle présenté plus haut.
Questions fréquentes
Qu'est-ce qu'Ethereum, en termes simples ?
Ethereum est un ordinateur public que personne ne possède. C'est une blockchain, un registre partagé maintenu synchronisé par des milliers de machines indépendantes, capable d'exécuter des programmes autant que de transférer de l'argent. Son token s'appelle l'ether (ETH). N'importe qui peut y publier un programme et, une fois publié, celui-ci s'exécute tel qu'il a été écrit, sans qu'aucune partie puisse l'arrêter.
Ethereum est-il un bon investissement ?
Cela dépend entièrement de votre situation et de votre tolérance au risque, et rien de ce qui précède ne constitue un conseil en investissement. Ce que l'on peut affirmer factuellement, c'est que l'ETH est très volatil, que son offre n'est pas plafonnée, qu'il verse actuellement une récompense de staking de 2,6 % par an et qu'il s'échange 48,1 % en dessous de son record de clôture quotidienne d'août 2025. Le capital est exposé à un risque de perte.
Combien peut-on gagner en faisant du staking d'Ethereum ?
La récompense de base du réseau s'établit actuellement à 2,6 % par an, versée en ETH.2 Ce taux baisse à mesure que la quantité d'ETH stakés augmente et monte avec l'activité du réseau : il évolue donc en permanence. Les produits qui font du staking pour votre compte en reversent une partie, après frais : le CoinShares Ethereum Staking ETP verse 1,25 % par an, avec 0,00 % de frais de gestion.3 Les récompenses de staking ne sont pas garanties et peuvent varier.
Pourquoi Ethereum est-il devenu bien moins coûteux à utiliser ?
Deux mises à jour, Dencun en mars 2024 et Fusaka en décembre 2025, ont créé puis élargi un canal de données bon marché destiné aux réseaux layer 2. Les layer 2 traitent aujourd'hui près de neuf transactions Ethereum sur dix pour une fraction de centime chacune, et la chaîne principale, elle aussi moins congestionnée, a vu ses frais reculer, de 1,00 $ par transaction en moyenne en 2025 à 0,20 $ depuis le début de 2026.1
Ethereum a-t-il une offre maximale ?
Non. Bitcoin est plafonné à 21 millions d'unités ; Ethereum n'a pas de limite équivalente. De nouveaux ETH sont émis en continu pour rémunérer les validateurs, et une partie de chaque frais est détruite. Depuis le début de la destruction des frais en 2021, celle-ci n'a pas suivi le rythme des émissions : l'offre a donc progressé, mais de 0,3 % par an depuis 2022, contre 2,7 % auparavant.1
Quelle est la différence entre Ethereum et l'ether ?
Ethereum est le réseau. L'ether, ou ETH, est le token qui sert à payer son utilisation et à faire du staking. Dans le langage courant, on dit « Ethereum » pour les deux, et les exchanges cotent le token sous le ticker ETH.
Sources
1 Token Terminal, données arrêtées au 3 septembre 2026.
2 Beaconcha.in, au 4 septembre 2026.
3 Page produit et fiche technique du CoinShares Ethereum Staking ETP (ETHE), informations clés au 28 août 2026.
4 Crypto Carbon Ratings Institute (CCRI)
5 Ethereum Foundation
6 US Securities and Exchange Commission et Commodity Futures Trading Commission, note d'interprétation conjointe relative aux activités de staking, 17 mars 2026. Electric Capital, Developer Report 2025.
Publié leSept 14th, 2026