


De fyra sätten stablecoins når en aktieportfölj
 9 min läsning
- Ekonomi
- Altcoins
- Data
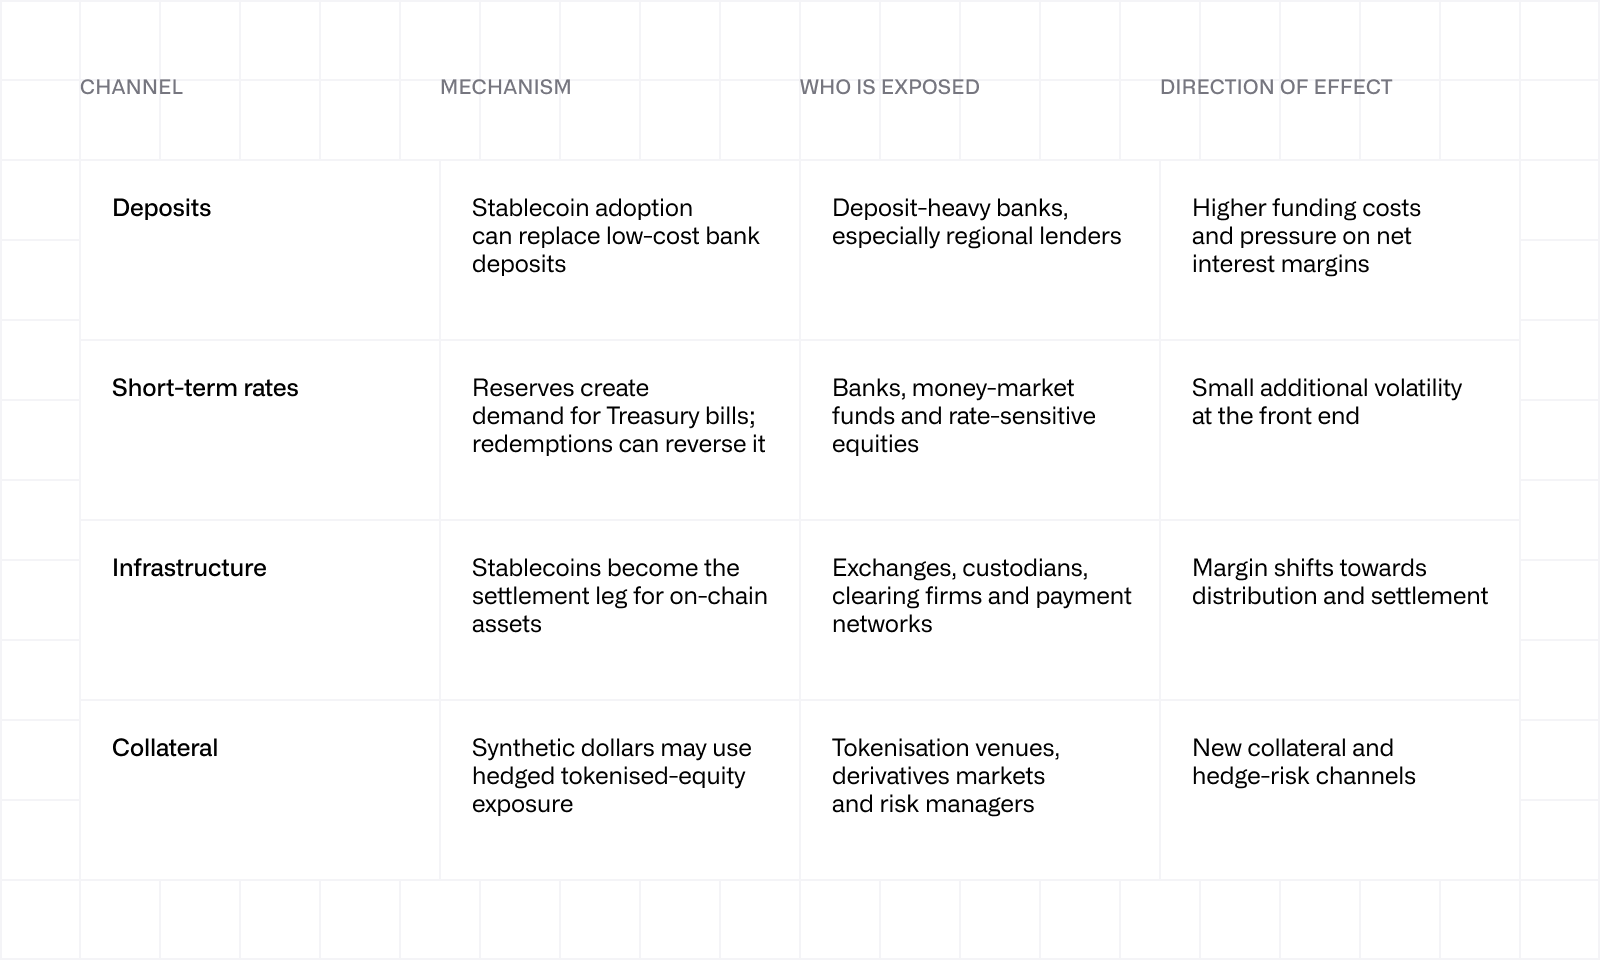
Stablecoins har vuxit bortom att vara en historia om kryptomarknaden. De kan påverka vinster och värderingar hos börsnoterade banker, börser och betalningsnätverk utan att en investerare någonsin köper en enda. När människor flyttar pengar från bankkonton till tokens som backas av amerikanska statsskuldväxlar förlorar bankerna billig finansiering och kan tvingas ersätta den till en högre kostnad.
Tar stablecoins insättningar från bankerna, och vilka banker är mest exponerade?
Rådgivare till det amerikanska finansdepartementet pekade i april 2025 ut 6,6 biljoner dollar i amerikanska transaktionsinsättningar som exponerade, och det totala utbudet av stablecoins motsvarar 4,6 % av den siffran. En studie från IMF med data till och med juni 2025 fann ingen signifikant kursreaktion hos vare sig stora banker eller mindre lokala banker (community banks) på efterfrågechocker för stablecoins. Hittills ser införandet av stablecoins mer ut som en marginalrisk än en finansieringschock.
En stablecoin fungerar som en mycket enkel bank. Någon lämnar över en dollar och utgivaren håller säkra tillgångar mot den, så kallade stablecoin-reserver. Ett bankkonto är billig, stabil finansiering, eftersom kunderna sällan flyttar pengarna och får lite betalt för att låta dem ligga kvar. När den dollarn flyttas till en stablecoin måste banken ersätta den med finansiering som kostar mer.
Omfattningen hittills är liten jämfört med den pool som står på spel. Det totala utbudet uppgick till 305,83 miljarder dollar den 27 september 2026, 0,8 % under de 308,16 miljarder dollar som gällde den 31 mars. Två utgivare, Tether och Circle, står för 84,7 % av det. En stillastående marknad är i sig slutsatsen: insättningshotet är en fråga om år och politik, inte om det här kvartalets tillväxttakt.
Exponeringen är ojämn. Investerare kan sålla på räntenetto som andel av de totala intäkterna: utlåningstunga banker, som amerikanska regionala långivare, får högre poäng än diversifierade banker eller investmentbanker, och har därför mer att förlora om finansieringskostnaderna stiger. Samma sållning fungerar på europeiska finansbolag.
Politikstriden avgör farten. GENIUS Act, som undertecknades i juli 2025, kräver en dollar i reserver för varje token och förbjuder utgivare att betala ränta till innehavare. Den hindrar inte tydligt börser från att betala belöningar på tokens som hålls på deras plattformar, och många gör det. Enligt Congressional Research Service (6 mars 2026) och Council of Economic Advisers (april 2026) vill bankerna att börserna slutar betala belöningar på stablecoins, eftersom belöningarna gör att tokens konkurrerar mer direkt med bankernas insättningskonton. Börserna vill fortsätta erbjuda dem. Det är en strid om huruvida en token får se ut som ett bankkonto, med bankaktier på ena sidan och börsaktier på den andra.
Hur påverkar stablecoins avkastningen på amerikanska statsskuldväxlar och de korta räntorna?
Reserverna i stablecoins ligger mestadels i kortlöpande amerikanska statspapper, så ett växande utbud ökar efterfrågan i den korta delen av kurvan. BIS-forskning med data till och med mars 2026 visar att ett inflöde på 3,5 miljarder dollar sänker tremånadersväxlarnas avkastning med 0,7 baspunkter vid genomslaget och med omkring fyra baspunkter inom tio dagar, med större effekt när likviditeten på marknaden för statspapper är ansträngd.
En baspunkt är en hundradels procentenhet, så effekten är verklig men liten. En tidigare version fann att lika stora utflöden hade större effekt. Den aktuella BIS-forskningen upprepar inte den jämförelsen, så betrakta asymmetrin som oavgjord.
I sin attesteringsrapport för Q2 2026 den 31 juli 2026 redovisade Tether totala tillgångar på 187,8 miljarder dollar per den 30 juni, där huvuddelen av reserverna hölls i instrument med statlig amerikansk säkerhet och kortfristiga likviditetsfaciliteter.
För en aktieinvesterare är tillväxt en mild medvind för växelpriserna. En krympande marknad kan bli en skarpare chock, eftersom den stress som utlöser inlösen är då växelmarknaden minst klarar av att absorbera försäljningen. BIS-studien mäter avkastningsreaktionen på stablecoin-flöden; den visar inte att inlösen sker när likviditeten på växelmarknaden är som svagast. Betrakta detta som ett riskscenario, inte ett observerat utfall. Inlösen i den skalan har inte testats. Det största sjudagarsfallet i utbudet under det senaste året var 3,83 miljarder dollar, under veckan fram till 1 februari 2026.
Vad en aktieinvesterare tar med sig är inte en nivå utan en varians. Stablecoins tillför lite till ränterörelserna och sätter inte nivån, men korta räntor styr bankernas finansieringskostnader, avkastningen i penningmarknadsfonder och diskonteringsräntan för alla andra tillgångar.
Hur förändrar stablecoins avveckling och marknadsinfrastruktur?
Stablecoins håller på att bli kontantsidan i avvecklingen på blockkedjan (on-chain), så intäkter från distribution och avveckling är nu omstridda. Circles femåriga avtal med Binance, som tillkännagavs den 22 september 2026 tillsammans med en kapitalinvestering på 100 miljoner dollar från Binance, visar hur mycket utgivare lutar sig mot stora distributörer för räckvidd.
Avvecklingssidan är kontantsidan av en affär, där pengar byter ägare när tillgången levereras. På blockkedjor använder den sidan alltmer stablecoins. Detta är den mest strukturella kanalen: dess betydelse beror mindre på dagens utbudstillväxt än på var tokeniserade tillgångar till slut avvecklas. Var en tillgång avvecklas, i vilken valuta och på vems spår är intäktsfrågor för börser, clearinginstitut, förvarare och kortnätverk, som alla är börsnoterade.
Två drag i rörmokeriet är viktiga. En dollar som avvecklas på sekunder, när som helst på dygnet, kan bokföras, flyttas och återkallas på sätt som en banköverföring inte kan, vilket gör att mellanhänder kan hålla mindre buffertar och förändrar vad deras tjänst är värd. Och eftersom avveckling i stablecoins aldrig stänger medan aktier handlas på börsens öppettider uppstår ett tidsglapp mellan de två marknaderna.
Ethereums andel av utbudet av stablecoins föll från 53,0 % till 48,0 % mellan 31 mars och 27 september 2026, medan Tron steg från 28,0 % till 30,9 %, Solana från 4,8 % till 5,4 % och Hyperliquid från 1,7 % till 2,5 %. Förskjutningen visar vilka nätverk som får en större andel av stablecoin-likviditeten och därmed större ekonomisk relevans.
Distributionen är där hyran landar. Circles pressmeddelande beskriver ett aktieköp på 100 miljoner dollar av Binance till 5,0 % rabatt, samt ett kommersiellt avtal där Binance marknadsför USDC och Circle tillhandahåller infrastruktur. Inga avgiftsvillkor anges. Med ett totalt utbud som i stort sett är oförändrat och en USDC-andel som knappt förändrats (24,7 % mot 25,1 % den 31 mars) tyder affären på att distribution har blivit en kostnad för att försvara räckvidd. Om den minskar utgivarens marginaler beror på villkor som Circle ännu inte har offentliggjort. Frågan för investerare är inte om stablecoins vinner utan vilket börsnoterat lager som behåller marginalen.
Varför börjar stablecoins backas av tokeniserade aktier?
Ethena meddelade den 25 september 2026 att Binance blir dess första handelsplats för att utvidga USDe:s basis trade till perpetual futures på aktier, och The Block rapporterade att en del av säkerheten kommer att utgöras av tokeniserade amerikanska aktier. Aktier håller på att bli säkerhet för instrument som prissätts som kontanter, vilket gör kvaliteten på den säkerheten till en fråga för due diligence.
USDe är en syntetisk dollar som backas av en handel snarare än av bankinsättningar. Ethena håller tokeniserade aktier, blockkedjetokens som följer börsnoterade aktier, och shortar motsvarande perpetual futures, derivat utan förfallodag, så att kursrörelserna är utformade för att ta ut varandra. Den återstående avkastningen är finansieringsräntan (funding rate), en betalning mellan handlare för hävstång. Cash-and-carry, med andra ord, med aktier i stället för råvaror.
Detta skapar en ny källa till efterfrågan på tokeniserade aktier och aktie-perpetuals, driven av säkerhetsbehov snarare än en uppfattning om bolaget. Nyckelfrågan är om hedgen håller under stress, med tanke på att marknaderna för aktie-perpetuals är betydligt tunnare än deras kryptomotsvarigheter. Syntetiska dollar kan sudda ut gränsen mellan kontantliknande instrument och aktiebackad säkerhet.
Ethena förtjänar en rättvis motvikt. Utbudet av USDe föll med 74,7 %, från 14,83 miljarder dollar den 4 oktober 2025 till 3,75 miljarder dollar den 28 april 2026, en inlösen av den storleken som avvecklades utan att instrumentet gick sönder, vilket är det test som konstruktionen finns till för att klara. Den 27 september 2026 låg utbudet på 4,94 miljarder dollar.
Det praktiska steget är inte att bilda sig en uppfattning om någon enskild stablecoin. Det är att veta var i en portfölj exponeringen redan finns: regionala bankers marginaler, svängningar i de korta räntorna, intäkter hos börser och betalningsnätverk och nu även säkerheten bakom instrument som behandlas som kontanter.
Vanliga frågor
Tar stablecoins insättningar från bankerna, och vilka banker är mest exponerade? Vissa insättningar flyttas, men utbudet är oförändrat och motsvarar 4,6 % av de 6,6 biljoner dollar i amerikanska transaktionsinsättningar som pekats ut som utsatta. Insättningsfinansierade långivare, som amerikanska regionala banker, har störst exponering.
Hur påverkar stablecoins avkastningen på amerikanska statsskuldväxlar och de korta räntorna? Något: BIS-forskning visar att ett inflöde på 3,5 miljarder dollar sänker tremånadersväxlarnas avkastning med omkring 4 baspunkter inom tio dagar.
Hur förändrar stablecoins avveckling och marknadsinfrastruktur? Intäkter från avveckling och distribution är nu omstridda mellan börser, förvarare, clearingföretag, kortnätverk och utgivare.
Varför börjar stablecoins backas av tokeniserade aktier? Säkerhet i aktier vidgar poolen av tillgångar som kan backa en syntetisk dollar bortom krypto, till priset av att stabiliteten knyts till tunnare derivatmarknader för aktier.
Publicerad denOkt 23rd, 2026
