Värderingsramverk för Ethereum på fem års sikt
 28 min läsning
- Ethereum
- Altcoins
*Se bilagan för den fullständiga modellen
Vi värderar ETH utifrån en sum-of-the-parts-modell som kombinerar en kassaflödesvärdering (F1) med en värdering av den monetära premien (F2) – kompletterat med ett nätverks-/spekulations-overlay. Prognosen omfattar ett bear-scenario (negativt), ett basscenario och ett bull-scenario (positivt) över en femårsperiod. De viktigaste resultaten är följande:
Bear: Beräknat pris på cirka 1 443 USD år 2031, motsvarande årlig avkastning på −9 % från dagens spot.
Bas: Beräknat pris på cirka 4 935 USD år 2031, motsvarande årlig avkastning på +16 %.
Bull: Beräknat pris på cirka 14 135 USD år 2031, motsvarande årlig avkastning på +43 %.
1. Inledning
Vi har tidigare tagit fram ett omfattande ramverk för vad vi ansåg vara det mest logiska sättet att värdera Ether. Ethereum förändras ofta. Nätverksuppgraderingar och förändrad penningpolitik gör att vi regelbundet måste ompröva hur vi ser på och värderar nätverket och dess underliggande token. Det som står klart just nu är att marknaden har svårt att prissätta Ether. När Dencun flyttade exekveringen bort från L1 kollapsade de kassaflöden som låg till grund för det tidigare bull-scenariot, trots att aktiviteten on-chain nådde rekordnivåer. De veckovisa avgifterna, som i början av 2024 nådde en topp på över 200 miljoner USD, ligger nu närmare 10 miljoner USD. Samtidigt har antalet aktiva användare per månad ungefär fördubblats under samma period.
Inom kryptovärlden råder det delade meningar. Vissa menar att när avgiftscaset har försvunnit har även det implicita värdet av Ether-token gjort det, medan andra hävdar att token har utvecklats till en typ av pengar och därför bör ha en premie som växer i takt med ekosystemet den säkrar. Båda synsätten stämmer delvis, men inget av dem ger på egen hand en välgrundad värdering.
I den här rapporten presenterar vi ett sum-of-the-parts-ramverk där Ether värderas utifrån en kombination av båda perspektiven. Det första ramverket (R1) betraktar nätverket som ett företag, prognostiserar avgiftsintäkterna inom de viktigaste användningsområdena och tillämpar en multipel. Det andra ramverket (R2) betraktar Ether som betalningsmedel och säkerhetsbas i det största ekosystemet för smart contracts. Här uppskattas den årliga efterfrågan från staking, DeFi, Layer 2-reserver, ETF:er, företagskassor och köp i värdebevarande syfte. Ovanpå den andra komponenten läggs en nätverks- och spekulationspremie. Den fångar dels upp det värde som tillfaller Ether genom att tillgången säkrar en växande ekonomi on-chain, dels det cykliska marknadssentiment som driver priserna långt över det rimliga värdet i bull markets och långt under det i bear markets.
Ether är varken en tech-aktie eller digitalt guld. Det är den inbyggda tillgången på en öppen plattform där utvecklare i princip kan bygga vad som helst med stöd av decentraliserad säkerhet, marknadsledande liquidity och global åtkomst. I det ekosystemet fungerar Ether också som både pengar och säkerhet.
Resultatet är en femårsprognos för Ethers pris i bear-, bas- och bullscenarier, tillsammans med modellens fullständiga antaganden. En viktig sak att klargöra redan från början är att vi inte beräknar Ethers rimliga värde från noll. Istället utgår Ramverk 2 från dagens marknadsvärde och prognostiserar utvecklingen därifrån. Alternativet – att värdera den monetära premien från noll – kräver antaganden om hur stor andel av den globala guldmarknaden, M2 eller den totala adresserbara marknaden för smart contracts som Ether ”bör” ta. Vi anser inte att något av dessa antaganden går att underbygga med någon större övertygelse idag.
Marknaden värderar för närvarande Ether till cirka 260–284 miljarder USD. Vi påstår inte att den värderingen stämmer. Däremot menar vi att den speglar den nivå där köpare och säljare har mötts utifrån all tillgänglig information: avgiftsnivåerna efter Dencun, den nuvarande staking-andelen, ETF-flöden, konkurrenspositionen och spekulation. Modellen delar upp denna värdering i en kassaflödeskomponent (Ramverk 1) och en återstående monetär komponent (Ramverk 2) och prognostiserar sedan utvecklingen framåt. Rapporten undersöker vart Ether-priset kan ta vägen under de kommande fem åren, inte om Ether har fel pris idag. Konsekvenserna av detta val diskuteras i avsnittet om modellens begränsningar.
2. Ethereum har förändrats … Rejält
Ethers penningpolitik har förändrats mer än för någon annan större digital tillgång. Mellan 2015 och 2022 använde nätverket Proof of Work-mekanismen, med en genomsnittlig årlig utgivning på cirka 4,5 %.1 I samband med The Merge i september 2022 gick Ethereum över till Proof of Stake, vilket minskade utgivningen med över 90 %.
EIP-1559, en nätverksförändring med stor betydelse, infördes i augusti 2021. Den gjorde om avgiftsmarknaden så att basavgiften för varje transaktion bränns permanent, det vill säga tas bort ur det cirkulerande utbudet, istället för att betalas till validatorer. Den ekonomiska effekten liknar ett aktieåterköp, där nätverket använder sina intäkter för att minska utbudet till förmån för samtliga innehavare. Validatorerna behåller prioriteringsavgifterna och det värde som utvinns genom MEV. I dagsläget går 80–95 % av avgiftsintäkterna till förbränning, medan 5–20 % tillfaller validatorerna.
Kombinationen av låg utgivning och förbränning gav upphov till den populära bilden av Ether som ”ultrasound money”. Efter The Merge var avgiftsintäkterna så höga att förbränningen ofta översteg utgivningen. Detta gjorde att utbudet minskade i absoluta tal. Det var därför både enkelt och logiskt att värdera Ether utifrån dess avgiftsintäkter. Användning genererade intäkter, vilket i sin tur skapade värde för token-innehavarna.
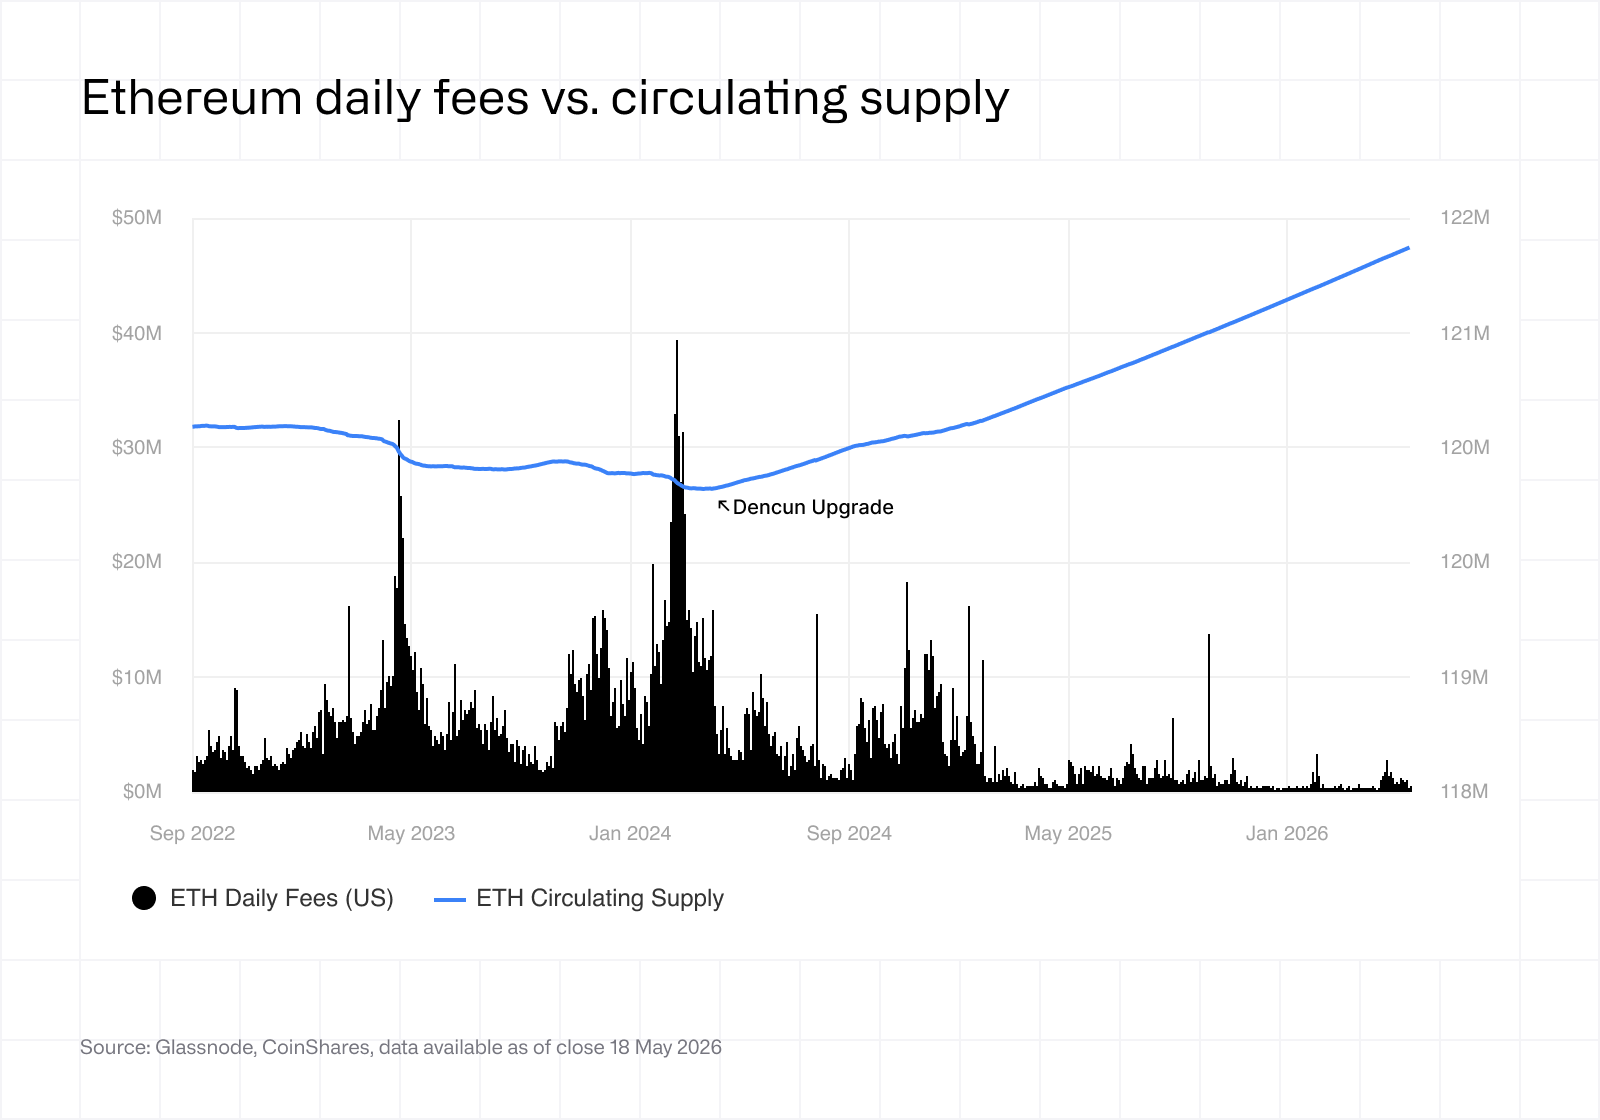 Dencun-uppgraderingen i mars 2024 bröt den kopplingen. Dencun införde blob-transaktioner: en dedikerad Data Availability-kanal (DA) som gjorde det möjligt för Layer 2-nätverk att publicera komprimerade transaktionsdata på Ethereum till en bråkdel av den tidigare kostnaden. En stor del av exekveringen flyttades bort från L1. Kapaciteten på Layer 2 ökade kraftigt, transaktionskostnaderna för användarna rasade och de avgiftsintäkter som hade stöttat kassaflödes-caset för Ether minskade med en tiopotens. I vår analys av Dencun-uppgraderingen går vi igenom mekaniken mer i detalj. Kort sagt valde Ethereum att skala genom att flytta ut exekveringen till Layer 2, vilket omedelbart ledde till en kraftig nedgång i avgiftsintäkterna på Layer 1. Som framgår av diagrammet ovan föll avgiftsintäkterna dramatiskt, och Ether fick svårt att upprätthålla narrativet om ultrasound money.
En renodlad kassaflödesvärdering av Ether skulle visa att token är kraftigt övervärderad. Å andra sidan skulle en översiktlig TAM-analys av digitalt guld, eller en uppskattning av hur stora värden Ethereum-nätverket kommer att säkra om tre, fem eller tio år, sannolikt leda till slutsatsen att token är kraftigt undervärderad. Mot bakgrund av de förändringar som gjorts i nätverket behövs därför en hybridmodell – inte minst eftersom användningen är högre än någonsin:
Mängden ETH som överbryggats till Layer 2 ligger nära rekordnivåer
Antalet aktiva användare på Layer 2 ligger på rekordnivåer
Antalet aktiva användare på huvudkedjan ligger på rekordnivåer
Det vore missvisande att hävda att Ethereum har misslyckats. Det har det inte – nätverket skapar uppenbarligen tillräckligt stor nytta för att allt fler användare ska välja att genomföra transaktioner både på huvudkedjan och på Layer 2.
Analysen består därför av tre komponenter. Den första betraktar Ethereum som ett företag och uppskattar värdet av dess avgiftsintäkter, prognostiserade över fem år inom åtta aktivitetskategorier. Den andra betraktar Ether som en monetär tillgång och säkerhet och uppskattar den årliga efterfrågan från sex källor: staking, DeFi, Layer 2-reserver, ETF:er, företagskassor och köp i värdebevarande syfte. Den tredje är ett premium-overlay som läggs ovanpå den andra komponenten och fångar dels upp nätverkseffekter, dels det cykliska sentiment som driver priset över eller under det rimliga värdet. Tillsammans ger de tre komponenterna ett beräknat pris för token över fem år i olika scenarier.
3. Ramverk 1: Ether som kassaflödestillgång
Ethereum är ett nätverk som säljer blockutrymme. Användarna betalar avgifter för att genomföra transaktioner, och enligt EIP-1559 delas dessa avgifter upp på två sätt. Basavgiften, som står för 80–95 % av de totala avgiftsintäkterna beroende på marknadsaktivitet, bränns permanent. Resterande del, som består av prioriteringsavgifter och värde som utvinns genom transaktionsordningen (MEV), tillfaller validatorer. Förbränningen har en ekonomisk effekt som liknar ett aktieåterköp, eftersom den minskar utbudet till förmån för samtliga Ether-innehavare. Det är också den främsta mekanismen genom vilken nätverksanvändningen skapar värde för token.
Om Ethereum betraktas som ett företag och blockutrymmet som dess produkt blir frågan tydlig: vilket är nuvärdet av de intäkter som blockutrymmet kommer att generera, och vad innebär det för det rimliga värdet? I hela modellen anges avgifterna i USD för att undvika ett cirkelresonemang kopplat till själva Ether-priset.
Modellen prognostiserar avgiftsintäkterna inom åtta kategorier över en femårsperiod. De fyra kategorier som kan bidra mest är DEX-handel, stablecoin-överföringar, DeFi-aktivitet (exklusive DEX-handel) samt data posting från Layer 2 via blob-transaktioner. De återstående fyra kategorierna – Ether-överföringar, avveckling av reala tillgångar, staking och en ”övrig”-kategori – är mindre och har i de flesta fall en försumbar inverkan på de totala avgiftsintäkterna. (Notera: Även data posting från Layer 2 är i dagsläget försumbar. Men enligt vår bedömning är det mycket sannolikt att den förändras genom framtida nätverksuppgraderingar.)
Samtliga antaganden och resultat per kategori redovisas nedan.
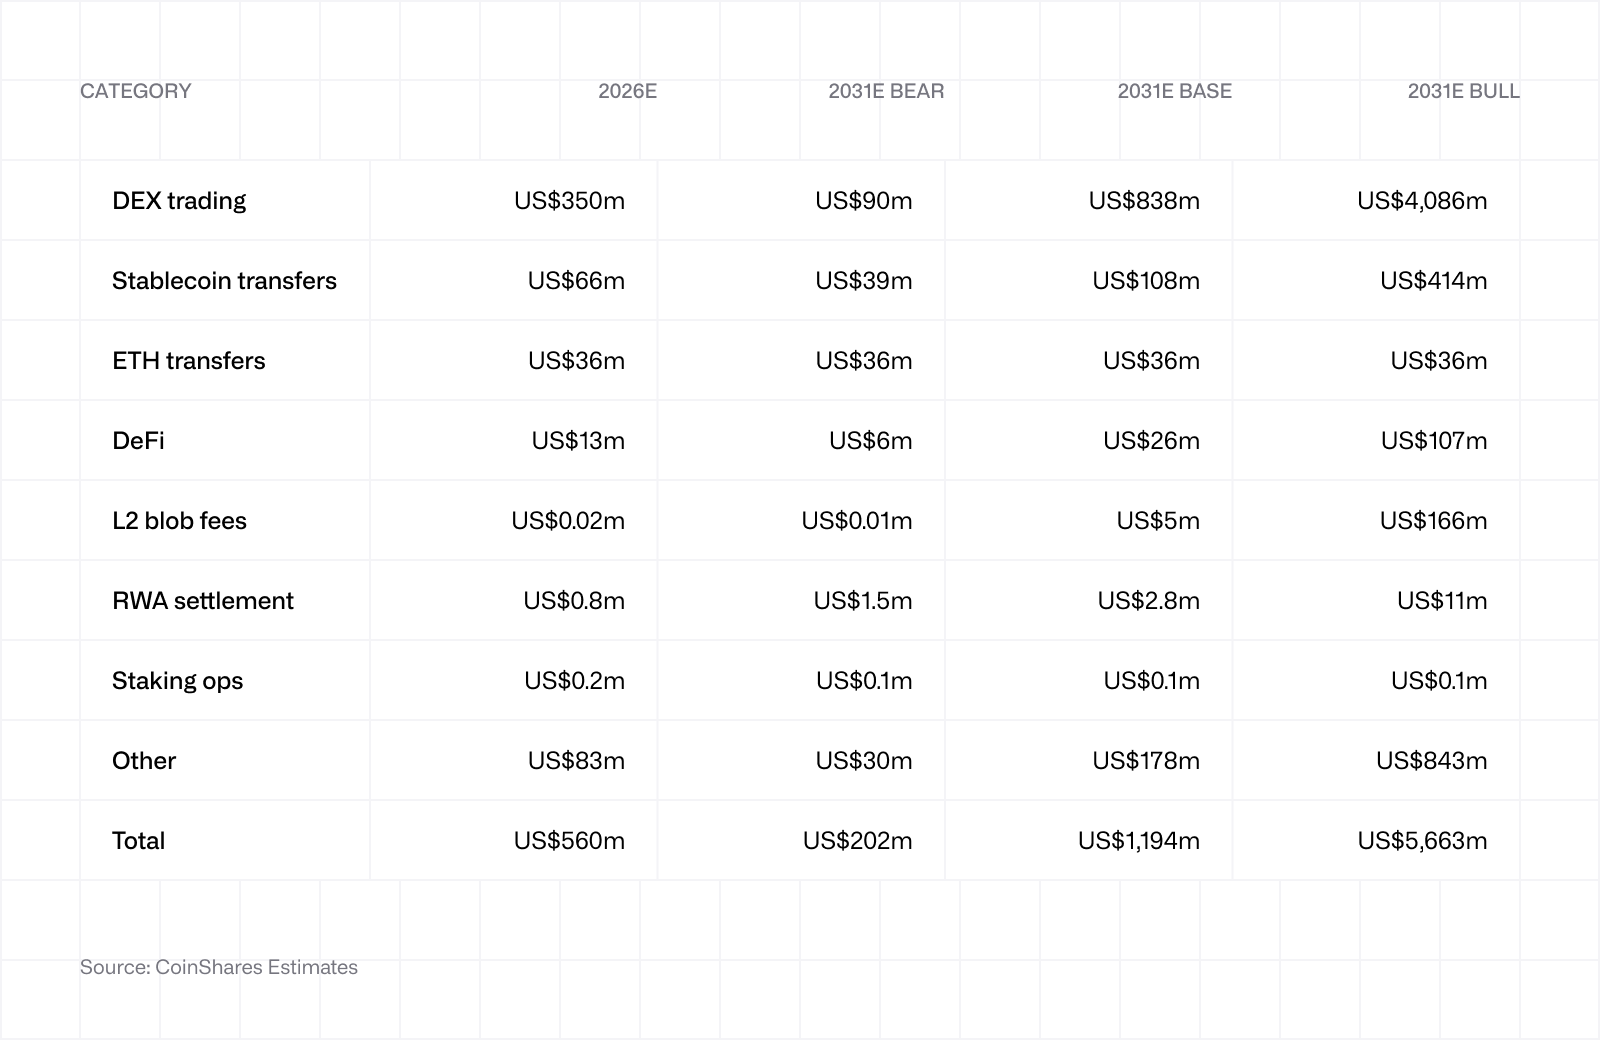
DEX-handel är den enskilt största intäktskällan i basscenariot och samtidigt den kategori som är mest utsatt för förlorade marknadsandelar. Solana och andra alternativa L1-nätverk har tagit marknadsandelar inom DEX-handel under de senaste 18 månaderna, medan Base/Arbitrum och andra nätverk avvecklar transaktioner på Ethereum utan att bidra direkt till avgiftsintäkterna på L1. I basscenariot ligger L1-andelen kvar på 20 %, utifrån antagandet att trögrörlig liquidity, institutionella investerares preferens för avveckling på Ethereum och att on-chain order books blir djupare för tokeniserade tillgångar förhindrar ytterligare tapp. I bear-scenariot sjunker andelen gradvis till 11 %, medan den i bull-scenariot stiger till 35 % i takt med att institutionella flöden koncentreras till avveckling på Ethereum.
Stablecoin-överföringar är den näst största intäktskällan. Ethereum står i dagsläget för cirka 52 %1 av det totala stablecoin-utbudet, som överstiger 300 miljarder USD i cirkulation. I basscenariot ligger denna andel kvar på samma nivå, medan den underliggande marknaden växer med 20 % per år till 870 miljarder USD 2031. Ethereums andel motsvarar då cirka 450 miljarder USD on-chain. GENIUS Act ses som en positiv drivkraft under 2026. Avgiften per överföring sjunker från 0,20 USD 2026 till 0,08 USD 2031, i takt med de kapacitetsförbättringar som beskrivs nedan.
Blob-avgifterna på Layer 2 förblir låga i samtliga scenarier. Det är ett medvetet antagande snarare än ett förbiseende. Intäkterna från blob-avgifter beror på ett rörligt mål, eftersom nätverket med jämna mellanrum ökar blob-kapaciteten (från dagens 14 per block till beräknade 24 år 2031) samtidigt som avgiften per blob fortsatt styrs av efterfrågan i förhållande till ett snabbt växande kapacitetstak. Modellen utgår från att värdet från Layer 2 tillfaller Ether genom den nätverkspremie som diskuteras längre fram. Den ökade ekonomiska aktiviteten på Layer 2 stärker då Ethers roll som bas för avveckling och säkerheter, snarare än att skapa värde genom direkta avgifter. Blob-mekanismen kan dock utvecklas på ett annat sätt än vi har antagit till följd av framtida nätverksuppgraderingar.
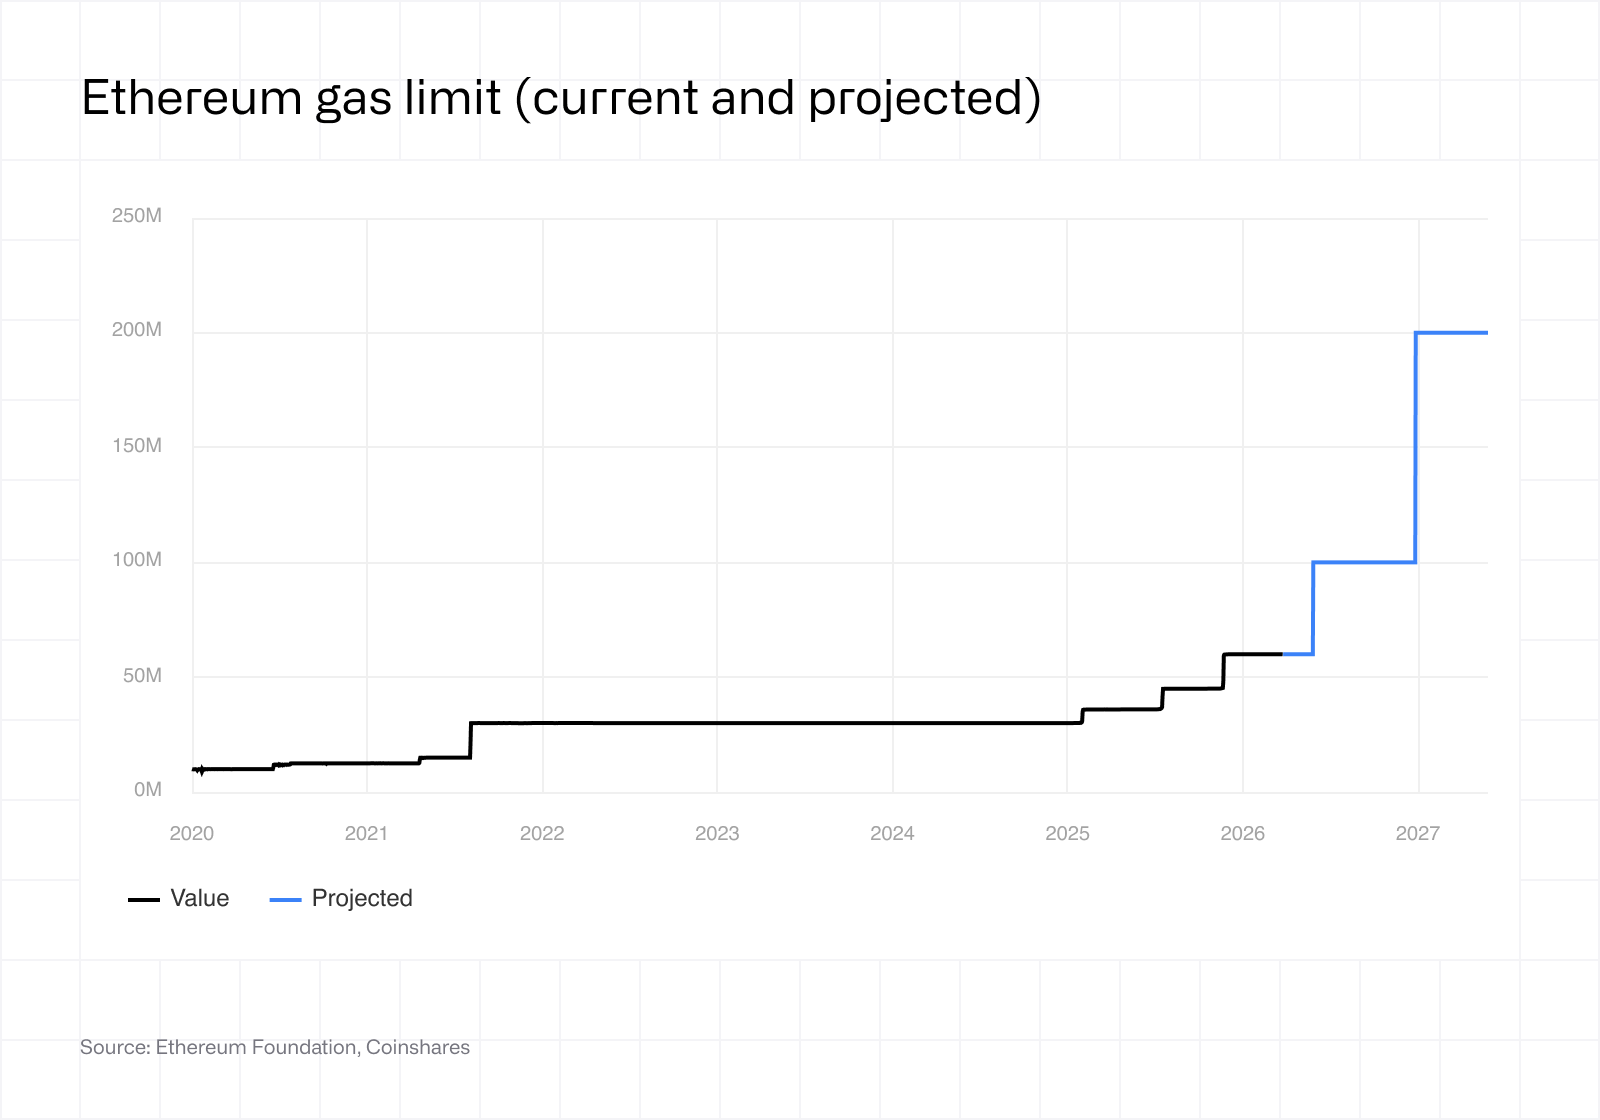
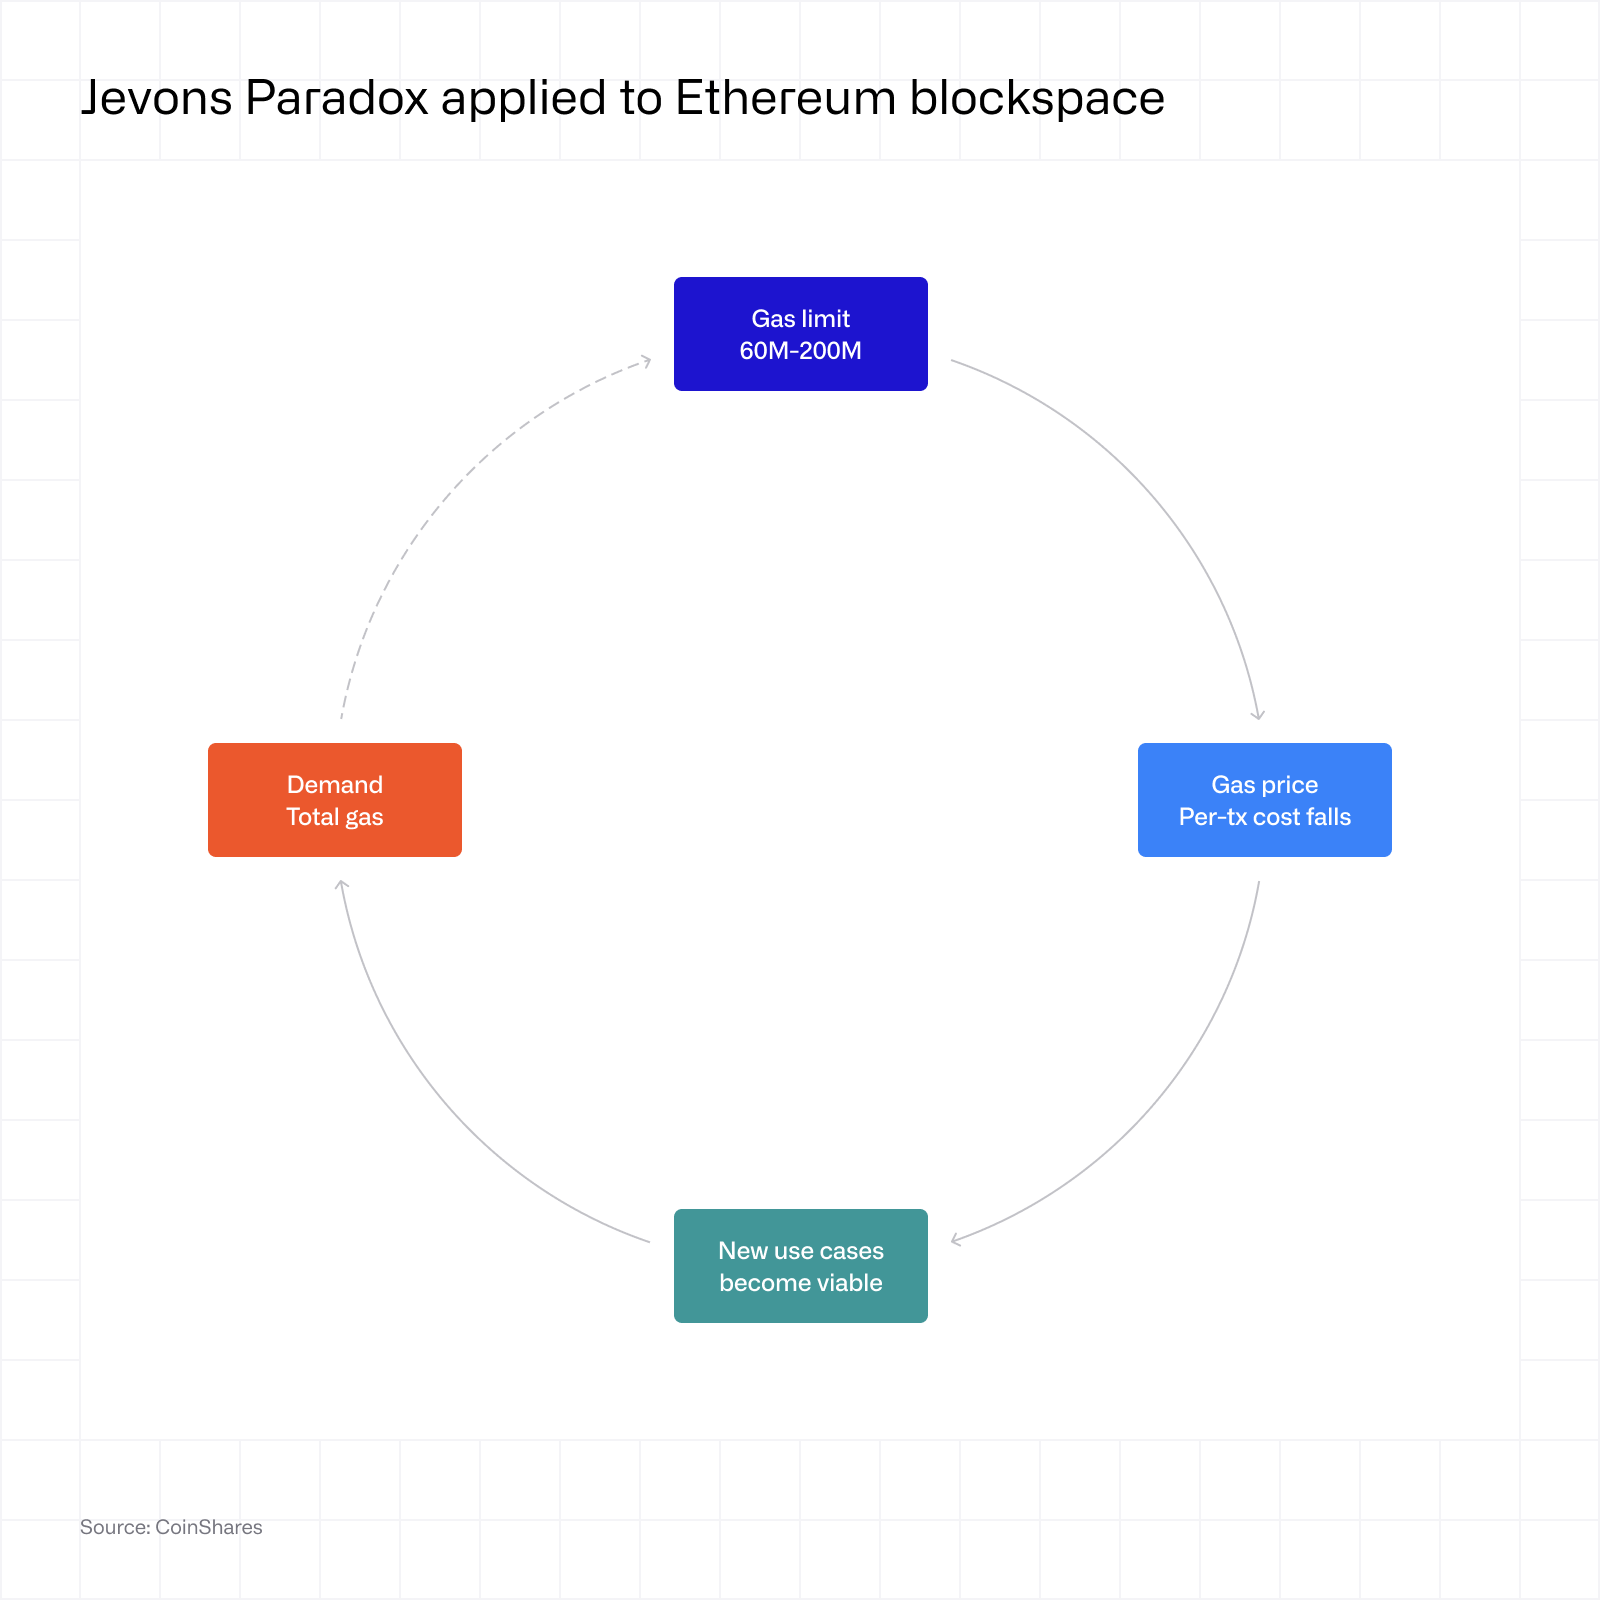
I våra prognoser har vi noggrant tagit hänsyn till både nuvarande och kommande förändringar i nätverket. Ethereums gasgräns – enkelt uttryckt antalet transaktioner som ryms i varje block – har fördubblats från 30 miljoner till 60 miljoner under det senaste året. Det är den första betydande höjningen sedan 2021. Glamsterdam-uppgraderingen, som för närvarande är planerad till tredje kvartalet 2026, väntas höja gasgränsen till 200 miljoner – en ökning med 3,3 gånger. Samtidigt införs parallell exekvering och enshrined Proposer-Builder Separation (ePBS).
This is where Jevons paradox comes in. The term describes a counterintuitive phenomenon: when the cost of using a resource falls, total consumption often rises by enough that aggregate usage grows rather than shrinks. The term is thrown around by Ethereum researchers frequently, and it captures the long-term ambition for the network. Make individual transactions dramatically cheaper, expand throughput by an order of magnitude, and let the wave of new activity grow total fee revenue even as fees per user fall. The bull case for ether's cash flows depends on this playing out. If demand fails to expand fast enough to offset cheaper transactions, the network ends up busier and less profitable at the same time.
Det är här Jevons paradox kommer in i bilden. Begreppet beskriver ett kontraintuitivt fenomen: när kostnaden för att använda en resurs sjunker ökar den totala konsumtionen ofta så mycket att den sammanlagda användningen växer istället för att minska. Begreppet används ofta av Ethereum-forskare och sammanfattar nätverkets långsiktiga ambition. Att göra enskilda transaktioner betydligt billigare, öka kapaciteten med en storleksordning och låta den nya aktivitetsvågen driva upp de totala avgiftsintäkterna trots att avgiften per användare sjunker. Bull-scenariot för Ethers kassaflöden bygger på att detta faktiskt sker. Om efterfrågan inte växer tillräckligt snabbt för att väga upp för billigare transaktioner blir nätverket mer aktivt men samtidigt mindre lönsamt.
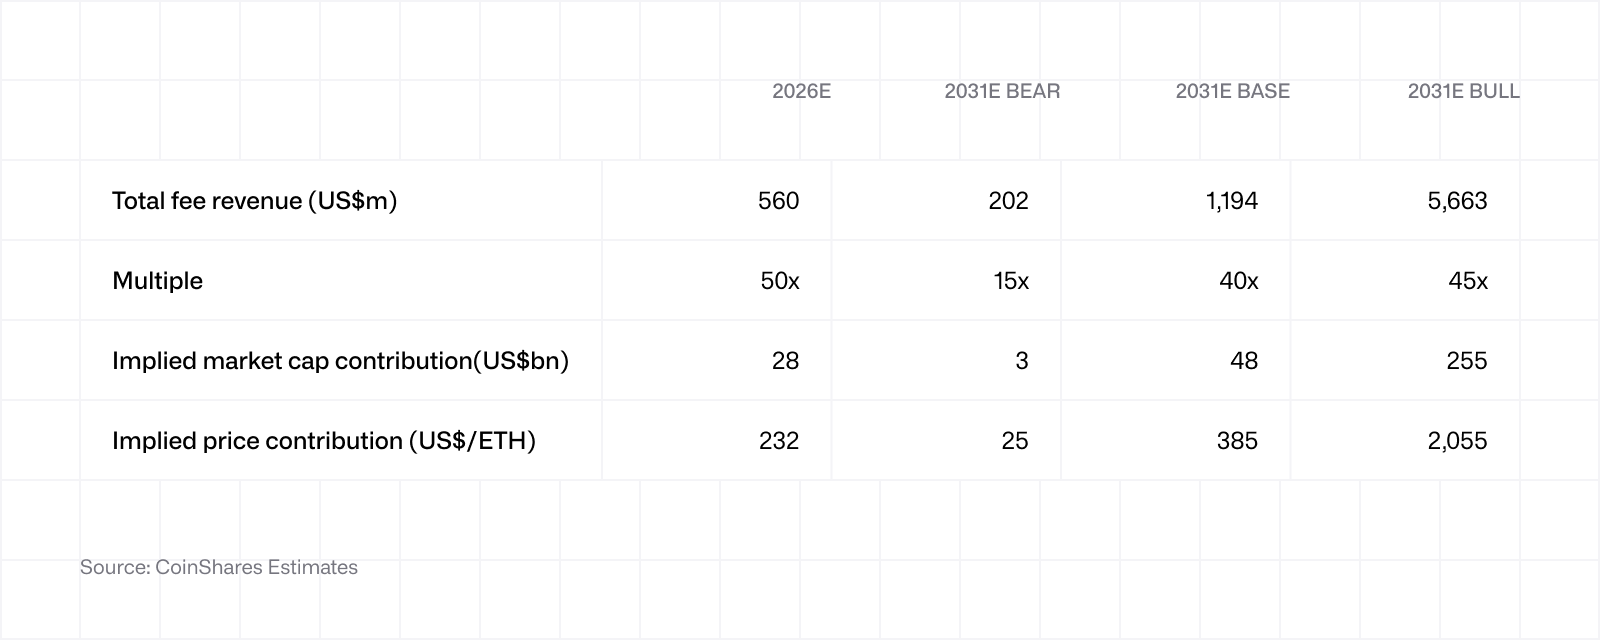
 En multipel tillämpas på de prognostiserade avgiftsintäkterna för att beräkna deras bidrag till det implicita marknadsvärdet. I basscenariot används en multipel på 50 gånger avgiftsintäkterna 2026, som sjunker till 40 gånger 2031. I bear-scenariot minskar multipeln från 20 till 15 gånger, medan den i bull-scenariot börjar på 70 gånger och gradvis sjunker till 45 gånger. Intervallet 40–50 gånger är högt jämfört med mogna bolag, men ligger i linje med lönsamma teknikbolag i ett tidigt skede där avgiftsintäkterna växer med en årlig genomsnittlig tillväxttakt på 15–20 %. Modellen i bilagan visar att basscenariot motsvarar ett avkastningskrav på 12 % över fem år, eller 48 gånger avgiftsintäkterna för 2026 efter diskontering till dagens värde.
I Ramverk 1 varierar det beräknade bidraget till Ether-priset från 25 USD i bear-scenariot för 2031 till 2 055 USD i bull-scenariot, medan basscenariot ger 385 USD. Detta är kassaflödeskomponenternas bidrag till den totala värderingen.
4. Ramverk 2: Ether som monetär tillgång och säkerhet
En renodlad kassaflödesvärdering fångar upp vad användarna betalar för att genomföra transaktioner – men inte vad de håller tillgången för eller varför. Ether är den inbyggda tillgången i ett ekonomiskt system som säkrar tokeniserade värden för hundratals miljarder dollar. Den krävs för att betala för varje transaktion i nätverket. Den är den främsta säkerheten på DeFi-marknader för utlåning. Det är den reservtillgång som innehas av nästan alla sekvenserare och bryggor på Layer 2. Den utgör grunden för den mest aktiva stablecoin-ekonomin, där stablecoins som avvecklas i Ether står för mer än hälften av det globala stablecoin-utbudet. Inget av detta värde uppstår genom avgiftsintäkter, och inget av det fångas upp av Ramverk 1.
Det är den monetära premien. Det vill säga det värde Ether har utöver sina kassaflöden, till följd av sin roll som säkerhet och avvecklingsvaluta i det största ekosystemet för smart contracts. Ramverk 2 uppskattar denna premie och prognostiserar hur den utvecklas över en femårsperiod.
Modellen identifierar sex strukturella efterfrågekällor. De tre första avser Ether som är låst i specifika funktioner: staking – där cirka 39 miljoner1 Ether för närvarande är insatta hos validatorer – DeFi-säkerheter, där Ether används som säkerhet för utlåning och liquidity-positioner, samt Layer 2-reserver, det vill säga Ether som innehas av sekvenserare, bryggor och kassor på L2. De återstående tre är flödesbaserade och anges direkt i dollar: nettoflöden till ETF:er, företags köp till sina kassor samt köp i värdebevarande syfte från passiva innehavare.
För de låsta tillgångarna multipliceras förändringen från år till år i mängden Ether som innehas med spotpriset för att beräkna köptrycket i dollar. Spotpriset hålls konstant på 2 350 USD. De sex källorna summeras till ett årligt nettoköptryck.
Nettoköptrycket omvandlas sedan till en effekt på marknadsvärdet med hjälp av en regimmultipel, som fångar upp nettoköpens priselasticitet i förhållande till order book. I bear-scenariot är multipeln 0,7 gånger, eftersom köpen enkelt absorberas av villiga säljare. I basscenariot är den 1,5 gånger. Det motsvarar en normal ökning av marknadsvärdet med 1,5 USD för varje investerad dollar. I bull-scenariot är den 3 gånger, eftersom det tenderar att finnas färre villiga säljare, prisbildningen är mer positiv och köptrycket förstärks.
Dessa multiplar är medvetet konservativa i förhållande till den akademiska litteraturen. Garratt och van Oordts kryptomultipelmodell (BIS, 2023)2 anger den nedre gränsen för marknadsvärdets respons per dollar i nettoinflöde till:
M/(M-Z),
där Z är den del av utbudet som innehas som värdebevarare snarare än som transaktionslikviditet. Eftersom cirka 60 % av ETH finns antingen i smart contracts eller på inaktiva adresser som inte har rört sig på över sex månader, blir den implicita nedre gränsen för Ether cirka 2,5 gånger. Vårt bull-scenario på 3 gånger ligger strax över denna nivå. Basscenariot på 1,5 gånger och bear-scenariot på 0,7 gånger ligger klart under den. Vi anser därför att de multiplar som valts för respektive scenario är rimliga och förhållandevis konservativa.
De årliga ökningarna av marknadsvärdet summeras över prognosperioden och läggs sedan till en basnivå. Den beräknas som dagens observerade marknadsvärde på cirka 284 miljarder USD minus marknadsvärdet på 28 miljarder USD i Ramverk 1:s basscenario för 2026, vilket ger 256 miljarder USD. Det innebär i praktiken att vår värdering tar hänsyn till att dagens marknadspris återspeglar en kombination av flera olika faktorer. Ramverket används sedan för att prognostisera utvecklingen från denna utgångspunkt.
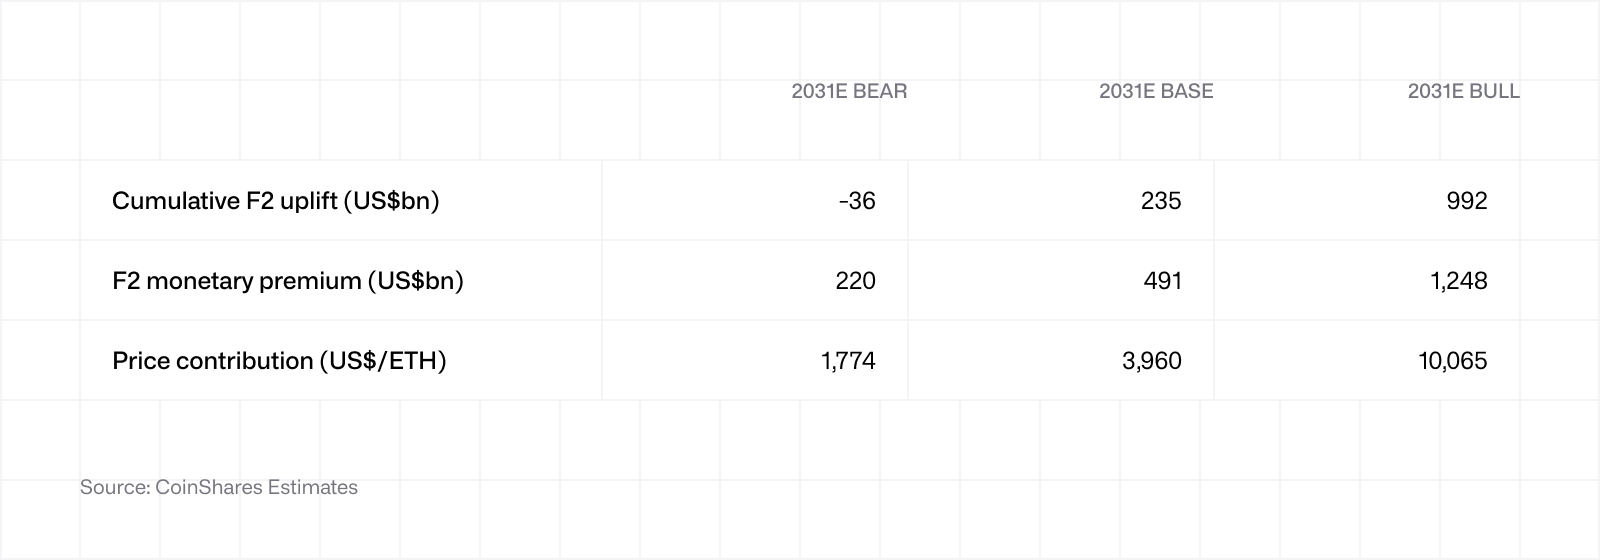
Ramverk 2 ger ett beräknat bidrag till Ether-priset 2031 på mellan 1 774 USD i bear-scenariot och 10 065 USD i bull-scenariot, medan basscenariot ligger på 3 960 USD. Spridningen är större än i Ramverk 1, vilket speglar det breda spannet av möjliga lägen som nätverket kan befinna sig i om fem års tid.
5. Helhetsbilden
De tre komponenterna adderas till ett sammanlagt marknadsvärde. Detta divideras sedan med det prognostiserade utbudet för att beräkna ett implicit pris för Ether-token. Formeln är:
Totalt = (marknadsvärde F1 + F2 × (1 + premie)) ÷ prognostiserat utbud (122–124 miljoner)
Kassaflödesvärdet av avgiftsintäkterna i Ramverk 1 fångas redan upp av den multipel som tillämpas i avsnitt 3. Att lägga på ytterligare en premie skulle därför innebära dubbelräkning. Premium-overlay tillämpas endast på Ramverk 2. Samma återkommande köpbelopp i dollar kan motivera en premie eller en rabatt beroende på Ethereums ställning på marknaden för plattformar för smart contracts.
Premium-overlay består av två delar:
Nätverksvärde: den strukturella premie som Ether motiverar i sin roll som säkerhets- och avvecklingslager för en växande ekonomi on-chain.
Spekulation: det cykliska sentiment som driver priserna långt över rimligt värde i bull markets och långt under rimligt värde i bear markets.
Premie per scenario:
Basscenario: 12 % under 2026, därefter 15 % från och med 2027.
Bull-scenario: 20 % under hela perioden, vilket speglar den högre premie som Ether historiskt har haft i bull markets.
Bear-scenario: en negativ premie, från −5 % under 2026 till −20 % 2031. (Ethereum har misslyckats/krypto har misslyckats.)
Overlays sammansättning över tid. Fördelningen mellan nätverksvärde och spekulation förändras i takt med att nätverket mognar. Under 2026 väger spekulation tyngst i overlay, vilket speglar dagens marknadsläge där sentimentet har större betydelse än fundamenta. Fram till 2031 ökar nätverksvärdets andel av premien, utifrån antagandet att den upplevda risken minskar och att nätverkseffekterna förstärks i takt med att ekosystemet växer.
Basscenario: nätverksvärdet ökar från 25 % av overlay 2026 till 60 % år 2031.
Bull-scenario: nätverksvärdet når 80 % av overlay år 2031.
När de tre komponenterna kombineras får vi ramverkets övergripande resultat. De beräknade marknadsvärdena och priserna för 2031 visas nedan.
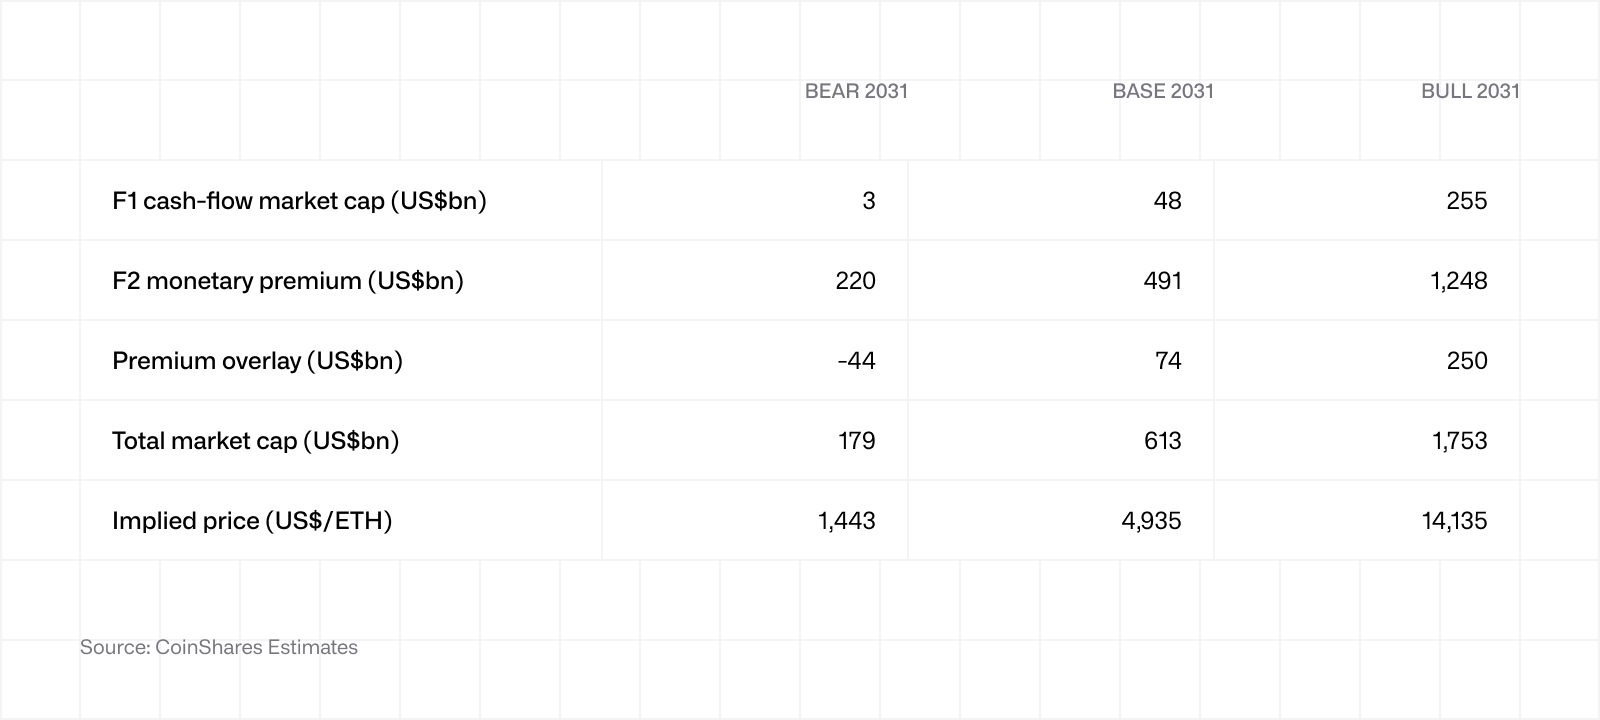 De tre komponenterna bidrar inte lika mycket till den totala värderingen. I samtliga scenarier är Ramverk 2 den enskilt största drivkraften bakom totalen. Detta speglar modellens bedömning att den monetära premien är den främsta källan till Ethers värde.
6. Scenarier och resultat
Bear-scenario (1 443 USD år 2031)
Bear-scenariot innebär att Ethereum förlorar sin position, antingen till konkurrerande Layer 1-blockchains eller för att den bredare tesen om krypto som en produktiv tillgångsklass inte har infriats. Avgiftsintäkterna minskar från dagens löpande nivåer istället för att återhämta sig, samtidigt som DEX-marknadsandelen sjunker till 11 % när alternativa handelsplatser tar både uppmärksamhet och volymer. Stablecoin-andelen förblir visserligen konkurrenskraftig på 40 %, men den övergripande tillväxten för stablecoins uteblir och marknaden förblir relativt stagnerad.
De strukturella efterfrågekällorna utvecklas negativt över hela linjen. Staking minskar när validatorer lämnar nätverket, DeFi-säkerheterna krymper, Layer 2-reserver minskar, ETF-flödena fortsätter att vara negativa och närmar sig noll, och företagskassor blir nettosäljare när bolag med digitala tillgångar i balansräkningen avvecklar sina positioner. Premium-overlay blir istället till en rabatt.
Riskerna i detta scenario omfattar regulatorisk friktion inom ramverk som CLARITY Act, som gynnar strukturer med mellanhänder framför tillståndslös DeFi, fortsatt konkurrenstryck från blockchains med högre kapacitet samt mer långsiktiga risker, däribland utvecklingen inom kvantdatorer som kan påverka antaganden i hela sektorn för digitala tillgångar. De senare riskerna gäller dock marknaden i stort och inte Ethereum specifikt.
Basscenario (4 935 USD år 2031, CAGR på 16 %)
I basscenariot fortsätter Ethereums nuvarande tillväxtdrivkrafter att utvecklas i måttlig takt, samtidigt som Ethereum behåller sin position som dominerande blockchain för smart contracts. DEX-volymerna växer med en genomsnittlig årlig tillväxttakt på 17 %, medan marknadsandelen ligger kvar på 20 %. Stablecoin-utbudet på Ethereum når cirka 450 miljarder USD år 2031, i linje med de positiva effekterna av GENIUS Act och historiska tillväxttakten. DeFi-TVL växer med 25 % per år – även om den senaste tidens DeFi-exploateringar kan innebära ett hot mot den utvecklingen – tokenization av RWA-tillgångar ökar stadigt och aktiviteten på Layer 2 bidrar positivt genom att mängden ETH som överbryggas eller ligger kvar där ökar.
ETF-inflödena ökar till 25 miljarder USD per år fram till 2031, företagens allokeringar till sina kassor stiger gradvis och köp i värdebevarande syfte ökar i takt med att tillgångsklassen mognar. Här tillämpar vi en premie på 12–15 % på nätverket, eftersom Ethereum levererar i linje med de prognostiserade tillväxttakterna och belönas av marknaden, med ett visst mått av spekulativ entusiasm. Den beräknade uppsidan från dagens spotpris är cirka 110 % över fem år. Det motsvarar en årlig avkastning på 16 %.
Bull-scenario (14 135 USD år 2031, CAGR på 43 %)
Bull-scenariot förutsätter att de sex efterfrågekatalysatorer som identifieras i avsnitt 4 växer kraftigt – samtidigt som Ethereum ökar sin marknadsandel över tid istället för att bara behålla den. Avgiftsintäkterna når 5,7 miljarder USD år 2031, med stöd av att DEX-volymerna växer med en genomsnittlig årlig tillväxttakt på 25 % fram till 2031 och att marknadsandelen för Layer 1 ökar till 35 %, samtidigt som avgifterna per användare sjunker avsevärt. Stablecoin-utbudet når 2,8 biljoner USD vid en genomsnittlig årlig tillväxttakt på 50 %, i linje med Scott Bessents optimistiska syn och ett bull-scenario för införandet av GENIUS Act. Samtidigt växer tokenization av RWA-tillgångar specifikt på Ethereum till 420 miljarder USD. Det här scenariot kan beskrivas som ett läge där allt har fallit på plats – och lite till.
De strukturella efterfrågekällorna ligger kvar på höga nivåer. ETF-flödena når 40 miljarder USD per år, företagens köp ökar till 25 miljarder USD och efterfrågan i värdebevarande syfte växer tydligt. Regimmultipeln på gånger 3 speglar bristen på villiga säljare i en flerårig bull market, där nätverket växer i linje med de mest optimistiska prognoserna. Med tiden blir premium-overlay mindre spekulativt och kan i högre grad hänföras till etablerade nätverkseffekter, i takt med att Ethereum blir den ledande plattformen för finans on-chain. Den beräknade uppsidan från dagens spotpris är cirka 500 %, vilket motsvarar en årlig avkastning på 43 %.
7. Slutsats
Vi bedömer att det mest sannolika utfallet ligger någonstans mellan bas- och bull-scenariot. Ethereum behöver inte dominera inom varje kategori för att nå över 4 935 USD år 2031. Det räcker att nätverket i stort sett behåller sin andel av DEX-marknaden, försvarar sin position inom stablecoins, genomför planerade skalningsuppgraderingar (först Glamsterdam och därefter fler) samt att ETF-flödena ökar till en nivå som motsvarar bitcoins, justerat för marknadsvärde. Inget av detta kräver några orimliga antaganden. Och det är fullt möjligt att de i själva verket visar sig vara alltför försiktiga. Bull-scenariot kräver att fler faktorer utvecklas positivt än vi med säkerhet kan räkna med idag. Bear-scenariot förutsätter istället att våra antaganden slår fel över hela linjen – antingen genom att ett konkurrerande ekosystem tränger undan Ethereum eller genom att kryptoinfrastrukturen som helhet misslyckas.
Ether är varken en tech-aktie eller digitalt guld. Ett ramverk som enbart behandlar tillgången som det ena eller det andra fångar enligt vår bedömning inte hela dess värdeerbjudande. Det är också det som ligger bakom marknadens nuvarande osäkerhet kring hur Ether ska prissättas. Efter Dencun sjönk avgifterna. Men den totala användningen av nätverket har fortsatt att öka, vilket syns både i aktiviteten på mainnet och i antalet transaktioner per sekund på Layer 2.
Det här är ett sätt att värdera Ether, men inte det enda. Andra ramverk kan vara minst lika välgrundade och belyser nätverket och token ur andra perspektiv. Det är ingen enkel uppgift. Om det vore det skulle det finnas en allmänt accepterad metod.
Syftet med de här två ramverken är att fånga vad vi ser som en mångfacetterad tillgång: en tillgång som förändras över tid, ibland till det bättre och ibland till det sämre, och som gradvis formas mot ett slutläge som ännu inte är helt tydligt, men som börjar klarna. Just nu ser det slutläget ungefär ut så här: skala huvudkedjan så kraftfullt som möjligt utan att kompromissa med säkerhet eller decentralisering, pressa ned transaktionskostnaderna så mycket att finans kan flytta on-chain i stor skala och behålla Ether i centrum som den tillgång som säkrar och avvecklar hela systemet.
Begränsningar
Ramverk 2 utgår från dagens marknadsvärde istället för att beräknas från noll. Basnivån på 256 miljarder USD beräknas som dagens observerade marknadsvärde minus värdet i Ramverk 1 basscenario för 2026. Modellen är därför en femårsprognos över utvecklingen från dagens marknadsläge, och inte en uppskattning av Ethers rimliga värde idag. Den som söker ett tydligt svar på frågan ”Är Ether undervärderat idag?” får därför bara ett delvis svar här.
Regimmultipeln har stor inverkan i Ramverk 2:
● Om multipeln i basscenariot sätts till 1,0 gånger istället för 1,5 gånger minskar det beräknade priset för 2031 med cirka 15 %.
● Om multipeln i bull-scenariot sätts till 2 gånger istället för 3 gånger minskar det beräknade priset för 2031 med cirka 23 %.
Multiplarna är avsedda att ge en försiktig uppskattning av hur kraftigt priset förstärks under olika marknadsregimer.
Multipeln på 40–50 gånger i Ramverk 1 är försvarbar, men inte utan risk. Bilagan visar att kalibreringen motsvarar ett avkastningskrav på 12 % över fem år, i linje med lönsamma teknikbolag i ett tidigt skede. Om marknaden istället tillämpar en multipel för mogen infrastruktur på 10–15 gånger minskar bidraget från Ramverk 1 avsevärt.
Ekonomin på Layer 2 är fortfarande en strukturell osäkerhetsfaktor. Modellen utgår från att blob-avgifterna förblir låga och att värdet från Layer 2 tillfaller Ether genom nätverkspremien i Ramverk 2, snarare än genom direkta avgifter i Ramverk 1. Det är ett rimligt antagande utifrån nätverkets nuvarande parametrar, men prissättningen av blobs kan mycket väl ändras framöver. Om ekonomin kring blobs förändras väsentligt efter Glamsterdam kommer sannolikt en stor del av metoden att behöva omprövas.
Det här kommer vi att följa
Avgiftsintäkternas utveckling fram till 2027. Den löpande intäktstakten ligger på en historiskt låg nivå. Basscenariot förutsätter en återhämtning i takt med att aktiviteten ökar efter Glamsterdam.
ETF-flöden. De är för närvarande svaga, men utgör en central del av vår prognostiserade efterfrågan i bas- och bull-scenarierna i Ramverk 2.
Milstolpar för gasgränsen. Glamsterdam kan under tredje kvartalet 2026 höja gasgränsen till 200 miljoner. Ytterligare förändringar kan genomföras snabbare eller långsammare. Vi har modellerat transaktionsavgifterna och antalet transaktioner för varje enskild kategori utifrån vissa antaganden. Dessa antaganden kan behöva justeras.
Förändringar i penningpolitiken. Ytterligare förändringar av utgivningen, förbränningsmekaniken eller validatorernas ekonomi skulle påverka utbudsutvecklingen.
Blob-mekanismen. Modellen utgår från att blob-avgifterna förblir låga. En förändring av prissättningen för blobs eller tidsplanen för kapacitetsutbyggnaden skulle kräva att antagandena om Layer 2 i Ramverk 1 omprövas.
Hard forks. Större protokollförändringar utanför den planerade uppgraderingsplanen – exempelvis säkerhetsuppdateringar, omstridda EIP:er eller förändringar som drivs av styrningsbeslut – skapar osäkerhet i modellen som helhet.
Kvantsäkring. Om forskningsprioriteringarna förskjuts mot kvantresistent kryptografi kan arbetet med skalning gå långsammare. Det är en risk med låg sannolikhet inom vår femåriga prognosperiod, men en reell risk på längre sikt.