Modèle de valorisation à 5 ans pour Ethereum
 33 min de lecture
- Ethereum
- Altcoins
*Voir l’annexe pour le modèle complet
Nous valorisons l’ETH selon une approche de type « sum-of-parts » combinant une valorisation par les flux de trésorerie (approche 1) et une valorisation par la prime monétaire (approche 2), assortie d’une composante réseau/spéculation. Ce modèle est projeté sur cinq ans selon trois scénarios : baissier (bear), de base et haussier (bull). Voici les principaux outputs :
Bear : un prix implicite d’environ 1 443 $ d’ici 2031, soit un rendement annualisé de -9 % par rapport au cours actuel.
Base : un prix implicite d’environ 4 935 $ d’ici 2031, soit un rendement annualisé de +16 %.
Bull : un prix implicite d’environ 14 135 $ d’ici 2031, soit un rendement annualisé de +43 %.
1. Introduction
Nous avons commencé par mettre sur pied un modèle approfondi qui nous semblait le plus logique pour valoriser l’Ether. Ethereum évolue relativement fréquemment, entre mises à niveau du réseau et changements de politique monétaire, lesquels nous obligent souvent à revoir notre façon de percevoir et d’évaluer le réseau et le token sous-jacent. Force est de constater qu’à l’heure actuelle, le marché peine à déterminer le prix de l’Ether. Après que la mise à niveau Dencun a déplacé l’exécution hors de la couche de base, les flux de trésorerie qui soutenaient les précédentes prévisions à la hausse se sont effondrés, alors même que l’activité on-chain atteignait des niveaux records. Les frais hebdomadaires, qui ont culminé à plus de 200 millions de dollars début 2024, avoisinent désormais les 10 millions de dollars, tandis que le nombre d’utilisateurs actifs mensuels a quasiment doublé sur la même période.
La sphère crypto est le théâtre d’avis divergents. Ainsi, tandis que certains affirment que la valeur implicite du token Ether s’est dissipée avec la quasi-disparition des frais, d’autres soutiennent que le token a évolué pour représenter un type de monnaie, justifiant une prime qui devrait croître avec l’écosystème qu’il sécurise. Si ces deux visions sont partiellement justes, aucune ne permet à elle seule d’aboutir à une évaluation pleinement acceptable.
Ce rapport présente un modèle de type « sum-of-parts » où l’Ether est évalué à partir d’une combinaison de ces deux perspectives. La première approche (A1) considère le réseau comme une entreprise, en projetant les revenus des frais à travers les principales catégories d’utilisation et en appliquant un coefficient multiplicateur. La seconde approche (A2) considère l’Ether comme la monnaie et la base de garantie du plus grand écosystème de smart contracts, en évaluant la demande annuelle provenant du staking, de la DeFi, des réserves de Layer-2, des ETF, des trésoreries d’entreprise et des achats de réserve de valeur. Une prime de réseau et de spéculation s’ajoute à ce second composant, capturant la valeur ajoutée de l’Ether en sécurisant une économie on-chain en pleine croissance, ainsi qu’un sentiment cyclique qui propulse les prix bien au-dessus de leur juste valeur dans les bull markets et bien en dessous dans les bear markets.
L’Ether n’est ni une action du secteur des technologies, ni de l’or numérique. C’est l’actif natif d’une plateforme ouverte de type permissionless sur laquelle les builders peuvent pratiquement tout déployer en s’appuyant sur une sécurité décentralisée, une liquidity de premier plan et un accès mondial. Au sein de cet écosystème, l’Ether fonctionne également comme monnaie et comme garantie.
Il en résulte une projection à 5 ans du prix de l’Ether selon des scénarios baissier (bear), de base et haussier (bull), accompagnée de l’ensemble des hypothèses du modèle. Une précision importante mérite d’être soulignée d’emblée : plutôt que de calculer la juste valeur de l’Ether à partir de zéro, nous basons l’approche 2 sur la capitalisation boursière actuelle pour projeter sa trajectoire future. La méthode alternative, à savoir évaluer la prime monétaire à partir de zéro, repose sur des hypothèses concernant la part de l’or mondial, de la masse monétaire M2 ou du marché total adressable (TAM) des smart contracts que l’Ether « devrait » capter. Or, aucune de ces données ne nous paraît solidement étayée aujourd’hui.
Actuellement, le marché valorise l’Ether entre ~260 et 284 milliards de dollars. Nous ne prétendons pas que ce chiffre est exact. Nous affirmons simplement qu’il reflète le point de convergence entre acheteurs et vendeurs compte tenu de toutes les informations disponibles : frais post-Dencun, ratios de staking actuels, flux des ETF, positionnement concurrentiel et spéculation. Le modèle décompose ce chiffre en une composante de flux de trésorerie (approche 1) et une composante monétaire résiduelle (approche 2), puis procède à une projection. Ce rapport donne un aperçu de l’évolution possible du prix de l’Ether sur une période de cinq ans, sans chercher à savoir si son prix est ou non justifié aujourd’hui. Les conséquences de ce choix sont abordées dans la section relative aux limitations.
2. Ethereum a beaucoup changé
La politique monétaire de l’Ether a davantage évolué que celle de tout autre actif numérique majeur. Entre 2015 et 2022, le réseau fonctionnait selon le principe de la preuve de travail (PoW), avec une émission annuelle moyenne d’environ 4,5 %1. En septembre 2022, l’opération baptisée « The Merge » a fait passer Ethereum à la preuve d’enjeu (PoS) et a réduit l’émission de plus de 90 %.
Modification majeure du réseau, l’EIP-1559 a été mise en œuvre en août 2021. Elle a restructuré le marché des frais de sorte que les frais de base de chaque transaction soient définitivement brûlés, c’est-à-dire retirés de l’offre en circulation, au lieu d’être versés aux validateurs. L’effet économique s’apparente à celui d’un rachat d’actions : le réseau utilise ses revenus pour réduire l’offre en circulation au nom de l’ensemble des détenteurs. Quant aux validateurs, ils conservent les pourboires prioritaires ainsi que la valeur extraite via la MEV. Actuellement, 80 à 95 % des revenus des frais sont destinés à être brûlés, les 5 à 20 % restants revenant aux validateurs.
Cette combinaison entre combustion et faibles émissions a valu à Ether son image de « monnaie ultra-saine » ou ultrasound money. Après The Merge, les revenus des frais étaient suffisamment élevés pour que la combustion soit fréquemment supérieure aux émissions, entraînant une contraction de l’offre en valeur absolue. Valoriser l’Ether sur la base de ses revenus de frais apparaissait alors comme simple et logique : l’utilisation se traduisait par des revenus, qui se traduisaient eux-mêmes par une accumulation de valeur pour les détenteurs de tokens.
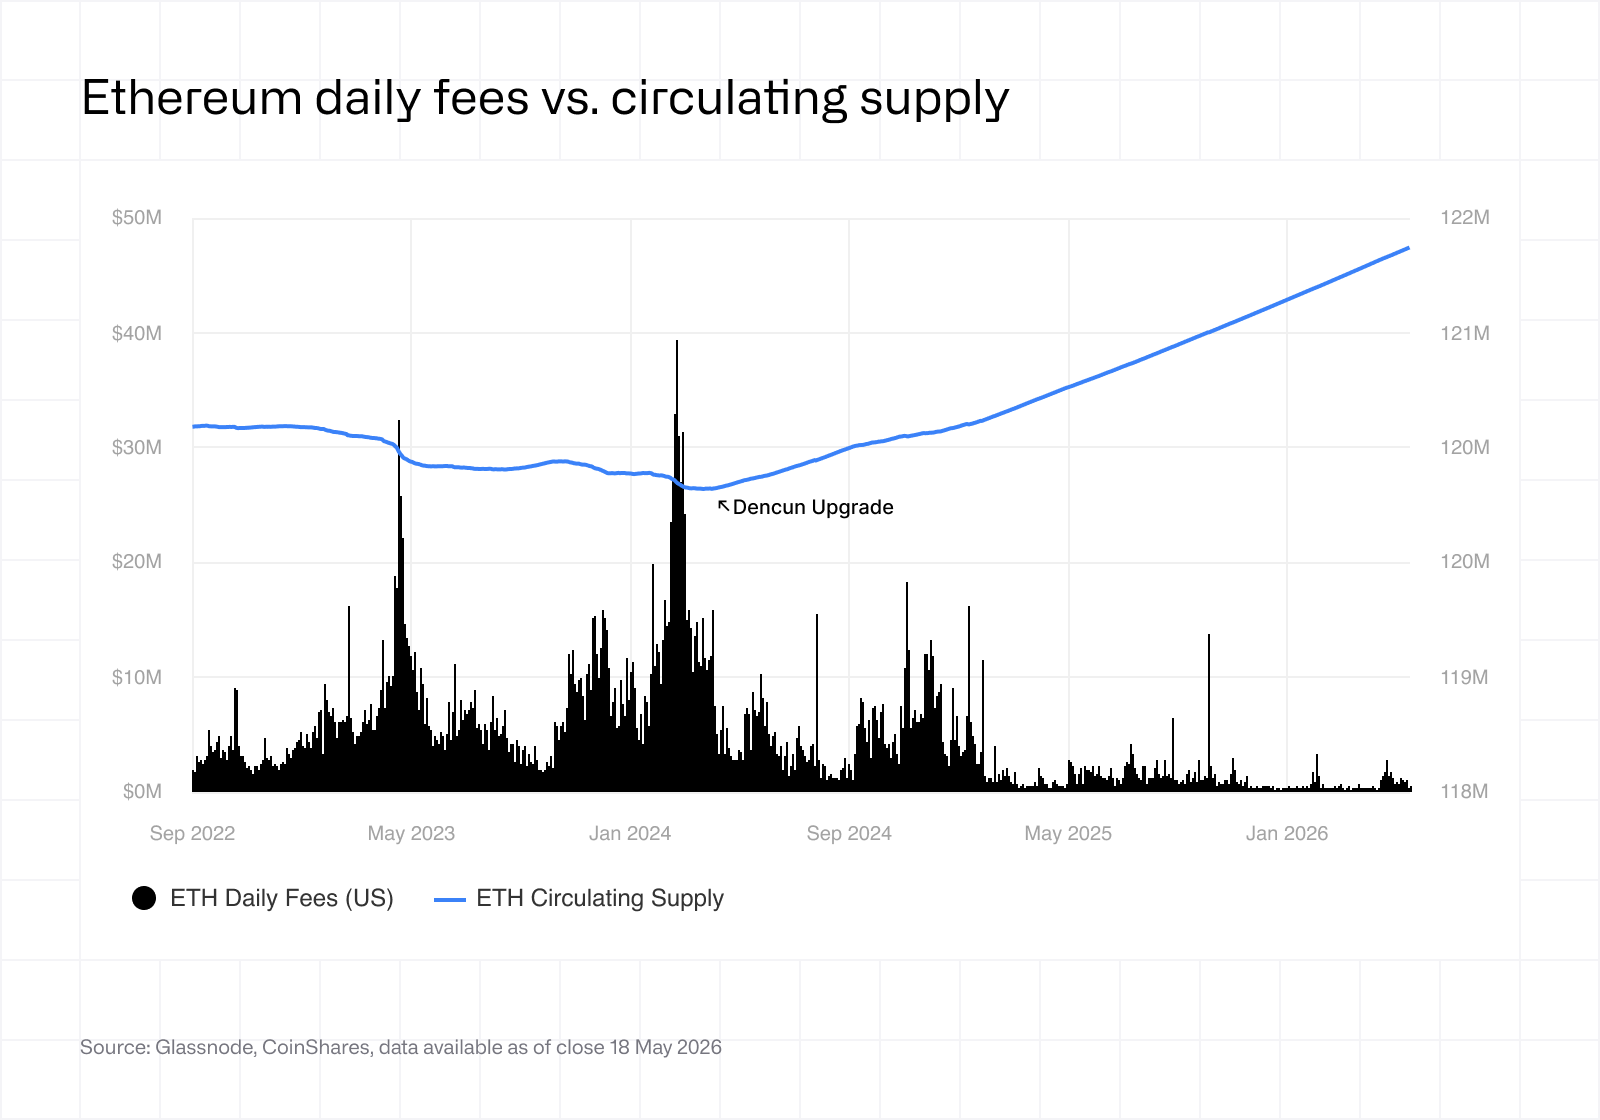
En mars 2024, la mise à niveau Dencun a rompu cette relation. Dencun a introduit les transactions de type blob, un canal dédié à la disponibilité des données (ou DA pour Data Availability) permettant aux réseaux de Layer 2 de transmettre des données compressées à Ethereum pour une fraction du coût antérieur. L’exécution s’est alors massivement déportée hors de la couche de base. Le débit des Layers 2 a augmenté de façon spectaculaire, les coûts de transaction pour les utilisateurs se sont effondrés et les revenus des frais qui soutenaient les flux de trésorerie de l’Ether ont chuté d’un ordre de grandeur. Notre analyse de la mise à niveau Dencun examine ces mécanismes plus en profondeur. En résumé, Ethereum a choisi de passer à l’échelle supérieure en externalisant l’exécution vers les L2, ce qui a immédiatement entraîné une forte baisse des revenus des frais sur la L1. Comme l’indique le graphique ci-dessus, les revenus liés aux frais ont drastiquement chuté, et l’Ether a peiné à maintenir son statut d’ultrasound money.
Une valorisation de l’Ether uniquement fondée sur les flux de trésorerie conclurait que le token est grandement surévalué. À l’inverse, une analyse sommaire du marché total adressable (TAM) pour l’or numérique, ou des estimations sur la valeur que le réseau Ethereum atteindra dans 3, 5 ou 10 ans aboutiraient probablement à la conclusion que le token est largement sous-évalué. Si cette approche hybride s’impose dans un contexte de mutation du réseau, c’est parce que son utilisation n’a jamais été aussi importante :
Le volume d’ETH transféré vers les L2 (via les ponts ou bridges) est proche de ses niveaux records ;
Sur les L2, le nombre d’utilisateurs actifs est à des niveaux jamais atteints ;
Sur la chaîne principale, le nombre d’utilisateurs actifs est au plus haut.
Il serait inexact d’affirmer qu’Ethereum a échoué. En réalité, la vérité est tout autre : le réseau génère manifestement une utilité telle que de plus en plus d’utilisateurs choisissent d’effectuer des transactions à la fois sur la chaîne principale et sur les Layers 2.
Notre analyse combine donc trois composantes. La première considère Ethereum comme une entreprise et cherche à évaluer ses revenus de frais projetés sur cinq ans à travers huit catégories d’activité. La deuxième considère l’Ether comme un actif monétaire et de garantie, en estimant la demande annuelle provenant de six sources : le staking, la DeFi, les réserves des Layers 2, les ETF, les trésoreries d’entreprise et les achats de réserve de valeur. Enfin, la troisième est une surcouche de prime appliquée à la deuxième, prenant en compte d’une part les effets de réseau et, d’autre part, le sentiment cyclique qui propulse les prix au-dessus ou en dessous de leur juste valeur. Réunies, ces trois composantes permettent d’obtenir un prix implicite du token sur cinq ans selon différents scénarios.
3. Approche 1 : l’Ether comme actif générateur de flux de trésorerie
Ethereum est un réseau qui vend de l’espace de bloc ou blockspace. Les utilisateurs paient des frais pour effectuer des transactions. Ces frais, conformément à l’EIP-1559, sont divisés en deux parties. Les frais de base, qui représentent 80 à 95 % du total des revenus de frais (selon l’activité du marché), sont définitivement détruits ou brûlés. Le reste, composé des pourboires prioritaires et de la valeur extraite de l’ordonnancement des transactions (MEV), revient aux validateurs. Cette combustion s’apparente économiquement à un rachat d’actions, car elle réduit l’offre en circulation au profit de chaque détenteur d’Ether. Il s’agit du principal mécanisme par lequel l’utilisation du réseau profite au token.
Si l’on considère Ethereum comme une entreprise et son espace de bloc comme un produit, la question devient toute simple : quelle est la valeur actuelle des revenus que générera ce blockspace, et quelles sont les implications pour sa juste valeur ? Tout au long du modèle, les frais sont libellés en dollars américains (USD) afin d’éviter toute circularité avec le prix de l’Ether lui-même.
Le modèle projette les revenus des frais à travers huit catégories sur un horizon de 5 ans. Les quatre plus importantes en termes de contribution potentielle sont le trading sur les plateformes décentralisées (DEX), les transferts de stablecoins, l’activité DeFi (hors DEX) et la publication de données de Layers 2 via des transactions de type blob. Les quatre autres (transferts d’Ether, règlement d’actifs du monde réel ou RWA, opérations de staking et une catégorie résiduelle « autres ») sont plus modestes et globalement négligeables pour les revenus totaux des frais. (Remarque : la publication de données de Layers 2 est également négligeable, mais nous estimons qu’il est fort susceptible qu’elle subisse certaines modifications suite aux futures mises à jour du réseau).
L’ensemble des hypothèses et des outputs par catégorie est présenté ci-dessous.
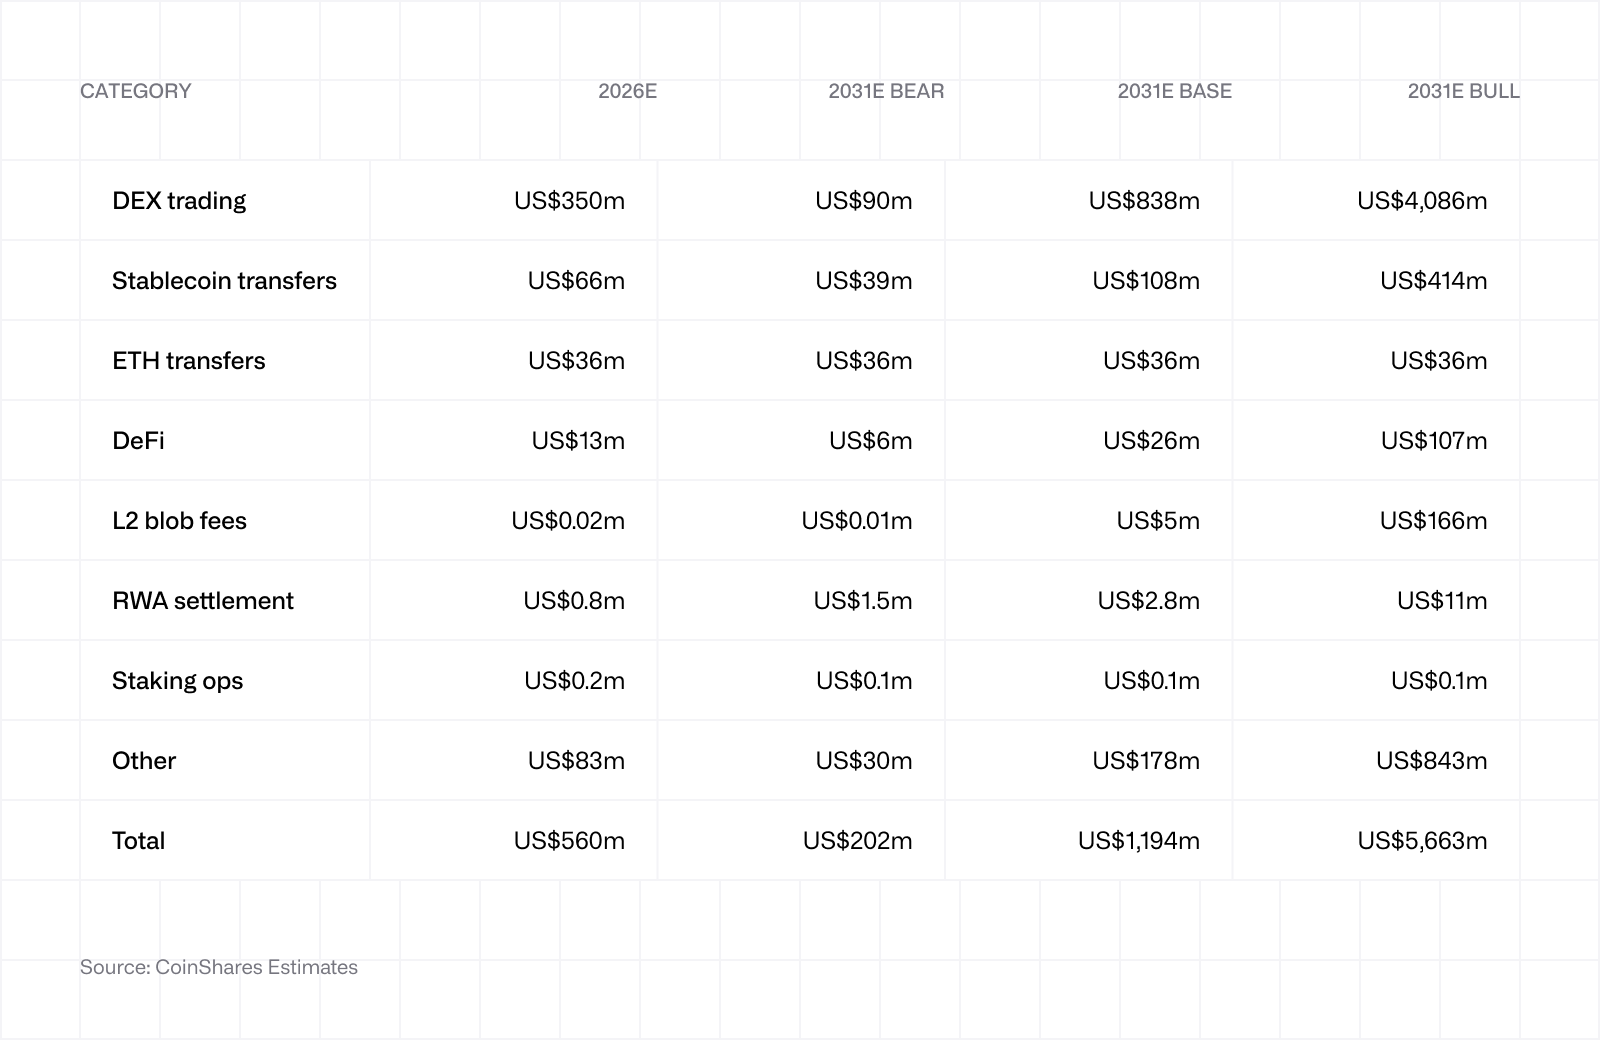 Le trading sur les DEX est le principal contributeur dans le scénario de base, mais aussi la catégorie la plus exposée à une perte de parts de marché. Solana et diverses L1 alternatives ont gagné des parts de marché sur les DEX au cours des 18 derniers mois. En outre, des réseaux comme Base ou Arbitrum procèdent au règlement sur Ethereum sans contribuer directement aux revenus des frais de L1. Le scénario de base maintient la part de marché de L1 à 20 %, partant du principe que la stickiness de la liquidity, la préférence des investisseurs institutionnels pour un règlement sur Ethereum et l’approfondissement des order books on-chain pour les actifs tokenisés empêcheront une érosion plus poussée. Le scénario baissier (bear) laisse cette part chuter à 11 %, tandis que le scénario haussier (bull) l’envisage à hauteur de 35 %, les flux institutionnels se concentrant sur le règlement sur Ethereum.
Les transferts de stablecoins constituent le deuxième contributeur le plus important. Ethereum héberge actuellement environ 52 %1 de l’offre totale de stablecoins, soit plus de 300 milliards de dollars en circulation. Le modèle maintient cette part constante dans le scénario de base, tandis que le marché sous-jacent progresse de 20 % par an pour atteindre 870 milliards de dollars d’ici 2031, la part d’Ethereum générant environ 450 milliards de dollars on-chain. La loi GENIUS Act est considérée comme un facteur de soutien pour 2026. Les frais par transfert diminuent de 0,20 $ en 2026 à 0,08 $ d’ici 2031, reflétant les améliorations de débit détaillées plus bas.
Les frais de blob sur les Layers 2 restent minimes dans tous les scénarios. Il s’agit d’un choix délibéré. Les revenus issus de ces frais dépendent d’une cible mouvante, car le réseau augmente périodiquement la capacité des blobs (actuellement 14 par bloc, avec une projection à 24 d’ici 2031). Quant aux frais par blob, ils restent fonction de la demande face à un plafond à l’expansion agressive. Le modèle considère que la valeur des Layers 2 profite à l’Ether via la prime de réseau abordée plus loin. L’accroissement de l’activité économique sur les L2 renforce alors le rôle de l’Ether en tant que base de garantie et règlement, plutôt que par le biais de frais directs. Cependant, le fonctionnement global des blobs pourrait évoluer différemment de ce qui est anticipé en raison des futures mises à niveau du réseau.
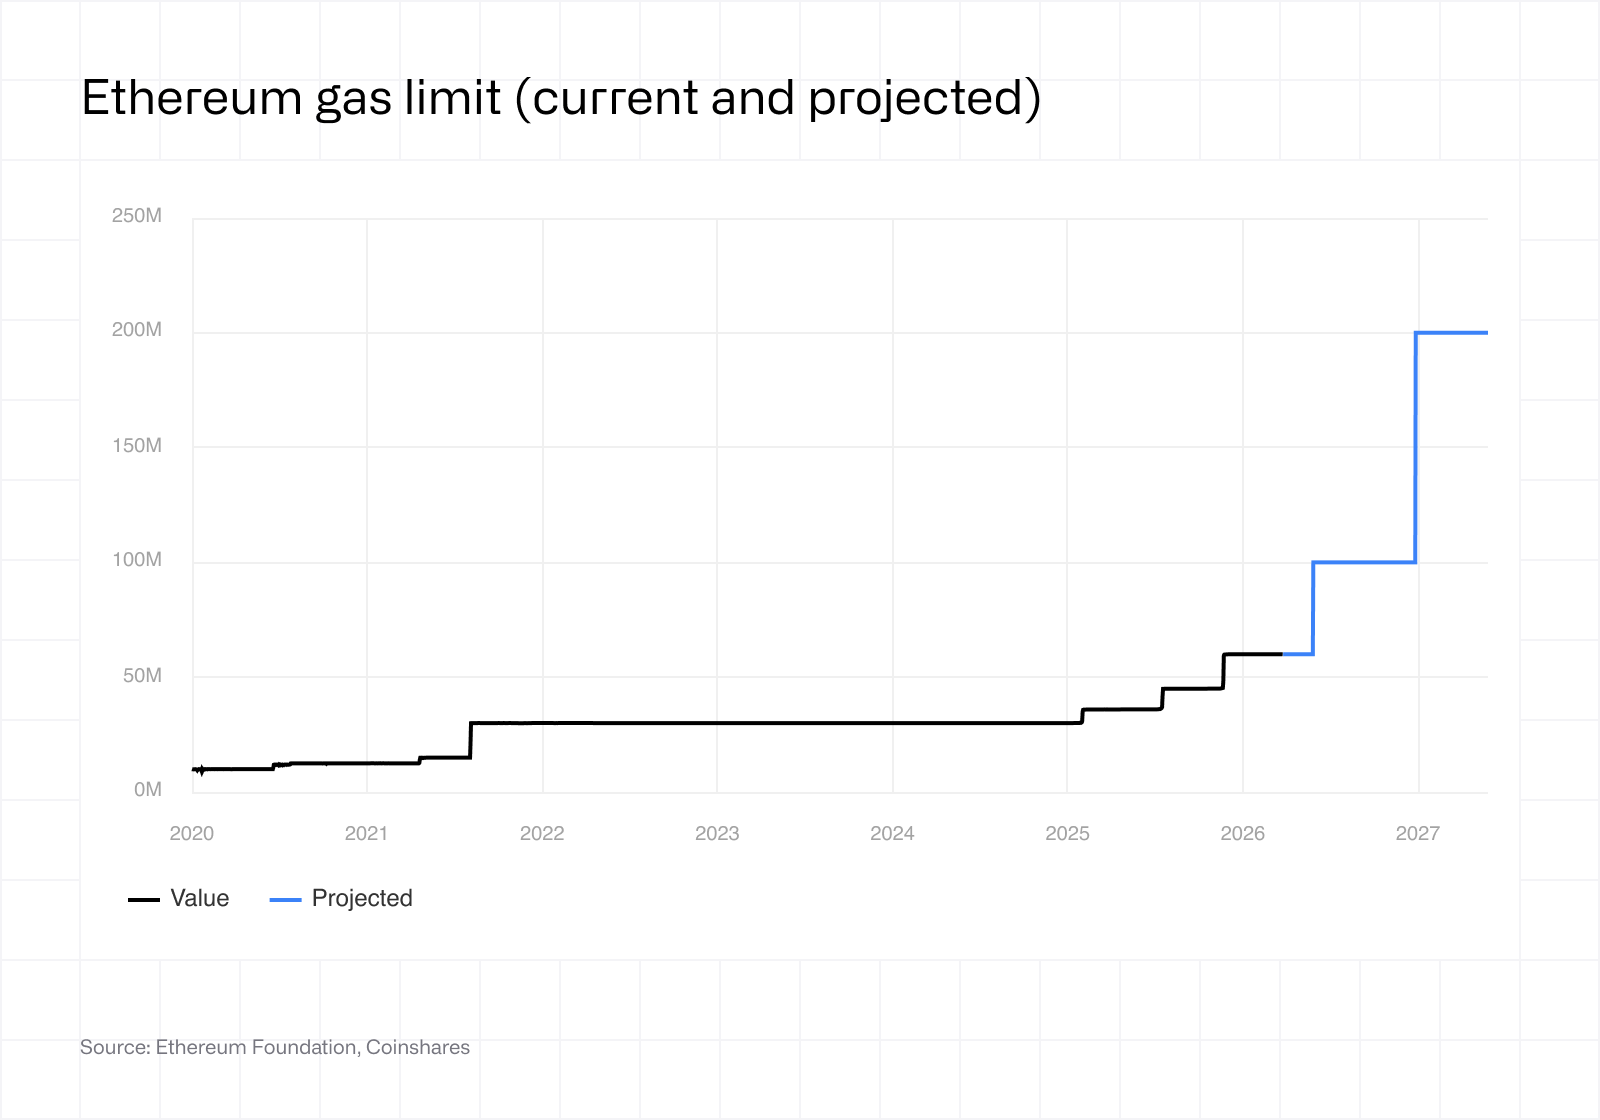
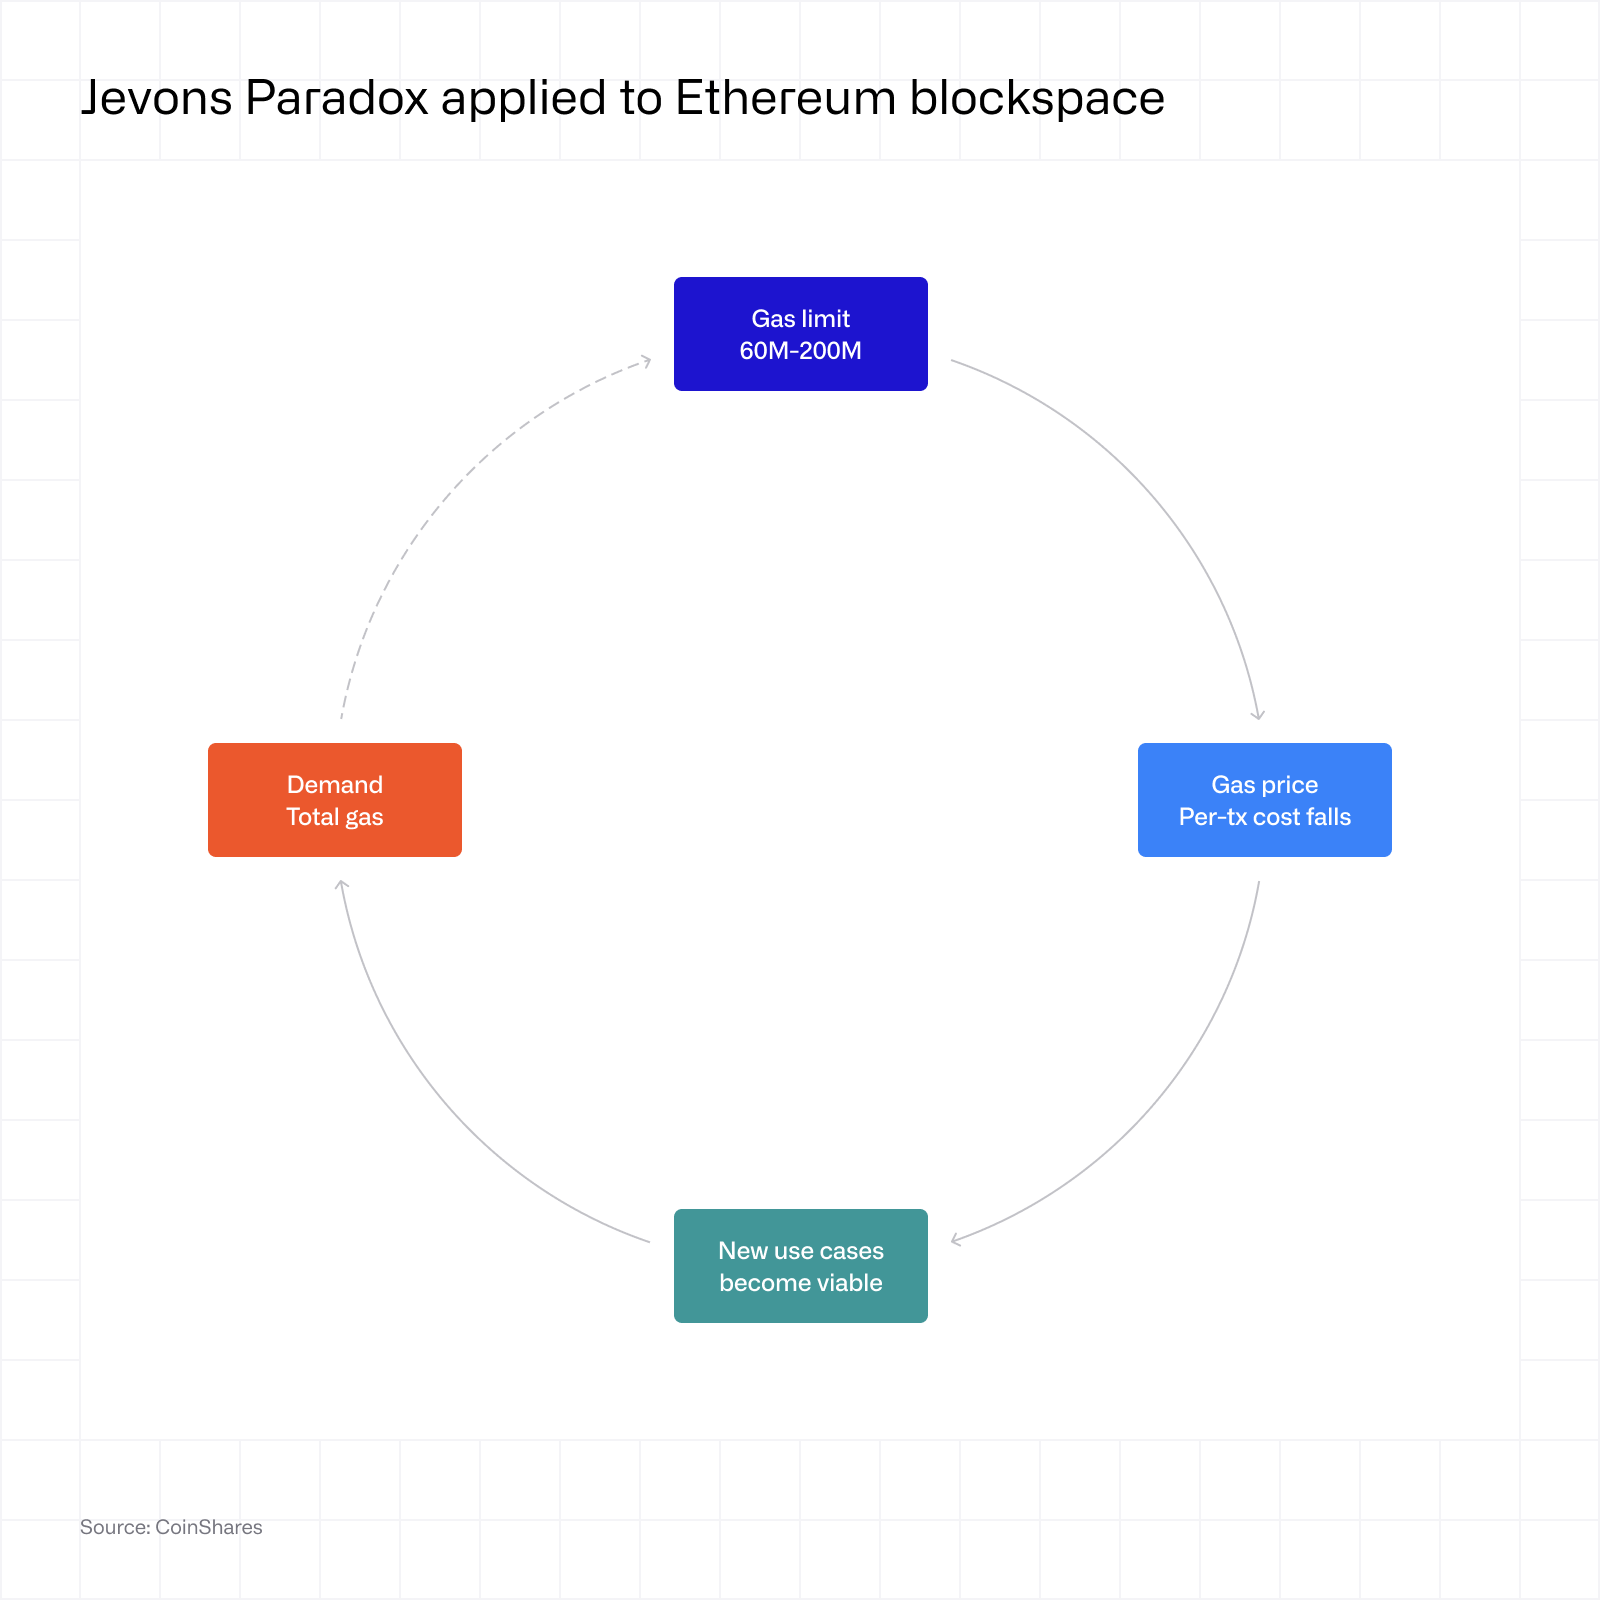
Nos projections tiennent parfaitement compte des évolutions actuelles et futures du réseau. La limite de gas d’Ethereum (c’est-à-dire le nombre de transactions par bloc) a doublé au cours de l’année écoulée, passant de 30 à 60 millions, ce qui constitue la première augmentation significative depuis 2021. La mise à niveau Glamsterdam, actuellement prévue pour le troisième trimestre 2026, devrait multiplier cette limite par 3,3 pour la porter à 200 millions, conjointement à une exécution en parallèle et à l’ePBS (enshrined Proposer-Builder Separation).
 C’est ici qu’intervient le paradoxe de Jevons. Ce terme décrit un phénomène contre-intuitif : lorsque le coût d’utilisation d’une ressource diminue, la consommation totale augmente souvent dans des proportions telles que l’utilisation globale progresse au lieu de reculer. Fréquemment évoqué par les chercheurs travaillant sur Ethereum, ce concept illustre parfaitement l’ambition à long terme du réseau, à savoir réduire considérablement le coût des transactions individuelles, augmenter le débit d’un ordre de grandeur et laisser la vague de nouvelles activités accroître les revenus totaux des frais, et ceci même dans un contexte de diminution des frais par utilisateur. Le scénario haussier (bull) pour les flux de trésorerie de l’Ether repose sur la concrétisation de ce mécanisme. A contrario, si la demande ne croît pas assez vite pour compenser la baisse du coût des transactions, le réseau se retrouvera à la fois plus sollicité et moins rentable.
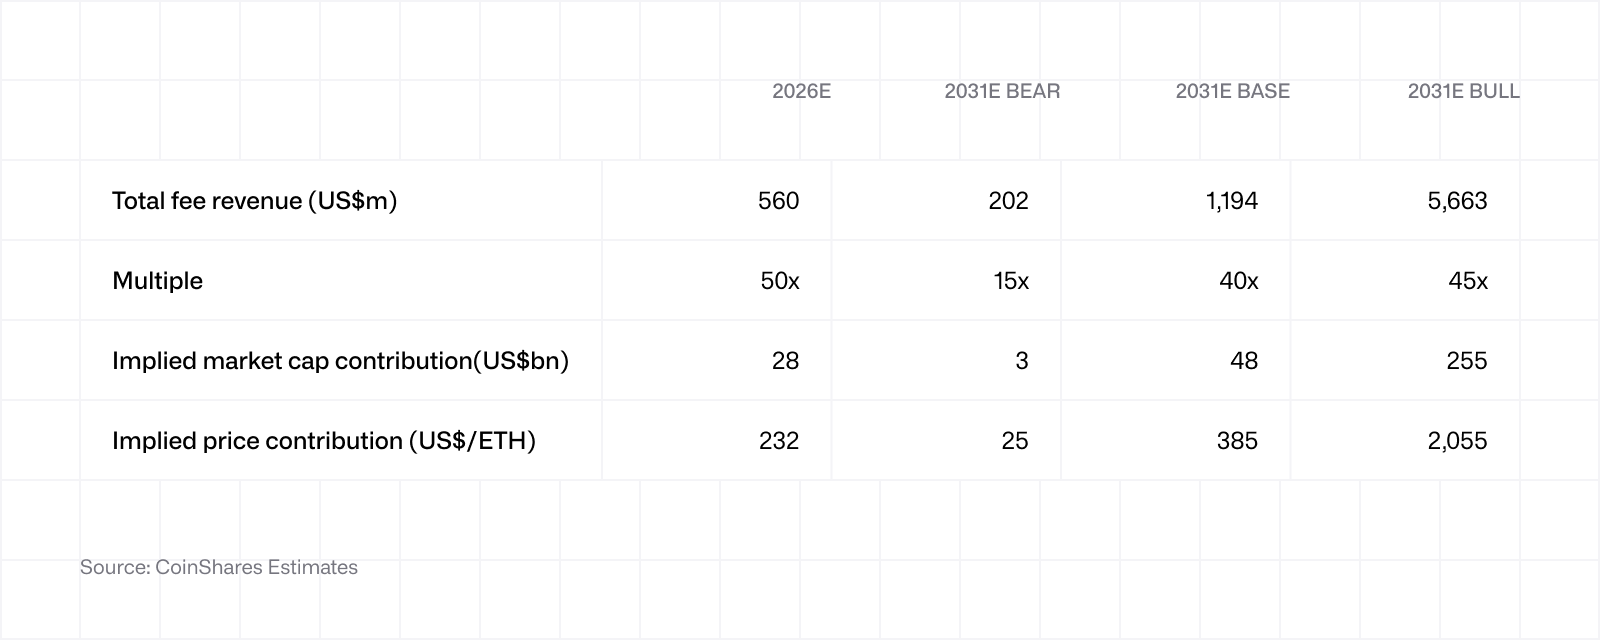
Un multiple est appliqué aux prévisions de revenus des frais pour en déduire la contribution implicite à la capitalisation boursière. Le scénario de base applique un multiple de 50x aux prévisions de frais pour 2026, lequel descend à 40x d’ici 2031. Pour les scénarios baissier et haussier, le multiple passe respectivement de 20x à 15x et de 70x à 45x. Si la fourchette de 40x à 50x est élevée pour un marché mature, elle reste cohérente avec celle de jeunes entreprises technologiques rentables dont les revenus des frais augmentent à un TCAC de 15 à 20 %. Le modèle présenté en annexe montre que le scénario de base équivaut à un rendement exigé de 12 % sur cinq ans, soit 48x les revenus de frais 2026 après actualisation.
À l’horizon 2031, l’approche 1 génère une contribution implicite au prix de l’Ether allant de 25 $ dans le scénario baissier à 2 055 $ dans le scénario haussier, le scénario de base s’établissant à 385 $. Ces montants représentent les contributions des flux de trésorerie au total.
4. Approche 2 : l’Ether comme actif monétaire et de garantie
Une évaluation fondée uniquement sur les flux de trésorerie reflète les frais de transaction payés par les utilisateurs, mais sans rendre compte de la finalité ou des raisons pour lesquelles ils détiennent cet actif. L’Ether est l’actif natif d’un système économique qui sécurise des centaines de milliards de dollars de valeur tokenisée. Requis pour le paiement de chacune des transactions sur le réseau, il constitue la principale garantie sur les marchés de prêt de la DeFi. C’est aussi l’actif de réserve détenu par la quasi-totalité des séquenceurs et des ponts (bridges) de Layers 2. En outre, il soutient l’économie de stablecoins la plus active, les stablecoins réglés en Ether représentant plus de la moitié de l’offre mondiale totale de stablecoins. Cette valeur ne provient en aucun cas des revenus liés aux frais et n’est nullement prise en compte par l’approche 1.
Il s’agit de la prime monétaire : la valeur que l’Ether génère au-delà de ses flux de trésorerie, laquelle découle de son rôle de garantie et de monnaie de règlement du plus vaste écosystème de smart contracts. L’approche 2 estime cette prime et projette son évolution sur un horizon de 5 ans.
Le modèle identifie six sources de demande structurelle. Les trois premières correspondent à l’Ether immobilisé dans des fonctions spécifiques, à savoir le staking (environ 39 millions1 d’Ethers actuellement déposés auprès des validateurs), les garanties de la DeFi (des Ethers déployés en garantie pour les prêts et les positions de liquidity) et les réserves de Layers 2 (des Ethers détenus par les séquenceurs, les ponts et les trésoreries de L2). Les trois dernières sont fondées sur les flux, libellées directement en dollars : les flux nets des ETF, les achats de trésorerie d’entreprises et les achats de réserve de valeur auprès de détenteurs passifs.
Pour les sources immobilisées, la variation annuelle de la quantité d’Ether détenue est multipliée par le cours au comptant afin d’obtenir la pression d’achat en dollars, le cours au comptant étant fixé à 2 350 USD. La pression d’achat nette annuelle est ensuite calculée à partir des six sources.
La pression d’achat nette est alors convertie en impact sur la capitalisation boursière à l’aide d’un multiplicateur de régime pour en capturer l’élasticité-prix par rapport à l’order book. Ce multiplicateur est de 0,7x dans le scénario baissier (bear), les achats étant facilement absorbés dans un contexte où les vendeurs sont disposés à céder leurs actifs. Il est de 1,5x dans le scénario de base, reflétant une hausse standard de la capitalisation boursière de 1,5 $ pour 1 $ investi. Enfin, il atteint 3x dans le scénario haussier (bull), une configuration où les vendeurs se font généralement plus rares, où la découverte des prix est plus positive et où la pression d’achat est amplifiée.
Ces multiplicateurs sont volontairement prudents par rapport à la littérature académique. Le modèle de multiplicateur crypto de Garratt et van Oordt (BIS, 2023)2 fixe le seuil minimal de réaction de la capitalisation boursière par USD de flux net entrant à :
M/(M-Z),
où Z représente l’offre détenue comme réserve de valeur plutôt que comme flottant transactionnel. Avec environ 60 % des ETH stockés soit dans des smart contracts soit dans des adresses inactives (>6 mois), la limite inférieure implicite pour l’Ether se situe autour de 2,5x, contre 3x pour notre scénario haussier. Nos scénarios baissier et de base se situent bien en dessous, respectivement à 0,7x et 1,5x. Nous estimons donc que les multiples choisis pour chaque scénario sont justifiés et même et relativement prudents.
Cumulées sur l’ensemble des prévisions, les hausses annuelles de la capitalisation boursière sont ensuite ajoutées à une valeur de référence. Celle-ci correspond à la capitalisation boursière actuelle observée (~284 milliards USD) moins la capitalisation boursière du scénario de base de l’approche 1 pour 2026 (28 milliards USD), ce qui donne 256 milliards USD. En définitive, cela signifie que notre évaluation prend en compte le fait que le prix actuellement affiché à l’écran résulte de la décomposition de divers facteurs, et que notre modèle vise à projeter sa trajectoire à partir de ce point.
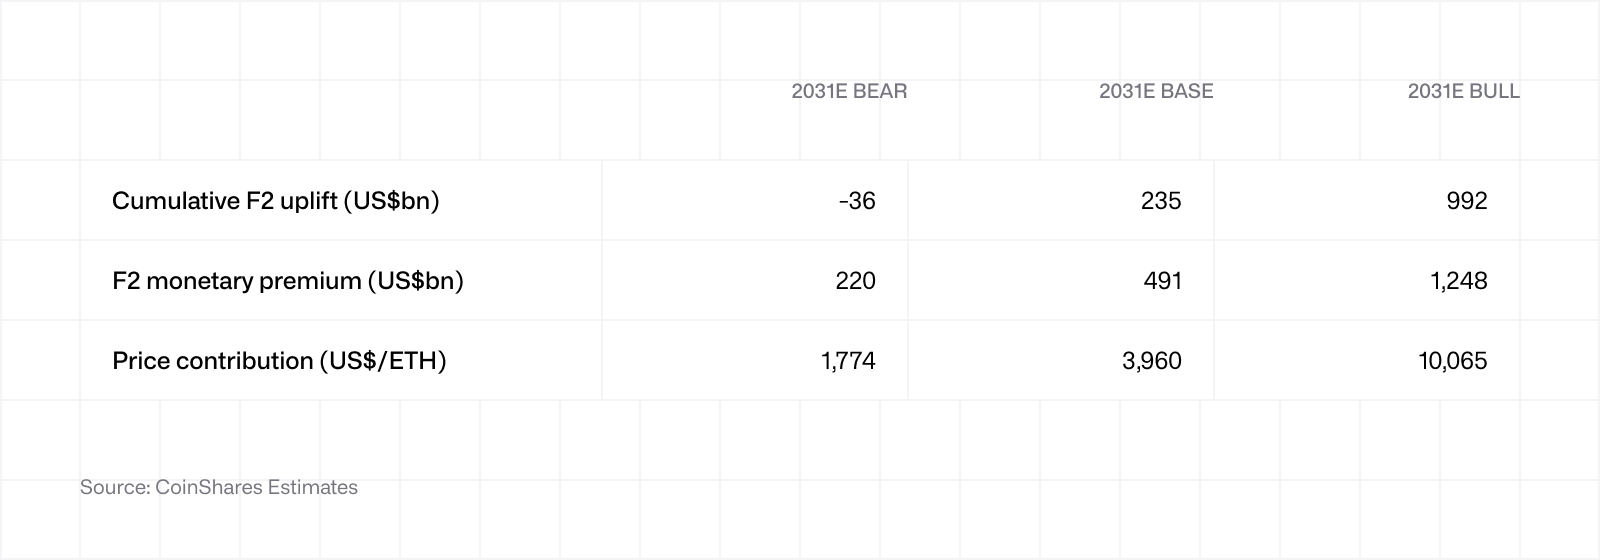
À l’horizon 2031, l’approche 2 génère une contribution implicite au prix allant de 1 774 $ dans le scénario baissier à 10 065 $ dans le scénario haussier, le scénario de base s’établissant à 3 960 $. Cette distribution est plus large que celle obtenue dans le cadre de l’approche 1, reflétant la grande variété d’états potentiels que pourrait présenter le réseau dans 5 ans.
5. Synthèse
Les trois composantes s’additionnent pour former une capitalisation boursière totale, laquelle est ensuite divisée par l’offre projetée afin d’obtenir un prix implicite pour le token Ether. La formule est la suivante :
Total = (capitalisation boursière de l’approche 1 + de l’approche 2 × (1 + prime)) ÷ offre projetée (122-124 millions)
La valeur des flux de trésorerie provenant des revenus de frais dans l’approche 1 est déjà prise en compte par le multiple appliqué à la section 3 ; appliquer une prime supplémentaire reviendrait donc à la comptabiliser deux fois. La surcouche de prime s’applique uniquement à l’approche 2. Un même dollar d’achat récurrent sera assorti d’une prime ou d’une décote selon la position d’Ethereum sur le marché des plateformes de smart contracts.
La surcouche de prime comprend deux composantes :
Valeur du réseau : la prime structurelle dont bénéficie l’Ether en tant que couche de sécurité et de règlement d’une économie on-chain en pleine croissance.
Spéculation : le sentiment cyclique du marché qui propulse les prix bien au-dessus de leur juste valeur en période de bull market et bien en dessous en période de bear market.
Pourcentage de prime par scénario :
Scénario de base : 12 % en 2026, puis 15 % à partir de 2027.
Scénario haussier (bull) : 20 % sur toute la période, reflétant la prime élevée dont l’Ether a historiquement bénéficié lors des bull markets.
Scénario baissier (bear) : négatif, passant de -5 % en 2026 à -20 % en 2031 (échec d’Ethereum/échec des crypto-monnaies).
Évolution de la composition de la surcouche de prime au fil du temps. La répartition entre la valeur du réseau et la spéculation évolue à mesure que le réseau mûrit. En 2026, la surcouche est principalement axée sur la spéculation, reflétant le positionnement actuel du marché où le sentiment prime sur les fondamentaux. En 2031, la valeur du réseau représente une plus grande part de la prime, l’idée étant que le risque perçu diminue et que les effets de réseau s’accentuent dans un contexte de croissance de l’écosystème.
Scénario de base : la valeur du réseau passe de 25 % de la surcouche en 2026 à 60 % en 2031.
Scénario haussier (bull) : la valeur du réseau atteint 80 % de la surcouche en 2031.
La combinaison de ces trois composantes donne le résultat principal du modèle. Les capitalisations boursières et les prix implicites pour 2031 sont présentés ci-dessous.
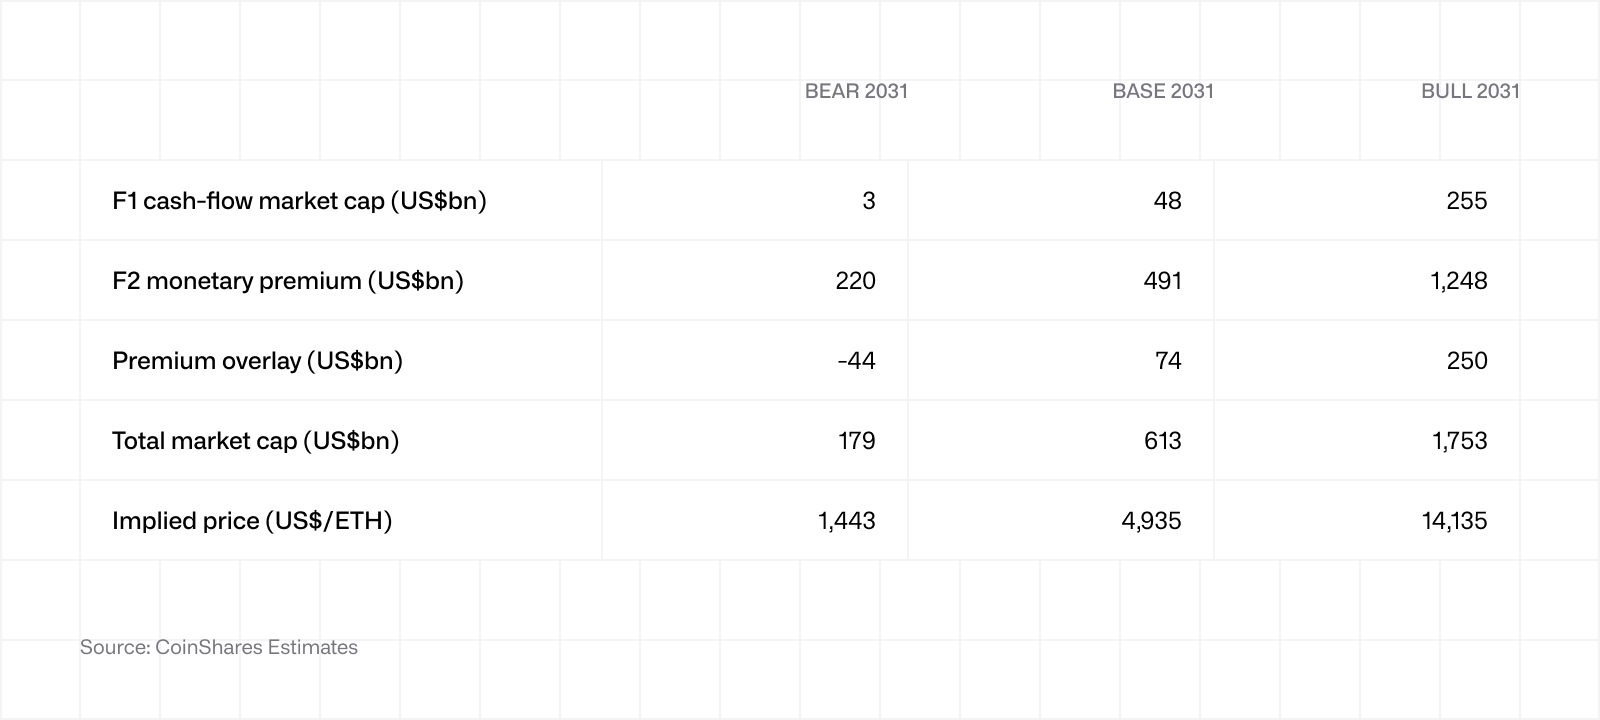
Les trois composantes ne contribuent pas de manière égale au résultat. Dans tous les scénarios, l’approche 2 constitue le principal moteur du total. Cela reflète la vision du modèle selon laquelle la prime monétaire représente la source dominante de la valeur de l’Ether.
6. Scénarios et outputs
Scénario baissier (1 443 $ en 2031)
Le scénario baissier (bear) correspond à une situation où Ethereum perd sa position dominante, soit au profit de blockchains de Layer 1 concurrentes, soit parce que le potentiel des crypto-monnaies en tant que classe d’actifs productifs ne s’est pas concrétisé. Les revenus issus des frais diminuent par rapport aux run-rates actuels au lieu de se redresser, la part de marché des DEX se contractant à 11 % à mesure que d’autres plateformes captent l’attention et les volumes. La part des stablecoins reste quant à elle compétitive à 40 %, mais la croissance globale des stablecoins ne se matérialise pas et le marché stagne quelque peu.
Les sources de demande structurelle deviennent globalement négatives. Le staking diminue avec le départ des validateurs, les garanties de la DeFi se contractent, les réserves des Layers 2 se réduisent, les flux ETF s’inscrivent dans une tendance de sorties durables pour tendre vers zéro, et les trésoreries d’entreprises deviennent vendeuses nettes à mesure que les sociétés à trésorerie en actifs numériques liquident leurs positions au bilan. La surcouche de prime se transforme alors en décote.
Les risques inhérents à ce scénario incluent les frictions réglementaires liées à des cadres tels que la loi CLARITY Act qui privilégient les structures intermédiées au détriment de la DeFi permissionless, la pression concurrentielle continue des chaînes à débit supérieur, ainsi que les risques à plus long terme, notamment les développements en informatique quantique qui affectent les hypothèses dans l’ensemble du secteur des actifs numériques, bien que ces derniers risques s’appliquent de manière générale plutôt qu’à Ethereum en particulier.
Scénario de base (4 935 $ en 2031, TCAC de 16 %)
Le scénario de base repose sur la poursuite à un rythme modéré des moteurs de croissance actuels d’Ethereum, et considère qu’Ethereum reste la blockchain de smart contracts dominante. Les volumes des DEX progressent à un TCAC de 17 %, tandis que la part de marché reste stable à 20 %. Sur Ethereum, l’offre de stablecoins atteint environ 450 milliards de dollars en 2031, en phase avec le vent d’optimisme suscité par la loi GENIUS Act et des taux de croissance historiques. La TVL de la DeFi croît de 25 % (bien que de récentes failles puissent constituer une certaine menace pour cette tendance), la tokenization des actifs du monde réel (RWA) se développe régulièrement, tandis que l’activité sur les Layers 2 est génératrice de valeur grâce à l’augmentation des ETH immobilisés ou transférés par pont ou bridge.
Les apports annuels de capitaux dans les ETF progressent pour atteindre 25 milliards de dollars en 2031, les allocations des trésoreries d’entreprises augmentent progressivement, et les achats à des fins de réserve de valeur se développent à mesure que cette classe d’actifs gagne en maturité. Dans le cadre de ce scénario, nous appliquons une prime de 12 à 15 % sur le réseau, car Ethereum atteint ses taux de croissance prévus et se voit récompensé par le marché, lequel affiche une certaine ferveur spéculative. Le potentiel de hausse implicite par rapport au cours au comptant actuel est d’environ 110 % sur cinq ans, ce qui équivaut à un rendement annualisé de 16 %.
Scénario haussier (14 135 $ en 2031, TCAC de 43 %)
Le scénario haussier (bull) suppose que les six catalyseurs de demande identifiés dans la section 4 se développent à des rythmes élevés, Ethereum ne se contentant pas de maintenir sa part de marché, mais l’augmentant au fil du temps. Les revenus issus des frais atteignent 5,7 milliards de dollars en 2031, soutenus par un TCAC de 25 % des volumes des DEX jusqu’à cette date, tandis que la part de la Layer 1 grimpe à 35 % (avec une baisse substantielle des frais par utilisateur). L’offre de stablecoins atteint 2 800 milliards de dollars à un TCAC de 50 %, confirmant l’optimisme de Scott Bessent et en phase avec l’adoption du GENIUS Act dans le cadre de ce scénario, tandis que la tokenization des RWA grimpe à 420 milliards de dollars sur Ethereum. Ce scénario pourrait être qualifié d’idéal, tout se déroulant parfaitement, voire au-delà des attentes.
Les sources de demande structurelle se maintiennent à des niveaux élevés avec des apports de capitaux dans les ETF atteignant 40 milliards de dollars par an, les achats d’entreprises culminant à 25 milliards de dollars et une demande de réserve de valeur qui enregistre une croissance significative. Le multiplicateur de 3x traduit un manque de vendeurs disposés à céder leurs actifs dans ce qui s’apparenterait à un bull market pluriannuel, le réseau se développant conformément aux prévisions les plus optimistes. Au fil du temps, la surcouche de prime devient moins spéculative et davantage attribuable aux effets de réseau établis, Ethereum s’imposant comme la plateforme de référence pour la finance on-chain. Le potentiel de hausse implicite par rapport au cours au comptant actuel est d’environ 500 %, ce qui équivaut à un rendement annualisé de 43 %.
7. Conclusion
Nous attribuons la probabilité la plus élevée à un scénario situé entre le scénario de base et le scénario haussier (bull). Ethereum n’a pas besoin de dominer chaque catégorie pour franchir la barre des 4 935 $ d’ici 2031. Pour cela, il lui suffit de maintenir sa part de marché sur les DEX à son niveau actuel, de conserver sa position sur les stablecoins, de déployer des mises à niveau de scalabilité (en premier lieu Glamsterdam, puis les suivantes) et de voir les apports de capitaux vers les ETF s’accélérer pour égaler ceux du Bitcoin, proportionnellement à la capitalisation boursière. Rien de tout cela ne repose sur des hypothèses farfelues, et il se pourrait bien que ces prévisions se révèlent beaucoup trop prudentes. Le scénario haussier exige que davantage de conditions favorables soient réunies, ce que nous ne souhaitons pas avancer avec certitude aujourd’hui. À l’inverse, le scénario baissier (bear) suppose que nos hypothèses soient erronées sur tous les plans, que ce soit par l’émergence d’un écosystème concurrent supplantant Ethereum ou par une défaillance plus générale de l’infrastructure crypto.
L’Ether n’est ni une action du secteur des technologies ni de l’or numérique, et tout cadre d’analyse le réduisant à l’une ou l’autre de ces catégories ne saurait, selon nous, saisir toute sa proposition de valeur. D’ailleurs, la confusion actuelle du marché quant à la manière de valoriser l’Ether en est l’illustration. Suite à la mise à niveau Dencun, les frais ont chuté, mais l’utilisation globale du réseau a continué de progresser, comme en témoignent l’activité sur le réseau principal et le nombre de transactions par seconde (TPS) sur les Layers 2.
Il s’agit là d’une méthode parmi d’autres pour valoriser l’Ether, et non de la seule. Ainsi, d’autres cadres d’analyse tout aussi légitimes offrent des perspectives différentes sur le réseau et son token. Valoriser l’Ether n’est pas une mince affaire, et le fait qu’il n’existe aucune méthodologie universellement acceptée n’en est que la confirmation.
Ces deux modèles d’analyse visent à synthétiser ce que nous considérons comme un actif multiforme, c’est-à-dire un actif qui évolue au fil du temps (parfois pour le meilleur, parfois pour le pire) et qui se structure autour d’un objectif final encore flou, mais qui se précise et qui, pour l’instant, se dessine ainsi : développer la scalabilité de la chaîne principale aussi agressivement que possible sans compromettre la sécurité ni la décentralisation, réduire suffisamment les coûts de transaction de manière à permettre des opérations on-chain à grande échelle, et maintenir l’Ether au centre de cet écosystème en tant qu’actif qui en assure la sécurité et le règlement.
Limites
L’approche 2 est ancrée à la capitalisation boursière actuelle et ne part pas de zéro. La valeur de référence de 256 milliards de dollars est calculée à partir de la capitalisation boursière observée aujourd’hui, de laquelle est déduite celle du scénario de base de l’approche 1 pour 2026. Ce modèle constitue donc une projection sur 5 ans conditionnée par le positionnement actuel, et non une estimation de la juste valeur d’aujourd’hui. Quiconque cherche une réponse définitive à la question « l’Ether est-il sous-évalué aujourd’hui ? » n’en trouvera ici qu’une réponse partielle.
Dans l’approche 2, le multiplicateur de régime fait figure de contributeur majeur :
● Dans le scénario de base, un multiplicateur de 1,0x plutôt que 1,5x réduit d’environ 15 % le prix implicite de base pour 2031.
● Un scénario haussier à 2x plutôt qu’à 3x réduit d’environ 23 % le prix implicite bull pour 2031.
Ces multiplicateurs visent à fournir une estimation prudente de la façon dont l’amplification des prix varie selon le type de régime de marché dans lequel nous nous trouvons.
Bien que légitime, le multiple de 40 à 50x de l’approche 1 n’est pas sans risque. L’annexe montre que le calibrage est cohérent avec un rendement exigé de 12 % sur cinq ans, ce qui équivaut à celui d’une entreprise technologique rentable à ses débuts. Si le marché appliquait plutôt un multiple d’infrastructure mature (de 10 à 15x), la contribution de l’approche 1 se contracterait considérablement.
L’économie des Layers 2 demeure une incertitude structurelle. Le modèle suppose que les frais de blob restent minimes et que la valeur des L2 est captée davantage via la prime de réseau de l’approche 2 que par les frais directs de l’approche 1. Si cette hypothèse est raisonnable au vu des paramètres actuels du réseau, la tarification des blobs pourrait facilement être modifiée à l’avenir. Si l’économie des blobs venait à sensiblement changer suite à la mise à niveau Glamsterdam, une grande partie de cette méthodologie devrait probablement être réexaminée.
Ce que nous garderons à l’œil
La trajectoire des revenus liés aux frais d’ici 2027. Le run-rate actuel est inférieur aux niveaux historiques. Le scénario de base prévoit une reprise à mesure que l’activité augmentera après la mise à niveau Glamsterdam.
Les flux des ETF. Actuellement faibles, ils constituent un élément central de nos projections de la demande pour les scénarios de base et haussier de l’approche 2.
Les étapes clés de la limite de gas. La mise à niveau Glamsterdam, attendue pour le troisième trimestre 2026, pourrait porter la limite de gas à 200 millions, tandis que d’autres changements pourraient survenir plus ou moins rapidement. Nous avons modélisé les frais de transaction pour chaque catégorie et le nombre de transactions sur la base d’hypothèses, lesquelles pourraient devoir être modifiées.
Les changements de politique monétaire. Tout ajustement supplémentaire concernant l’émission, les mécanismes de combustion des tokens ou de l’économie des validateurs modifierait la trajectoire de l’offre.
Les mécanismes des blobs. Le modèle suppose que les frais de blob restent minimes. Une modification de la politique tarifaire des blobs ou du calendrier d’extension des capacités contraindrait à revoir les hypothèses de l’approche 1 au sujet des L2.
Les hard forks. Les modifications majeures du protocole en dehors de la feuille de route des mises à niveau planifiées (correctifs de sécurité, EIP controversées, changements impulsés par la gouvernance) introduisent un certain degré d’incertitude dans l’ensemble du modèle.
Le renforcement face à l’informatique quantique. Si les priorités de recherche devaient s’orienter vers la cryptographie résistante à l’informatique quantique, les travaux sur la scalabilité pourraient ralentir. Il s’agit d’un risque peu probable sur un horizon de 5 ans, mais bien réel à plus long terme.