


Qu'a réellement approuvé l'exemption de la SEC pour les actions tokenisées ?
 11 min de lecture
Le 17 septembre 2026, la SEC a autorisé certaines plateformes à négocier des actions américaines sous forme de tokens blockchain, dans le cadre d'un ensemble de règles temporaires. Mais suivre le cours d'une action ne suffit pas. Les investisseurs doivent bénéficier des mêmes droits d'actionnaire, y compris les dividendes et les droits de vote, que les acheteurs des actions d'origine.
L'annonce ne valait pas approbation de tout produit vendu comme une « action tokenisée ». La distinction se fait entre la détention d'une action et l'achat d'un produit distinct dont le prix suit celui d'une action.
Les plateformes qui remplissent les conditions de la SEC peuvent négocier des tokens éligibles sans s'enregistrer comme bourses traditionnelles. Certaines entreprises fournissant des tokens aux acheteurs et aux vendeurs bénéficient également d'une dispense des obligations d'enregistrement en tant que dealer.
Les teneurs de marché automatisés (automated market makers) sont des logiciels permettant aux participants admis par la plateforme de négocier face à un pool d'actifs, au lieu d'apparier acheteurs et vendeurs. Ordonnance, page 33
La SEC limite également l'ampleur des négociations :
Pour les actions du S&P 500 et du Russell 1000, ainsi que certains autres placements cotés : une plateforme peut proposer jusqu'à 75 titres. Les échanges quotidiens moyens de chaque token ne peuvent dépasser 0,25 % du volume quotidien moyen du placement sous-jacent au cours du mois précédent.
Pour les autres placements cotés éligibles : une plateforme peut proposer jusqu'à 250 titres, avec une limite plus élevée de 2,5 %.
Pour quelle durée : l'autorisation s'applique du 17 septembre 2026 au 17 septembre 2031, sauf modification des dates par la SEC. Ordonnance, section V
Les plateformes affiliées doivent additionner leurs volumes de négociation pour l'application des limites. Les limites ne s'appliquent pas au marché des tokens dans son ensemble.
Avant de proposer un token, une plateforme doit vérifier qu'il confère les mêmes droits d'actionnaire que l'action d'origine. Si une entreprise non liée crée un token représentant les actions d'une société, celle-ci doit en être informée et avoir la possibilité de s'y opposer.
L'exemption américaine accorde des dispenses aux plateformes de négociation et aux fournisseurs de liquidité ; elle n'approuve pas de produits individuels. Elle ne remplace pas non plus les autorisations dont les fournisseurs ont besoin pour proposer des produits dans l'UE.
Une action tokenisée équivaut-elle à détenir l'action, et perçoit-on des dividendes et des droits de vote ?
Une action tokenisée peut représenter l'action elle-même, un droit de propriété détenu par l'intermédiaire d'un dépositaire ou un instrument distinct lié à son cours. Le traitement des dividendes et les droits de vote dépendent de la structure. Pour l'exemption de la SEC, le détenteur doit bénéficier des droits de la catégorie d'actions traditionnelle équivalente.
La tokenisation consiste à représenter un actif de manière numérique sur un registre partagé. Le guide de la tokenisation de CoinShares explique le processus.
En janvier 2026, les services de la SEC ont expliqué les différents types de titres tokenisés.
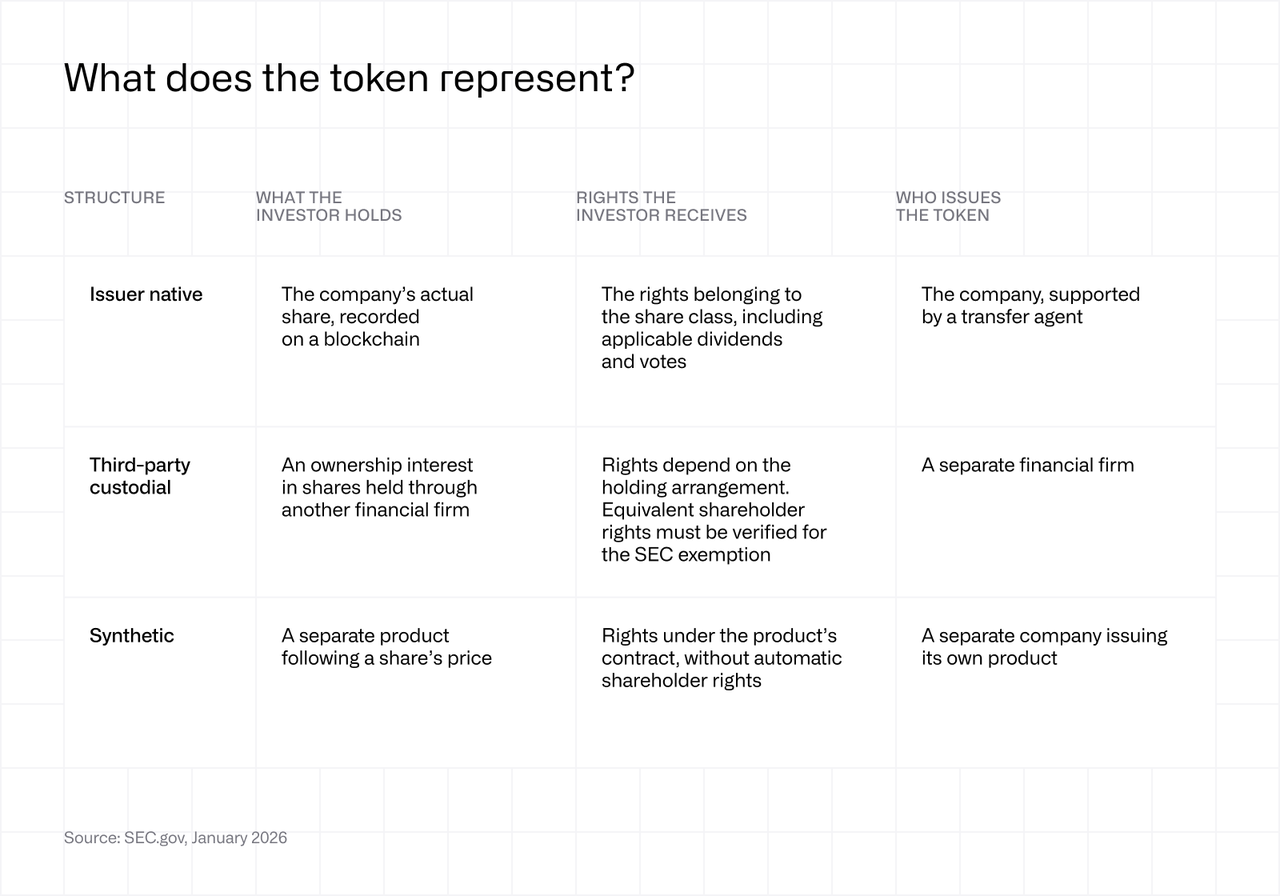
Un agent de transfert (transfer agent) tient le registre des propriétaires des actions d'une société. Un droit sur titres (security entitlement) confère à un investisseur des droits sur des actions détenues par l'intermédiaire d'un courtier ou d'une autre société financière, plutôt que directement en son nom.
L'ordonnance exclut l'exposition synthétique et exige des intérêts équivalents dans la société et des droits équivalents en cas de liquidation. La norme n'est ni un adossement 1:1 ni un rachat 1:1 : le critère est de savoir si le détenteur bénéficie des mêmes droits d'actionnaire, dividendes et votes compris.
Qui émet des actions tokenisées et en quoi leurs structures diffèrent-elles ?
Les actions tokenisées ne confèrent pas toutes les mêmes droits de propriété aux investisseurs. Ondo et xStocks proposent des créances sur un émetteur, tandis que Superstate décrit l'inscription d'actions réelles de sociétés. Backpack distingue ses tokens des actions détenues sur un compte de courtage. Le tableau compare les produits et ce que reçoivent les investisseurs.
Selon Token Terminal, le marché des actions tokenisées a atteint 4,68 Md USD le 2 novembre 2026, contre 407,5 M USD un an plus tôt, avec une croissance enregistrée chaque mois.
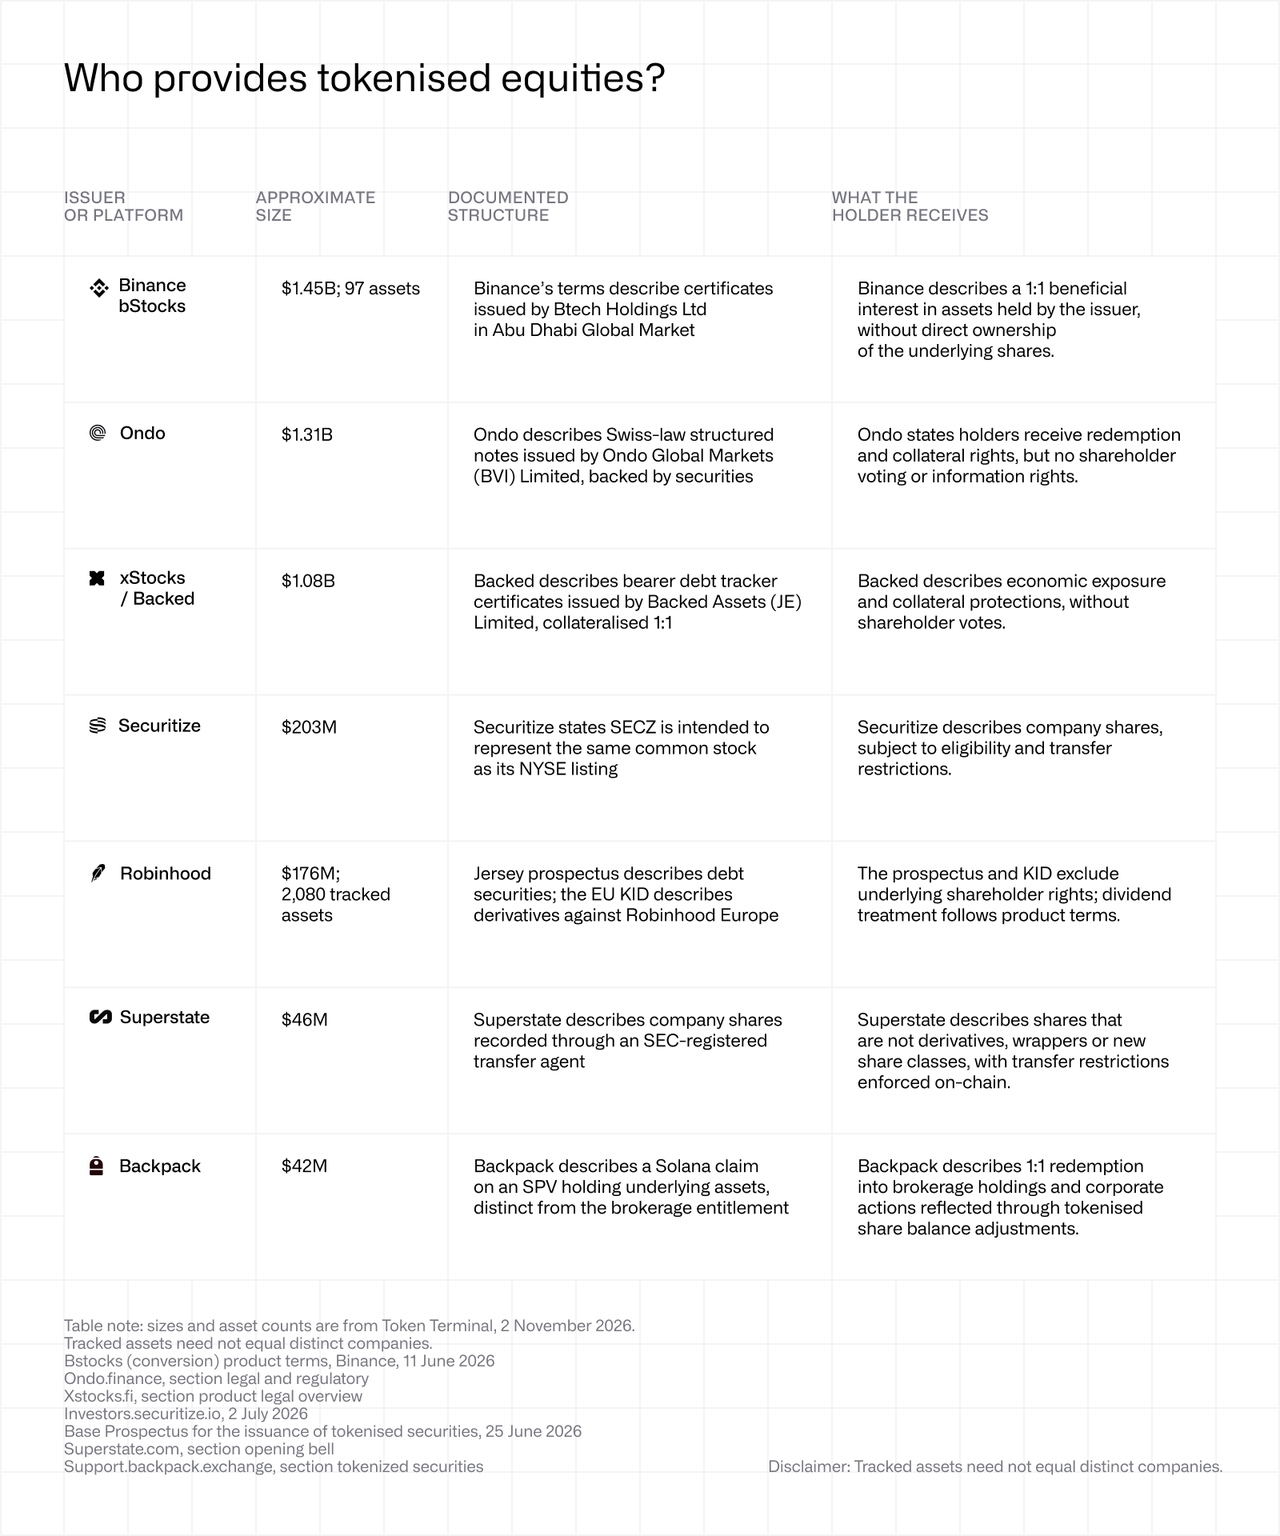
L'explication de Backpack sur ses comptes de courtage décrit un droit de propriété au titre de l'article 8 de l'Uniform Commercial Code de l'État de New York. Le token est une créance sur une entité ad hoc (SPV), une société distincte qui détient les actifs. Comparez les droits du token à ceux attachés aux titres détenus en compte de courtage reçus lors du rachat.
Le lancement par Securitize de tokens de droits sur titres le 8 octobre 2026 décrit des droits aux dividendes et les droits de vote applicables, distincts de SECZ, parrainé par l'émetteur.
Au-delà du tableau, Figure présente OPEN comme un réseau d'actions enregistrées sur blockchain. Dinari présente son Financial Network comme une infrastructure de liquidité et de règlement de titres. La DTCC a lancé des droits DTC tokenisés le 28 octobre 2026, notamment via le Canton Network.
Le classement est dominé par des certificats et des notes offrant une large distribution. Les offres d'actions natives des émetteurs sont plus modestes. La question de savoir si les structures à droits équivalents gagnent des parts de marché au cours de l'année à venir est la comparaison à refaire.
Pourquoi les actions tokenisées se négocient-elles à un prix différent de celui de l'action réelle ?
Un token et l'action à laquelle il se réfère peuvent se négocier sur des marchés distincts. La création et le rachat contribuent à maintenir le prix du token proche du cours de l'action, mais l'accès, les stocks de titres et les horaires de négociation peuvent limiter ce mécanisme. Lorsque la bourse est fermée, la demande de tokens peut éloigner fortement le prix du dernier cours traité de l'action.
Tram Doman, de Bullish, partisan d'une tokenisation parrainée par les émetteurs, rapporte dans une tribune publiée par CoinDesk le 24 septembre 2026 que le token AMC de Robinhood est passé de 2,55 USD à 23,16 USD tard le 3 septembre, avant de revenir à 3,26 USD en moins d'une heure, pour un volume de 10,5 M USD dans le pool. Le pic représentait 9,1 fois le cours de clôture d'AMC au NYSE, de 2,54 USD, sept heures plus tôt.
Doman relie ce mouvement à la demande pour un memecoin coté en AMC tokenisé et fait état d'un écart médian de 0,9 % par rapport au cours de clôture sur sept séances, du 31 août au 9 septembre. La chronique de Doman identifie un seul participant autorisé, aucune création (minting) ni destruction (burning) de tokens pendant le pic, et 47 créations le 4 septembre. Ce récit suggère un arbitrage contraint ; le lien de causalité reste l'interprétation de Doman.
Un participant autorisé crée ou rachète des tokens auprès d'un émetteur. Le minting crée des tokens ; le burning les annule. La création et le rachat alignent les certificats de dépôt sur les actions et les ETP sur leur valeur liquidative, mais nécessitent un accès, des stocks de titres ou un emprunt, ainsi qu'une conversion exécutable.
Le prospectus de Robinhood, page 60, avertit que l'émetteur pourrait ne pas être en mesure de négocier les garanties « en dehors des heures d'ouverture des marchés, ou dans les quantités nécessaires, ou pas du tout ». La séance régulière du NYSE représente 32,5 heures d'une semaine normale, soit 19,3 % de 168 heures. Les stocks de titres et la négociation en horaires étendus peuvent aider, mais la négociation continue des tokens ne peut garantir une liquidité continue du sous-jacent.
L'enveloppe (wrapper) s'adresse aux investisseurs en quête d'une exposition au prix. Le DIC UE de Robinhood, pages 1 et 2, décrit un dérivé lié à un actif coté aux États-Unis et désigne Robinhood Europe comme seule contrepartie. Comme pour une participating note, l'accès passe par l'engagement d'une autre partie, ce qui implique un risque de contrepartie plutôt qu'une détention d'actions.
Avant d'investir, posez-vous quatre questions : quels droits le token lui-même confère-t-il ? Qui est l'émetteur et quelle juridiction régit la créance ? Plusieurs participants peuvent-ils créer et racheter ? Qu'advient-il des prix lorsque le marché sous-jacent ferme ?
FAQ
Qu'a approuvé l'exemption de la SEC pour les actions tokenisées ?
Une dispense conditionnelle pour les plateformes et fournisseurs de liquidité éligibles, et non une approbation générale des produits.
Une action tokenisée équivaut-elle à détenir l'action, et perçoit-on des dividendes et des droits de vote ?
Seules certaines structures confèrent des droits d'actionnaire ; l'adossement seul ne suffit pas.
Qui émet des actions tokenisées et en quoi leurs structures diffèrent-elles ?
Des sociétés et des intermédiaires émettent des actions, des droits détenus en conservation ou des instruments distincts liés au prix.
Pourquoi les actions tokenisées se négocient-elles à un prix différent de celui de l'action réelle ?
Une liquidité distincte et des mécanismes de création ou de rachat contraints peuvent empêcher l'alignement des prix.